
Spotify (SPOT), la plateforme mondiale de musique et de podcasts, a gagné 6,50% le 30 octobre après un article du Financial Times sur une option de remix par intelligence artificielle. Mais ni son prix ni sa date ne sont officiels, et le bénéfice attendu recule.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, probabilité du scénario |
Ce que le Financial Times a révélé
Le Financial Times a rapporté le 30 octobre que Spotify vise le premier trimestre 2027 pour lancer un service de remix et de reprises par intelligence artificielle. Selon ses sources, l'option coûterait 4 à 5 dollars de plus par mois en plus de l'abonnement. Le service pourrait être présenté autour des Grammy Awards de février, et le prix comme le calendrier peuvent encore changer.
Spotify, c'est l'application sur laquelle des centaines de millions de personnes écoutent leur musique et leurs podcasts, gratuitement avec de la publicité ou en payant un abonnement. Avec cette option, un abonné pourrait transformer une chanson folk en morceau de danse ou faire reprendre le titre d'un artiste par un autre.
Une partie du projet est officielle depuis le 21 mai, quand Spotify et Universal Music ont annoncé des licences pour un outil de reprises et de remix. Il sera payant en supplément de l'abonnement et réservé aux artistes volontaires, sans prix ni date à ce stade. Seuls le tarif et le calendrier restent une information de presse, tirée de sources anonymes, et aucune annonce de Spotify ne les confirme à ce jour.
Côté catalogue, Universal, Merlin et le français Believe ont signé selon le Financial Times, tandis que Sony Music et Warner Music discutent encore. Chaque artiste garde le choix de participer même si sa maison de disques a signé. Les grandes stars actuelles se laissent moins facilement convaincre que les artistes des générations précédentes, toujours selon le quotidien britannique.
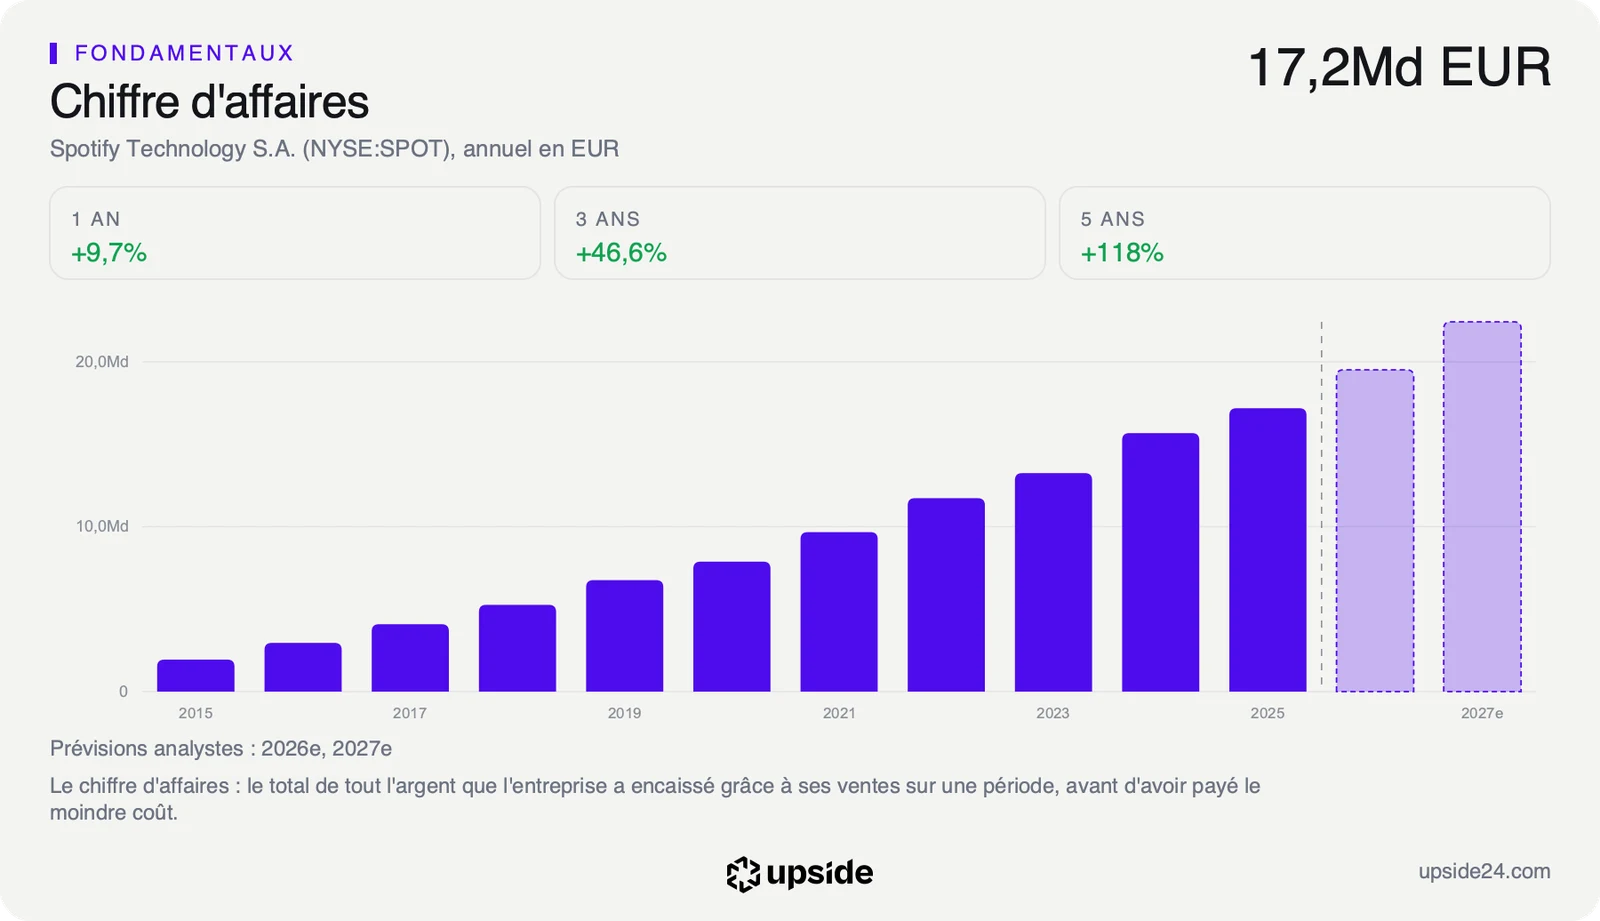
Spotify comptait 306 millions d'abonnés payants fin septembre. Si 1% d'entre eux payait 5 dollars de plus, l'option rapporterait environ 184 millions de dollars par an avant redevances, soit environ 0,85% du chiffre d'affaires des douze derniers mois, qui atteint 21,71 milliards de dollars. Ce calcul reste une illustration, puisqu'aucun taux d'adoption n'a été publié.
Ce que le prix incorpore déjà
Cette option agirait d'abord sur le revenu par abonné, la ligne que Spotify fait déjà monter avec ses hausses de prix. Au troisième trimestre, un abonné lui a rapporté en moyenne 4,95 euros par mois, soit 5,69 dollars, en hausse de 9,3% sur un an. Un supplément de 5 dollars pèserait donc presque autant qu'un abonnement moyen pour chaque client qui le prend, et c'est ce qui rend le projet si parlant pour le marché.
Le revenu ne dit pourtant que la moitié du calcul, car une partie de l'argent repart vers les artistes et les maisons de disques. La marge brute, ce qui reste des ventes après les droits et les coûts d'écoute, atteint 33,02% contre 30,21% pour la médiane des 92 sociétés de son sous-secteur du divertissement. Aucun partage n'a été publié pour l'option, et le coût de calcul de l'intelligence artificielle n'est pas connu non plus. Un revenu de plus peut donc rapporter bien moins qu'il n'y paraît.
À 593,44 dollars, l'action vaut 45,25 fois le bénéfice attendu pour l'exercice, contre 31,01 fois pour la médiane de son sous-secteur, soit environ une fois et demie le prix payé pour une société comparable. Ce multiple, appelé PER anticipé, dit combien d'années de bénéfice attendu un acheteur paie aujourd'hui. Face à sa propre histoire, le titre se situe dans la moyenne de ses cinq dernières années, ce qui le place plus haut qu'environ la moitié du temps.
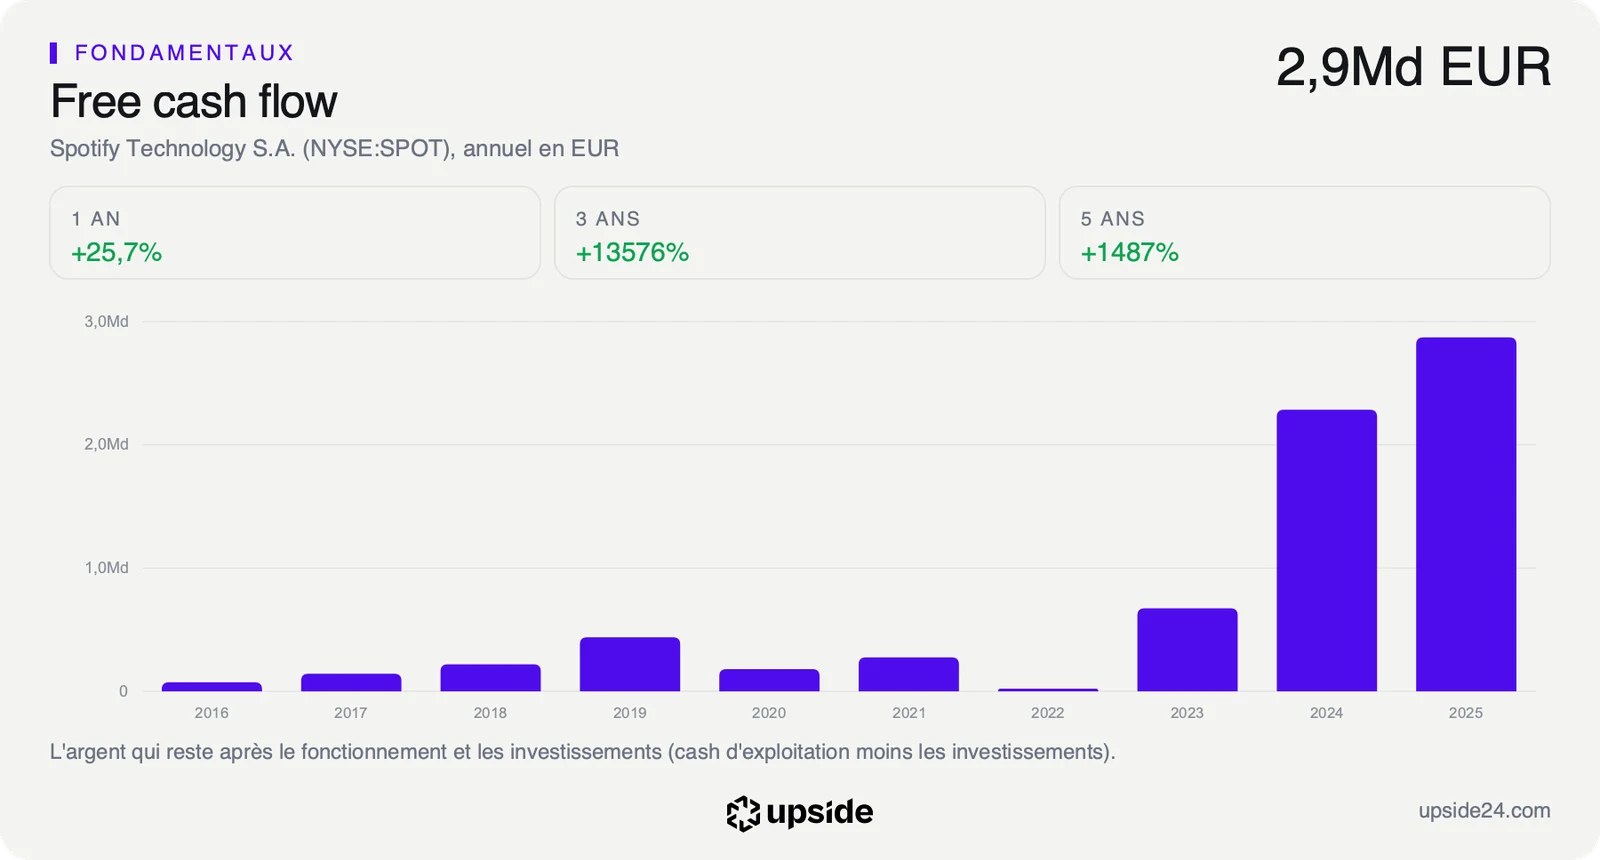
Le Reverse-DCF, le calcul qui part du cours pour remonter à la croissance qu'il suppose, donne une lecture moins tendue. Le cours du 30 octobre suppose une progression du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, d'environ 11,6% par an pendant dix ans. Sur les cinq dernières années, le chiffre d'affaires a progressé de 16,64% par an.
Un cours qui suppose une croissance inférieure à celle du passé laisse de la place à une bonne surprise, à condition que cette trésorerie suive vraiment les ventes. L'option de remix viendrait alors en plus, comme une source de revenus que ce calcul n'isole pas.
L'action reste donc exigeante sur le bénéfice et plus raisonnable sur la trésorerie, deux lectures qu'une simple option à 5 dollars ne suffira pas à réconcilier. Le détail des ratios face aux 92 sociétés du sous-secteur permet de mesurer cet écart sur chaque dimension.
Ce que le marché en fait déjà
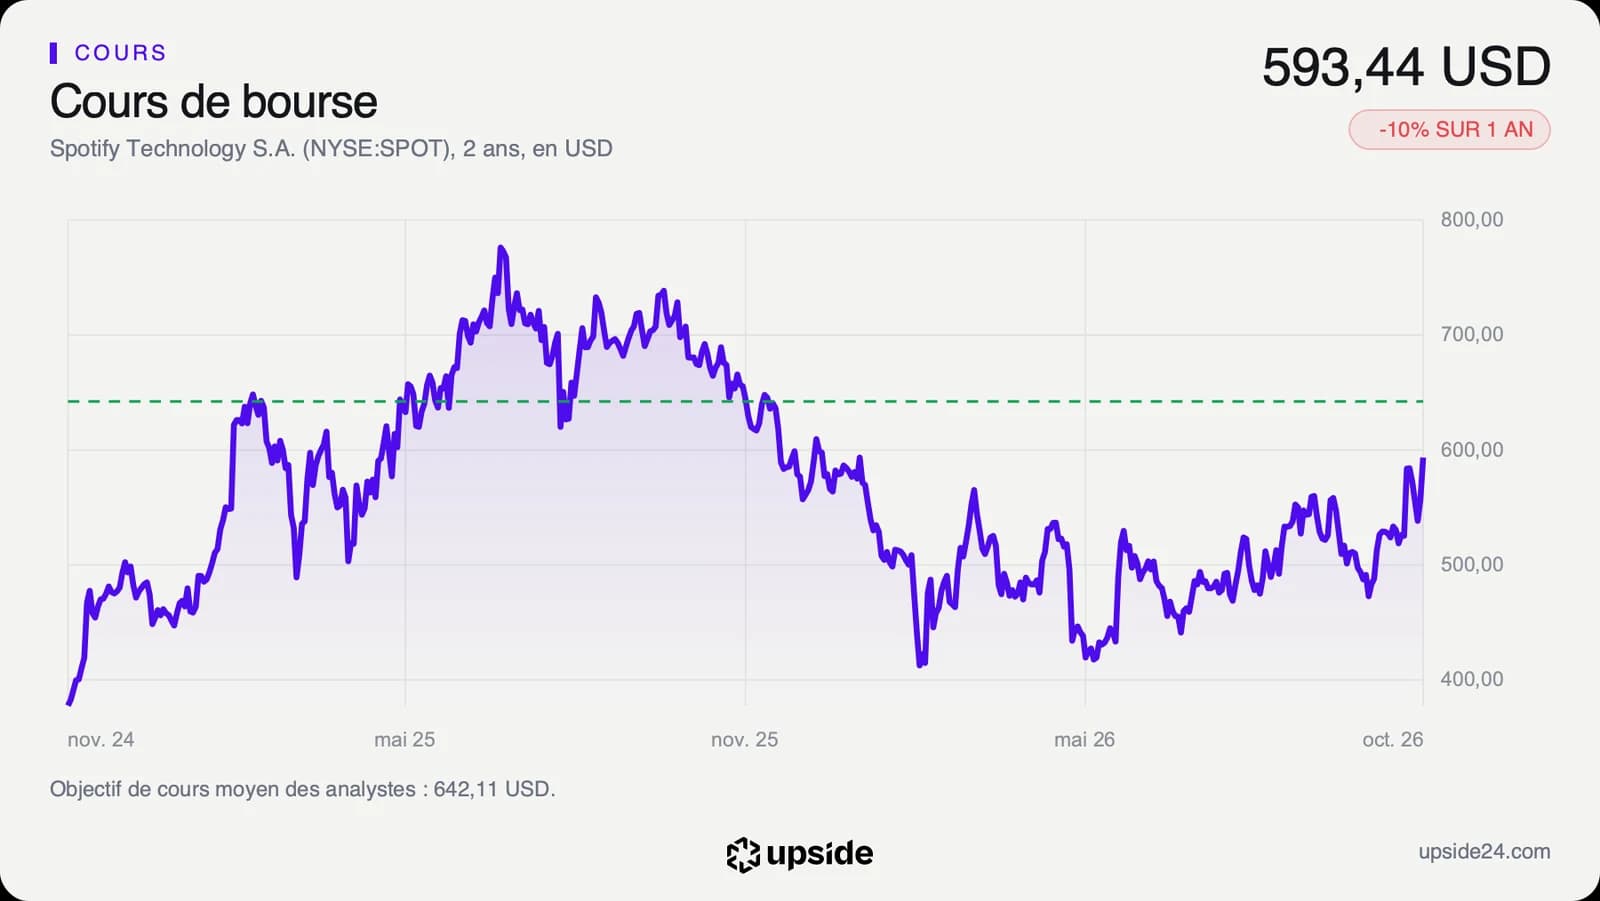
L'action Spotify a clôturé à 593,44 dollars le vendredi 30 octobre, en hausse de 6,50% sur la veille, où elle valait 557,24 dollars. La séance a ajouté près de 7,5 milliards de dollars de valeur boursière, environ 40 fois les 184 millions de chiffre d'affaires annuel qu'apporterait une adoption par 1% des abonnés. Le marché a donc acheté une perspective bien plus qu'un revenu mesurable.
Cette hausse prolonge celle du 22 octobre, jour où le titre a gagné 11,10% avec les résultats du troisième trimestre. Le bénéfice net est pourtant tombé à 518 millions d'euros contre 899 millions un an plus tôt, tandis que le résultat d'exploitation a atteint 672 millions d'euros. Spotify vise 316 millions d'abonnés fin décembre, et le marché a préféré retenir cette trajectoire.
Le titre est remonté de 538,40 dollars le 28 octobre à son niveau actuel en deux séances. Il progresse de 2,19% depuis le 1er janvier, recule de 9,63% sur un an et reste 11,23% sous son plus haut des douze derniers mois, à 668,50 dollars. Il évolue 19,34% au-dessus de sa moyenne des 200 dernières séances. Son RSI, l'indicateur qui mesure la vitesse des hausses récentes sur une échelle de 0 à 100, atteint 65,24.
Le cours et les prévisions évoluent en sens contraire depuis l'été. Le bénéfice par action attendu pour 2026 a été révisé en baisse de 6,84% en 90 jours, alors que l'action vient de regagner une large part du terrain perdu. La hausse récente repose donc sur des revenus futurs plutôt que sur un bénéfice proche.
Sur les 41 analystes qui suivent la valeur, 32 sont positifs, 9 neutres et aucun n'est négatif. Leur objectif de cours moyen ressort à environ 642 dollars à un horizon de douze mois, soit environ 8% au-dessus du cours, et cet objectif reste celui du consensus.
Le point de bascule
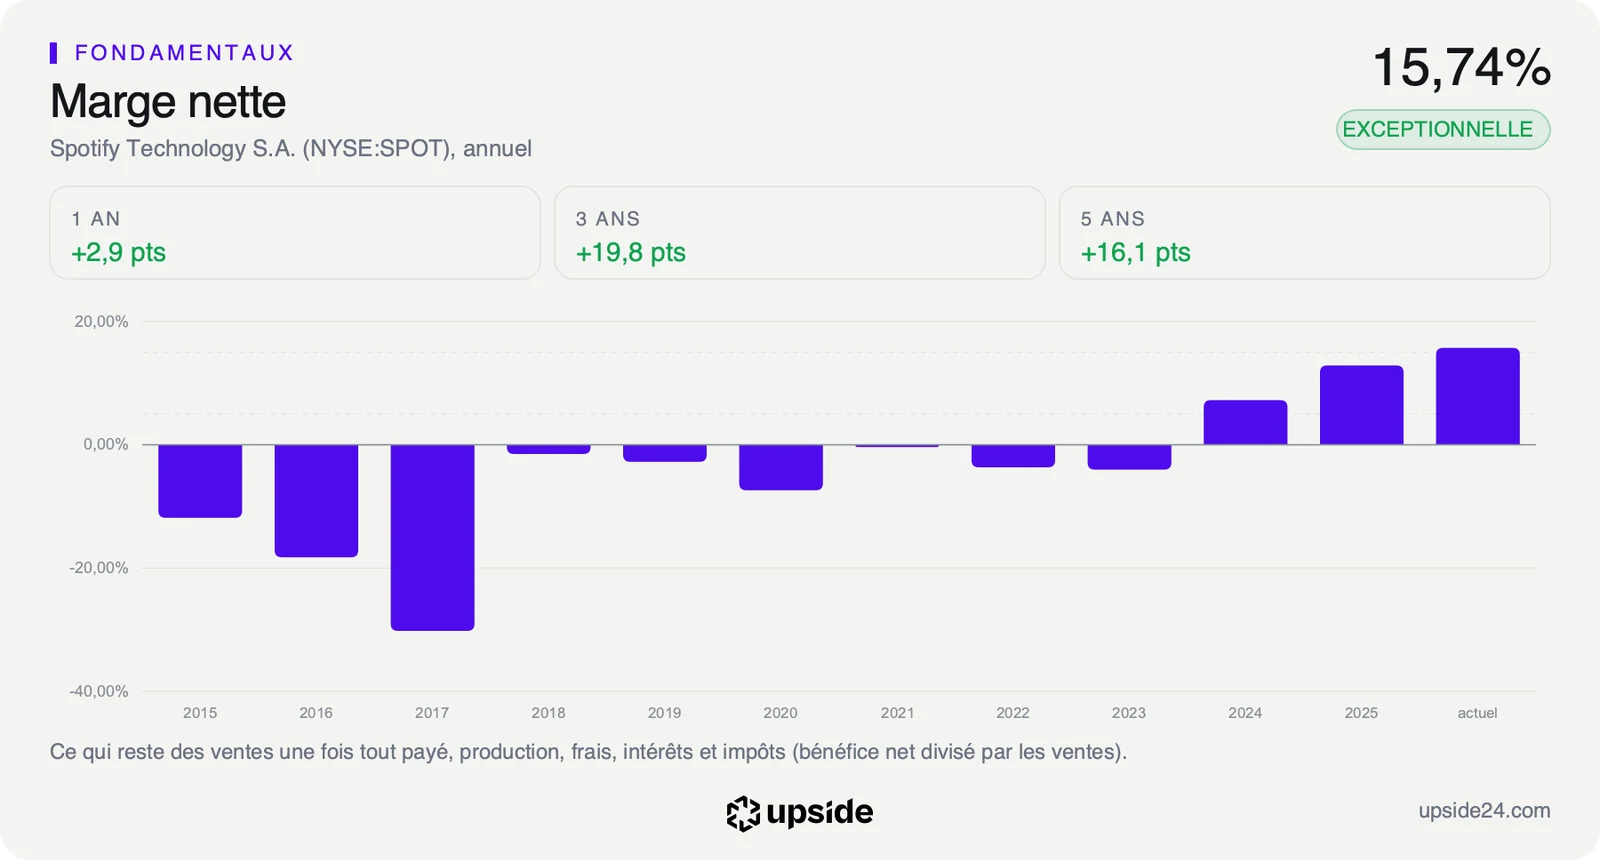
Le prochain test viendra avec les résultats annuels, attendus début 2027 à une date que Spotify n'a pas encore publiée, et avec les Grammy Awards de février. Spotify prévoit une marge brute de 33,8% et un résultat d'exploitation de 820 millions d'euros au quatrième trimestre. L'indicateur à surveiller reste la marge nette, à 15,74% sur douze mois contre 3,88% pour la médiane du sous-secteur, mais tombée à 10,42% au dernier trimestre.
Pour un actionnaire, l'enjeu dépasse le tarif lui-même. Une option de remix ne change les comptes que si elle se vend largement avec un partage de revenus favorable, ce que personne ne peut chiffrer aujourd'hui.
Tant que le prix reste une information de presse et que la marge nette reste loin de ses 15,74%, un titre à 45,25 fois le bénéfice attendu continue de reposer sur une promesse, avec des prévisions de bénéfice en baisse.
Si Spotify officialise un tarif proche de 5 dollars avec Sony et Warner à bord et que la marge brute atteint les 33,8% prévus, l'option deviendra une ligne chiffrable des comptes. Chaque tranche de 1% des abonnés pèsera alors environ 184 millions de dollars par an avant redevances, et le marché pourra juger le revenu réel.