
TotalEnergies (TTE), le pétrolier français, a publié jeudi un bénéfice trimestriel plus de deux fois supérieur à celui d'il y a un an, tiré par le raffinage. Mais à 7,18 fois ses bénéfices attendus, son prix suppose toujours que ces marges ne dureront pas.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Un trimestre porté par le prix du raffinage
TotalEnergies, c'est le nom affiché sur les stations-service où les automobilistes font le plein. En amont de la pompe, le groupe extrait le pétrole et le gaz, les raffine en carburants et produit aussi de l'électricité.
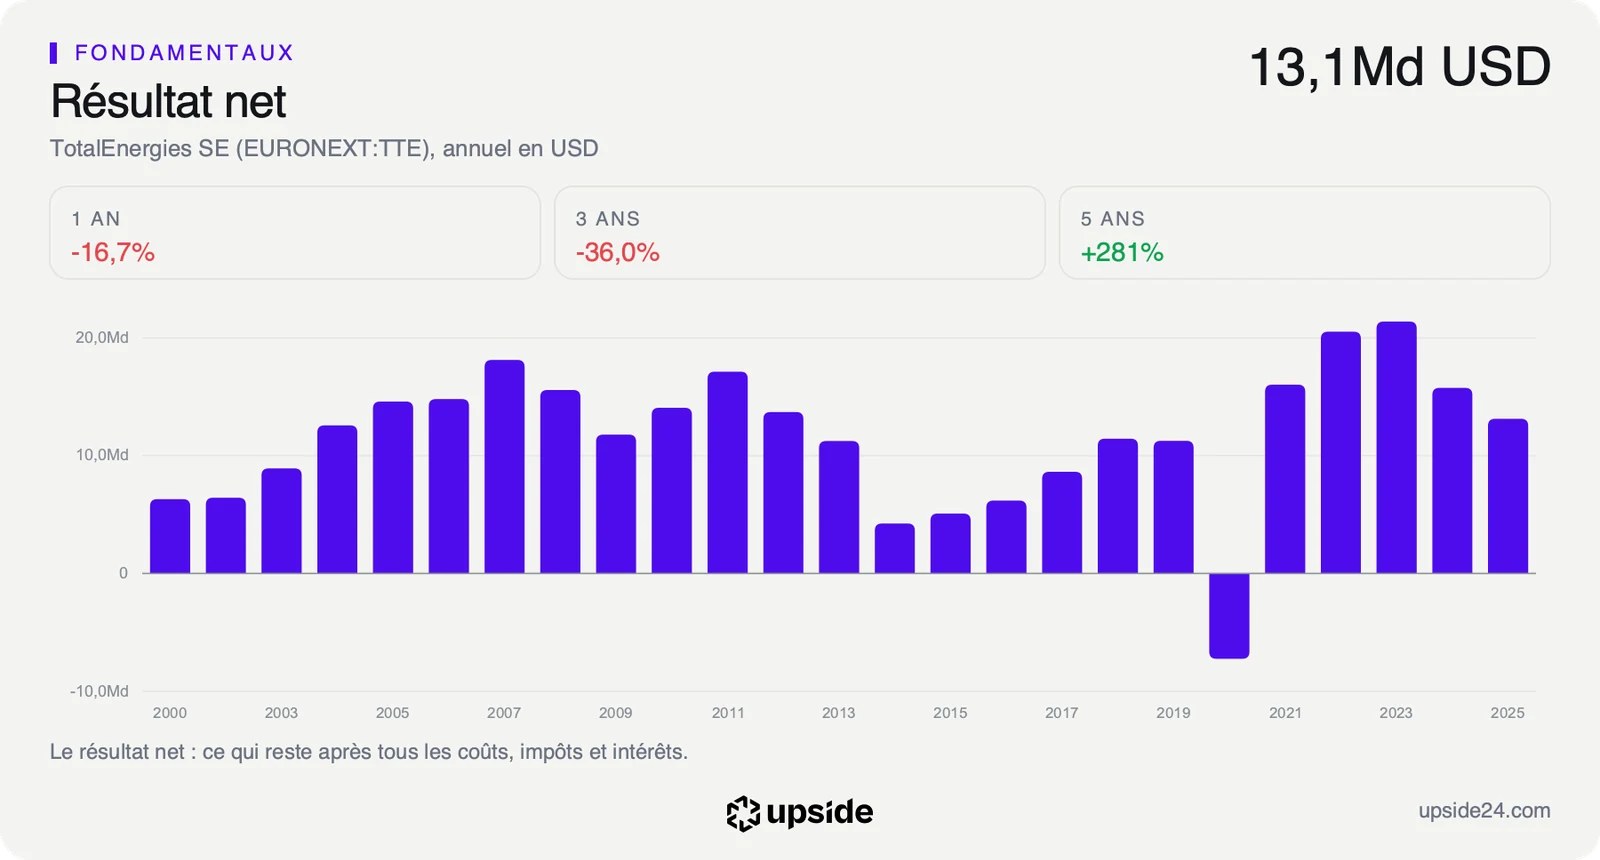
Le groupe a publié jeudi 29 octobre ses comptes du troisième trimestre 2026. Son bénéfice net ajusté atteint 9,1 milliards de dollars, contre 6,0 milliards au deuxième trimestre et 4,0 milliards un an plus tôt. Le bénéfice ajusté retire les effets de stocks et les dépréciations pour comparer les trimestres entre eux. Le résultat net publié ressort à 8,3 milliards de dollars, près des deux tiers du résultat net de toute l'année 2025.
Le raffinage et la chimie font l'essentiel de l'écart. Cette activité a dégagé 3,6 milliards de dollars, deux fois plus qu'au deuxième trimestre et cinq fois plus qu'un an plus tôt. Le groupe n'a raffiné que près de 10% de pétrole en plus sur le trimestre. Ce qui a changé, c'est le prix. L'indicateur de marge de raffinage en Europe du groupe, ce que rapporte en moyenne un baril transformé en carburants, est passé de 13,5 à 33,2 dollars en trois mois.
Cette marge se fixe sur les marchés mondiaux du pétrole et des carburants, pas chez TotalEnergies. Le patron Patrick Pouyanné décrit des marges de raffinage historiques et un marché du gaz haussier, sur fond de conflit au Moyen-Orient. Le gaz naturel liquéfié a rapporté 1,9 milliard de dollars, contre 0,8 milliard. Le baril de Brent a pourtant reculé à 97,0 dollars en moyenne, contre 103,8 au deuxième trimestre.
Le groupe a dégagé 12,3 milliards de dollars de trésorerie d'exploitation en trois mois. Son ratio d'endettement, la part de la dette nette dans ses capitaux, est tombé à 9,1% contre 13,1% fin juin. TotalEnergies confirme 2,5 milliards de dollars de rachats d'actions au quatrième trimestre, puis 2,5 milliards de plus au premier trimestre 2027. L'acompte sur dividende reste à 0,90 euro par action.
Un prix qui traite ces marges comme un pic
Les gains du raffinage arrivent directement en bas du compte de résultat. Sur les douze mois arrêtés à fin juin, TotalEnergies conservait déjà 9,08% de ses ventes en bénéfice net, soit 9 dollars pour 100 dollars vendus. La médiane des 29 pétroliers et gaziers intégrés de son sous-secteur s'établit à 8,25%. Le trimestre publié jeudi n'entre pas encore dans ce calcul.
Une marge de raffinage mesure l'écart entre le prix des carburants vendus et celui du pétrole acheté. Cet écart dépend du nombre de raffineries en service dans le monde et de la demande en gazole. Un groupe seul n'a de prise sur aucun des deux. Quand des raffineries s'arrêtent ou que des routes d'approvisionnement se ferment, l'écart s'envole. Il retombe dès que l'offre revient.
L'action se paie 7,18 fois les bénéfices attendus pour 2026. Un acheteur paie donc 7,18 dollars pour chaque dollar de bénéfice que les analystes prévoient cette année. La médiane du sous-secteur se paie 12,06 fois. Le marché accorde à TotalEnergies un prix nettement plus bas que celui de ses concurrents pour chaque dollar gagné.
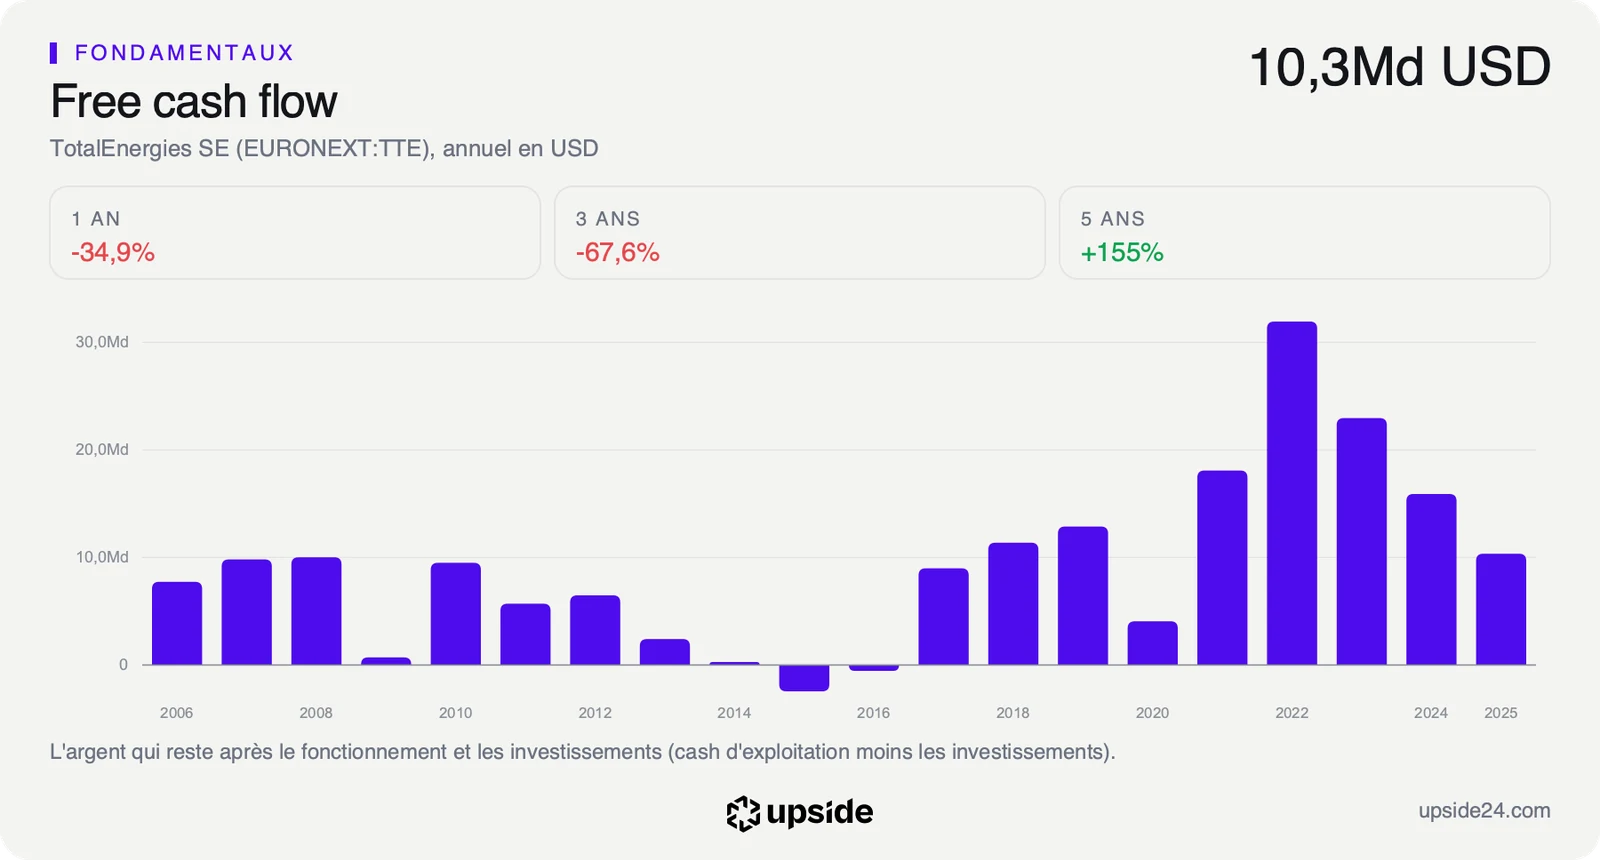
Le cours permet aussi de remonter à ce que les investisseurs attendent pour la suite. En partant du prix actuel, on calcule le rythme de trésorerie disponible que le marché suppose pour les dix prochaines années. La trésorerie disponible, ou free cash flow, est l'argent qui reste une fois les investissements payés. Ce calcul donne un recul d'environ 0,9% par an.
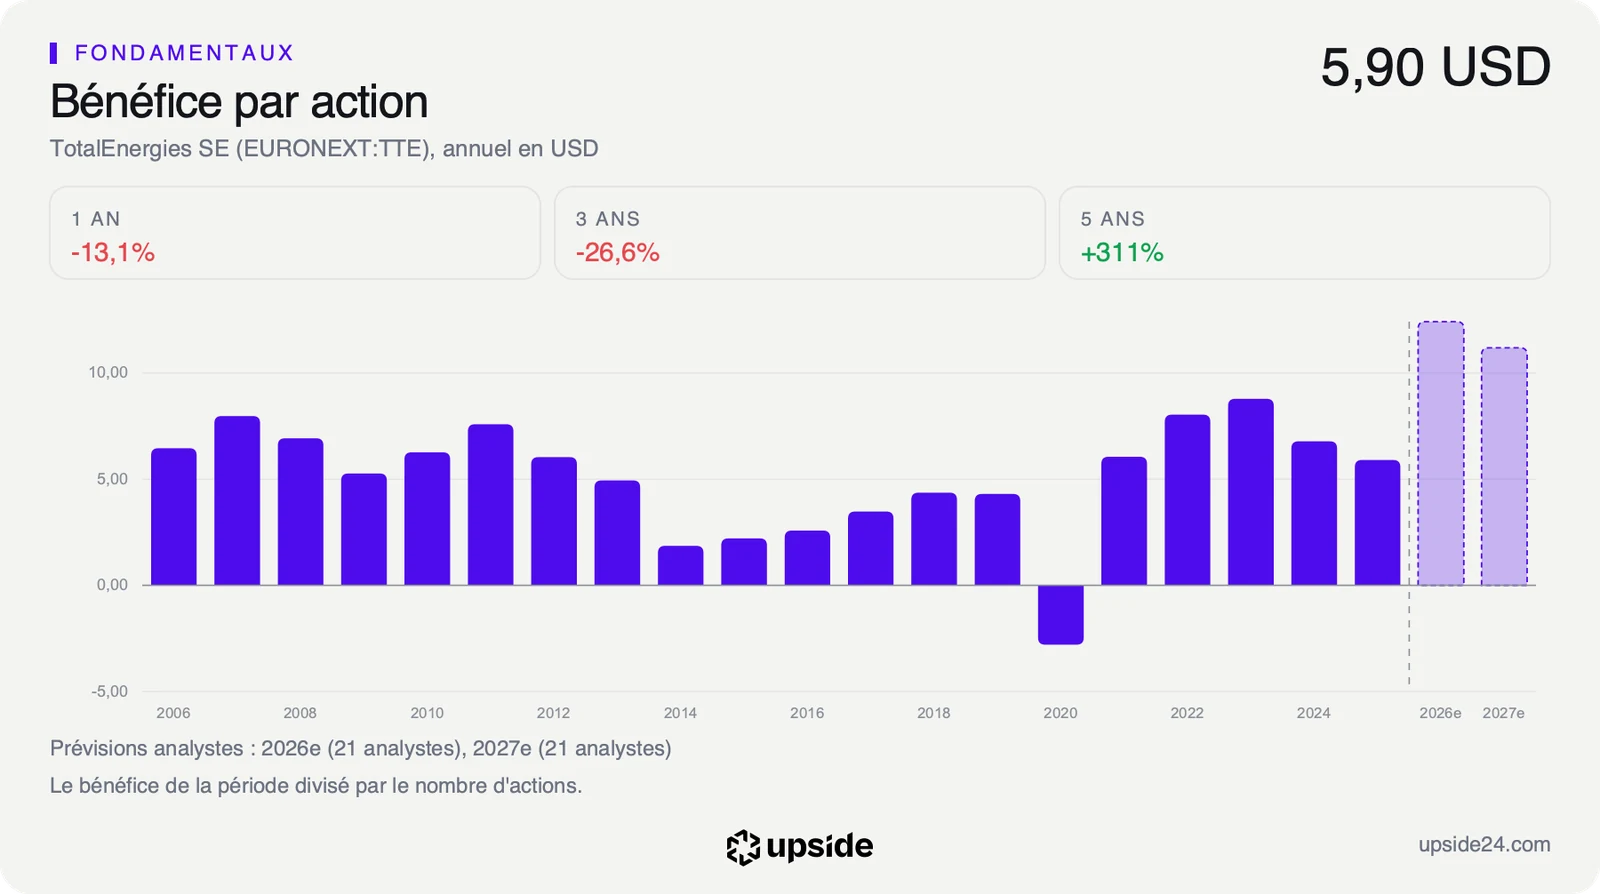
Ce chiffre tranche avec l'histoire récente du groupe. Le bénéfice par action a progressé de 15,38% par an en moyenne sur cinq ans. Le prix actuel ne retient rien de ce rythme. Il paie une entreprise dont l'argent disponible diminuerait doucement chaque année.
Le marché lit donc ce trimestre comme une exception, pas comme un nouveau niveau de croisière. Le prix de l'action ne suppose pas que des marges de ce niveau puissent durer. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur détaille cet écart entre prix, rentabilité et dette.
Une action au plus haut le jour des comptes
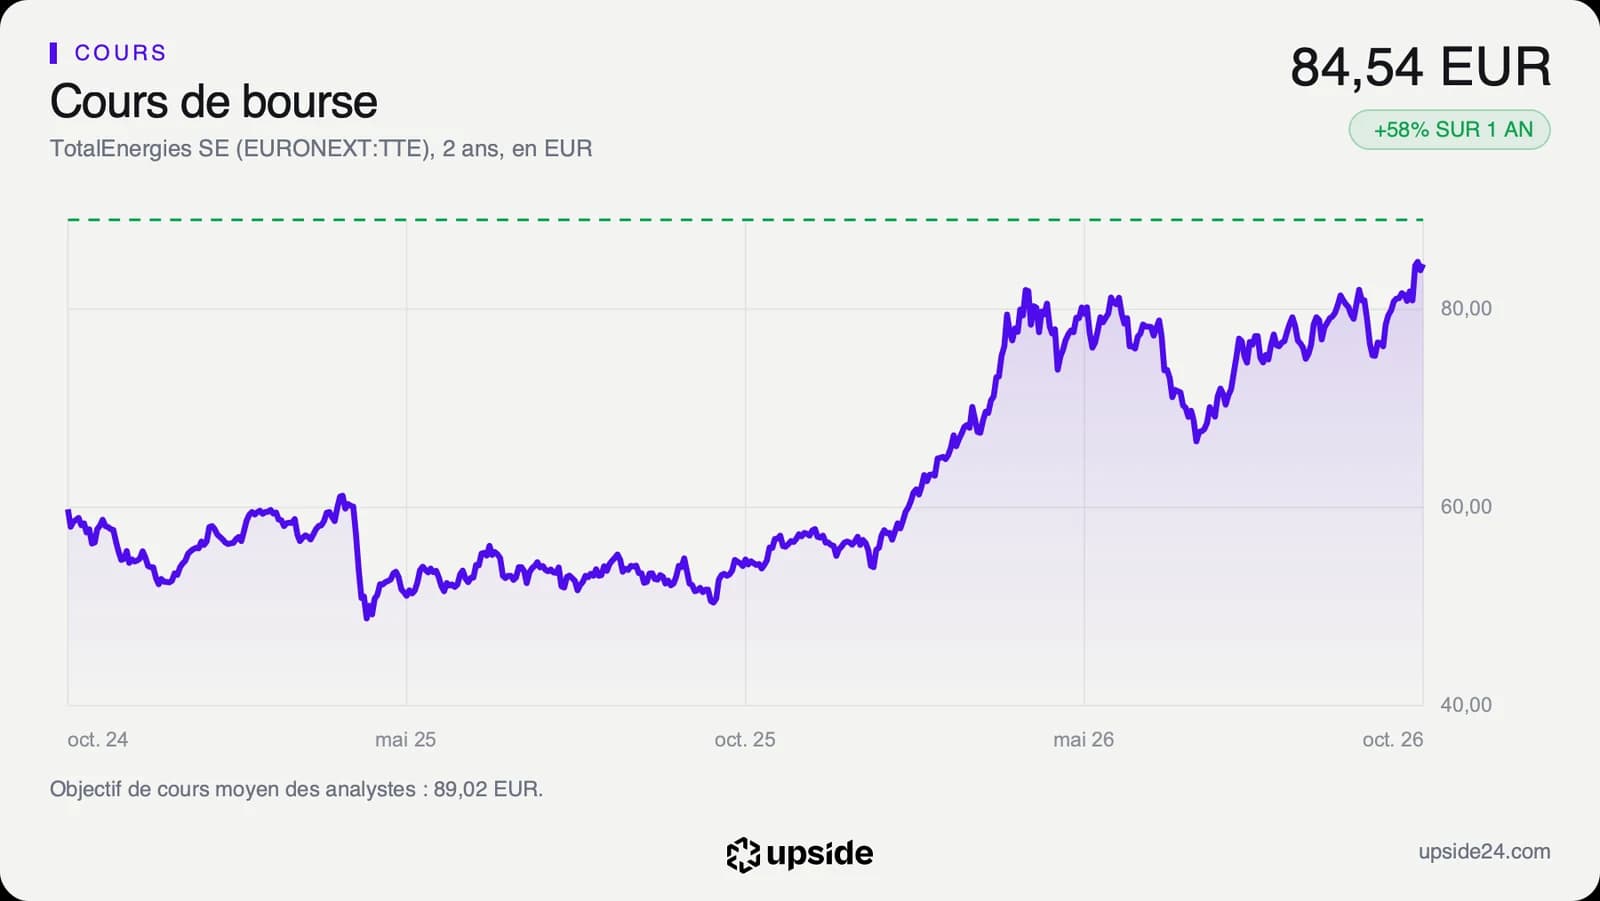
L'action TotalEnergies valait 84,61 euros jeudi vers 10h20 à Paris, en hausse de 1,21% sur la clôture de la veille à 83,60 euros. Elle a touché 84,73 euros dans la matinée, son plus haut niveau depuis un an. Sur un an, elle a gagné 56,32%, de 53,48 euros le 28 octobre 2025 à 83,60 euros à la clôture de mercredi.
Avant la publication, les 7 analystes qui chiffraient le trimestre attendaient en moyenne 3,97 dollars de bénéfice par action, entre 3,48 et 4,23 dollars. Le groupe publie 4,03 dollars, un peu au-dessus de cette moyenne. Les analystes avaient déjà relevé de 10,38% en trente jours leur prévision pour l'année. La bonne surprise était donc en grande partie attendue, ce qui cadre avec une hausse mesurée du cours.
Le cours évolue 14,57% au-dessus de sa moyenne des 200 dernières séances. Un écart de cette taille signale une action qui a beaucoup monté en peu de temps. Sur les 22 analystes qui publient un objectif de cours, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 99 dollars, soit environ 89 euros, à peine 5% au-dessus du cours.
Le dividende rapporte 4,08% par an au cours actuel, contre 3,51% pour la médiane des pétroliers comparables. Sur douze mois, la trésorerie disponible de 16,25 milliards de dollars couvre près de deux fois les 8,43 milliards de dividendes versés. Les rachats d'actions s'ajoutent à ce versement. En réduisant le nombre d'actions, ils augmentent la part du bénéfice qui revient à chacune.
Le cours et les multiples ne racontent pas la même chose. L'action touche son plus haut de l'année alors que ses multiples restent ceux d'un groupe dont le marché attend un recul des bénéfices. Les acheteurs de jeudi saluent le trimestre sans parier sur la durée des marges.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du quatrième trimestre, qui bouclera l'exercice 2026. Les 5 analystes qui chiffrent déjà ce trimestre attendent en moyenne 3,69 dollars de bénéfice par action, moins que les 4,03 dollars publiés jeudi. La marge de raffinage en Europe et le prix du gaz au fil des prochaines semaines diront si ce recul se confirme.
Tant que la marge de raffinage reste loin au-dessus des 13,5 dollars par baril du deuxième trimestre, le bénéfice trimestriel peut rester au-dessus de 3,69 dollars. Un multiple de 7,18 fois paierait alors des marges plus durables que celles que le prix suppose. Les rachats de 2,5 milliards par trimestre resteraient financés sans alourdir la dette.
Si cette marge revient vers ses niveaux du premier semestre, le bénéfice par action se rapprocherait des 11,19 dollars que les analystes attendent en 2027, après 12,42 dollars en 2026. Ce serait une baisse d'environ 10%. Un cours aussi éloigné de sa moyenne des 200 séances aurait alors peu de réserve pour absorber ce retour à la normale.