
TotalEnergies (TTE) porte ses rachats d'actions à 2,5 milliards de dollars au quatrième trimestre, contre 1,5 milliard jusqu'ici, et promet un dividende en hausse de plus de 5% par an jusqu'en 2030. Mais le consensus attend un bénéfice par action en recul de 7,86% en 2027.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Retour aux actionnaires, génération de trésorerie, nombre d'actions |
Ce qui a été annoncé à New York
TotalEnergies a présenté sa stratégie aux investisseurs ce lundi 28 septembre à New York, rapporte Seeking Alpha. Le conseil d'administration a autorisé 2,5 milliards de dollars de rachats d'actions au quatrième trimestre, puis entre 2 et 2,5 milliards au premier trimestre 2027, contre 1,5 milliard par trimestre jusqu'ici. Le groupe s'engage aussi à augmenter son dividende de plus de 5% par an sur la période 2026-2030, et à consacrer au moins 40% de ses flux d'exploitation aux actionnaires.
TotalEnergies, ce sont les stations-service à son nom sur les routes françaises, mais aussi le gaz naturel liquéfié livré par méthanier et l'électricité vendue aux particuliers. C'est la hausse des prix du pétrole et du gaz qui gonfle ses bénéfices et rend cette générosité possible, souligne Bloomberg.
Le rachat d'actions est la forme de retour la plus discrète. L'entreprise achète ses propres titres en Bourse puis les annule : il y a moins d'actions en circulation, et chaque actionnaire restant détient une part un peu plus grande des bénéfices futurs, sans rien recevoir sur son compte. Le dividende, lui, se touche en liquide chaque trimestre.
Le groupe a aussi présenté un plan qui court jusqu'en 2035, relève le Wall Street Journal. Selon les éléments repris par Investing.com, il prévoit une production d'hydrocarbures en hausse de plus de 3% par an jusqu'en 2030, des investissements de 14 à 17 milliards de dollars par an sur 2027-2032, et un taux d'endettement ramené sous 10% d'ici la fin de l'année, selon sa propre définition.
La présentation a ses limites. TotalEnergies promet environ 10 milliards de dollars de flux de trésorerie disponibles supplémentaires entre 2025 et 2030 aux prix actuels, sans publier le prix du baril retenu. Tout l'édifice repose donc sur une hypothèse de prix que le lecteur ne peut pas vérifier.
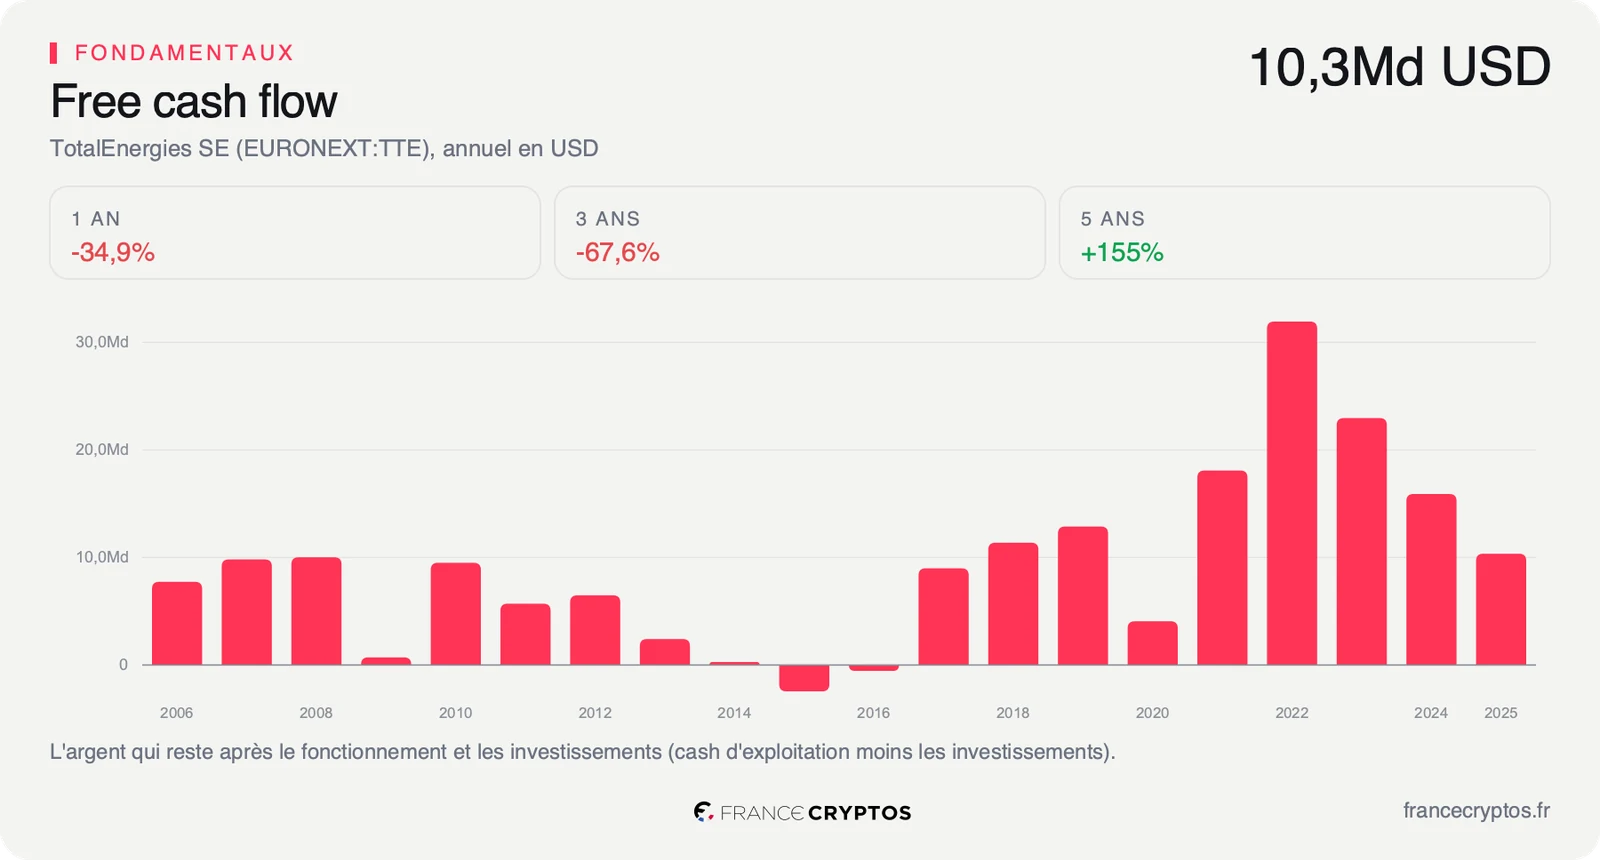
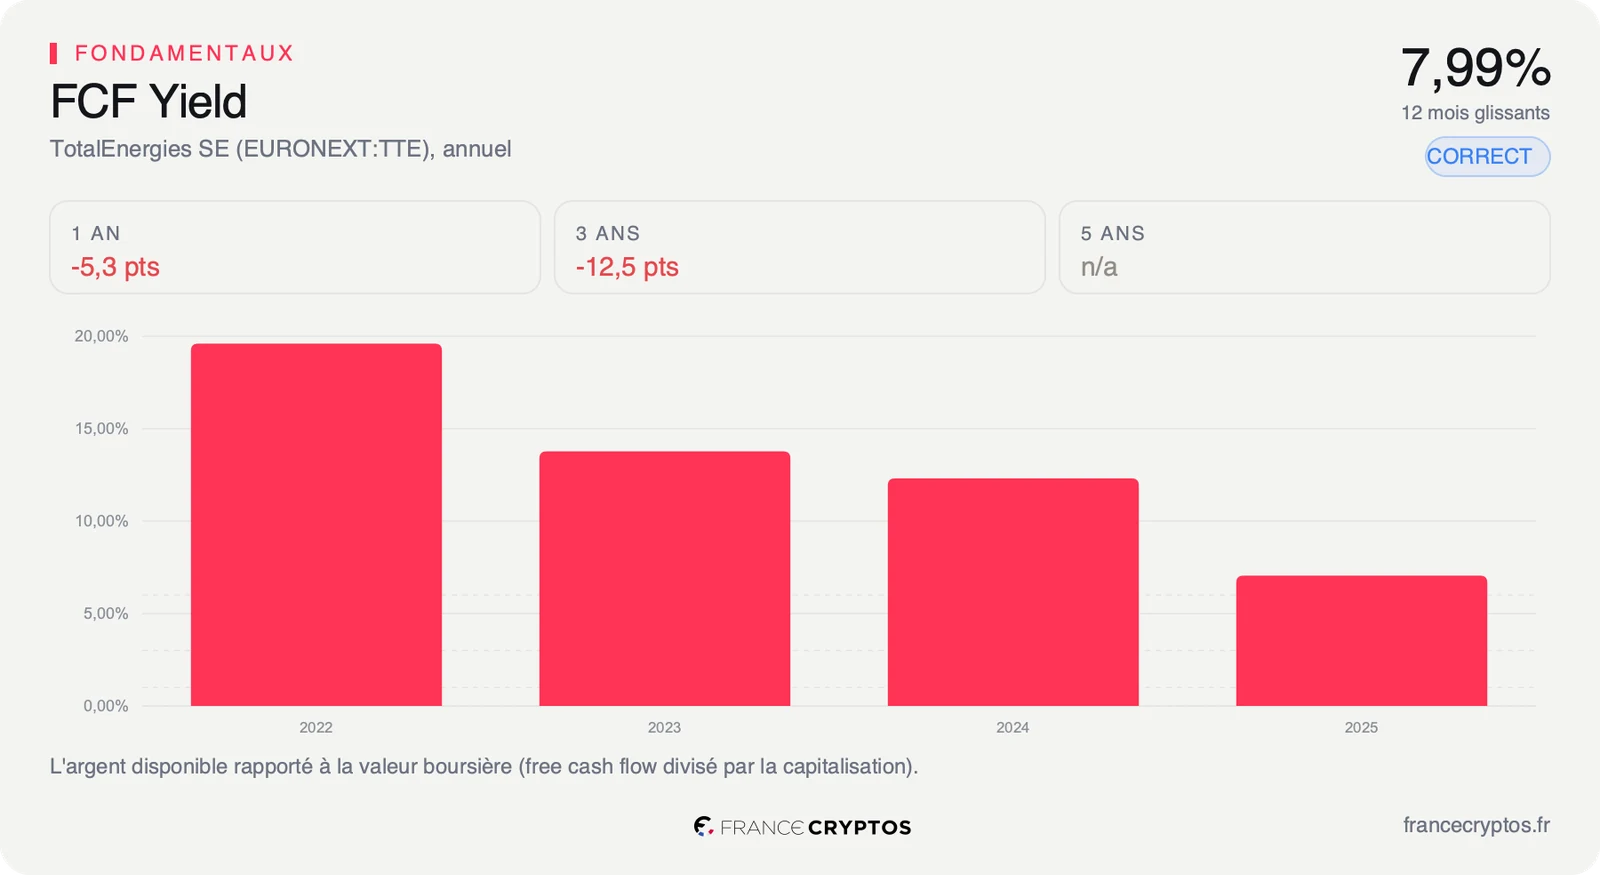
Pour mesurer l'effort, le plus simple est de le rapporter aux comptes. Au rythme du quatrième trimestre, les rachats représentent environ 10 milliards de dollars par an. Le groupe a dégagé 16 254 M USD de flux de trésorerie disponibles sur les douze derniers mois : les seuls rachats en absorberaient donc plus de 60%, avant même le dividende.
Ce que le prix incorpore déjà
La ligne des comptes touchée est celle de la trésorerie rendue aux actionnaires. Deux mesures permettent de la comparer au prix de l'action. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, rend 7,99% de la valeur en Bourse du groupe, contre 9,03% pour la médiane de son sous-secteur, qui regroupe 26 pétroliers intégrés. En clair, pour 100 euros d'actions, l'entreprise dégage environ 8 euros de trésorerie disponible par an, un peu moins que ses concurrents.
Le dividende, lui, rend déjà 4,21%, contre 3,68% pour la médiane. Plus de la moitié de la trésorerie disponible part donc en dividendes. Les rachats annoncés, environ 10 milliards de dollars par an, représentent à eux seuls près de 5% de la capitalisation. Additionnés, dividende et rachats atteignent environ 9% de la valeur en Bourse, au-dessus des 7,99% que rapporte la trésorerie disponible. L'écart doit venir de flux plus élevés, que les prix de l'énergie actuels promettent, ou du bilan.
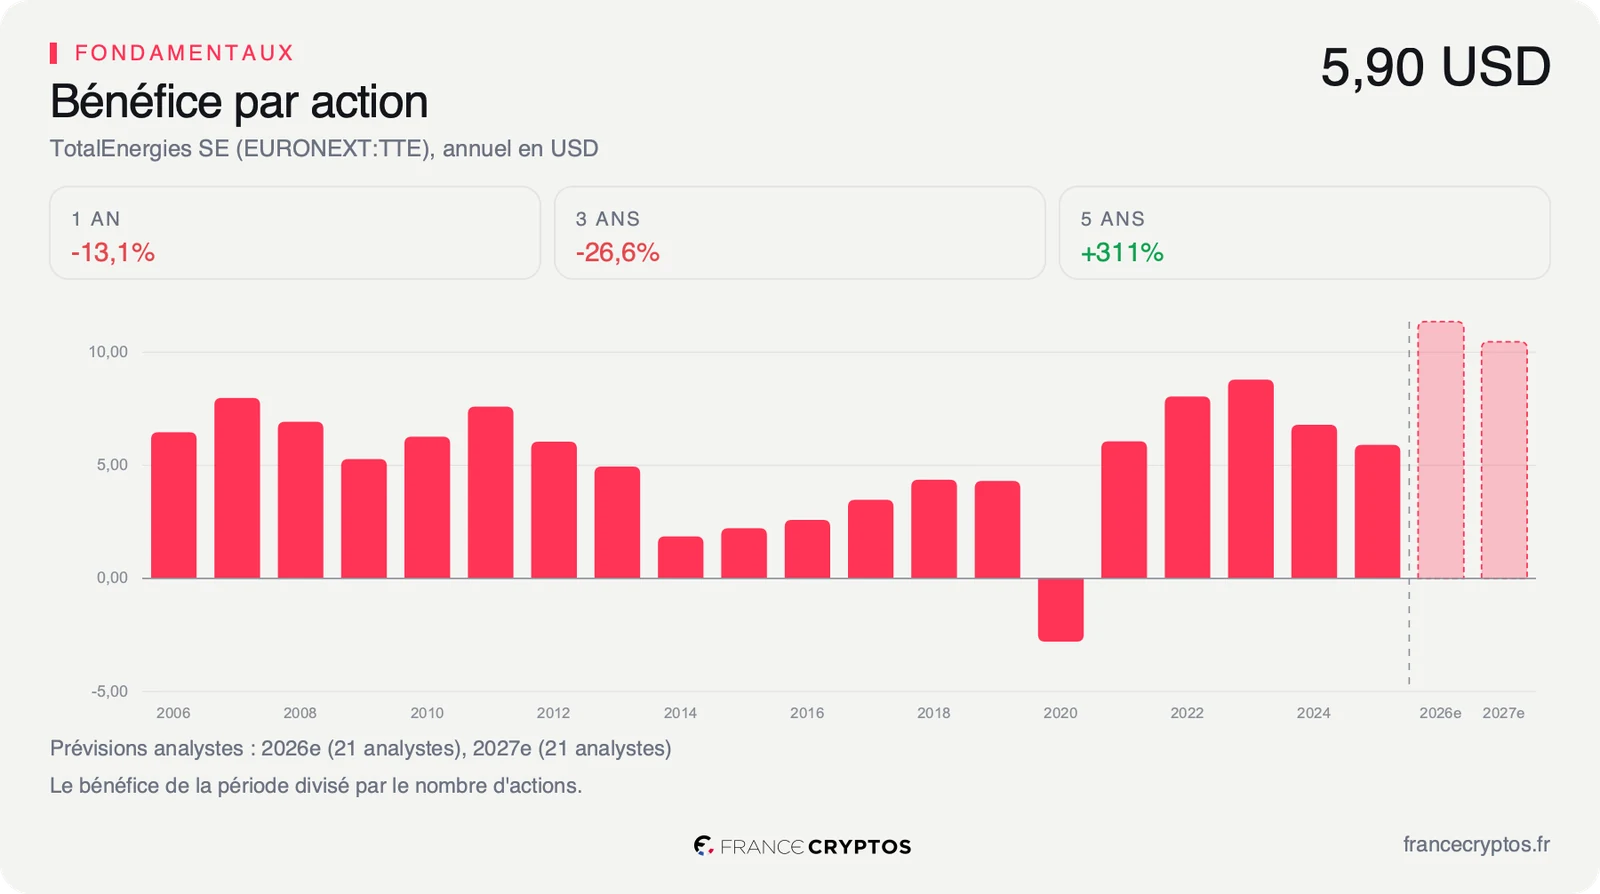
Le prix de l'action, de son côté, ne suppose aucune croissance. En remontant du cours vers la trésorerie nécessaire pour le justifier, le marché intègre une baisse du free cash flow d'environ 1% par an pendant dix ans. Le bénéfice par action a pourtant progressé de 15,38% par an sur les cinq dernières années. Les investisseurs paient donc TotalEnergies comme une entreprise dont les flux vont s'éroder, pas comme une entreprise qui les fera grandir. Cette prudence a une raison simple : les bénéfices d'un pétrolier suivent le prix du baril, qui peut redescendre aussi vite qu'il est monté, et la transition vers d'autres énergies pèse sur la durée de vie de ses gisements.
C'est ce qui explique un multiple bas. Le titre se paie 7,83 fois les bénéfices attendus, contre 12,16 fois pour la médiane du sous-secteur : environ un tiers de moins que le pétrolier intégré médian. Le détail des flux, des multiples et des comparables reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
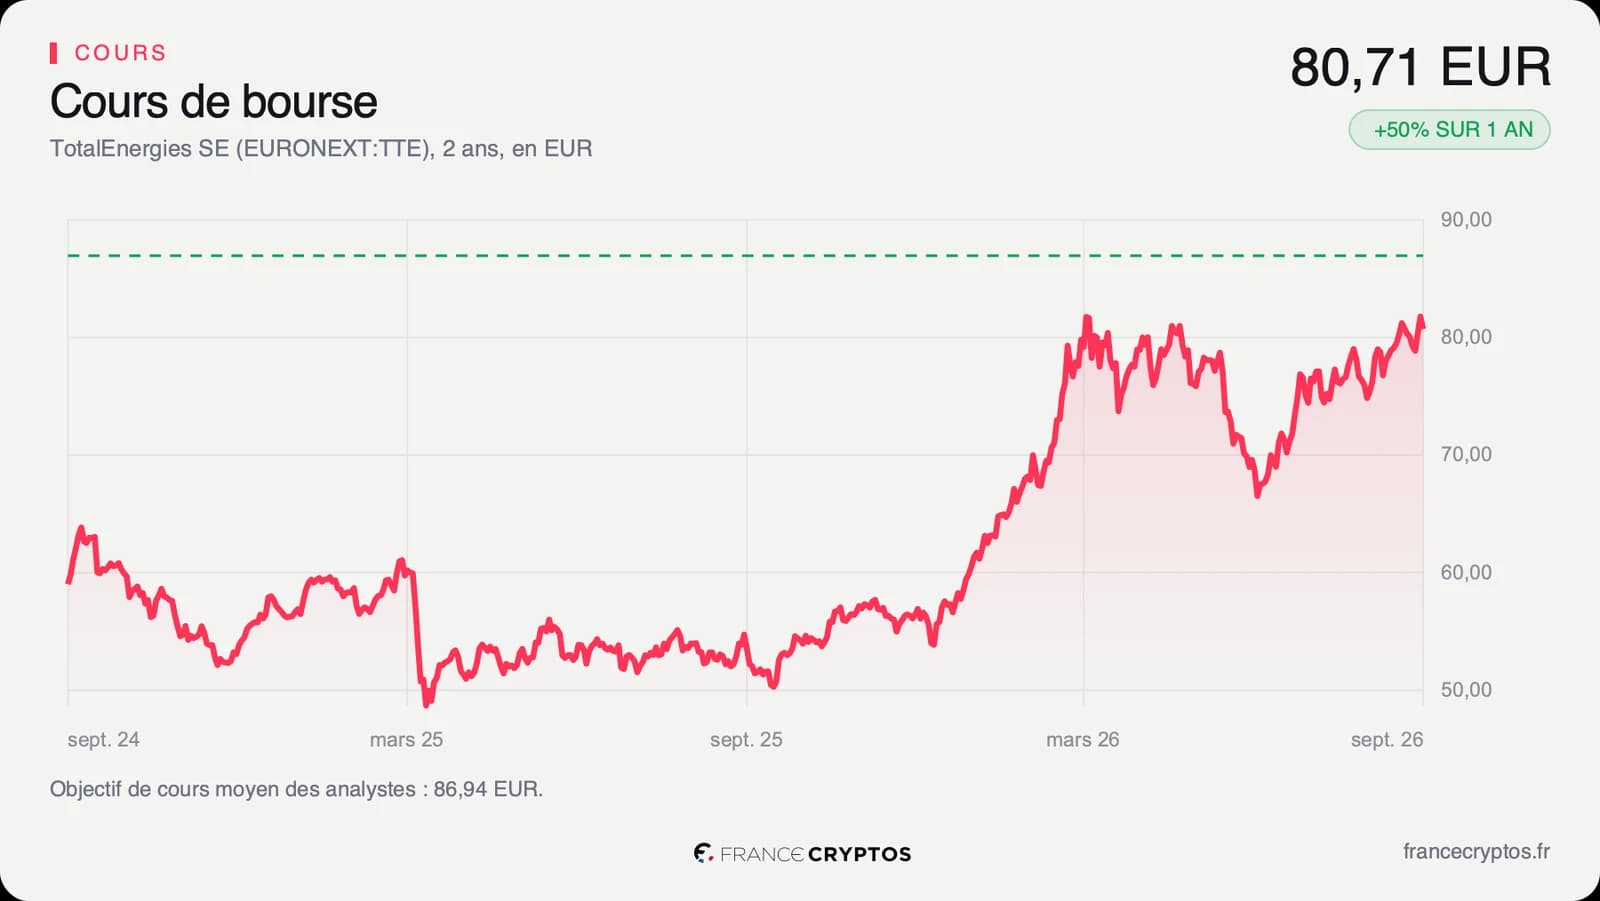
L'action s'échangeait à 80,71 euros ce lundi 28 septembre vers midi à Paris, à 0,77% seulement de son plus haut annuel de 81,34 euros. Elle évolue à 98% de sa fourchette sur un an, entre 49,24 et 81,34 euros. En douze mois, le titre a gagné 50,12%, contre 37,37% pour la médiane du sous-secteur.
Cette hausse précède l'annonce. Elle suit la remontée des prix du pétrole et du gaz, qui a fait doubler le bénéfice net du deuxième trimestre, à 5 438 M USD contre 2 687 M USD un an plus tôt. Une partie de la générosité annoncée était donc déjà attendue par le marché. L'annonce de ce lundi confirme ce que le cours anticipait, plus qu'elle ne le surprend.
Le consensus reste favorable, sans unanimité. Sur les 14 analystes qui suivent la valeur, 10 sont positifs, 4 neutres et aucun négatif. Leur objectif moyen, converti en euros, s'établit à environ 87 euros, soit un potentiel d'environ 8%. La plus récente note publiée va dans l'autre sens : JP Morgan a ramené sa recommandation à neutre le 23 septembre.
Les analystes ont relevé leurs attentes pour l'exercice en cours : l'estimation de bénéfice par action pour 2026 a gagné 4,30% en un mois, à 11,35 dollars. Mais ils voient ce bénéfice redescendre ensuite. C'est la vraie divergence du dossier : le groupe promet un dividende qui monte chaque année, quand le consensus attend un bénéfice qui baisse dès l'an prochain.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue le 29 octobre, une date encore estimée. L'indicateur à surveiller est le free cash flow du trimestre, rapporté au rythme de distribution annoncé.
Le scénario favorable tient aux prévisions pour 2026. Le consensus attend 20 283 M USD de trésorerie disponible sur l'exercice, assez pour payer environ 10 milliards de rachats et un dividende qui pèse environ 8,6 milliards de dollars par an sans toucher à la dette.
Le scénario défavorable commence en 2027. Les analystes attendent un bénéfice par action en recul de 7,86% et une trésorerie disponible ramenée à 18 673 M USD. Le moindre repli des prix de l'énergie ferait passer les distributions au-dessus des flux, et le dividende promis en hausse se financerait alors par le bilan. Le bilan le permet un temps, puisque la dette nette reste modérée, mais une promesse de dividende tenue par l'endettement ne se prolonge pas indéfiniment.
Tant que la trésorerie disponible reste au-dessus d'environ 19 milliards de dollars par an, dividende et rachats se paient sans s'endetter, et le multiple de 7,83 fois reste un constat de prudence. Si elle retombe vers les 10 348 M USD de 2025, la promesse d'un dividende en hausse de plus de 5% par an deviendra la principale question posée au dossier.
Les données, en clair
- Rachats d'actions : l'achat par l'entreprise de ses propres actions, qui réduit leur nombre et augmente la part de chaque actionnaire restant. TotalEnergies : 2,5 milliards de dollars au quatrième trimestre 2026, contre 1,5 milliard par trimestre auparavant, selon Seeking Alpha.
- Free cash flow : l'argent qui reste à l'entreprise une fois ses dépenses courantes et ses investissements payés. TotalEnergies : 16 254 M USD sur douze mois, 10 348 M USD sur l'exercice 2025 ; le consensus attend 20 283 M USD en 2026 et 18 673 M USD en 2027.
- Rendement du free cash flow : la trésorerie disponible rapportée à la valeur en Bourse. TotalEnergies : 7,99%, contre 9,03% pour la médiane de son sous-secteur Integrated Oil and Gas, soit 26 sociétés.
- Rendement du dividende : le dividende annuel rapporté au cours. TotalEnergies : 4,21%, soit 0,85 euro par trimestre, contre 3,68% pour cette médiane.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible. TotalEnergies : environ -1% par an sur dix ans, au cours du 28 septembre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. TotalEnergies : 7,83 fois, contre 12,16 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes, exprimée en dollars par la source et convertie en euros au cours du jour. TotalEnergies : 86,94 euros pour 14 analystes.