
TotalEnergies (TTE) s'engage à baisser le gazole de 8 à 12 centimes par litre dans ses stations à partir du 1er novembre, grâce au carburant que l'État cède sur ses réserves stratégiques. Mais l'action, à 1,84% de son plus haut annuel, dépend d'abord des comptes du 29 octobre.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Marge de distribution, prime de risque réglementaire |
Ce que TotalEnergies a promis à la pompe
Patrick Pouyanné, le directeur général de TotalEnergies, s'est engagé le 12 octobre à baisser le prix du gazole de 8 à 12 centimes par litre pour les particuliers, rapporte l'AFP. Le gazole non routier, utilisé par les engins agricoles et de chantier, doit baisser de 20 centimes. La remise court du 1er novembre au 31 janvier dans les stations du groupe.
Pour le grand public, TotalEnergies, ce sont les stations-service à son nom sur les routes françaises. Le groupe vit aussi de la production de pétrole et de gaz, du gaz naturel liquéfié transporté par méthanier et de la vente d'électricité.
Le gazole moins cher vient de l'État, qui cède aux distributeurs à prix coûtant 10 millions de barils puisés dans ses réserves stratégiques pendant 3 mois. Ce volume national se répartit entre tous les distributeurs et ne dit donc pas ce que TotalEnergies vendra. Le déstockage s'inscrit dans un accord du G7 qui mobilise 100 millions de barils de produits pétroliers.
Le gouvernement de Sébastien Lecornu avance une baisse de 12 à 18 centimes pour les automobilistes, alors que le patron du groupe évoque plutôt une dizaine de centimes dans son réseau, selon l'AFP. La source n'explique pas cet écart entre l'estimation nationale et celle de TotalEnergies. Le groupe maintient par ailleurs le prix maximal de 2,25 euros le litre qu'il applique dans ses stations.
Ce geste prolonge un débat ouvert à la fin de l'été. Le 29 août, Patrick Pouyanné conditionnait déjà le maintien de ce plafond à l'absence de taxation des superprofits.
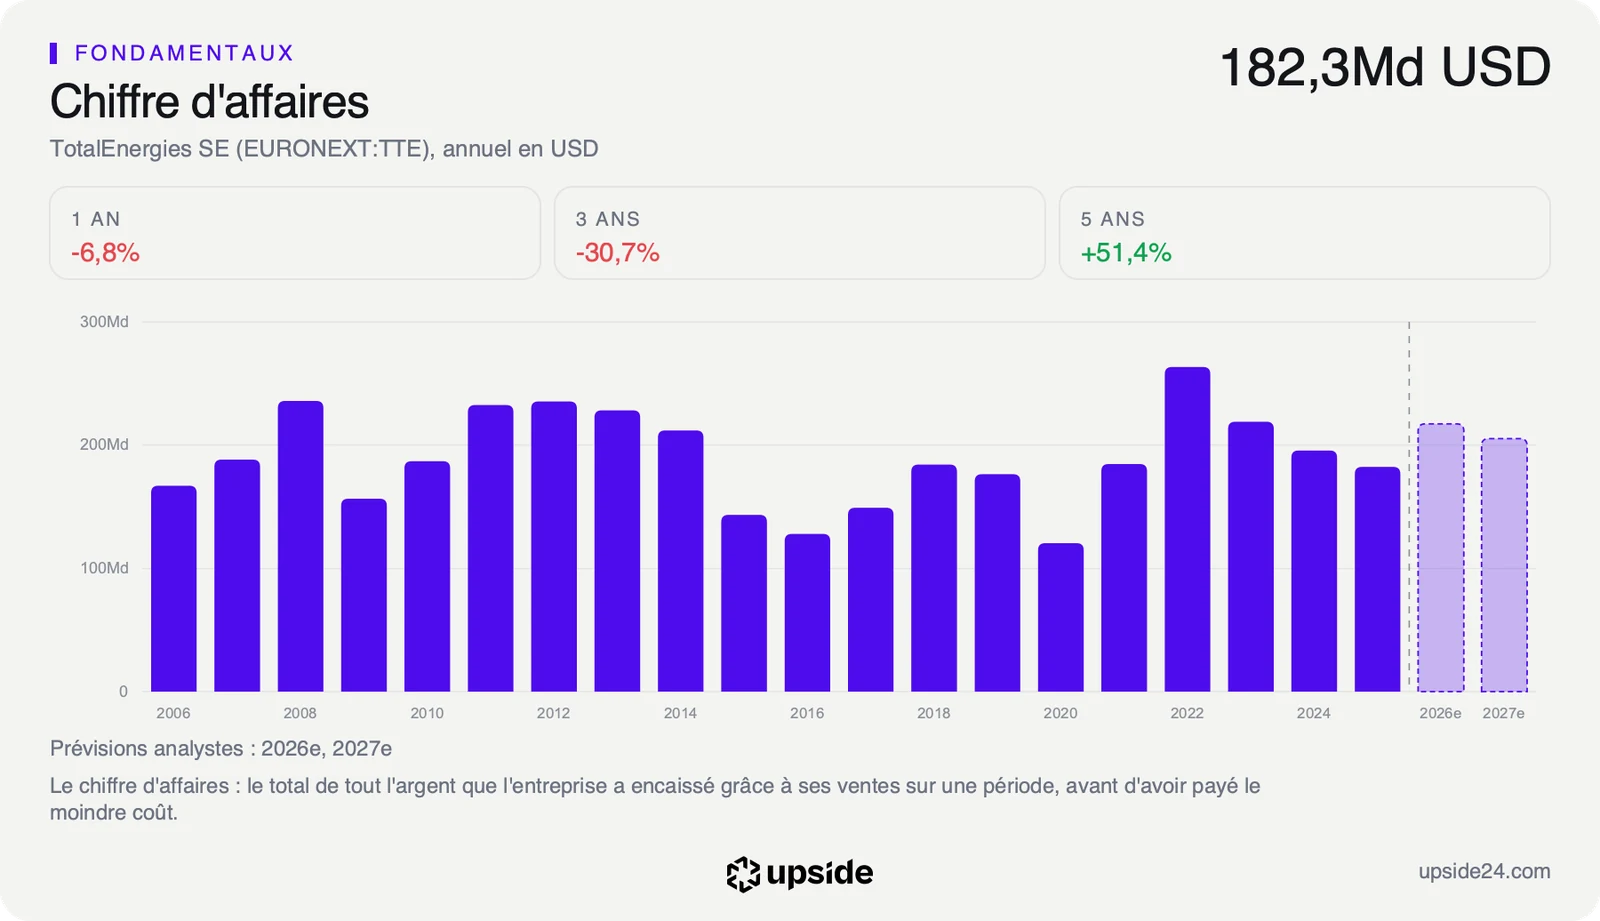
La société n'a publié ni le coût de l'opération ni les volumes vendus dans ses stations. Faute de ces chiffres, la remise ne peut pas être rapportée à ses comptes. Elle porte sur 3 mois d'activité d'un groupe qui a réalisé 192,3 milliards de dollars de chiffre d'affaires sur les 12 derniers mois.
Ce que le prix incorpore déjà
La mesure passe par une seule ligne des comptes, la marge de distribution des stations-service. Le gazole vendu moins cher a aussi été acheté moins cher, puisqu'il provient de réserves cédées à prix coûtant. Le distributeur garde donc en principe le même gain en centimes sur chaque litre, car son prix d'achat baisse autant que son prix de vente.
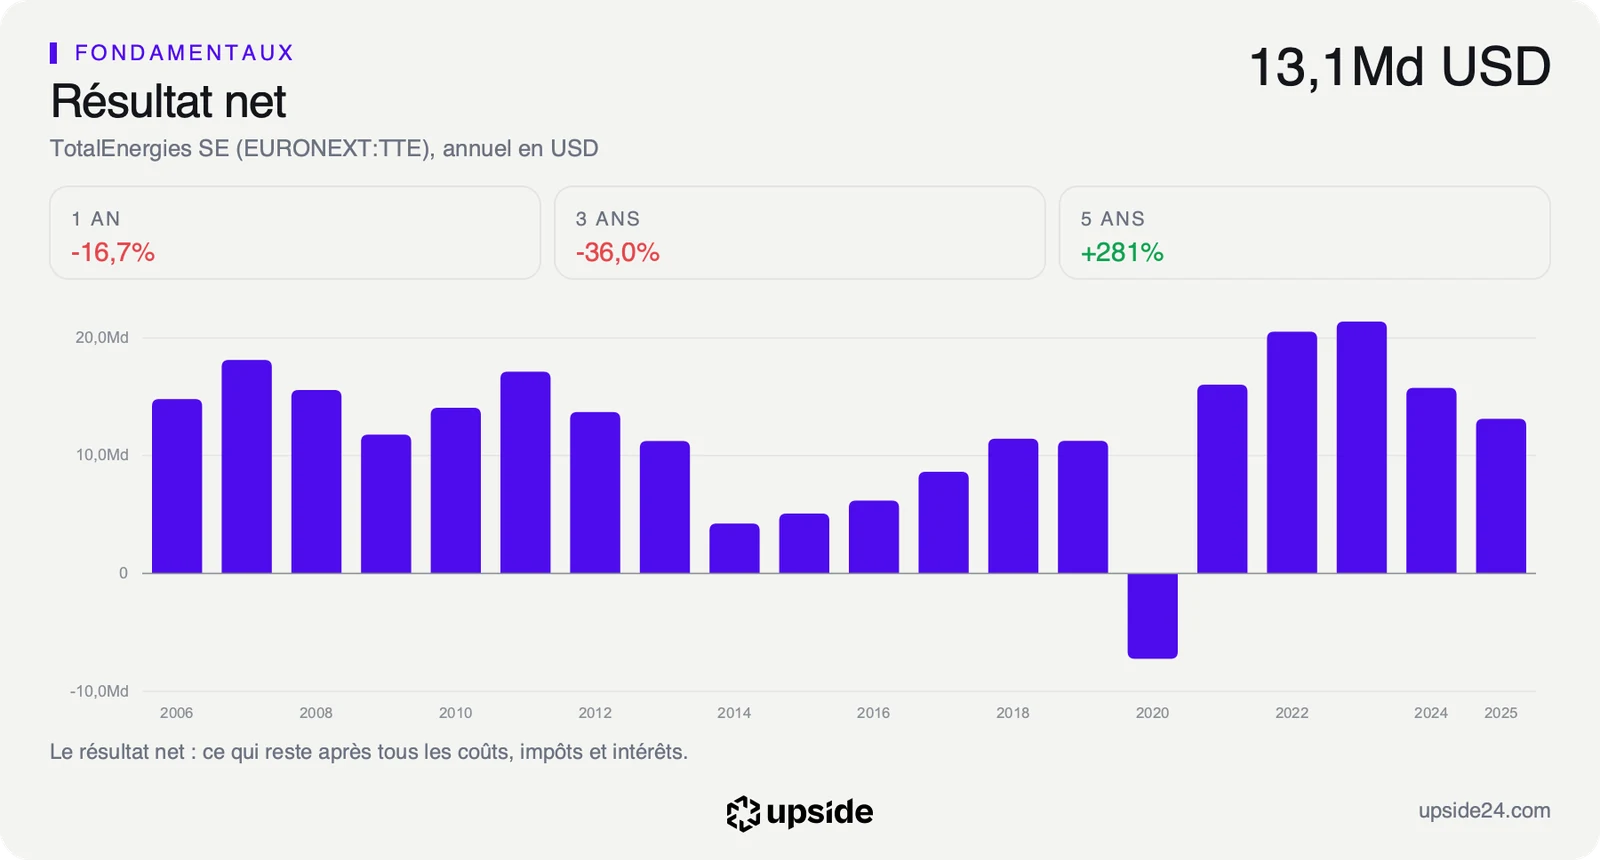
La marge nette, la part du chiffre d'affaires qui reste en bénéfice une fois tout payé, atteint 9,08% sur les 12 derniers mois. La médiane des 29 pétroliers intégrés de son sous-secteur, soit le groupe du milieu de ce classement, se situe à 7,81%. C'est dans cette marge que la remise devra tenir à partir de novembre.
Le groupe a dégagé un bénéfice à chacun de ses 5 derniers exercices, y compris quand son chiffre d'affaires a reculé après le pic de 2022. Présent du puits jusqu'à la pompe, il dispose d'activités qui ne réagissent pas toutes de la même façon au prix du baril. Une remise de 3 mois sur le gazole se fond dans cet ensemble.
La dette nette, une fois la trésorerie déduite, pèse 0,89 fois l'excédent brut d'exploitation, le bénéfice avant amortissements et intérêts. Moins d'une année de ce bénéfice suffirait donc à la rembourser, contre 1,05 année pour la médiane du sous-secteur. Le bilan peut absorber une remise de quelques mois sans que le groupe ait besoin de s'endetter.
Au prix du 14 octobre, le cours suppose que le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés, baisse d'environ 1,4% par an pendant 10 ans. Fin août, le prix supposait une baisse d'environ 1,9% par an. L'hypothèse s'est adoucie en 6 semaines, mais elle reste celle d'un déclin.
La remise à la pompe agit sur un autre levier, la prime de risque réglementaire, la décote que les investisseurs appliquent quand l'État peut peser sur les prix. Chaque engagement sur les prix de détail rappelle que le groupe vend en France un produit dont le prix devient un sujet politique. La note de TotalEnergies et son prix face à son sous-secteur montrent comment le marché intègre ce risque aujourd'hui.
Ce que le marché en fait déjà
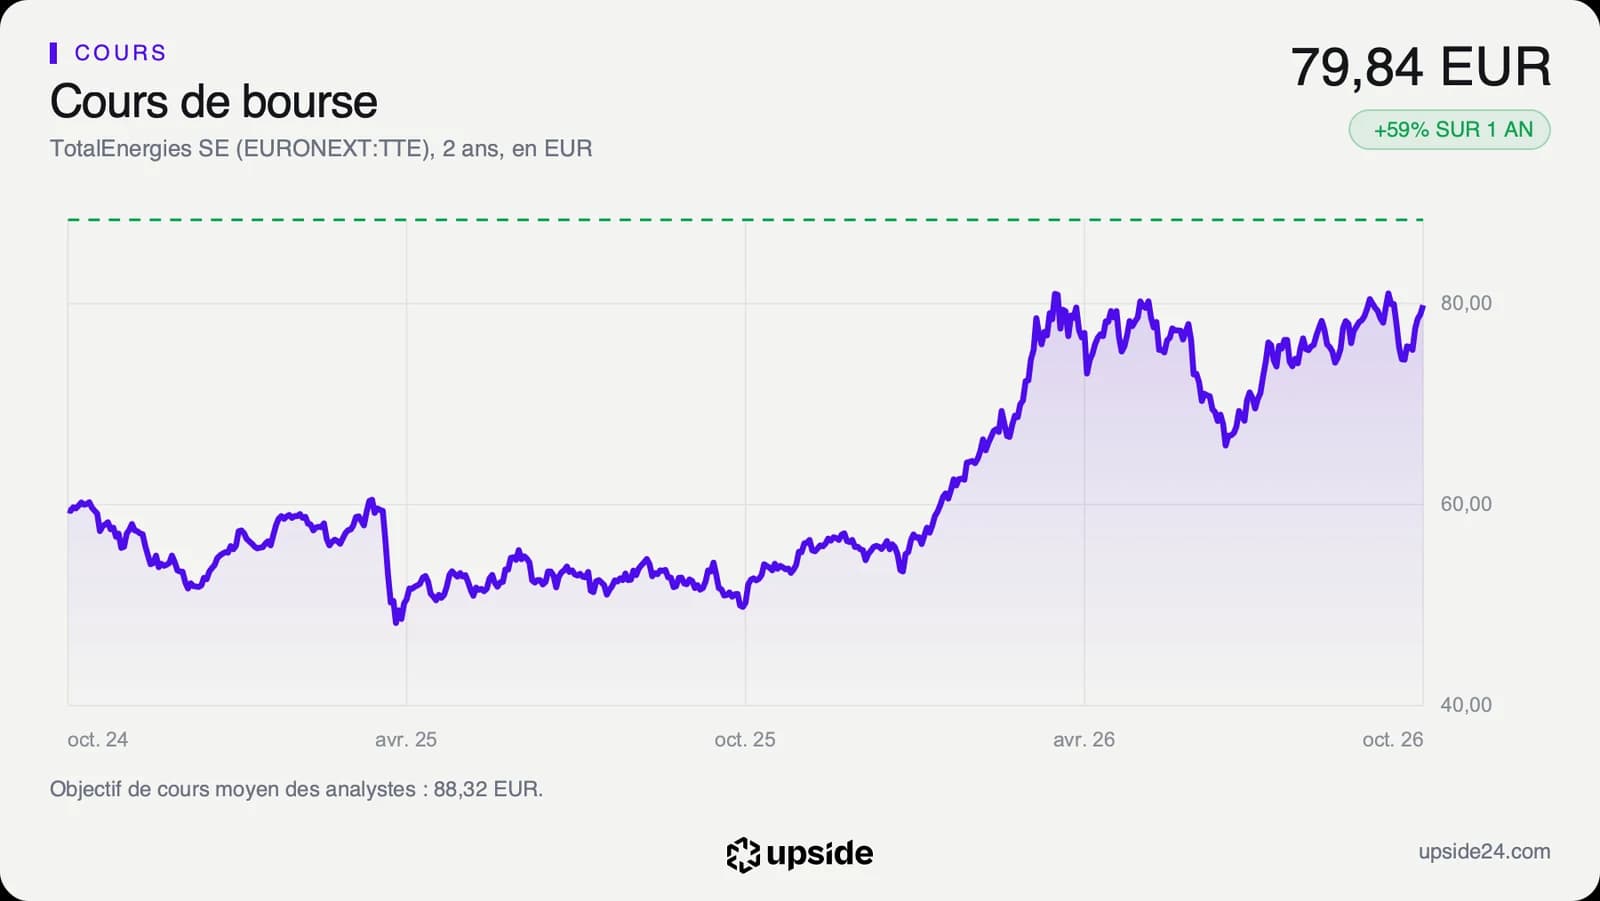
L'action TotalEnergies cotait 79,84 euros ce mercredi 14 octobre vers 9h30 à Paris, à 1,84% de son plus haut annuel de 81,34 euros. Elle a gagné 58,89% en un an, depuis une clôture à 50,25 euros le 14 octobre 2025. Le titre a pris 0,57% le jour de l'annonce sur le gazole, puis 1,15% le lendemain, dans le prolongement de la hausse sur un an.
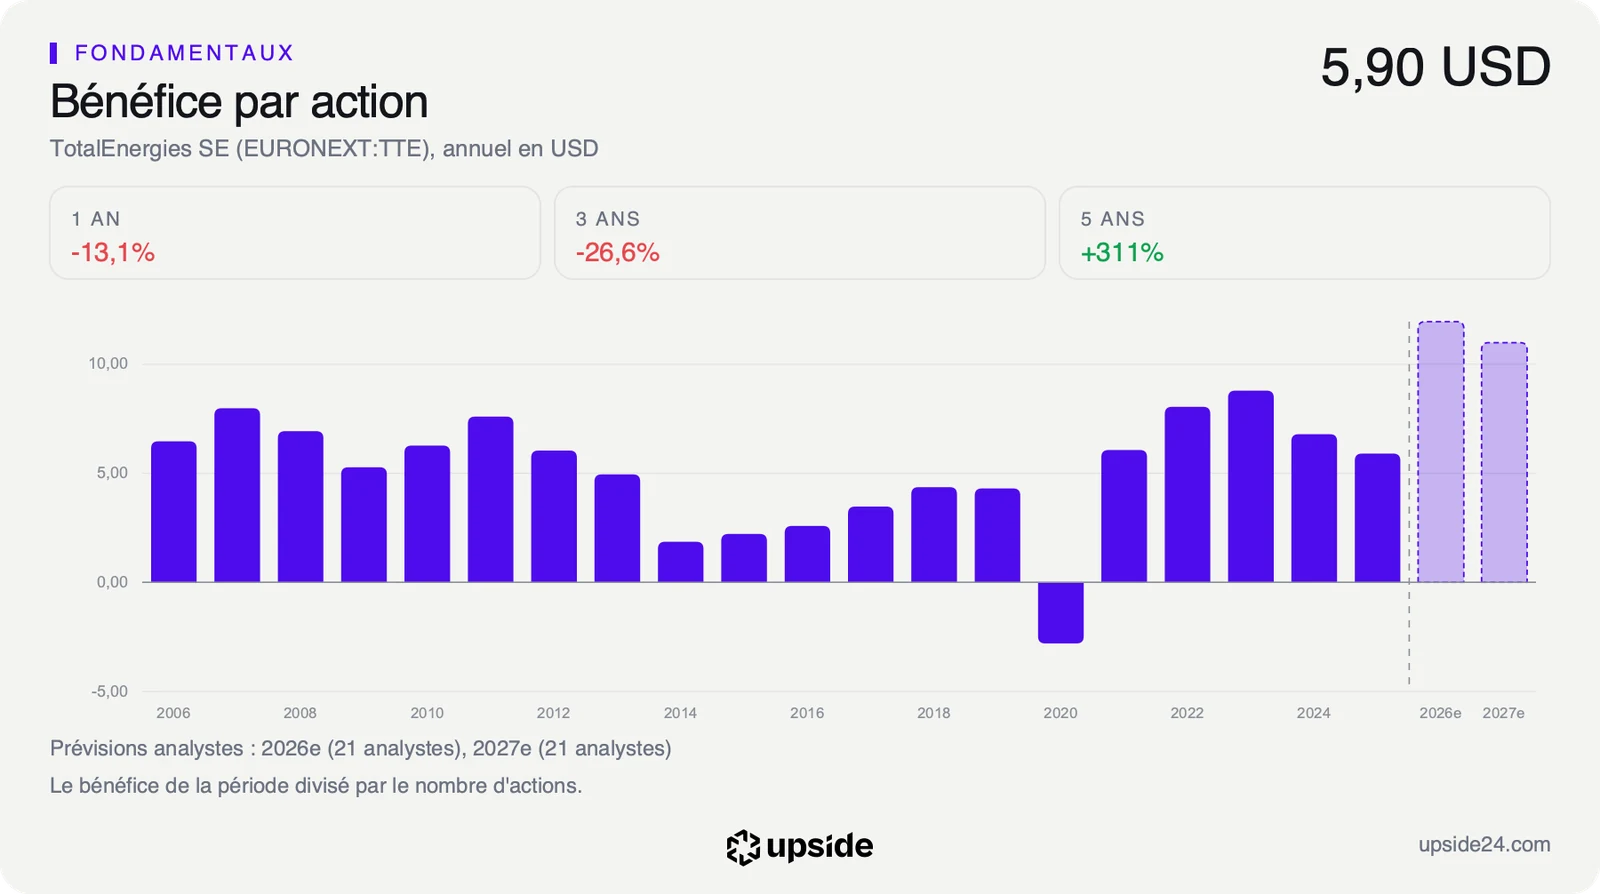
Les bénéfices attendus portent le cours, et les analystes ont relevé leur estimation de bénéfice par action pour 2026 à près de 12 dollars. La hausse atteint 8,08% en 30 jours et 8,51% sur 90 jours. Le marché suit ces chiffres bien plus que les annonces sur le prix à la pompe.
Le cours évolue 10,33% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ 10 mois de Bourse. Cette moyenne monte elle-même depuis 3 mois et la tendance de fond reste donc haussière, sans excès. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 59,79, sous le seuil de surchauffe de 70.
Sur les 22 analystes qui suivent la valeur, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen, publié en dollars et converti en euros, ressort à environ 88 euros, soit un potentiel d'environ 11% sur le cours du jour.
Le PER rapporte le cours au bénéfice annuel et dit combien d'années de bénéfice coûte une action. Il atteint 11,27 fois les bénéfices publiés, contre 14,25 pour la médiane du sous-secteur et 10,91 fin août. Sur les bénéfices attendus pour 2026, plus élevés, il tombe à 7,13 fois, contre 12,54 pour cette même médiane.
Le PER publié se situe pourtant dans les 10% les plus élevés de ses 5 dernières années. L'action reste moins chère que son sous-secteur, mais elle n'a presque jamais coûté aussi cher par rapport à ses propres bénéfices.
Le point de bascule
Le prochain rendez-vous tombe le 29 octobre, avec les comptes du troisième trimestre. L'indicateur à surveiller est le bénéfice par action du trimestre, que les analystes attendent autour de 3,5 dollars. La remise sur le gazole ne pèsera que sur les trimestres suivants, puisqu'elle court de novembre à janvier. Le 29 octobre dira donc d'abord si les bénéfices sont assez solides pour absorber la remise.
Tant que le bénéfice trimestriel tient autour de 3,5 dollars par action et que la marge nette reste au-dessus des 7,81% de la médiane du sous-secteur, la baisse du gazole reste un geste commercial que le groupe absorbe. Le relèvement des bénéfices attendus pour 2026 reste alors justifié, et le PER de 7,13 fois sur ces bénéfices reste sous celui de son sous-secteur.
Si le trimestre ressortait sous le bas de la fourchette des analystes, autour de 3,1 dollars, la hausse de 58,89% en un an reposerait sur des bénéfices plus fragiles. Les engagements sur le prix à la pompe deviendraient alors un coût de plus, au moment où les analystes voient déjà le bénéfice par action reculer d'environ 8% en 2027.