
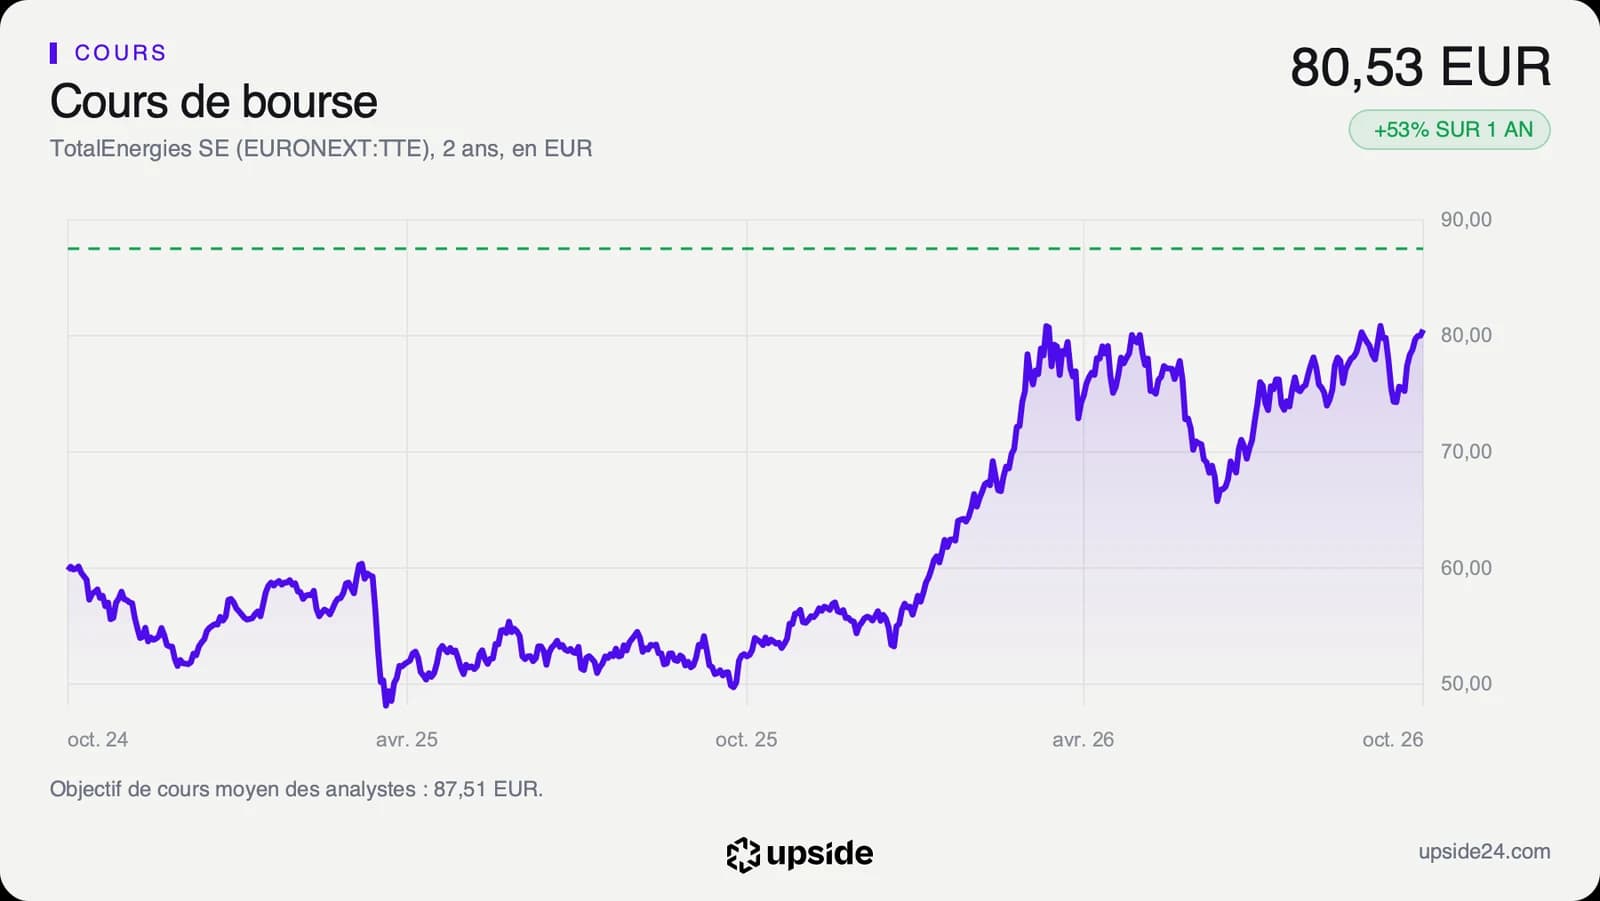
TotalEnergies (TTE), le pétrolier français, a touché 81,63 euros lundi avant de clôturer à 80,53 euros, sous la résistance de 81,05 euros pointée par une note d'analyse technique. Mais son prix suppose toujours une trésorerie disponible en recul.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Au-dessus de 81 euros le matin, en dessous le soir
Une note d'analyse technique de Zonebourse, publiée lundi 19 octobre à 8h29, signale que l'action TotalEnergies approche une résistance à 81,05 euros. En analyse technique, une résistance est un prix où les vendeurs ont déjà repris la main par le passé, ce qui peut freiner la hausse à court terme. La note s'appuie sur le seul graphique du cours, et le groupe n'a rien publié ce jour-là.
Le titre a ouvert à 81,26 euros et a touché 81,63 euros, son plus haut niveau en séance depuis un an, avant de refluer. Il a clôturé à 80,53 euros, en repli de 0,22% sur la clôture de vendredi, et repasse ainsi sous la résistance.
TotalEnergies, c'est le nom affiché sur les stations-service où l'on fait le plein. En amont de la pompe, le groupe extrait le pétrole et le gaz, les raffine et produit aussi de l'électricité.
Les 81,05 euros correspondent à la plus haute clôture de l'année, atteinte le 24 septembre. Le titre s'était déjà arrêté à 81,02 euros le 30 mars, puis avait touché 81,35 euros en séance le 15 octobre sans tenir ce niveau à la clôture. Après le sommet de mars, le cours était retombé à 65,92 euros le 1er juillet. Après celui de septembre, il avait reculé jusqu'à 74,46 euros le 2 octobre.
Ce plafond arrive au terme d'une hausse de 44,86% depuis le 1er janvier, de 55,59 euros au 31 décembre à 80,53 euros lundi. Le groupe a aussi annoncé le 15 octobre des marges de raffinage en forte hausse au troisième trimestre, ce qui a soutenu le titre à l'approche de ses comptes. Ces indicateurs ne donnaient ni le bénéfice ni le chiffre d'affaires, attendus avec les comptes complets.
Cher face à son passé, bon marché face aux concurrents
Une résistance décrit l'équilibre entre acheteurs et vendeurs à un prix donné. Ce prix se juge en le rapportant à deux repères tirés des comptes, les bénéfices du groupe et la trésorerie qu'il dégage chaque année. Eux seuls disent si les 81 euros sont un prix élevé pour l'entreprise.
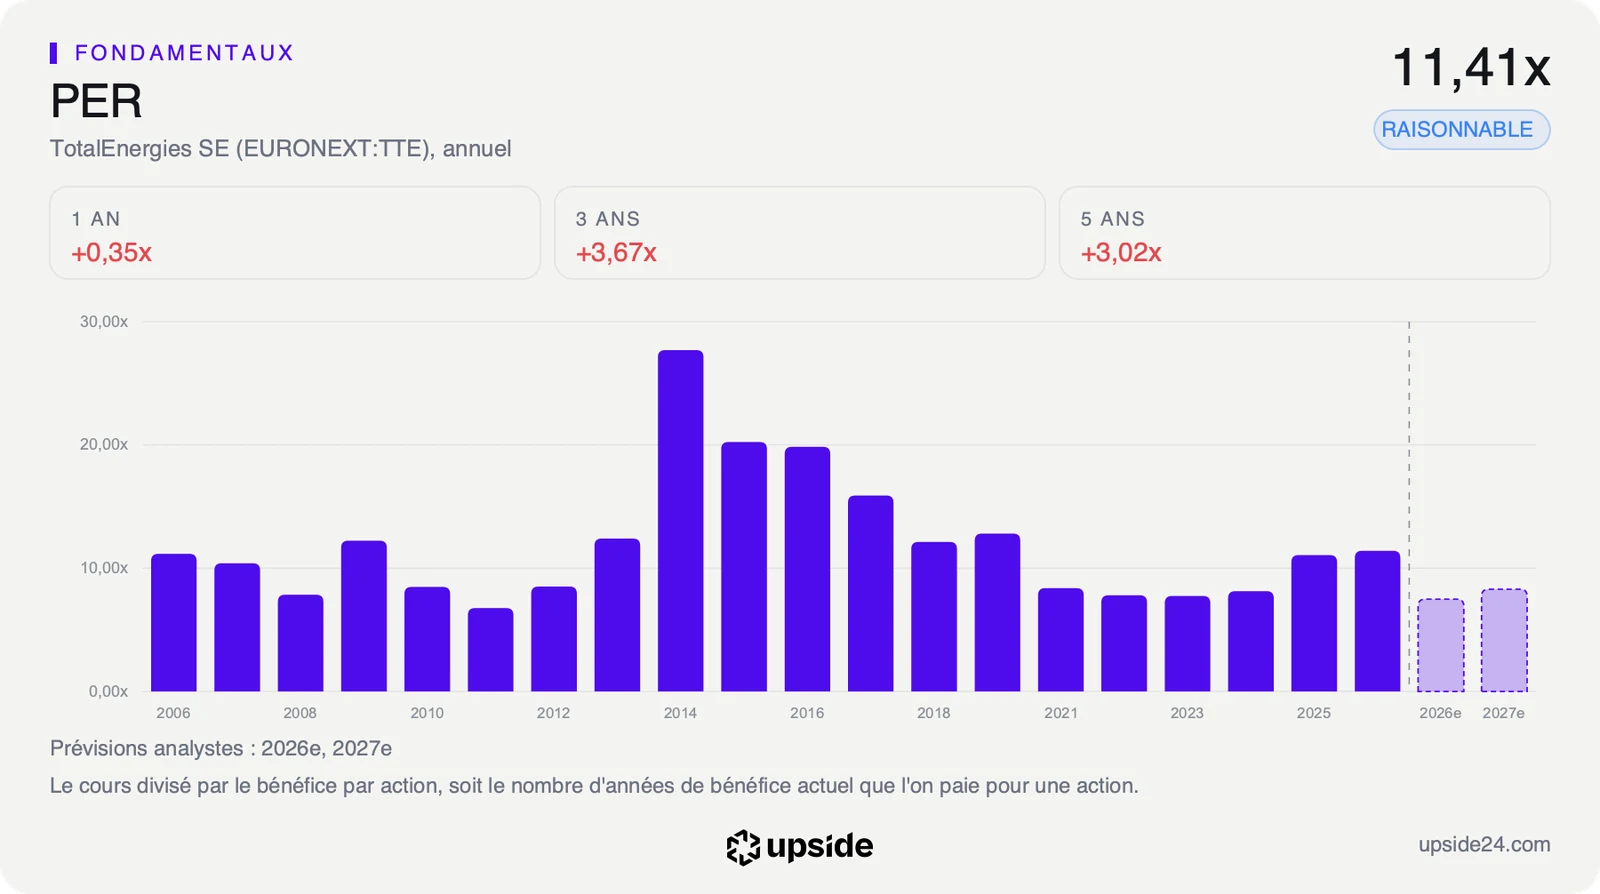
Le PER, le prix de l'action divisé par son bénéfice par action, ressort à 11,41 fois les bénéfices des douze derniers mois. La médiane des 29 sociétés pétrolières et gazières intégrées de son sous-secteur se situe à 14,71 fois. TotalEnergies coûte donc moins cher que la plupart de ses concurrents sur ses résultats passés. Les pétroliers se paient d'ordinaire peu cher en Bourse, parce que leurs bénéfices suivent le prix du baril et peuvent fondre en une seule année de prix bas.
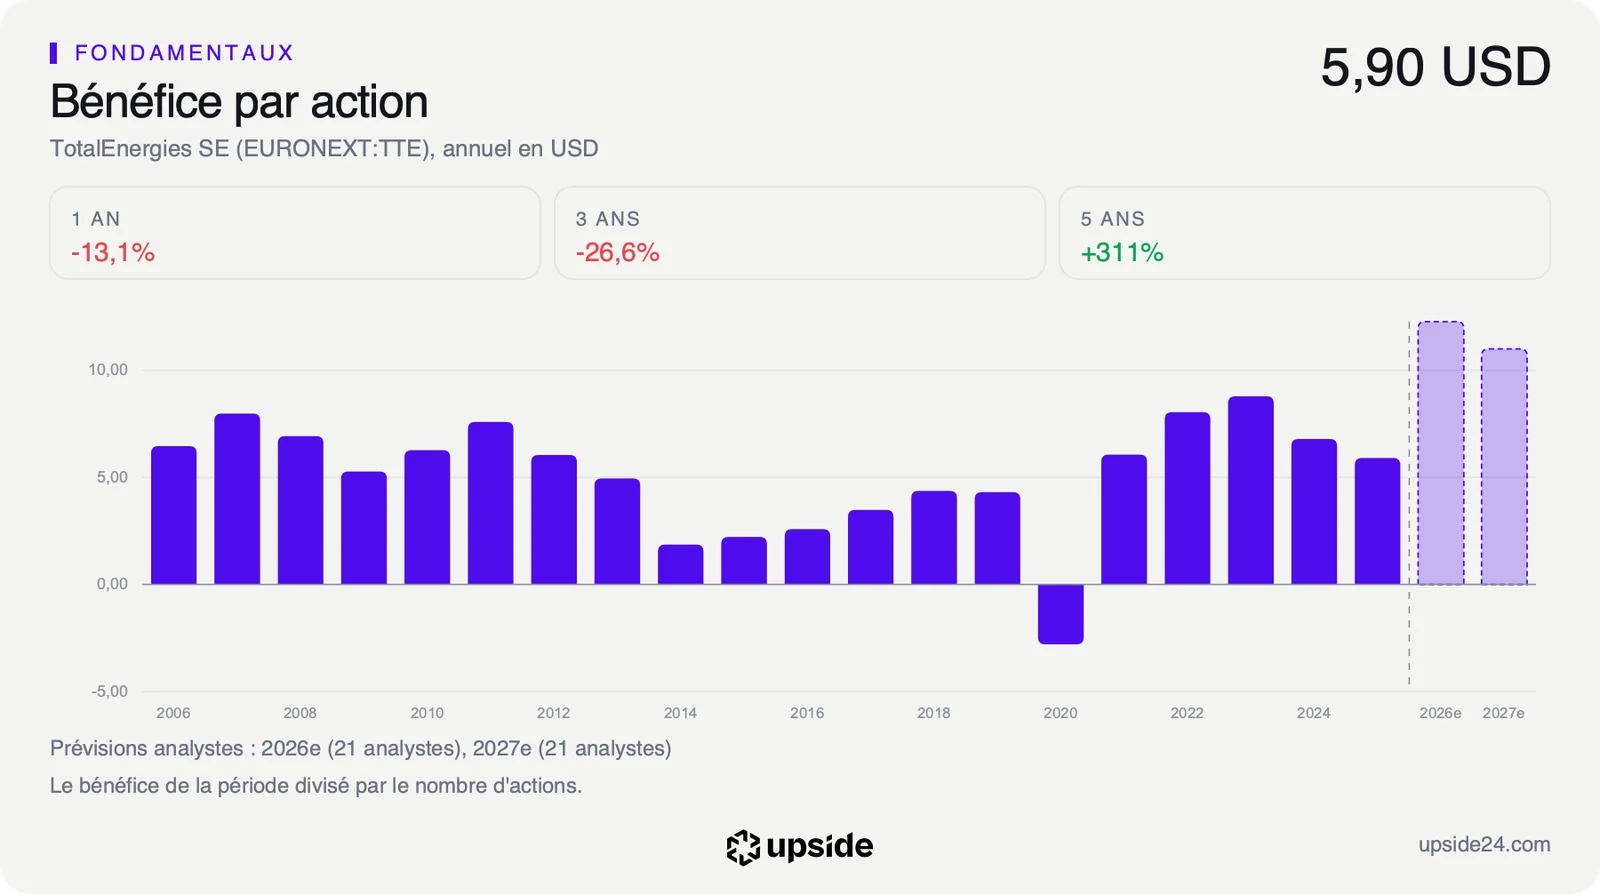
Face à sa propre histoire, ce même multiple dépasse pourtant 96,61% de ses niveaux des cinq dernières années, c'est-à-dire que l'action a rarement coûté aussi cher par rapport à ses bénéfices déjà publiés. Le cours a monté plus vite que ces bénéfices, alors que les analystes relevaient ceux qu'ils attendent pour 2026.
Sur les bénéfices attendus pour cette année, le titre ne vaut que 7,01 fois, contre 12,18 pour la médiane du sous-secteur, soit un peu plus de la moitié du prix payé pour un concurrent moyen. L'écart vient de la forte hausse des bénéfices attendue cette année, portée par le pétrole et le raffinage.
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, donne la lecture la plus nette. Le calcul part du cours et remonte à la croissance de cette trésorerie qu'un acheteur retient sans le dire. Au cours actuel, le prix suppose qu'elle recule d'environ 1,2% par an pendant dix ans.
Le marché paie donc TotalEnergies comme un groupe dont les marges actuelles vont s'éroder, et non comme un groupe qui les gardera. Ce recul régulier revient à parier que le niveau actuel du pétrole et du raffinage ne tiendra pas.
Un multiple élevé face au passé et bas face aux concurrents décrit un titre qui a déjà rattrapé une partie de son retard. Sur cette échelle aussi, le titre se rapproche de ses sommets. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et dette.
Un titre qui monte, des analystes qui voient peu d'écart
L'action TotalEnergies a clôturé à 80,53 euros lundi 19 octobre à Paris. Elle évolue 10,72% au-dessus de sa moyenne des 200 dernières séances, à 72,73 euros, soit le cours moyen des quelque dix derniers mois de Bourse. Sur un an, elle a gagné 52,78%, de 52,71 euros le 17 octobre 2025 à son niveau actuel.
Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 62,68. Il reste sous le seuil de 70 au-delà duquel un titre est jugé acheté trop vite. Lundi, 1,10 euro a séparé le plus haut de la clôture, signe que des vendeurs restent présents au-dessus de 81 euros.
Sur les 22 analystes qui publient un objectif de cours, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 98 dollars selon le consensus, soit environ 88 euros. Les objectifs individuels vont d'environ 83 à 111 dollars, et l'écart moyen avec le cours se limite à environ 9%. Plus le cours s'approche de cet objectif, plus la hausse restante se réduit pour qui se fie au consensus.
Le groupe verse un dividende qui rapporte 4,28% par an au cours actuel, contre 3,75% pour la médiane du sous-secteur. Le dernier acompte de 0,90 euro par action a été payé le 2 octobre, et ce versement trimestriel s'ajoute à la hausse du cours pour l'actionnaire. La trésorerie disponible des douze derniers mois couvre près de deux fois les dividendes versés.
Le cours et les comptes envoient ici des signaux opposés. La note technique voit un plafond à court terme, tandis que les multiples restent ceux d'un groupe dont le marché attend un recul des bénéfices. La note regarde les prochaines semaines, quand les objectifs des analystes portent en général sur douze mois.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 29 octobre 2026. Pour ce trimestre, les 6 analystes qui chiffrent le bénéfice par action l'attendent entre 3,48 et 4,23 dollars, avec une moyenne de 3,85 dollars. Ces comptes diront si les marges de raffinage annoncées le 15 octobre se retrouvent dans le résultat. La direction peut aussi éclairer le début du quatrième trimestre, ce qui pèsera sur les estimations de l'an prochain.
Tant que le bénéfice du trimestre se situe au-dessus de la moyenne de 3,85 dollars, les comptes accompagnent le niveau atteint par le cours. Le multiple de 7,01 fois les bénéfices attendus reste alors celui d'un groupe payé moins cher que ses concurrents. Un passage durable au-dessus des 81,05 euros aurait une base dans les résultats.
Si le bénéfice tombe vers le bas de la fourchette, à 3,48 dollars, le trimestre anticiperait le recul attendu pour l'an prochain. Le consensus voit déjà le bénéfice par action revenir à environ 11 dollars en 2027, en baisse d'environ 10% sur 2026. Un cours aussi éloigné de sa moyenne des 200 séances aurait alors peu de marge pour absorber la déception.