
TotalEnergies (TTE), le pétrolier français, a finalisé mardi 27 octobre la vente de sa part dans les licences pétrolières de la coentreprise nigériane Renaissance, pour 800 millions de dollars. Le groupe garde le gaz de ces champs, qui alimente l'usine d'exportation de Nigeria LNG, deux jours avant de publier ses comptes du troisième trimestre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Bilan, Structure de financement |
TotalEnergies vend le pétrole nigérian et garde le gaz
TotalEnergies, c'est le nom affiché sur les stations-service où les automobilistes font le plein. En amont de la pompe, le groupe extrait le pétrole et le gaz, les raffine en carburants et produit aussi de l'électricité.
L'acheteur est Vaaris, une société nigériane créée pour l'opération. TotalEnergies détenait 10% de 15 licences surtout pétrolières de la coentreprise Renaissance, l'ancienne SPDC longtemps exploitée par Shell. Il n'en était pas l'opérateur et ne pilotait donc pas les champs. Shell avait lui-même vendu sa part en 2025, l'opération qui a donné naissance à Renaissance.
Ces licences ont produit environ 16 000 barils équivalent pétrole par jour en 2025 pour la part du groupe. Le baril équivalent pétrole est une unité qui additionne le pétrole et le gaz extraits. Ces volumes représentent environ 8,5% des 188 000 barils que TotalEnergies produit au Nigeria. Ils pèsent moins de 1% de la production du groupe, qui se situait entre 2,45 et 2,50 millions de barils par jour au troisième trimestre.
Le groupe garde en revanche tous ses droits économiques sur trois licences gazières de la coentreprise, appelées OML 23, OML 28 et OML 77. Elles fournissent la moitié du gaz de Nigeria LNG, l'usine qui transforme le gaz nigérian en liquide pour l'exporter par bateau. Le 23 septembre, TotalEnergies avait aussi lancé le développement du champ gazier d'Ima, destiné lui aussi à cette usine. Le groupe vend donc le pétrole et conserve le gaz.
L'accord avait été signé le 14 janvier 2026. Une première vente de cette même part, à Chappal Energies pour 860 millions de dollars, avait été annulée en 2025 par le régulateur pétrolier nigérian. L'acheteur n'avait pas réuni les fonds. Le prix finalement obtenu est donc inférieur de 60 millions de dollars au premier accord.
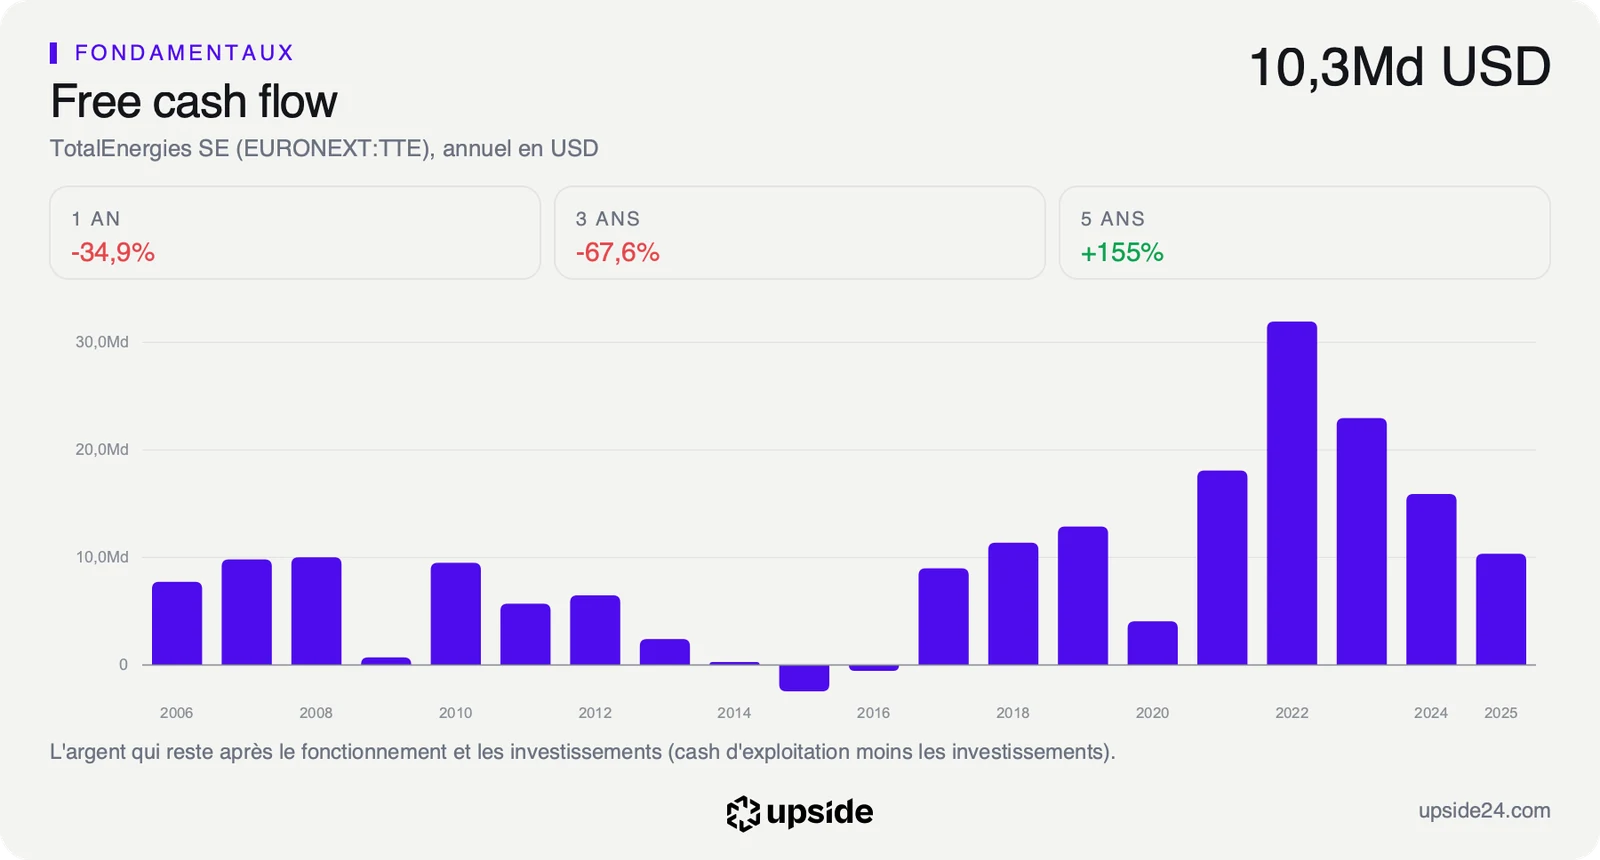
Les 800 millions de dollars représentent environ 5% de la trésorerie disponible que le groupe a dégagée sur les douze derniers mois, 16,25 milliards de dollars. Sur l'ensemble de 2025, cette trésorerie s'était établie à 10,35 milliards de dollars, en recul depuis son sommet de 2022.
Un bilan qui absorbe la vente sans effort
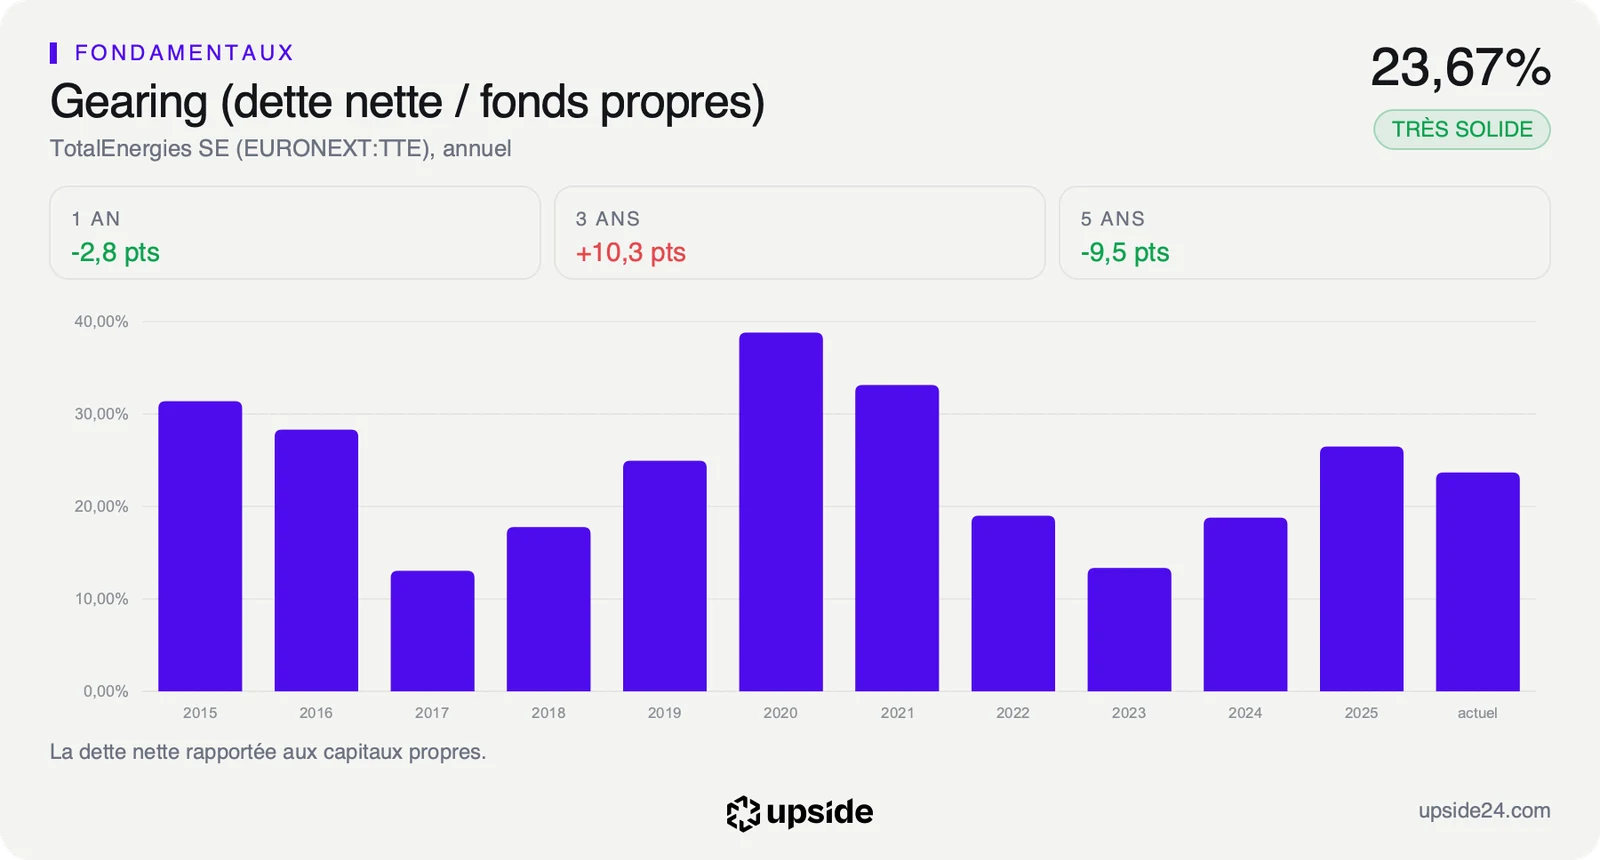
Une cession agit d'abord sur le bilan, la photographie de ce que le groupe possède et de ce qu'il doit. Le produit de la vente vient réduire la dette nette, la dette une fois déduite la trésorerie en caisse. Chez TotalEnergies, elle s'élève à 30,96 milliards de dollars. Les 800 millions en retirent environ 2,6%.
L'EBITDA mesure ce que l'activité dégage chaque année avant les amortissements et les intérêts. Rapportée à l'EBITDA, la dette nette passe d'environ 0,76 fois à environ 0,74 fois. Il faudrait donc moins d'un an de ce résultat pour rembourser toute la dette nette du groupe.
La trésorerie couvre déjà 50,58% de la dette brute, qui atteint 62,64 milliards de dollars. Le résultat d'exploitation couvre 6,84 fois les intérêts payés sur cette dette. La dette nette représente 23,67% des capitaux propres, l'argent apporté par les actionnaires et les bénéfices conservés. Le groupe n'avait donc pas besoin de cette vente pour tenir son bilan.
Le ROIC, le bénéfice d'exploitation rapporté à tout l'argent investi dans l'activité, ressort à 10,35% sur les douze derniers mois. La médiane des 29 pétroliers et gaziers intégrés comparables se situe à 10,05%. La médiane est la valeur du milieu, celle qui laisse autant de sociétés au-dessus qu'en dessous.
Le PER, le prix de l'action divisé par son bénéfice par action, ressort à 7,08 fois les bénéfices attendus, contre 12,21 pour la médiane du même groupe de comparables. Un acheteur paie un peu plus de la moitié du prix demandé pour un concurrent moyen, pour une rentabilité équivalente.
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, donne la lecture la plus nette. Le calcul part du cours de Bourse et en déduit l'évolution de cette trésorerie que le prix payé suppose. Au cours du 27 octobre, le prix suppose qu'elle recule d'environ 0,8% par an pendant dix ans.
Le marché paie donc TotalEnergies comme un groupe dont l'argent disponible va s'éroder. Face à cette hypothèse, une vente de 800 millions de dollars reste un détail comptable. Elle illustre surtout un choix de portefeuille, céder un pétrole qui pèse peu et garder le gaz. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et dette.
Un titre tout près de son plus haut avant ses comptes
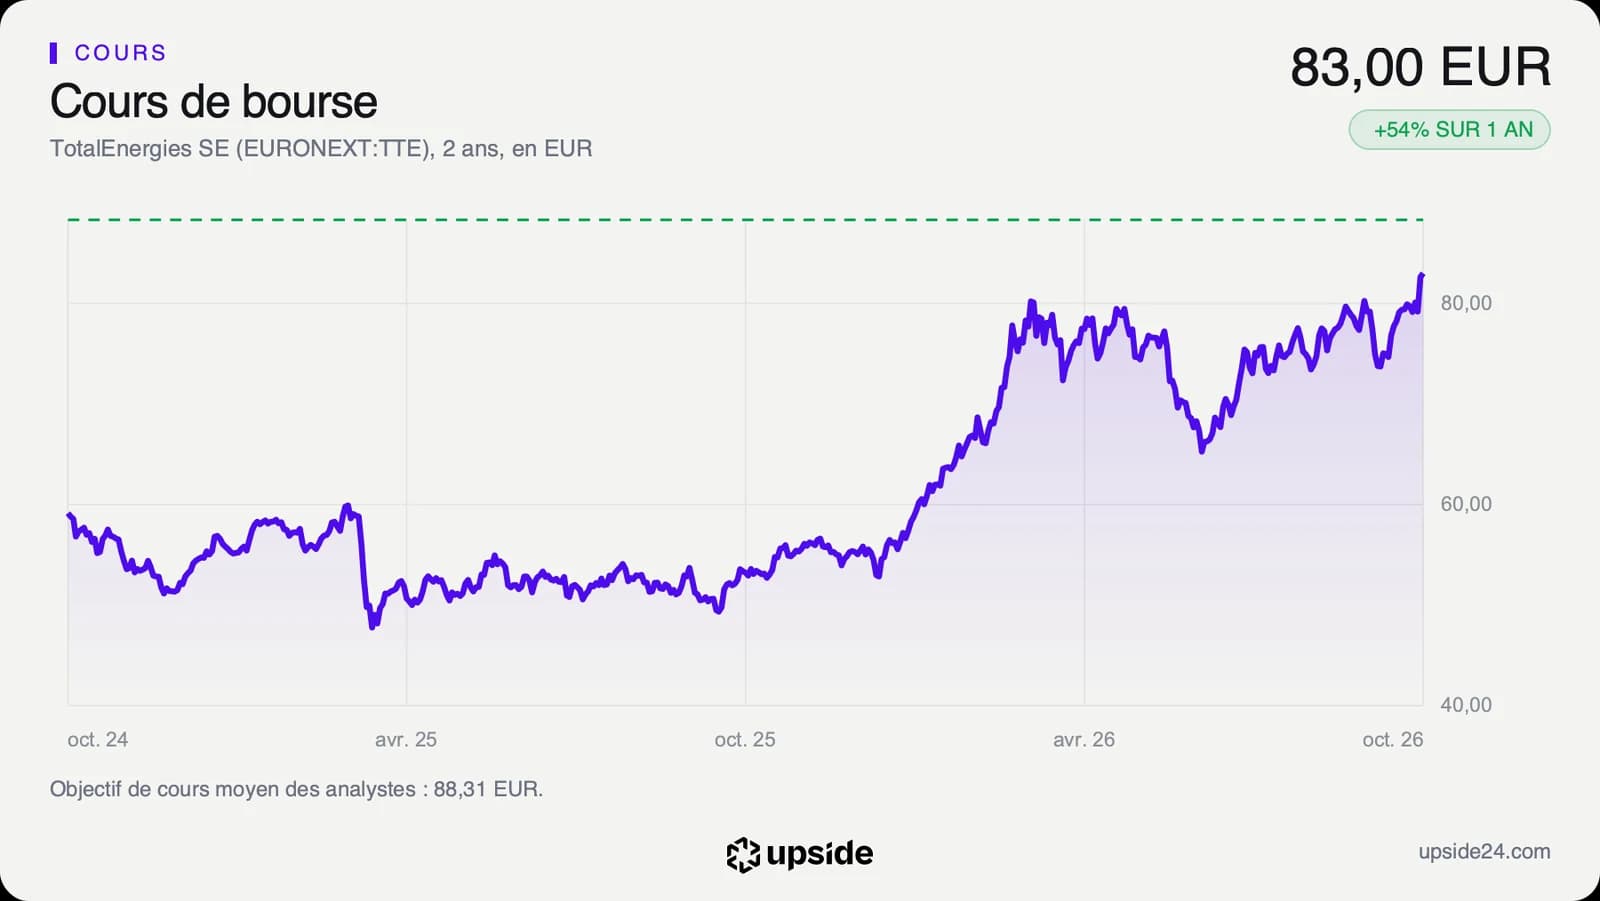
L'action TotalEnergies a clôturé à 83,00 euros mardi 27 octobre à Paris, en recul de 1,00% sur la séance. La veille, elle avait touché 83,90 euros en séance, son plus haut niveau depuis un an. Sur un an, elle a gagné 54,36%, depuis 53,77 euros le 27 octobre 2025.
Le cours évolue 12,89% au-dessus de sa moyenne des 200 dernières séances, qui s'établit à 73,52 euros. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 68,87. Il approche le seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
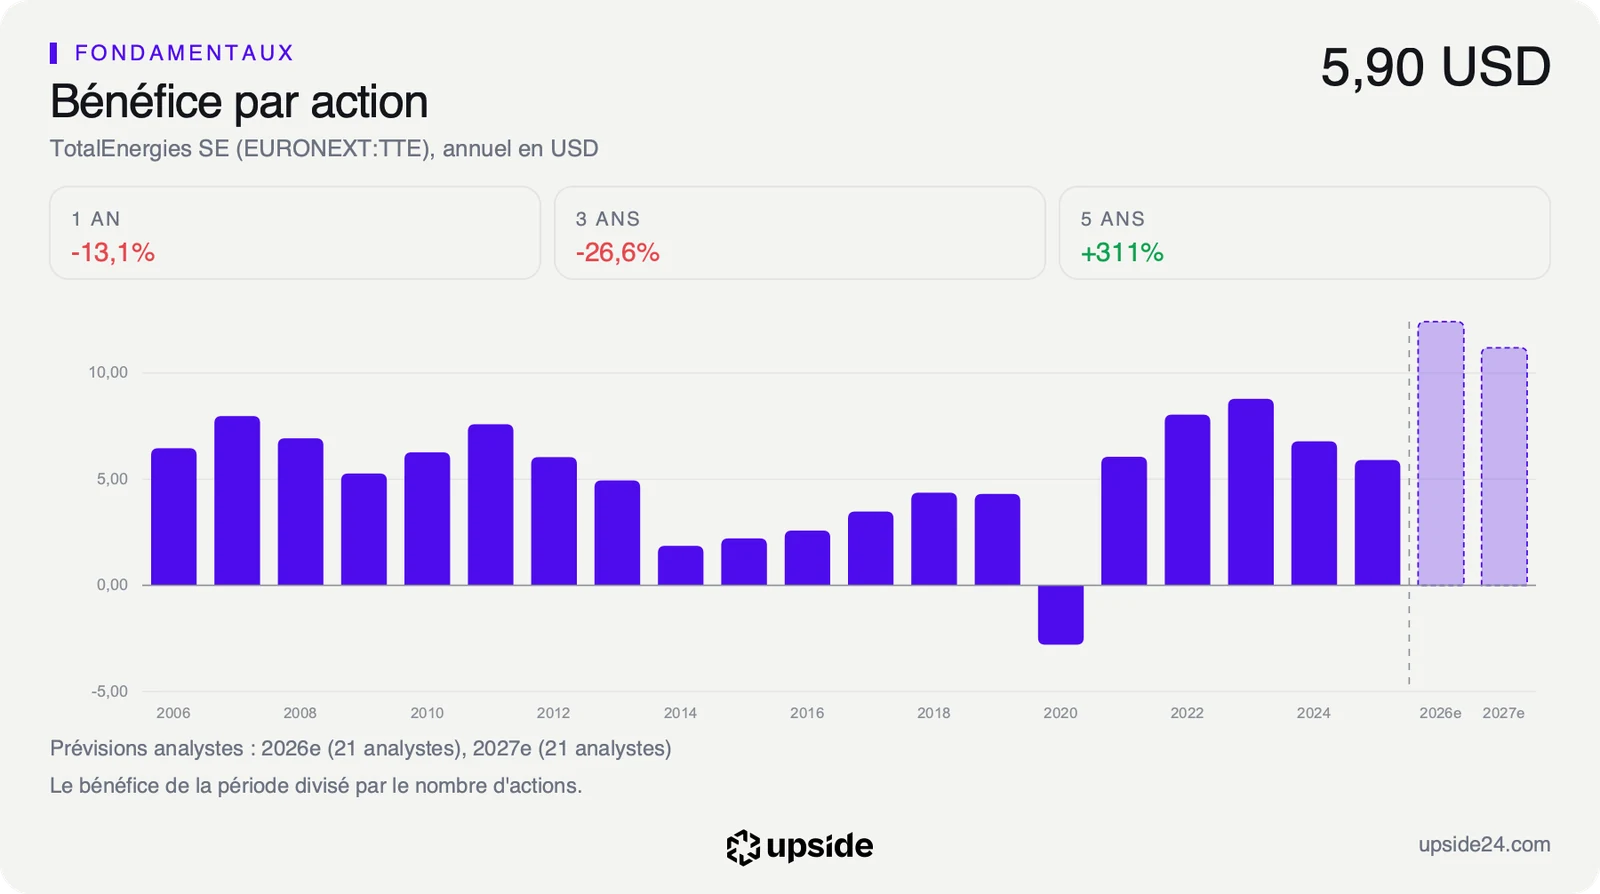
Les analystes ont relevé de 10,38% en trente jours le bénéfice par action qu'ils attendent pour 2026, à 12,42 dollars. La hausse du titre suit les marges de raffinage plus que la vente nigériane, signée dès janvier et donc déjà connue.
Sur les 22 analystes qui publient un objectif de cours, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 99 dollars, soit environ 88 euros. Il ne dépasse le cours que d'environ 6%. JP Morgan a abaissé son opinion à neutre le 23 septembre.
Le dividende rapporte 4,16% par an au cours actuel, contre 3,50% pour la médiane des pétroliers comparables. La trésorerie disponible de 16,25 milliards de dollars sur douze mois couvre près de deux fois les 8,43 milliards de dividendes versés.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le jeudi 29 octobre 2026. Les 7 analystes qui chiffrent le trimestre attendent un bénéfice par action de 3,97 dollars en moyenne, entre 3,48 et 4,23 dollars. La vente nigériane a été bouclée après la fin du trimestre. Elle ne pèsera sur la dette nette qu'à partir des comptes du quatrième trimestre.
Tant que les bénéfices publiés restent au-dessus de la moyenne attendue de 3,97 dollars, un multiple de 7,08 fois continue de payer des marges plus courtes que celles que le groupe dégage. La vente du pétrole nigérian renforce alors un bilan qui finance déjà le dividende. L'hypothèse d'une trésorerie en recul deviendrait plus difficile à tenir.
Si le bénéfice tombe vers le bas de la fourchette, à 3,48 dollars, le marché lira un pic de marges déjà passé. La moyenne des analystes voit le bénéfice par action revenir à environ 11 dollars en 2027, en baisse d'environ 10% sur 2026. Avec un cours 12,89% au-dessus de sa moyenne des 200 séances, les 800 millions de dollars encaissés au Nigeria pèseraient peu face à la déception.