
TotalEnergies (TTE), le pétrolier français, a gagné 4,34% vendredi, le jour où son concurrent Eni annonçait un bénéfice trimestriel plus que doublé grâce à ses marges de raffinage. Mais à 7,09 fois ses bénéfices attendus, le prix de TotalEnergies suppose déjà que ces marges ne dureront pas.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Attentes |
Eni montre ce que valent des marges de raffinage record
TotalEnergies, c'est le nom affiché sur les stations-service où les automobilistes font le plein. En amont de la pompe, le groupe extrait le pétrole et le gaz, les raffine en carburants et produit aussi de l'électricité.
Le groupe italien a publié vendredi 23 octobre ses comptes du troisième trimestre. Son bénéfice net ajusté a plus que doublé sur un an, à 2,8 milliards d'euros, porté par la flambée des marges de raffinage liée aux tensions autour de l'Iran et du détroit d'Ormuz. Eni a aussi relevé son programme de rachats d'actions pour 2026 à 3,8 milliards d'euros. Il y ajoute un dividende exceptionnel de 0,46 euro par action.
Les marges de TotalEnergies sont connues depuis le 15 octobre. Son indicateur de marge de raffinage en Europe a atteint 33,2 dollars par baril au troisième trimestre, contre 8,4 dollars un an plus tôt. Le groupe annonçait aussi que l'argent dégagé par le raffinage et la chimie progresserait de l'ordre de 2 milliards de dollars par rapport au deuxième trimestre. Cette publication ne donnait ni le bénéfice ni le chiffre d'affaires. Les comptes d'Eni sont le premier résultat complet d'un grand pétrolier européen sur ce trimestre.
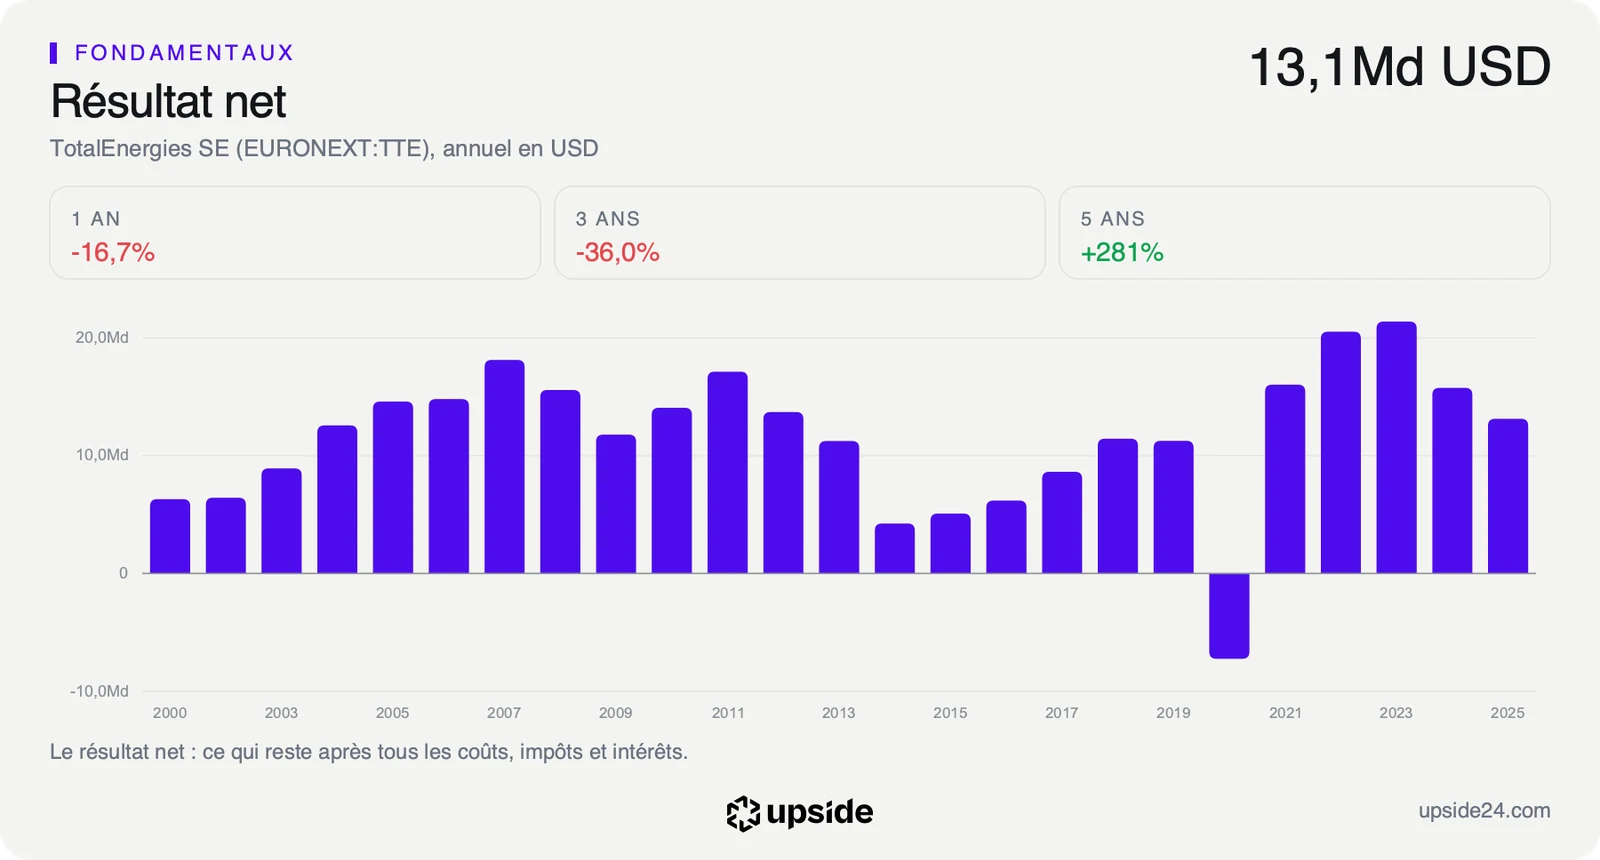
Le bénéfice trimestriel d'Eni, 2,8 milliards d'euros, représente environ 3,1 milliards de dollars. C'est à peu près un trimestre moyen de TotalEnergies en 2025, année où le groupe français a dégagé 13,13 milliards de dollars de bénéfice net, soit environ 3,3 milliards par trimestre. Le compte de résultat d'un concurrent de cette taille donne une mesure concrète de ce que le raffinage peut rapporter.
Le titre a clôturé vendredi à 83,45 euros, contre 79,98 euros la veille. Le compte X FlasheurInvest a présenté dimanche les comptes d'Eni comme un avant-goût de ceux de TotalEnergies, attendus le 29 octobre. Le groupe français ne s'est pas exprimé depuis.
Un prix qui traite ces marges comme un pic
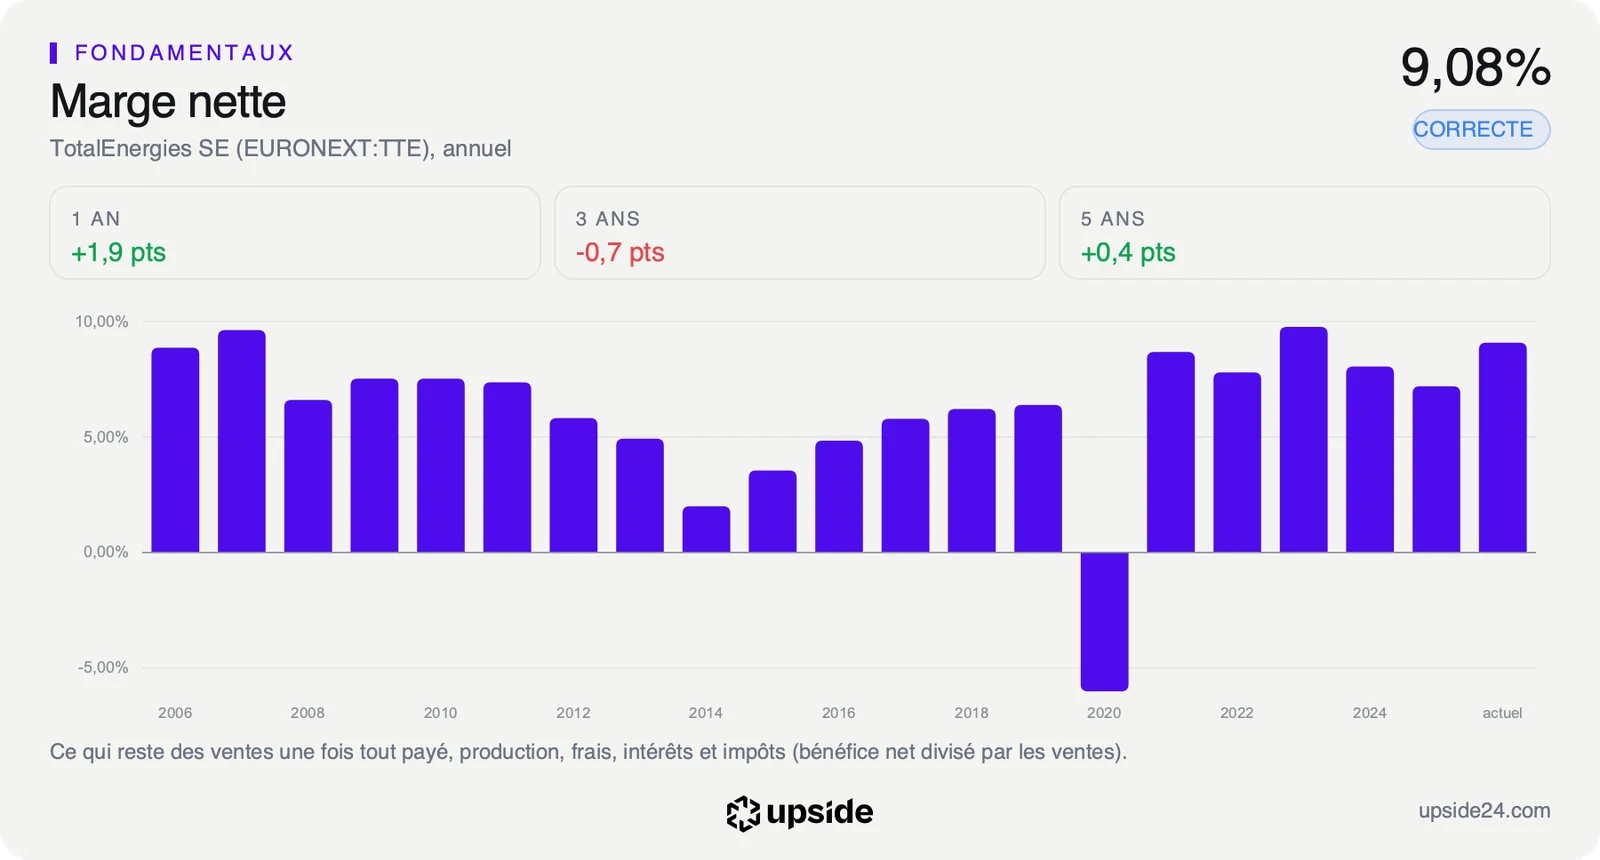
Les gains du raffinage se retrouvent directement dans la marge nette, la part des ventes qui reste en bénéfice une fois tout payé. Chez TotalEnergies elle ressort à 9,08% sur les douze derniers mois, contre 7,81% pour la médiane des 29 pétroliers et gaziers intégrés comparables. La médiane est la valeur du milieu, celle qui laisse autant de sociétés au-dessus qu'en dessous. Le groupe garde un peu plus de 9 dollars de bénéfice sur 100 dollars de ventes, plus que la plupart de ses concurrents.
Quand le prix des carburants monte plus vite que celui du pétrole brut, un groupe intégré qui possède ses raffineries encaisse l'écart. C'est exactement ce qui gonfle le bénéfice d'Eni ce trimestre. Le prix du baril se fixe chaque jour sur les marchés et aucun pétrolier n'a de prise sur lui. Le raffinage ajoute un second cycle au premier, avec ses propres hausses et ses propres retournements.
Le bénéfice de TotalEnergies est passé d'une perte en 2020 à plus de 20 milliards de dollars en 2022 et en 2023, avant de retomber à 13,13 milliards en 2025. Les investisseurs paient peu cher un bénéfice qu'ils savent capable de fondre en une année de prix bas.
Le PER, le prix de l'action divisé par son bénéfice par action, ressort à 7,09 fois les bénéfices attendus, contre 12,28 pour la médiane des pétroliers comparables. Un acheteur paie un peu plus de la moitié du prix demandé pour un concurrent moyen, alors même que le groupe garde une meilleure marge.
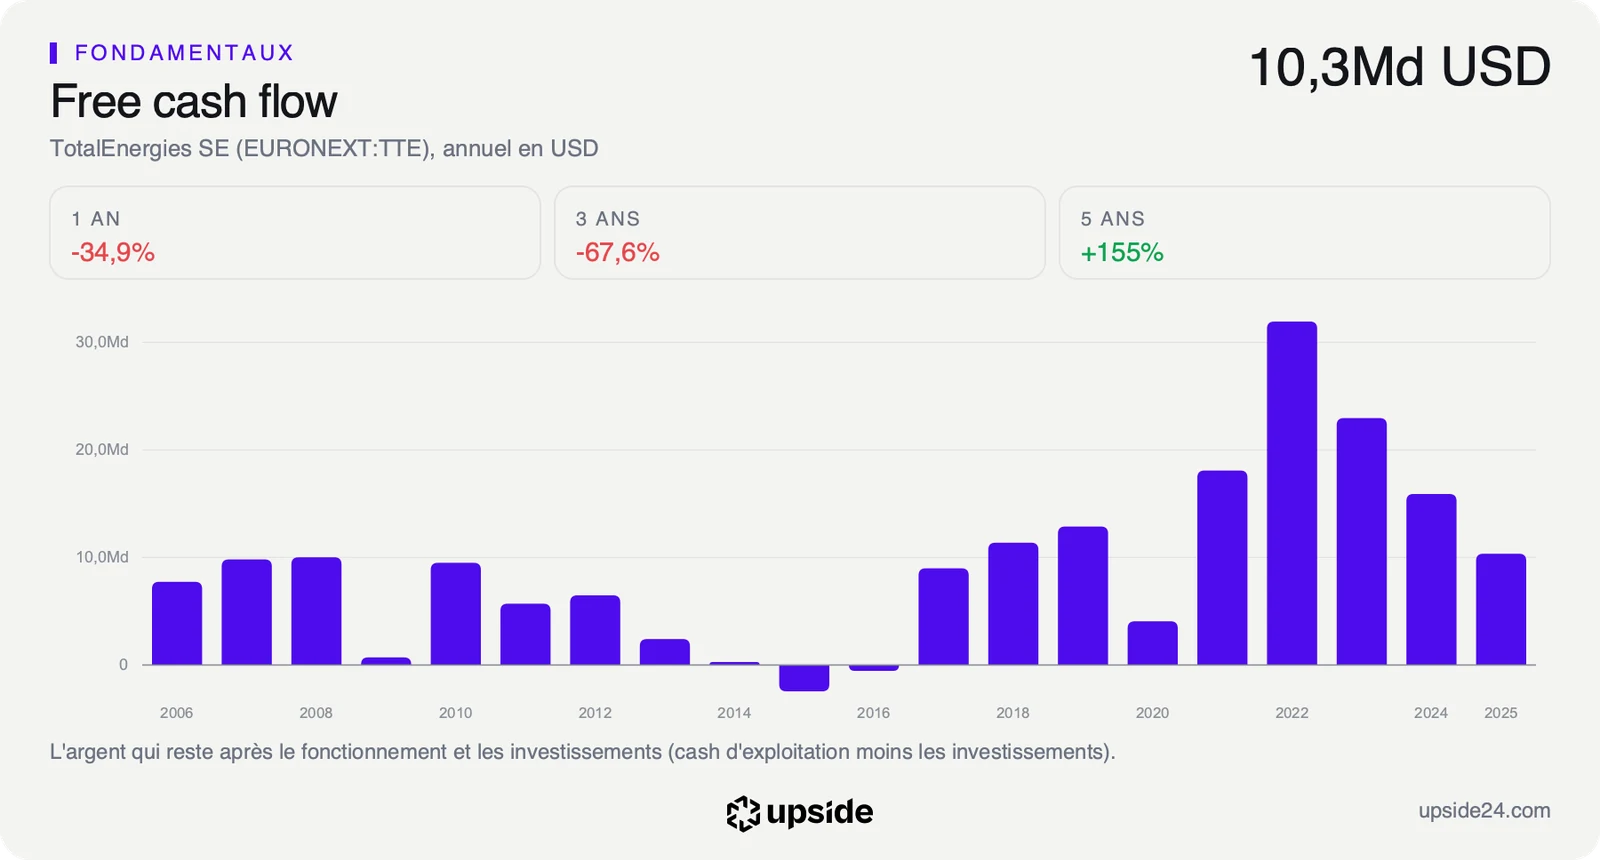
Le free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, donne la lecture la plus nette de ce que paie le marché. Le calcul part du cours de Bourse et en déduit l'évolution de cette trésorerie que le prix payé suppose. Au cours actuel, le prix suppose qu'elle recule d'environ 0,8% par an pendant dix ans.
Le prix paie un groupe dont la trésorerie s'érode doucement, comme si le raffinage revenait vite à des niveaux ordinaires. Pour un actionnaire, la bonne année attendue est payée comme une exception, pas comme un nouveau rythme de croisière. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur détaille cet écart entre valorisation, rentabilité et dette.
Un titre au plus haut avant ses comptes
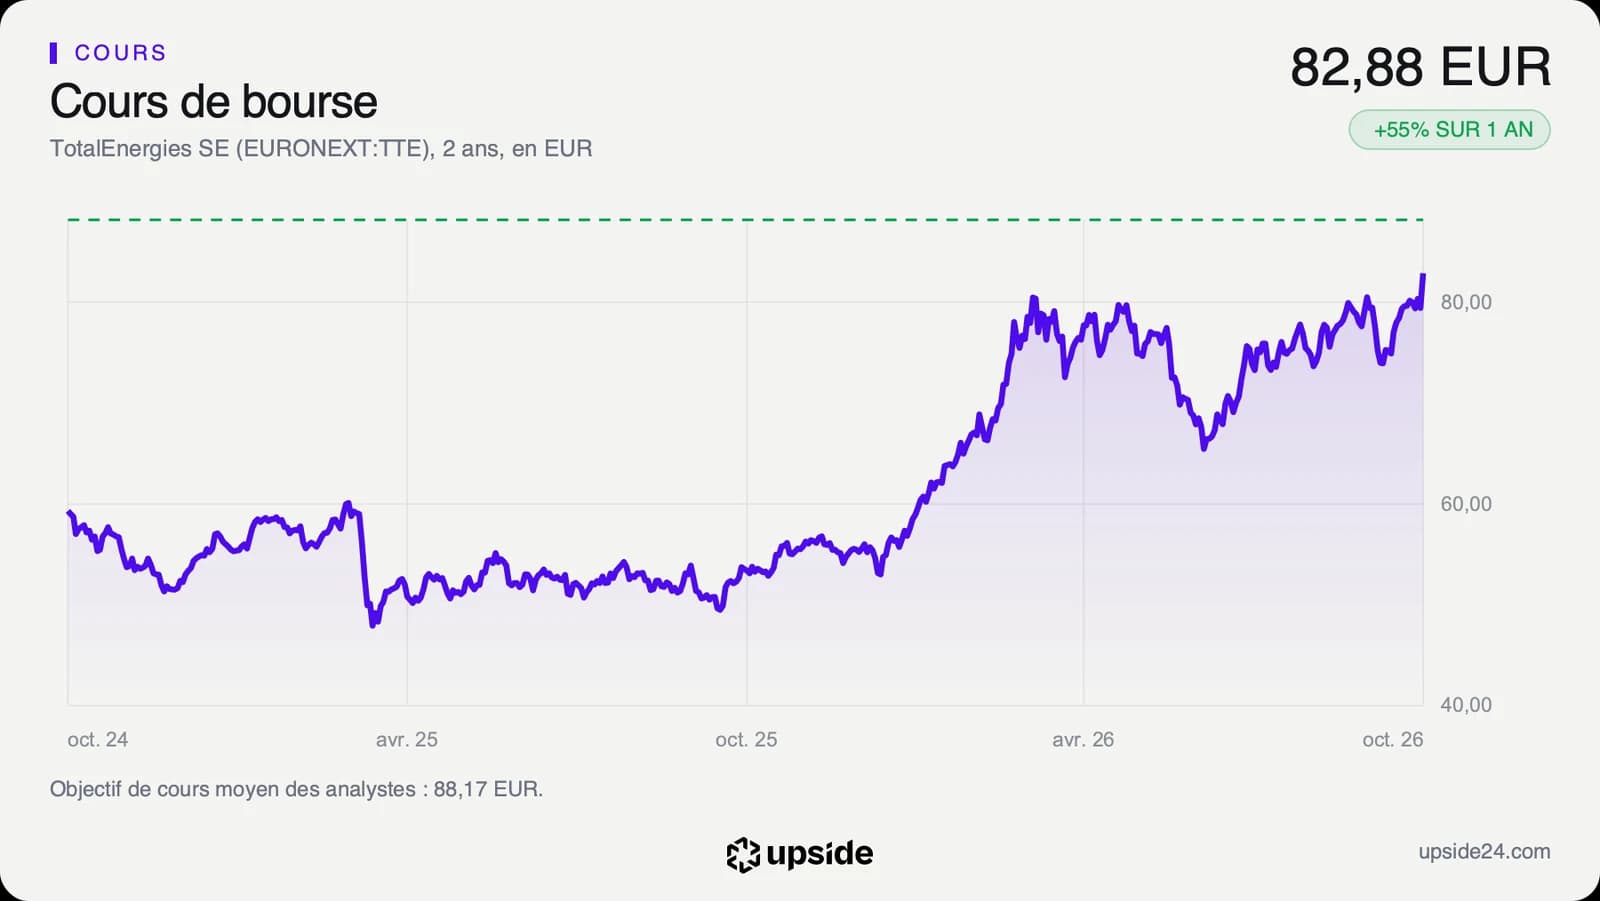
L'action TotalEnergies valait 82,88 euros lundi 26 octobre vers midi à Paris. Elle a touché 83,76 euros dans la matinée, son plus haut niveau depuis un an, après un plus haut de 83,74 euros vendredi. Sur un an, elle a gagné 54,25%, de 54,10 euros le 23 octobre 2025 à 83,45 euros à la clôture de vendredi.
Le cours évolue 12,93% au-dessus de sa moyenne des 200 dernières séances, qui s'établit à 73,39 euros. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, ressort à 67,88. Il approche le seuil de 70 au-delà duquel un titre est jugé acheté trop vite.
Les analystes ont relevé de 10,38% en trente jours le bénéfice par action qu'ils attendent pour 2026, à 12,42 dollars. Une bonne partie de la flambée des marges de raffinage figure déjà dans leurs chiffres. Pour surprendre le 29 octobre, le groupe devra dépasser des estimations déjà relevées.
Sur les 22 analystes qui publient un objectif de cours, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen ressort à environ 99 dollars, soit environ 88 euros. Il ne dépasse le cours que d'environ 6%.
Le groupe verse un dividende qui rapporte 4,16% par an au cours actuel, contre 3,50% pour la médiane des pétroliers comparables. Sa trésorerie disponible de 16,25 milliards de dollars sur douze mois couvre près de deux fois les 8,43 milliards de dividendes versés.
Le titre touche son plus haut niveau depuis un an alors que ses multiples restent ceux d'un groupe dont le marché attend un recul des bénéfices. Cours et comptes envoient des signaux opposés. Les acheteurs de ces dernières séances misent sur le trimestre, pas encore sur la durée des marges.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 29 octobre 2026. Les 7 analystes qui chiffrent le trimestre attendent un bénéfice par action de 3,97 dollars en moyenne, entre 3,48 et 4,23 dollars. Ce serait plus du double du troisième trimestre 2025. La direction devrait aussi dire ce que deviennent les marges de raffinage au début du quatrième trimestre. Elle a déjà annoncé 2,5 milliards de dollars de rachats d'actions pour le quatrième trimestre. Un montant relevé signalerait que la direction croit à des marges durables.
Tant que les bénéfices publiés restent au-dessus de la moyenne attendue de 3,97 dollars, TotalEnergies confirme ce qu'Eni a montré. Un multiple de 7,09 fois paierait alors des marges plus durables que celles que le prix suppose. L'hypothèse d'une trésorerie en recul deviendrait plus difficile à tenir.
Si le bénéfice tombe vers le bas de la fourchette, à 3,48 dollars, le marché lira un pic déjà passé. La moyenne des analystes voit le bénéfice par action revenir à environ 11 dollars en 2027, en baisse d'environ 10% sur 2026. Un cours aussi éloigné de sa moyenne des 200 séances aurait alors peu de réserve pour absorber la déception.