
TotalEnergies (TTE), le pétrolier français, a vu sa marge de raffinage européenne passer à 33,2 dollars par baril au troisième trimestre, contre 13,5 trois mois plus tôt. Mais son action n'a gagné que 0,05% le jour de l'annonce.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Des raffineries qui tournent à plein
TotalEnergies a publié le 15 octobre avant l'ouverture de la Bourse ses principaux indicateurs du troisième trimestre, repris par Challenges. Son indicateur de marge de raffinage européenne atteint 33,2 dollars par baril, contre 13,5 dollars au deuxième trimestre et 8,4 dollars un an plus tôt. La hausse atteint 146% en trois mois.
Pour le grand public, TotalEnergies ce sont les stations-service à son nom. Derrière la pompe, le groupe raffine lui-même une partie du gazole et de l'essence qu'il vend.
La marge de raffinage mesure l'écart entre le prix du pétrole brut acheté par une raffinerie et celui des carburants qu'elle revend. Elle s'envole quand le gazole manque. Le groupe l'attribue aux tensions sur le marché du gazole nées des conflits internationaux, qui perturbent les flux et vident les stocks.
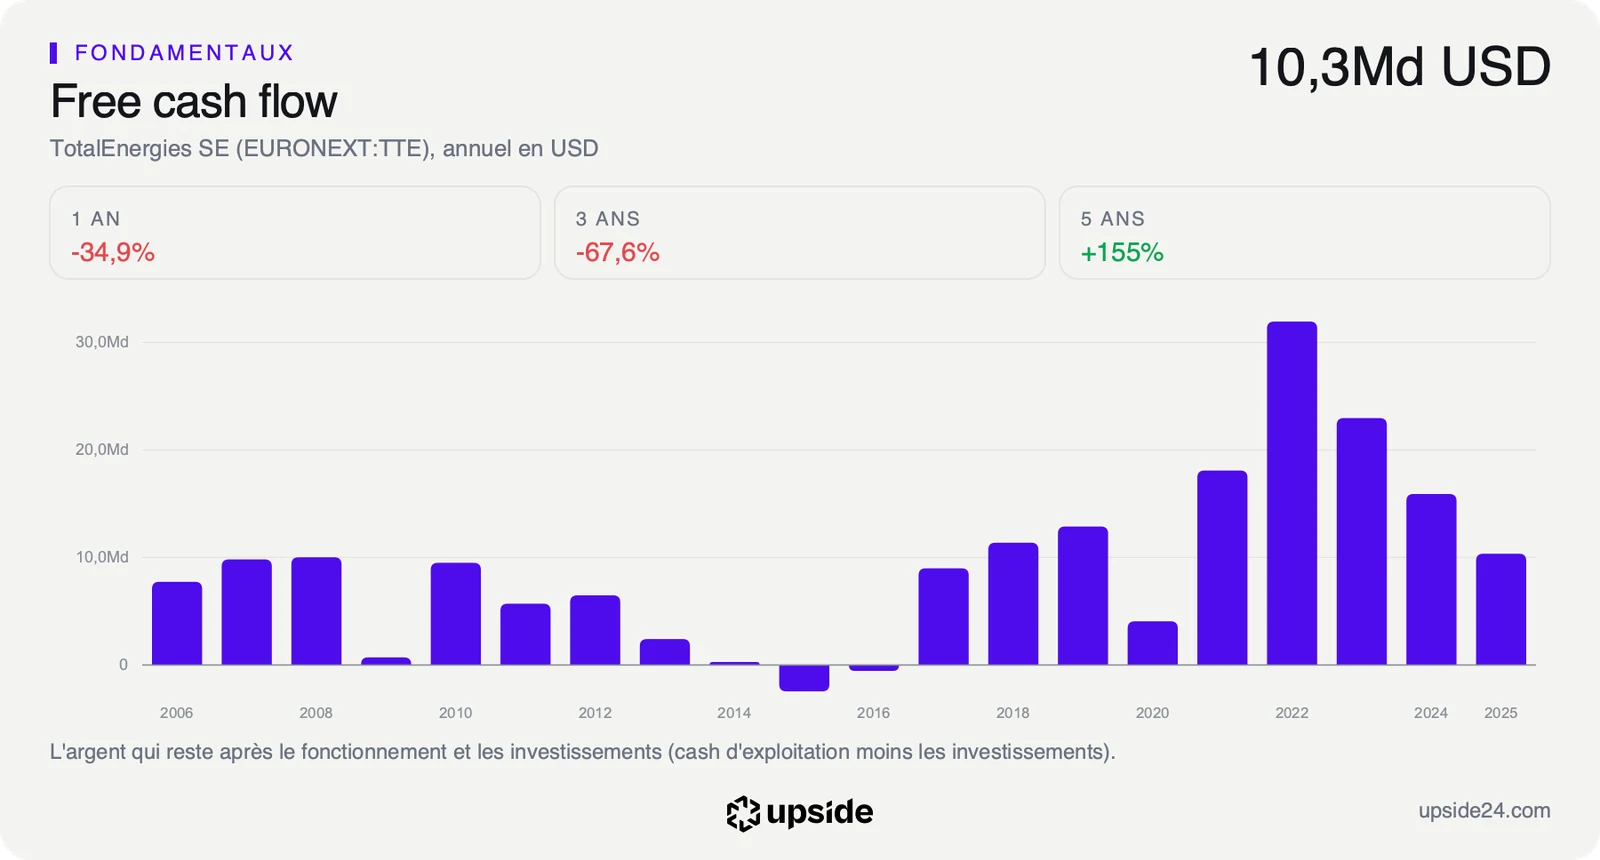
TotalEnergies en profite d'autant plus qu'il a raffiné 10% de volumes en plus. Le groupe annonce des résultats « exceptionnels » dans l'aval, avec un flux de trésorerie du raffinage et de la chimie en hausse de l'ordre de 2 milliards de dollars. Ce montant représente environ un huitième des 16,25 milliards de dollars de trésorerie disponible dégagés sur les douze derniers mois.
Le reste du communiqué va dans le même sens. Le prix du gaz naturel liquéfié vendu progresse de 20%, à 12,28 dollars par million de BTU, l'unité de mesure de l'énergie du gaz. Le Brent, le pétrole de référence en Europe, a coûté en moyenne 97,0 dollars le baril sur le trimestre. La production d'hydrocarbures est attendue entre 2,45 et 2,50 millions de barils équivalent pétrole par jour, et le conflit au Moyen-Orient n'en pèse qu'environ 5%.
Le communiqué ne donne ni le bénéfice ni le chiffre d'affaires du trimestre, qui arriveront avec les comptes complets le 29 octobre.
Un trimestre record, un prix qui n'y croit pas
La marge de raffinage passe directement dans le résultat et dans la trésorerie. Chaque dollar gagné entre le brut et le gazole tombe dans le compte de résultat sans dépense supplémentaire, puisque les raffineries tournent déjà.
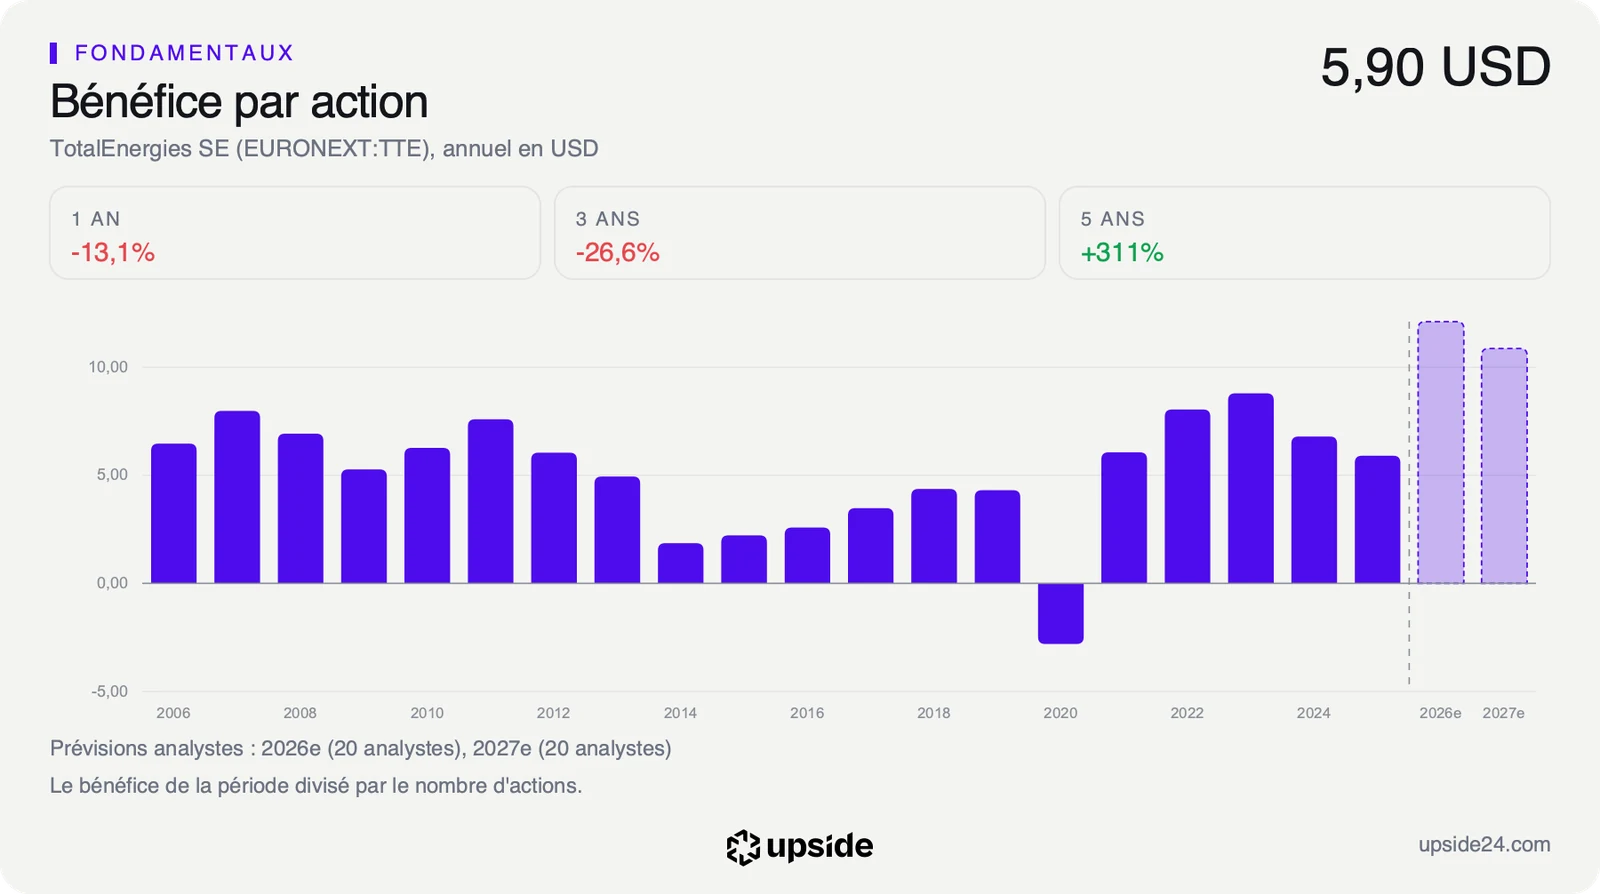
Les analystes ont anticipé ce mouvement en relevant de 9,16% en trente jours le bénéfice par action qu'ils attendent pour 2026, à 12,10 dollars. Pour le seul troisième trimestre, ils tablent sur 3,85 dollars par action, plus du double du même trimestre de 2025.
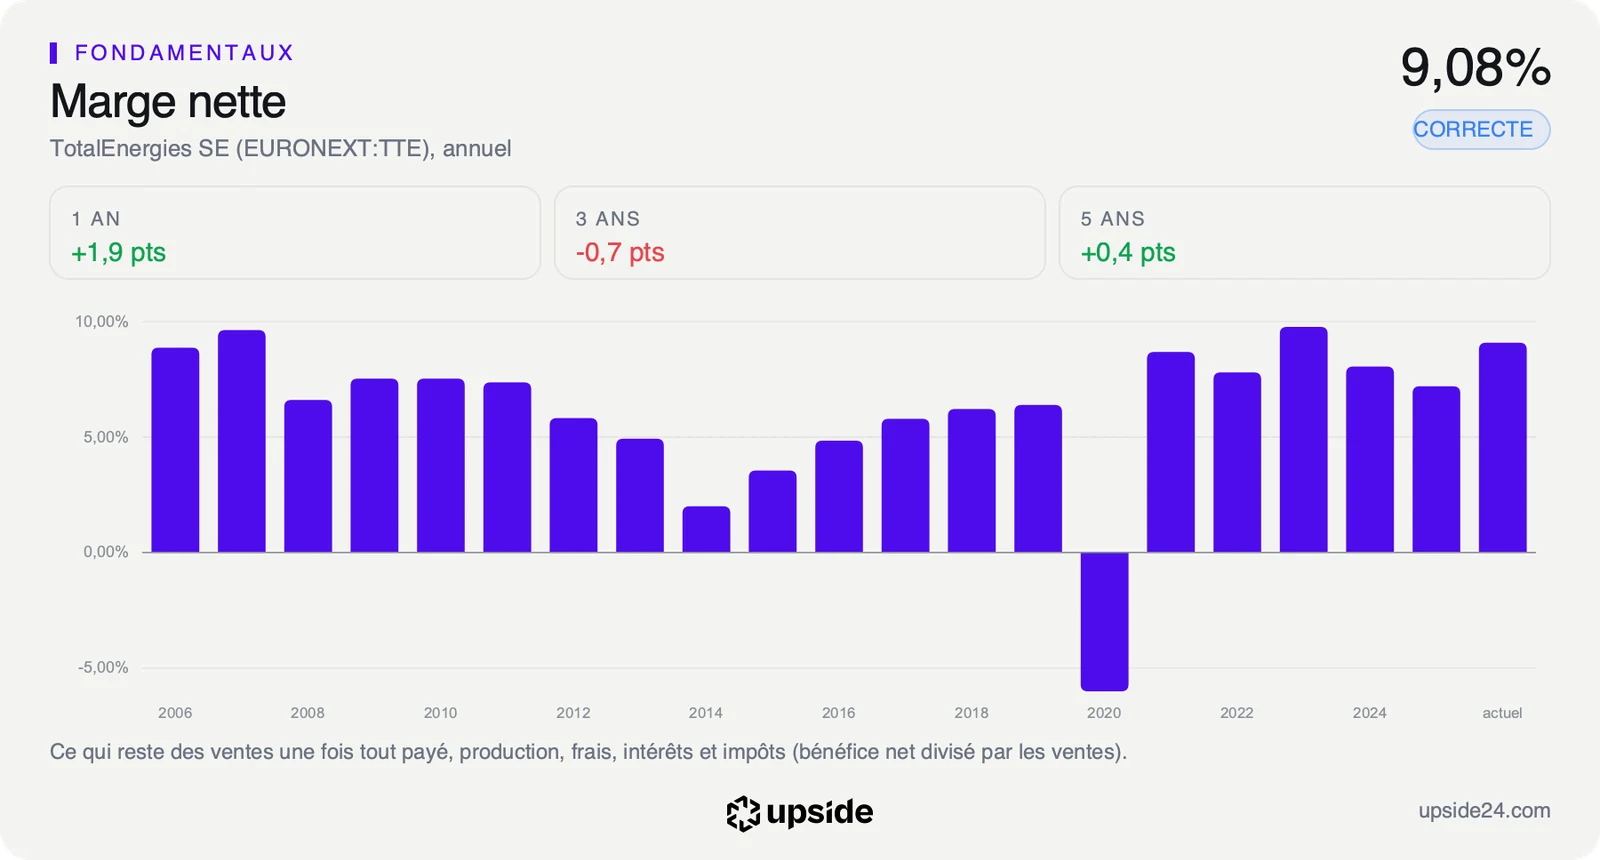
Ce surcroît s'ajoute à une rentabilité déjà supérieure à celle des concurrents. TotalEnergies garde 9,08% de ses ventes en bénéfice net, contre 7,81% pour la médiane des 29 pétroliers et gaziers intégrés de son sous-secteur. Sur 100 dollars de chiffre d'affaires, il reste donc un peu plus de 9 dollars de bénéfice, contre moins de 8 chez un concurrent typique.
C'est l'avantage d'un groupe intégré, présent du puits de pétrole jusqu'à la station-service. Quand le brut baisse, la production rapporte moins, mais le raffinage achète sa matière première moins cher. Au troisième trimestre, les deux moteurs ont tourné ensemble, avec un Brent élevé et des marges de raffinage au plus haut.
Le prix de l'action raconte pourtant une autre histoire. Au cours de clôture du 15 octobre, il suppose une baisse du free cash flow, l'argent qui reste une fois l'activité et les investissements payés, d'environ 1,3% par an pendant dix ans. Le bénéfice par action a pourtant progressé de 15,38% par an sur cinq ans. L'écart entre ces deux chiffres mesure la méfiance du marché envers un bénéfice porté par les prix du pétrole et du gazole, que le groupe ne contrôle pas.
Le marché traite donc ce trimestre comme une aubaine passagère, et pas comme un nouveau niveau de rentabilité. Les cycles du raffinage lui donnent raison sur le passé. La trésorerie disponible du groupe a culminé en 2022, l'année de l'invasion de l'Ukraine, avant de reculer trois années de suite.
Un trimestre exceptionnel ne change pas cette hypothèse. Il change le montant que le groupe pourra rendre à ses actionnaires avant que les marges ne retombent. La comparaison de TotalEnergies avec les 29 sociétés de son sous-secteur montre sur quelles dimensions le titre est mieux noté que ses concurrents.
Ce que le marché en fait déjà
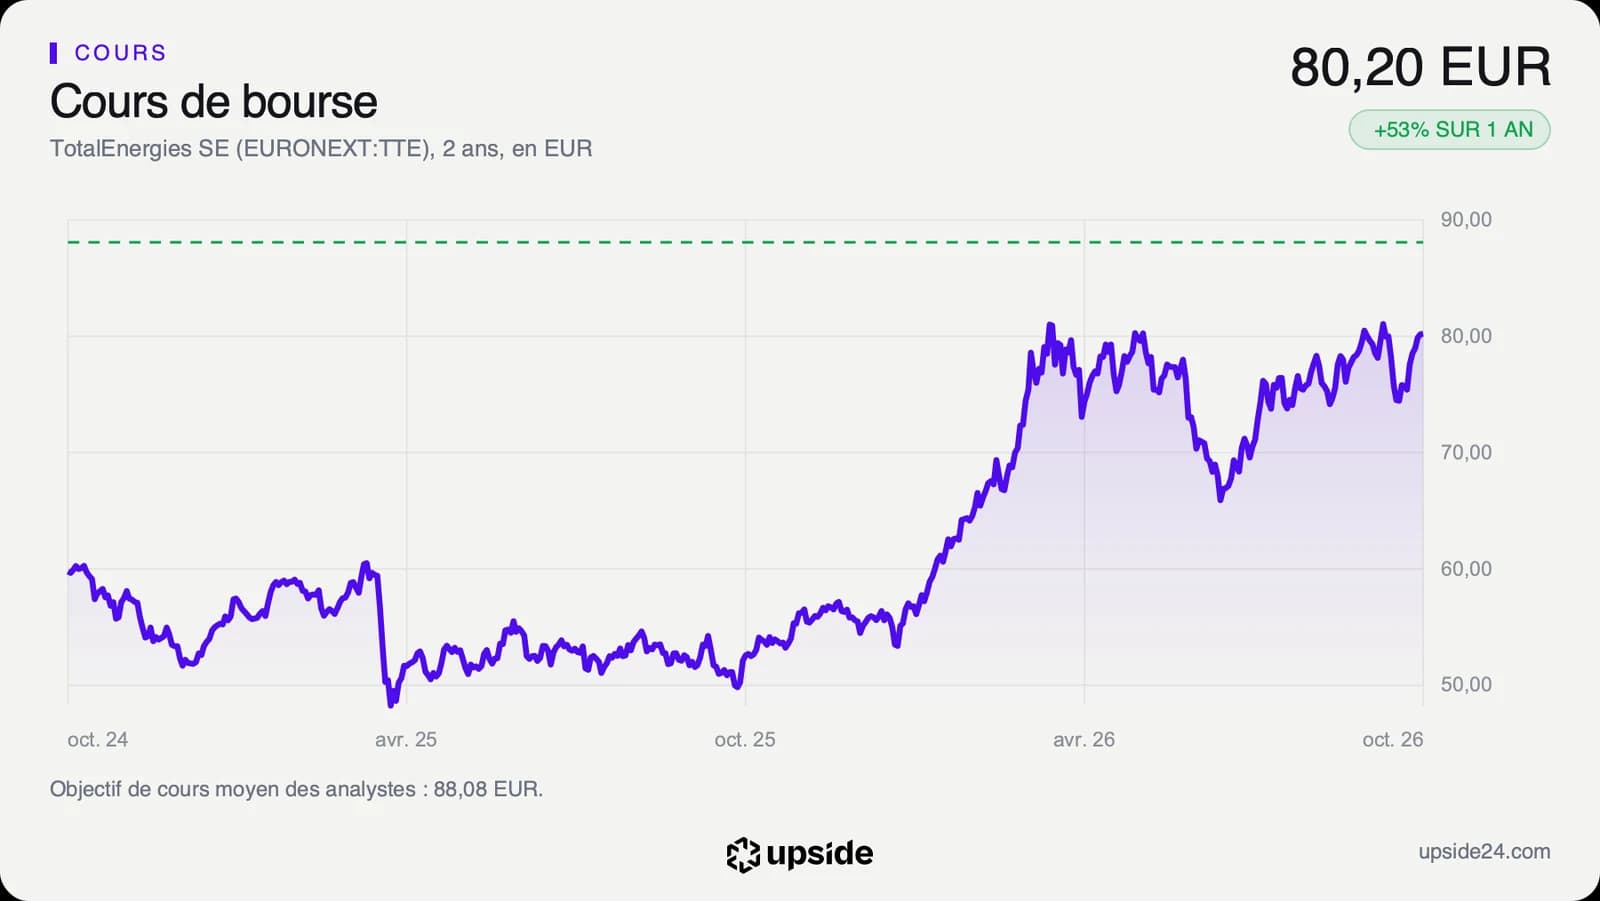
L'action TotalEnergies a clôturé à 80,21 euros le 15 octobre à Paris, en hausse de 0,05% sur la veille, le jour même de l'annonce. Elle cote à 1,41% de son plus haut des douze derniers mois, à 81,35 euros, et a gagné 53,92% en un an.
Le cours évolue aussi 10,46% au-dessus de sa moyenne des 200 dernières séances, à 72,60 euros, le prix moyen payé sur environ dix mois de Bourse. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, ressort à 60,87, loin de la zone de 70 où un titre est jugé acheté trop vite. Les volumes échangés sur vingt séances ne dépassent que de 12,10% leur moyenne de trois mois, sans emballement autour de l'annonce.
Une bonne partie du trimestre était donc déjà dans le cours. Le titre se paie 11,33 fois ses bénéfices des douze derniers mois, un niveau qui le place dans les 10% les plus chers de ses cinq dernières années, même s'il reste sous les 14,32 de la médiane de ses concurrents. Le titre a monté avec le pétrole et les marges depuis un an, et les analystes ont relevé leurs estimations avant même le communiqué.
Sur les 10 analystes qui publient un objectif de cours, 5 sont positifs, 4 neutres et 1 négatif. Leur objectif moyen ressort à environ 99 dollars selon le consensus, soit environ 88 euros, et les objectifs individuels vont de 81 à 115 dollars.
Le groupe verse aussi un dividende qui rapporte 4,30% par an au cours actuel, contre 3,70% pour la médiane de son sous-secteur. Le dernier acompte, payé le 2 octobre, a été porté à 0,90 euro par action, contre 0,85 euro pour les trois précédents. Sur douze mois, les dividendes versés absorbent environ la moitié de la trésorerie disponible du groupe.
Le point de bascule
Le prochain rendez-vous est la publication des comptes du troisième trimestre, le 29 octobre 2026. Les 6 analystes qui publient une estimation attendent entre 3,48 et 4,23 dollars de bénéfice par action, avec une moyenne de 3,85 dollars. La direction pourrait aussi dire ce que la marge de raffinage devient au début du quatrième trimestre, l'information qui pèsera le plus sur les estimations de l'année prochaine.
Tant que le bénéfice du trimestre se situe dans le haut de cette fourchette et que la marge de raffinage reste nettement au-dessus des 13,5 dollars du deuxième trimestre, le trimestre record alimente la trésorerie et le dividende. Le multiple de 7,01 fois les bénéfices attendus, contre 11,97 pour la médiane du sous-secteur, reste alors celui d'un groupe dont le marché n'attend pas que ces marges durent.
Si la marge retombe vers ses niveaux du printemps, les comptes rejoindront ce que les analystes prévoient déjà pour 2027, un bénéfice par action d'environ 10,9 dollars, en recul de 10,27% sur 2026. Un titre à 1,41% de son plus haut aurait alors peu de marge pour absorber la déception.