
Roche (ROP), le laboratoire suisse derrière de nombreux traitements contre le cancer, a présenté dimanche un essai qui place son divarasib devant les deux médicaments de référence d'un cancer du poumon. Les patients traités ont vu leur risque de décès reculer de 44%. Le médicament n'a encore aucune vente. L'action se paie déjà au plus haut de ses deux dernières années.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, portefeuille de médicaments |
Un essai gagné face aux deux traitements déjà autorisés
Roche a dévoilé le 25 octobre les résultats de Krascendo 1, un essai de phase III, la dernière étape avant une demande d'autorisation. Ils ont été présentés au congrès européen de cancérologie ESMO à Madrid et publiés le même jour dans le New England Journal of Medicine, l'une des revues médicales les plus lues au monde.
Roche, c'est le groupe bâlois qui fabrique des médicaments contre le cancer et la sclérose en plaques, ainsi que des tests de diagnostic utilisés dans les laboratoires d'analyses.
Une mutation est une erreur dans un gène qui pousse les cellules à se multiplier sans contrôle. Le divarasib est une pilule qui bloque la protéine produite par ce gène défectueux, sans toucher aux cellules saines voisines. C'est ce qu'on appelle une thérapie ciblée.
L'essai visait des patients atteints d'un cancer du poumon porteur d'une mutation précise, appelée KRAS G12C, qui avaient déjà reçu un premier traitement. Les 338 patients ont reçu soit le divarasib, soit l'un des deux médicaments déjà autorisés pour cette mutation, le sotorasib d'Amgen ou l'adagrasib de Bristol Myers Squibb.
Les patients sous divarasib ont vécu 17,7 mois en médiane, contre 12,0 mois avec les traitements existants. Leur maladie a été contenue 9,8 mois au lieu de 5,7. La tumeur a régressé chez 58% d'entre eux, contre 32%. Le médicament a aussi été mieux toléré. Seuls 4,8% des patients ont arrêté leur traitement à cause d'effets indésirables, contre 11,7% dans l'autre groupe.
L'essai a comparé le divarasib directement aux deux concurrents en place, plutôt qu'à une chimiothérapie. Levi Garraway, le directeur médical de Roche, y voit le potentiel d'un nouveau traitement de référence.
Encore expérimental, le divarasib n'a pas de date de dépôt, Roche indiquant seulement travailler avec les autorités de santé. L'agence américaine du médicament lui avait déjà accordé en 2022 un statut qui accélère son examen. Le groupe le teste aussi dès le premier traitement, avec l'immunothérapie, dans un deuxième essai. Un troisième le teste après une opération. Ces deux essais visent des malades plus nombreux.
Ce que le prix incorpore déjà
Un essai réussi agit sur la croissance future avant d'agir sur les comptes. Roche a vendu pour 46,5 milliards de francs suisses sur les neuf premiers mois de l'année, en hausse de 6% à taux de change constants. Le divarasib, encore sans ventes, ne déplacera pas ce total avant plusieurs années.
Il répond pourtant au point faible du dossier. Le chiffre d'affaires n'a progressé que de 1,07% par an sur cinq ans, contre 6,99% pour la médiane des 510 sociétés pharmaceutiques comparables. Le bénéfice par action a même reculé de 0,59% par an sur la même période.
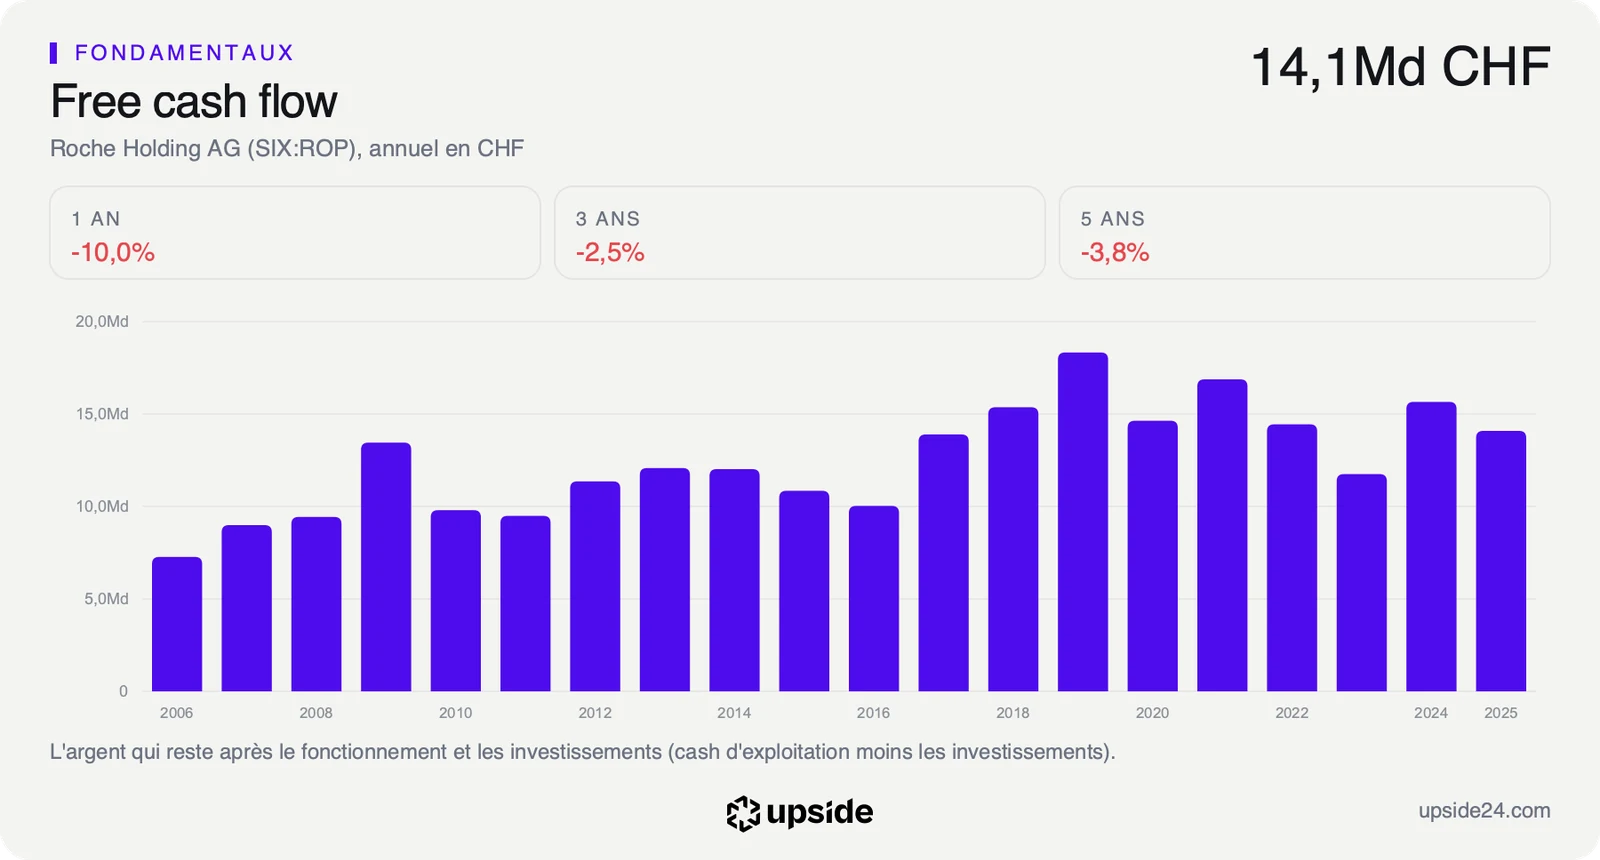
Au cours actuel, le marché suppose que le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, progressera d'environ 5,7% par an pendant dix ans. Ce flux atteint 14,76 milliards de francs sur douze mois. L'exigence reste modeste, mais elle suppose une croissance que les cinq dernières années n'ont pas livrée. Les nouveaux médicaments doivent combler l'écart. Le divarasib en devient un candidat sérieux.
Le titre se paie 25,76 fois ses bénéfices, en ligne avec la médiane de 25,84 fois de son secteur. Sur les bénéfices attendus, il vaut 19,31 fois, contre 11,53 pour la médiane. Face à sa propre histoire, ce multiple se situe dans le cinquième le plus cher de ses cinq dernières années.
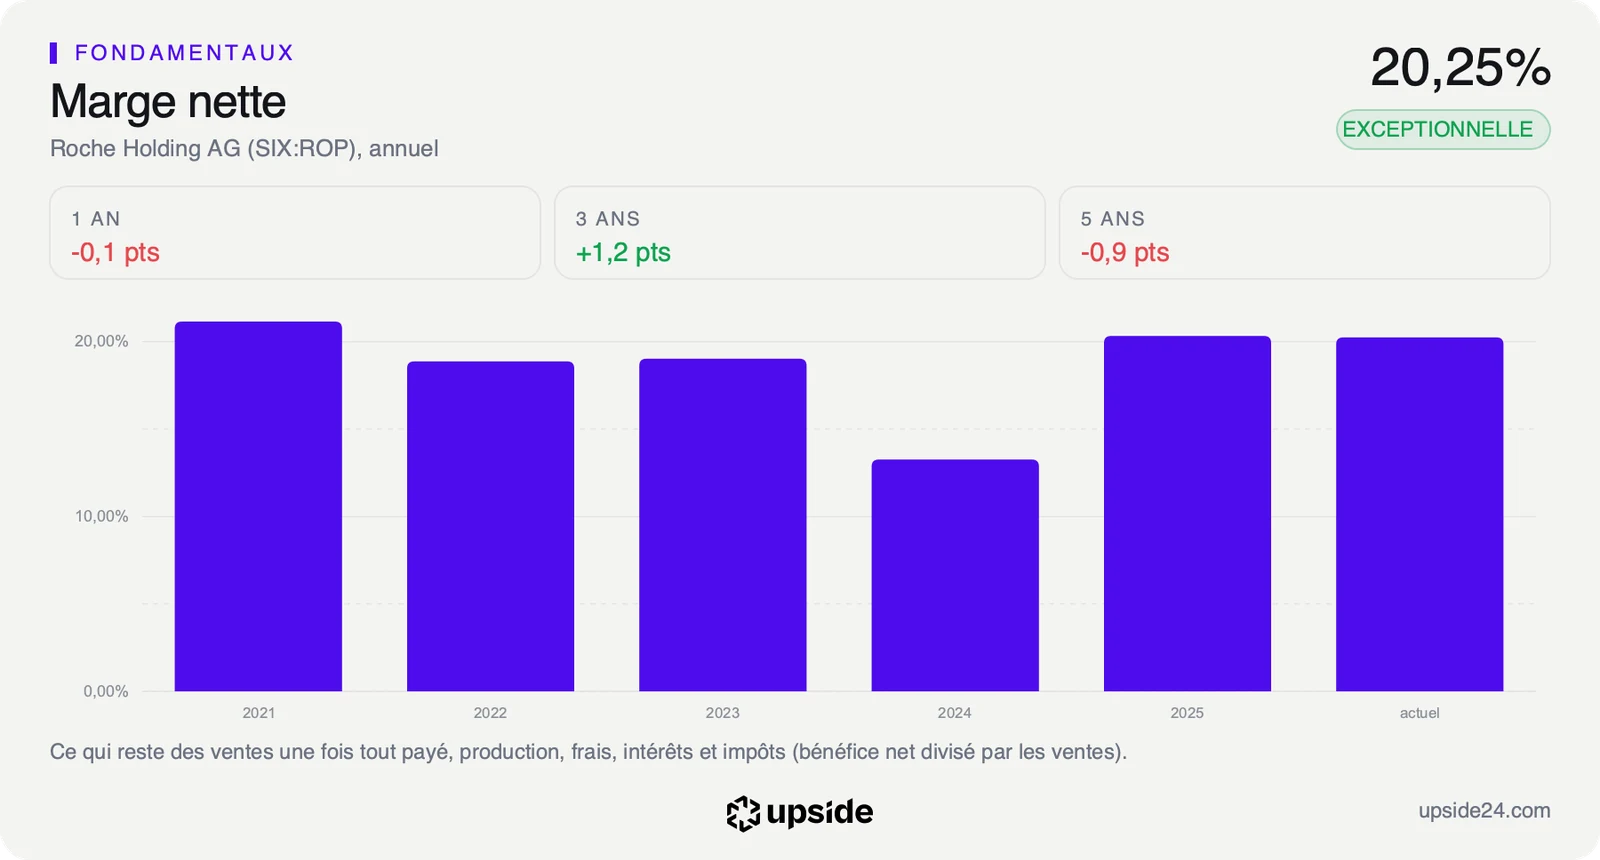
La prime sur les bénéfices attendus s'appuie sur une rentabilité élevée. Le ROIC, ce que l'entreprise gagne pour chaque franc investi dans son activité, atteint 21,83%, contre 5,29% pour la médiane. Sa marge nette, à 20,25%, double celle de la médiane, à 10,01%.
La valorisation de Roche face aux 510 sociétés de son secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
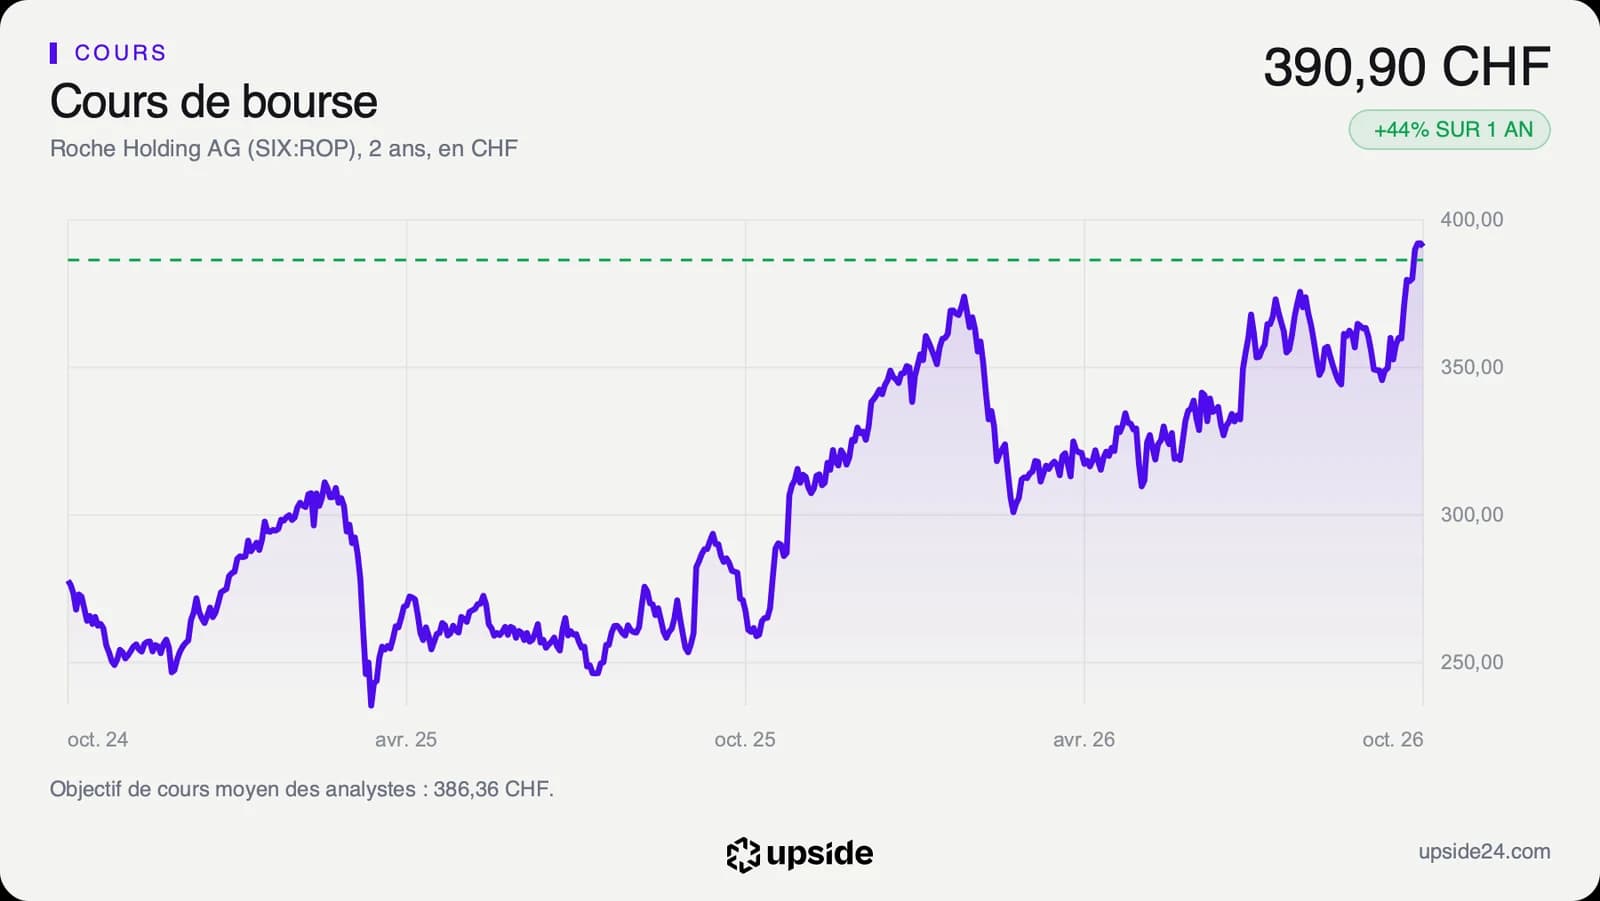
L'action Roche a clôturé vendredi 23 octobre à 390,90 francs suisses à la Bourse de Zurich, juste sous son record de clôture de 392,10 francs atteint la veille. Le titre a gagné 43,92% sur un an, alors que la médiane de son secteur a reculé de 10,8%. Il était tombé à 235,40 francs le 9 avril 2025. Roche pèse désormais plus de 300 milliards de francs en Bourse.
La hausse a commencé avant l'essai, avec un gain de 3,09% sur la semaine qui le précède. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 72,52. Il dépasse 70, le seuil au-delà duquel un titre est jugé suracheté.
Sur les 21 analystes qui suivent la valeur, 11 sont positifs, 9 neutres et 1 seul négatif. Leur objectif de cours moyen, environ 386 francs, se situe déjà sous le cours. Ils attendent un bénéfice par action de 20,55 francs cette année, en hausse de 5,61%, puis de 7,66% l'an prochain.
Le titre offre aussi un dividende de 2,48% du cours, couvert par une trésorerie disponible qui représente 4,74% de la valeur en Bourse, contre 2,93% pour la médiane. Pour 100 francs d'actions, l'entreprise dégage donc près de 5 francs de trésorerie par an, dont elle reverse la moitié environ à ses actionnaires.
Ce rendement compte pour un investisseur qui attend le divarasib. Il est payé pendant l'attente, quand un laboratoire plus petit qui miserait tout sur un seul essai ne verserait rien.
Le point de bascule
Le prochain signal est le dépôt de la demande d'autorisation du divarasib, dont Roche n'a pas encore donné la date. Le second viendra des résultats de l'essai en premier traitement, où le nombre de patients est bien plus élevé et où se jouera la vraie taille du marché.
Le divarasib arriverait sur un marché où les deux concurrents sont déjà installés auprès des médecins. Une survie plus longue et une meilleure tolérance sont ses deux arguments face à eux. La publication dans le New England Journal of Medicine lui donne aussi une visibilité immédiate auprès des cancérologues qui choisiront entre les trois traitements.
Tant que les nouveaux médicaments compensent les anciens et que le bénéfice par action attendu progresse vers 20,55 francs cette année, le multiple de 19,31 fois les bénéfices attendus repose sur une croissance qui se reconstruit. Le divarasib renforcerait alors une cancérologie qui reste le premier métier du groupe.
Si l'autorisation tarde ou si l'essai en premier traitement déçoit, le divarasib resterait cantonné aux patients déjà traités. Le titre, au plus haut de ses deux dernières années et au-dessus de l'objectif moyen des analystes, dépendrait de nouveau d'une croissance passée qui n'a pas dépassé 1,07% par an.