
Johnson & Johnson (JNJ), le géant américain de la santé, a présenté samedi 24 octobre une molécule contre le cancer de la prostate avancé qui a fait reculer les tumeurs de 12 patients sur 16 dans un premier essai. Mais l'action se paie déjà 24,32 fois les bénéfices attendus, plus du double de son secteur.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, portefeuille de médicaments |
Ce que l'essai de JNJ-6143 a montré
Johnson & Johnson a présenté samedi 24 octobre à Madrid, au congrès européen de cancérologie (ESMO), les premiers résultats de JNJ-6143. Ce comprimé à prendre une fois par jour vise le cancer de la prostate avancé. Il vient de Halda Therapeutics, une biotech rachetée environ 3 milliards de dollars et intégrée en décembre 2025. Ce prix représente environ 3% du chiffre d'affaires annuel du groupe.
Johnson & Johnson fabrique des médicaments contre le cancer ou les maladies immunitaires, mais aussi du matériel de chirurgie, des prothèses de hanche ou des lentilles de contact.
L'essai a suivi des hommes atteints d'un cancer de la prostate qui s'est étendu à d'autres organes et ne répond plus aux traitements hormonaux. Ils avaient déjà reçu une médiane de quatre traitements, dont de la chimiothérapie. À la dose retenue de 50 mg par jour, 38 patients ont été traités.
La molécule colle deux protéines l'une à l'autre. La première, le récepteur des androgènes, abonde dans les cellules du cancer de la prostate. La seconde, BRD4, est indispensable à leur survie. Le principe consiste à frapper surtout les cellules malades.
Chez les 16 patients dont la tumeur était mesurable à l'imagerie, 12 l'ont vue reculer de façon confirmée, soit 75%. Le PSA, la protéine du sang qui sert à suivre ce cancer, a baissé d'au moins moitié chez 77% des patients. Après un suivi médian de 5,6 mois, 71% d'entre eux recevaient encore le traitement.
Ces chiffres viennent d'un essai de phase 1, le tout premier stade chez l'humain, sans groupe de comparaison. L'échantillon reste minuscule et le recul court. Le cancérologue Johann de Bono, de l'Institute of Cancer Research de Londres, juge ces résultats encourageants, tout en déclarant des liens de conseil avec le groupe. Les effets indésirables ont surtout été légers à modérés, avec un seul arrêt de traitement. Le groupe lance une phase 2 d'environ 100 patients, sans calendrier de commercialisation.
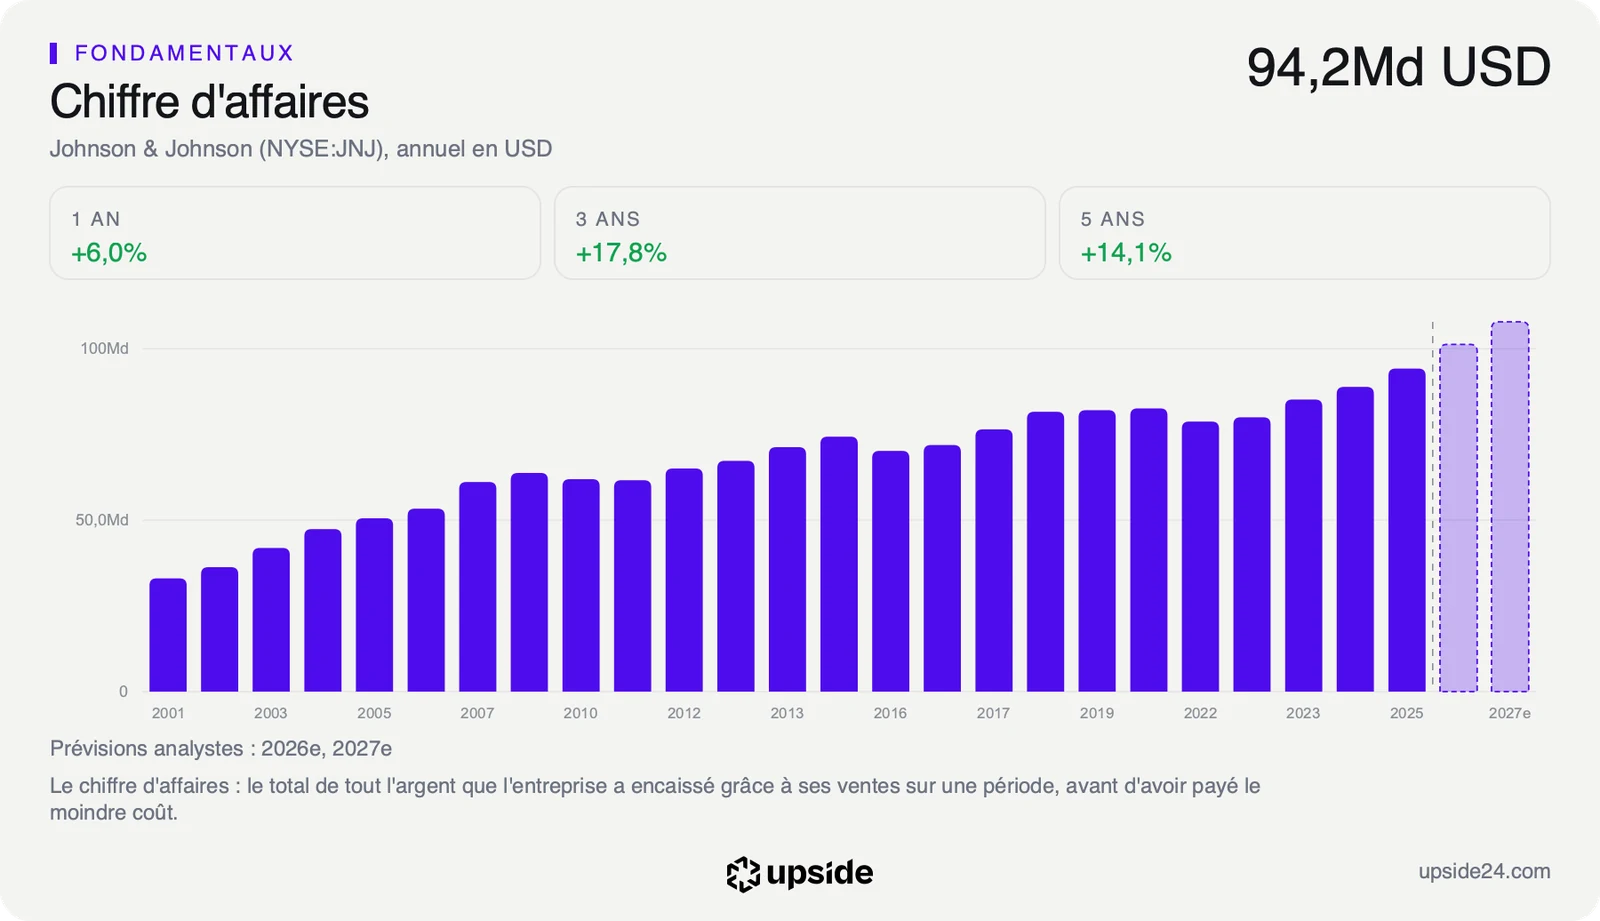
Le cancer porte déjà une bonne part de la croissance du groupe. Au troisième trimestre, la division médicaments a progressé de 7,7% sur un an. Elle a été portée notamment par Darzalex contre le myélome, Carvykti et Tecvayli, alors qu'Imbruvica reculait. Dans la prostate, le groupe vend déjà Erleada, un traitement hormonal. JNJ-6143 vise les patients chez qui ce type de traitement ne fonctionne plus.
Ce que le prix incorpore déjà
Une molécule en phase 1 touche la croissance de long terme, très loin des comptes de l'année. Plusieurs années d'essais séparent ces résultats d'une éventuelle autorisation.
Pour un groupe de cette taille, un médicament pèse rarement sur le cours avant la phase 3, le dernier stade avant une demande d'autorisation. La valeur de JNJ-6143 tient aussi à la technique qui l'a produit, que le groupe veut appliquer à d'autres cancers. Elle s'ajoute aux paris qui doivent porter l'objectif du directeur général Joaquin Duato, une croissance à deux chiffres du groupe d'ici la fin de la décennie.
Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 13,64%. C'est plus de deux fois la médiane de 5,29% des 510 sociétés de son sous-secteur pharmaceutique.
L'action vaut 24,32 fois les bénéfices ajustés attendus, contre 11,51 fois pour la médiane de son sous-secteur. C'est plus du double du prix payé pour un laboratoire moyen. Le multiple calculé sur les bénéfices publiés des douze derniers mois est gonflé par une charge exceptionnelle passée au troisième trimestre pour le projet de règlement des litiges liés au talc. Cette charge ne touche pas l'activité courante, ce qui explique que les analystes raisonnent sur le bénéfice ajusté.
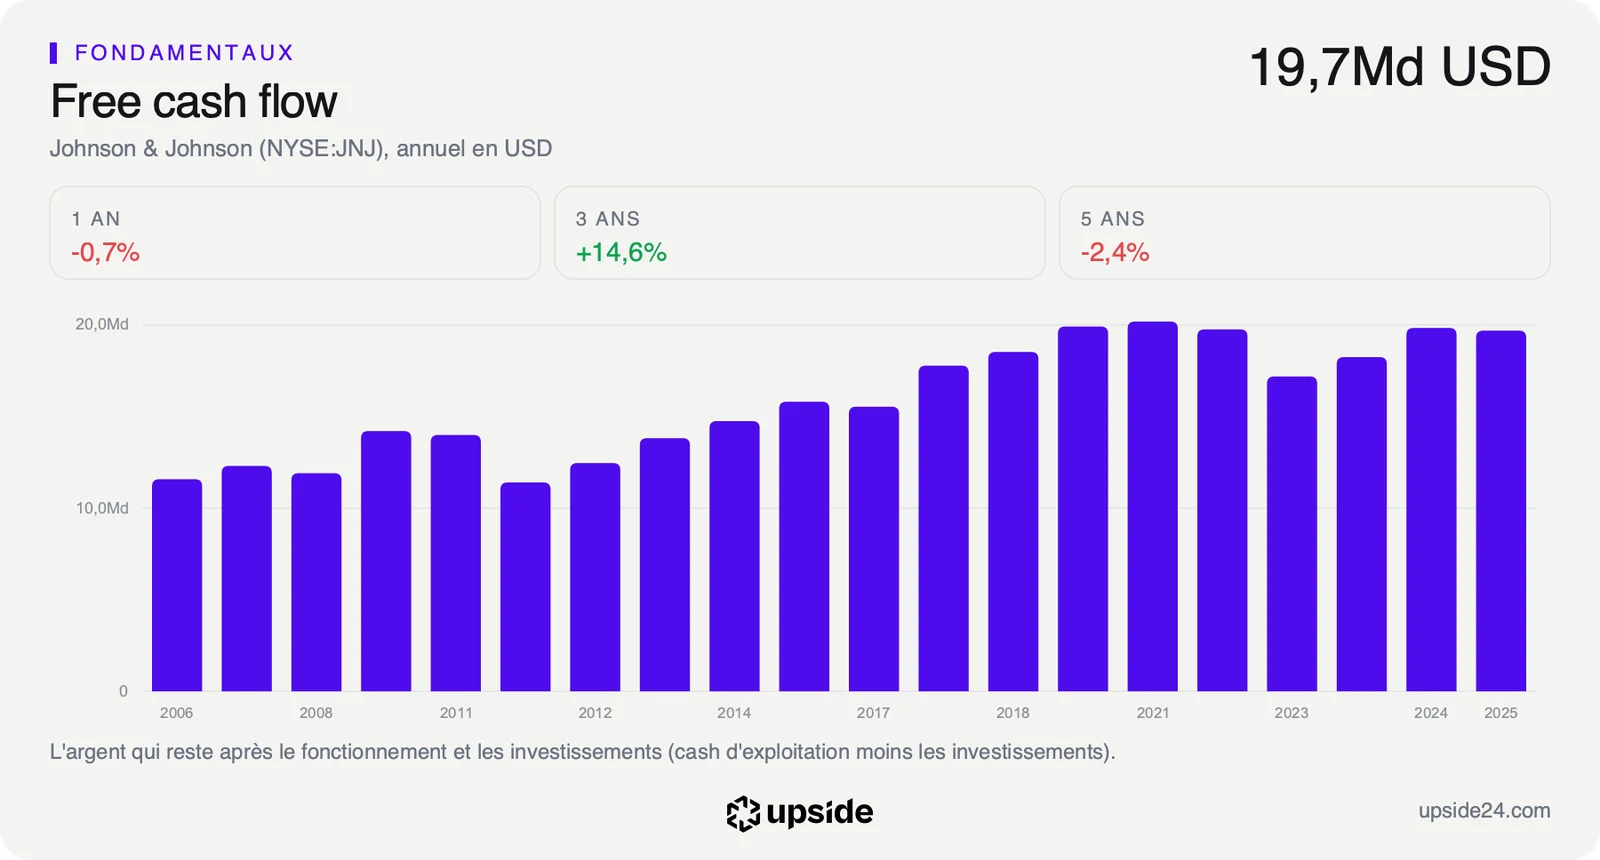
Au cours du 26 octobre, le marché suppose une croissance du free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, d'environ 11% par an pendant dix ans. Or cette trésorerie tourne autour de 20 milliards de dollars par an depuis 2019. Pour que le cours tienne, cette trésorerie devrait doubler en un peu moins de sept ans. Le prix demande donc une nette accélération, que des relais comme JNJ-6143 doivent aider à produire.
La rentabilité de Johnson & Johnson face aux 510 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
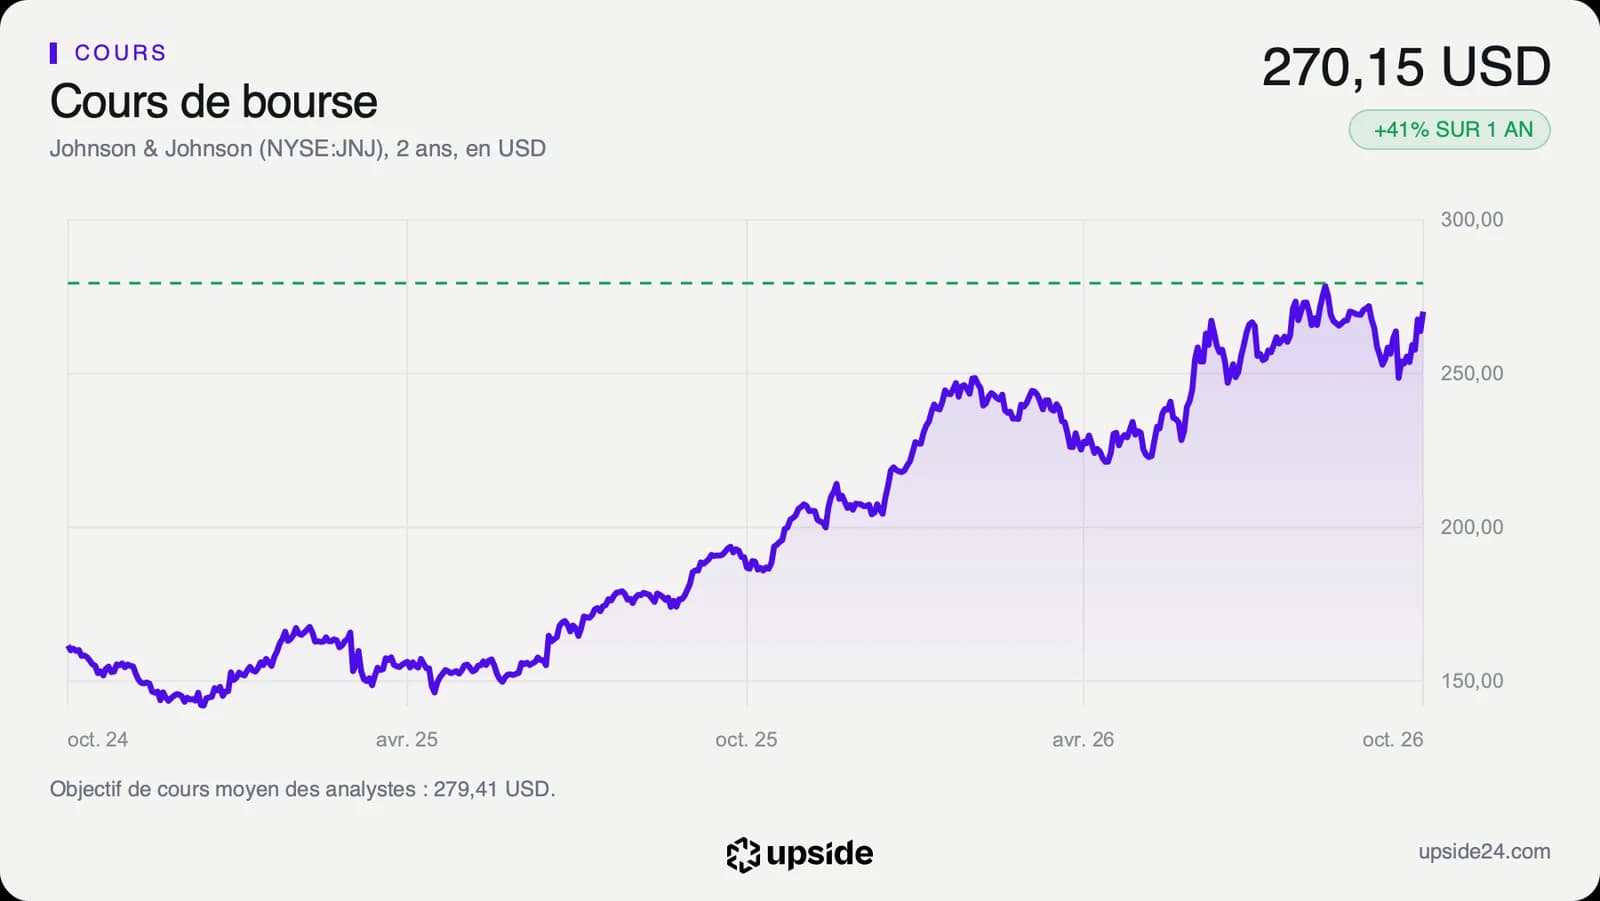
L'action Johnson & Johnson s'échangeait à 270,15 dollars lundi 26 octobre vers 10h30 à New York, en hausse de 2,4% sur la clôture de vendredi à 263,81 dollars. Cette hausse suit la présentation de samedi, sans que le groupe ait commenté le mouvement. Le titre a gagné 30,62% depuis le 1er janvier. Il ne se situe que 3,89% sous son plus haut des douze derniers mois, à 281,07 dollars.
Le 13 octobre, jour des résultats du troisième trimestre, le titre avait reculé de 5,73% en une séance. Le groupe avait pourtant relevé sa prévision de bénéfice ajusté pour 2026, à 11,10 dollars par action en milieu de fourchette. La charge liée au talc a fait tomber le bénéfice publié du trimestre à 0,09 dollar par action, contre 2,12 dollars un an plus tôt. Le cours a depuis effacé la baisse de cette séance en moins de deux semaines.
Sur les 23 analystes qui suivent la valeur, 16 sont positifs, 6 neutres et 1 négatif. Les avis très positifs sont passés de 5 à 11 en un mois. Leur objectif de cours moyen, environ 279 dollars, ne laisse qu'environ 3% de marge au-dessus du cours. L'action rapporte un dividende de 1,95% par an, relevé chaque année depuis 19 ans, contre 0,6% pour la médiane du sous-secteur.
Le cours évolue 10,05% au-dessus de sa moyenne des 200 dernières séances, un repère de tendance de fond. Le marché paie déjà une année de forte hausse, alors que JNJ-6143 reste à plusieurs années des comptes.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 19 janvier 2027 selon une date encore estimée. Les analystes attendent environ 11,6 dollars de bénéfice par action ajusté en 2027, environ 4% de plus qu'en 2026. Le montant final du règlement sur le talc reste l'autre inconnue du dossier. Pour JNJ-6143, le prochain signal viendra de la phase 2, qui doit confirmer ces réponses sur un groupe plus large.
Tant que les ventes progressent au rythme de 5,87% sur un an du dernier trimestre et que le bénéfice ajusté de 2027 tient autour de 11,6 dollars, le multiple de 24,32 fois reste celui d'un groupe payé pour sa régularité. La croissance d'environ 11% par an supposée par le cours demande toutefois que de nouveaux médicaments prennent le relais.
Si la croissance des ventes retombe sous ce rythme ou si le règlement sur le talc s'alourdit, le titre resterait payé plus du double de son sous-secteur pour une croissance ordinaire. JNJ-6143 compterait alors comme une option lointaine plutôt que comme un soutien. La prime payée face aux autres laboratoires deviendrait alors plus difficile à défendre.