
SK hynix (000660), le fabricant sud-coréen de puces mémoire, envisagerait de verser un dividende exceptionnel d'environ 12 milliards de dollars, selon la presse sud-coréenne reprise par Bloomberg. La société dit étudier des options sans avoir rien décidé. Elle présentera ses mesures pour les actionnaires avec ses résultats du troisième trimestre, mercredi 28 octobre.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, retour aux actionnaires |
Ce que rapporte la presse sud-coréenne
Selon le quotidien sud-coréen Dong-A Ilbo, repris par Bloomberg le 25 octobre, SK hynix envisage un dividende exceptionnel d'environ 16 000 milliards de wons, soit environ 12 milliards de dollars. Ce montant représenterait environ 80% du gain net tiré de la vente de sa participation dans Kioxia, le fabricant japonais de mémoire flash, estimé à environ 20 000 milliards de wons. SK hynix était entré au capital de Kioxia aux côtés du fonds américain Bain Capital, lors du rachat de l'activité mémoire de Toshiba.
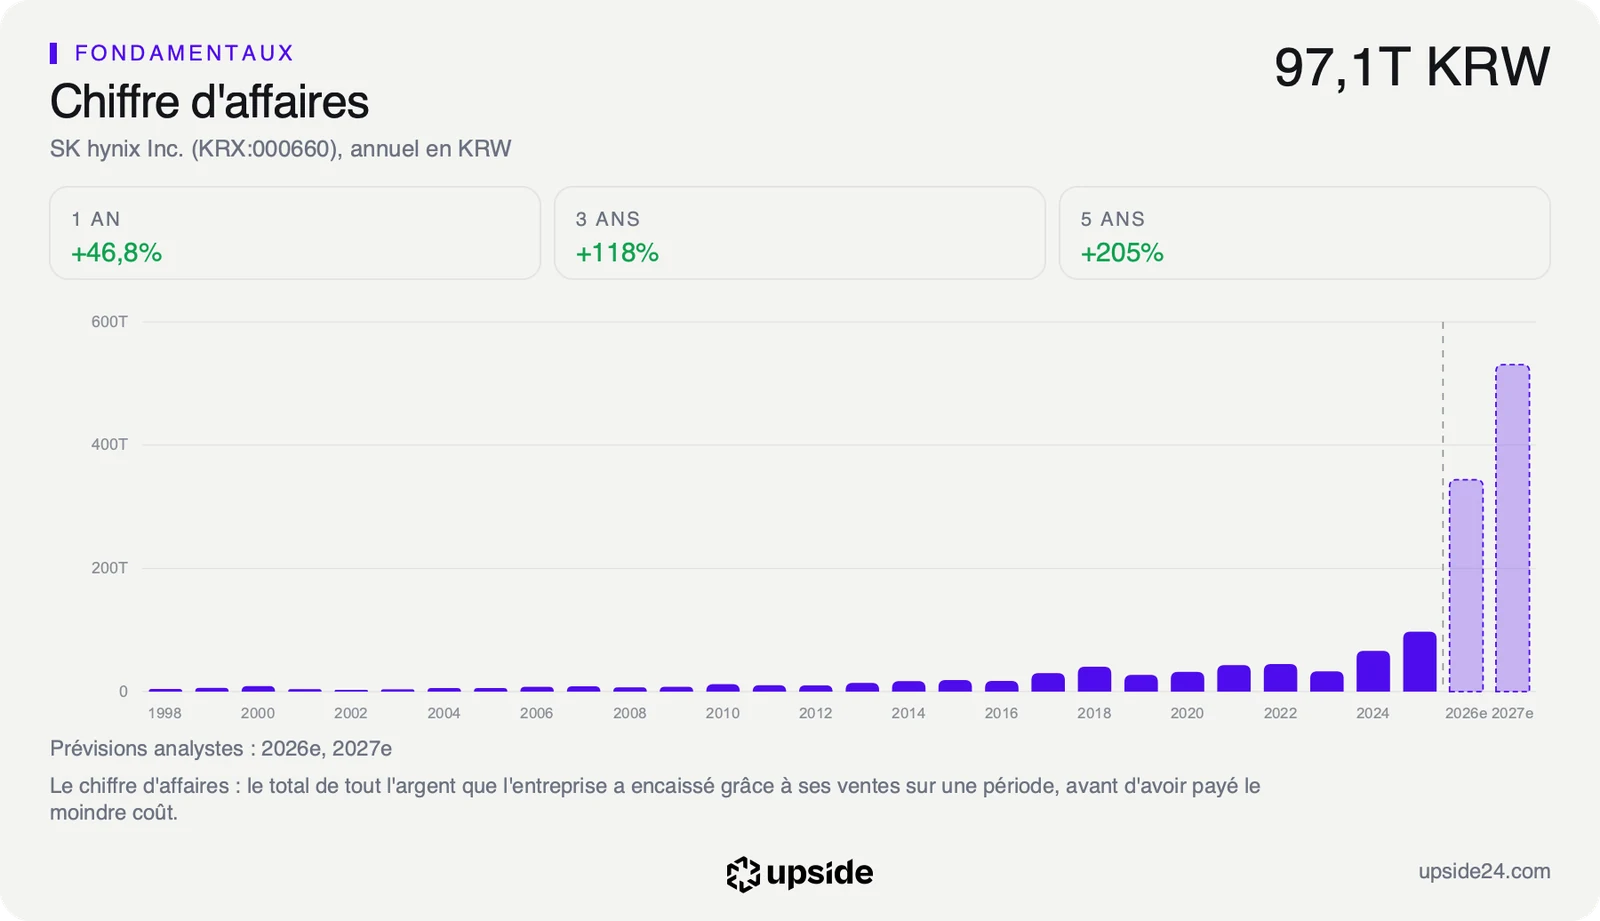
SK hynix, c'est l'un des trois grands fabricants mondiaux de mémoire pour ordinateurs et téléphones, avec Samsung et Micron. Ses puces à haut débit équipent aussi les serveurs d'intelligence artificielle de Nvidia. Son chiffre d'affaires a atteint 132,88 milliards de dollars sur douze mois, en hausse de 256,78% sur un an.
Rapporté au nombre d'actions, le versement atteindrait environ 23 000 wons par action selon le journal. Il pourrait être étalé en plusieurs fois. Un dividende exceptionnel est un versement ponctuel, qui ne se répète pas l'année suivante. Il ne dit donc rien du dividende ordinaire des prochaines années, celui qui compte le plus pour un actionnaire de long terme. Au cours de lundi, cela représente moins de 2% du prix de l'action.
SK hynix a répondu qu'elle examinait plusieurs façons de rémunérer ses actionnaires, sans confirmer de dividende exceptionnel. Le groupe a indiqué qu'il présenterait son plan mercredi 28 octobre, avec ses résultats du troisième trimestre, publiés avant 9h00 à Séoul, soit dans la nuit de mardi à mercredi en France. Cet article est écrit le 26 octobre, avant cette annonce.
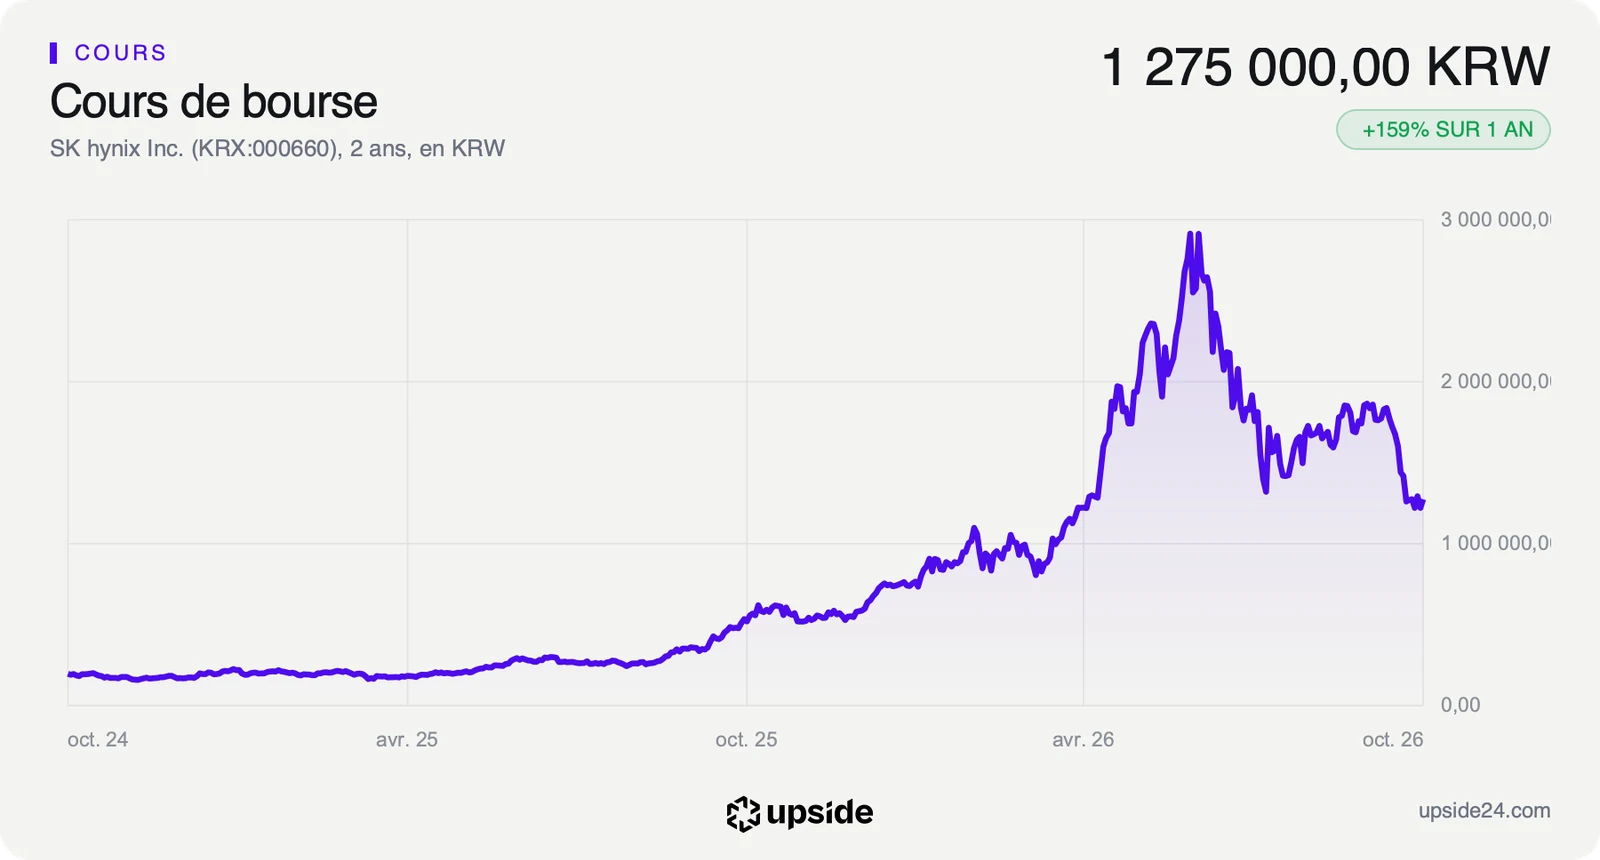
Sans grande réaction du marché, l'action a terminé lundi à 1 275 000 wons à la Bourse de Séoul, quasiment au même niveau que vendredi.
Ce que le prix incorpore déjà
Une rumeur de dividende agit sur la perception avant d'agir sur les comptes. Le groupe en a pourtant largement les moyens. Il détient 61,8 milliards de dollars de trésorerie pour 14,83 milliards de dettes, soit une trésorerie nette de 46,97 milliards de dollars. Les 12 milliards évoqués en représenteraient moins d'un cinquième. Après un tel versement, le groupe garderait près de 35 milliards de dollars de trésorerie nette, de quoi continuer à financer ses usines sans s'endetter.
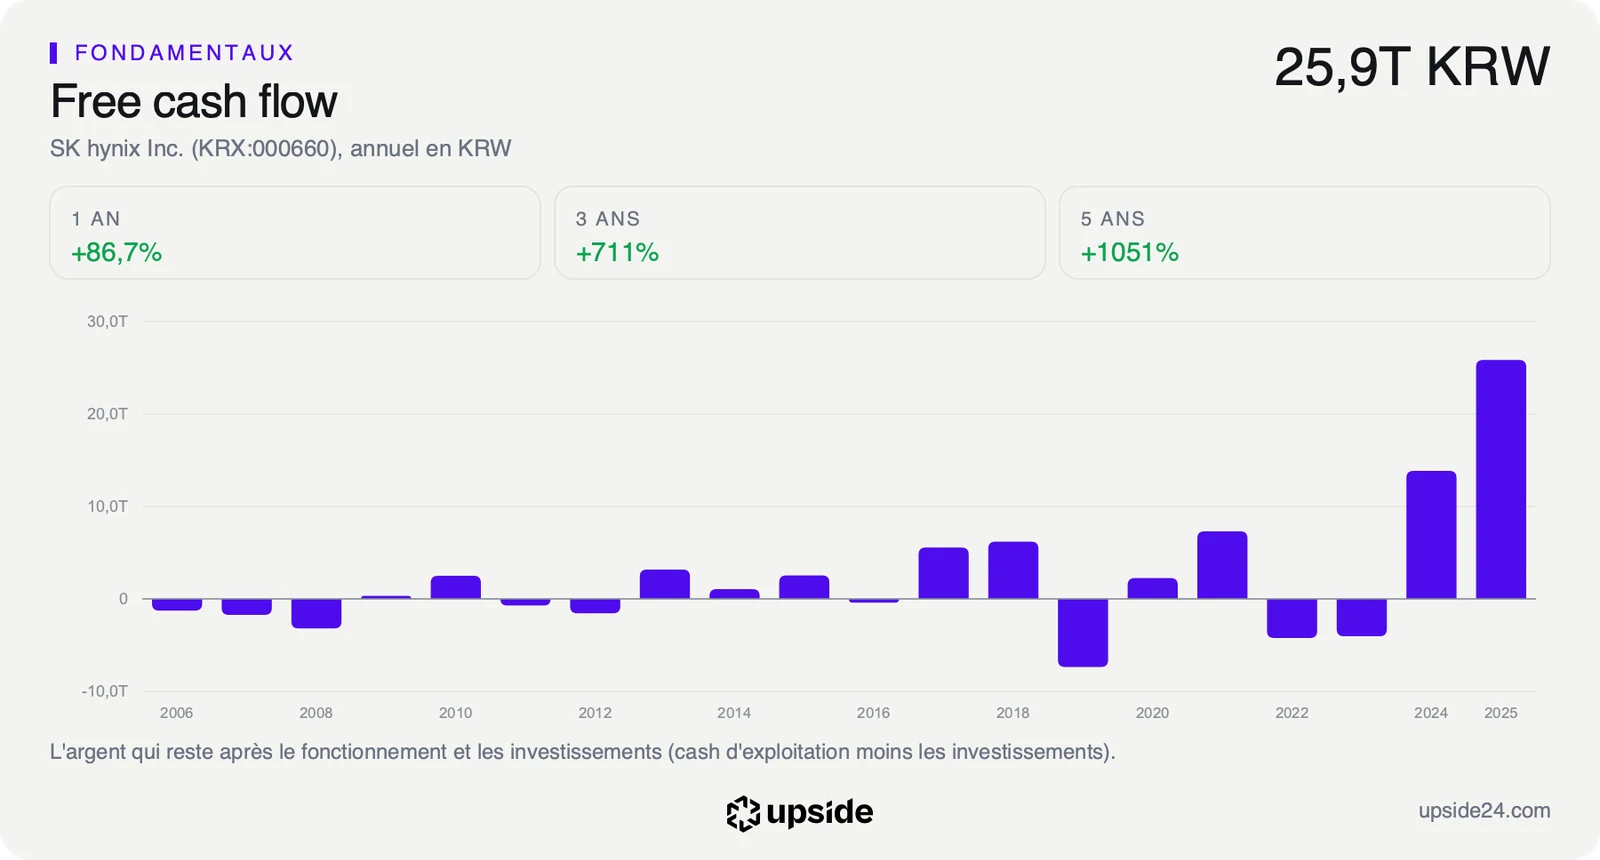
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteint 64,41 milliards de dollars sur douze mois. Il représente 9,21% de la valeur en Bourse, contre 0,38% pour la médiane des 391 sociétés de semi-conducteurs comparables. Pour 100 dollars d'actions, l'entreprise dégage donc plus de 9 dollars de trésorerie par an, dont elle ne reverse aujourd'hui qu'une infime partie, avec un dividende ordinaire qui rapporte 0,24% du cours.
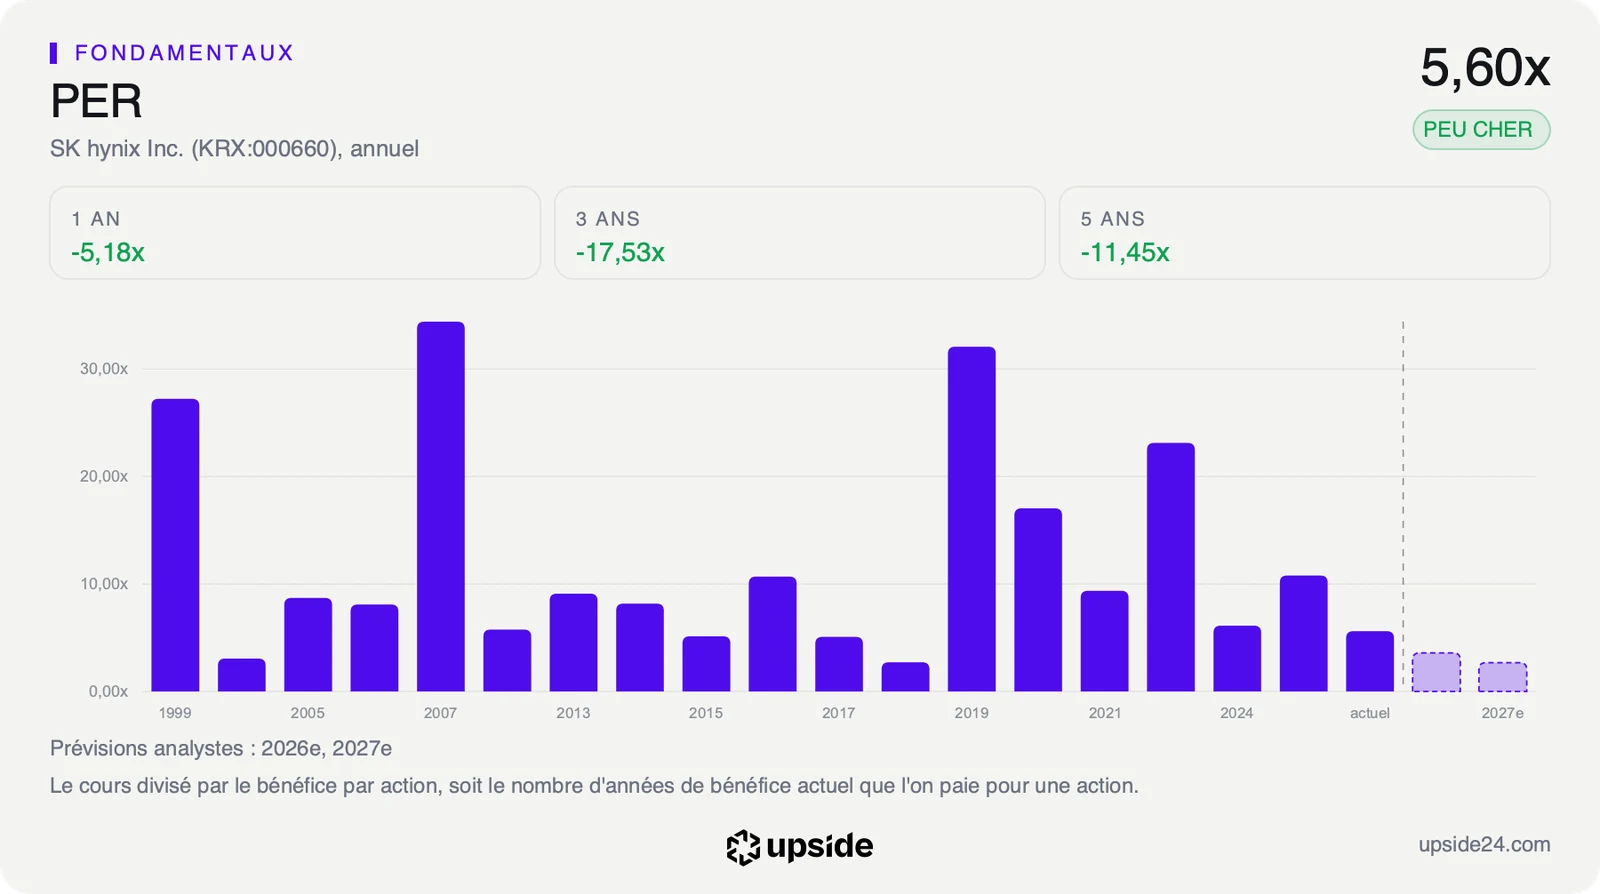
Le prix, lui, reste bas face aux bénéfices. Le titre se paie 5,6 fois ses bénéfices des douze derniers mois, contre 46,52 fois pour la médiane de son secteur. Sur les bénéfices attendus, il vaut 3,55 fois, contre 23,27 pour la médiane.
Ce bénéfice est pourtant gonflé par la vente de Kioxia. La marge nette, à 85,62%, dépasse la marge d'exploitation de 68,03%, qui mesure ce que rapporte l'activité elle-même. Une partie du bénéfice vient donc d'éléments hors activité, ce qui rend le titre moins bon marché qu'il n'en a l'air. La marge d'exploitation reste toutefois dix fois supérieure à la médiane de 6,4%.
Au cours actuel, le marché suppose même que le free cash flow reculera d'environ 3% par an pendant dix ans. Le prix intègre donc la fin du cycle de la mémoire, ces périodes où la demande s'emballe puis retombe. Un dividende exceptionnel ne change pas cette hypothèse. Il rend aux actionnaires une partie de la trésorerie accumulée pendant le haut du cycle.
Pour un particulier, ce chiffre se lit comme le pessimisme déjà inscrit dans le prix. Un titre qui suppose un recul de ses flux pendant dix ans n'a pas besoin d'une croissance spectaculaire pour surprendre. Il lui suffit que le retournement arrive plus tard ou soit moins brutal que prévu.
La valorisation de SK hynix face aux 391 sociétés de semi-conducteurs est détaillée dans son rapport.
Ce que le marché en fait déjà
L'action a gagné 158,62% sur un an, portée par la demande de mémoire pour l'intelligence artificielle. Elle a pourtant perdu 57,32% depuis son plus haut des douze derniers mois, atteint en juin à 2 987 000 wons en séance. La chute s'est accélérée en octobre. Le titre avait touché 491 500 wons au plus bas de ces douze mois. Sur deux ans, il a été multiplié par plus de six.
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 33,39. Il se rapproche de 30, le seuil en dessous duquel un titre est jugé survendu. Le cours se situe aussi 22% sous sa moyenne des cinquante dernières séances. Pour un investisseur français, l'action se négocie en wons à Séoul. Une seule action coûte environ 960 dollars.
Les analystes restent massivement positifs, avec 14 avis positifs sur 15. Ils attendent un bénéfice par action d'environ 354 500 wons cette année, près de six fois plus qu'en 2025, puis une hausse de 31,95% l'an prochain. La croissance continuerait donc, mais à un rythme bien plus lent.
Le point de bascule
Le rendez-vous est fixé à mercredi 28 octobre. SK hynix publiera ses résultats du troisième trimestre. Le groupe présentera le même jour ses mesures de retour aux actionnaires. Les analystes attendent un chiffre d'affaires d'environ 99 700 milliards de wons pour le trimestre, soit environ 75 milliards de dollars. Ils prévoient un bénéfice par action d'environ 86 300 wons.
Le montant du dividende comptera moins que ce que le groupe dira de la demande de mémoire en 2027. Les investisseurs écouteront surtout ses commentaires sur la mémoire à haut débit, le produit qui a porté la hausse des bénéfices. C'est cette demande qui décidera si le cycle se prolonge ou se retourne.
Un versement plus élevé que prévu enverrait aussi un signal. Une direction qui rend autant de trésorerie dit qu'elle n'en a pas besoin pour investir. Les investisseurs peuvent y lire de la confiance dans la durée du cycle, ou au contraire une prudence avant son retournement.
Tant que la demande des serveurs d'intelligence artificielle soutient les prix de la mémoire et que les résultats du trimestre suivent le consensus, un dividende exceptionnel s'ajouterait à un titre payé 3,55 fois ses bénéfices attendus. Le marché aurait alors sous-estimé la durée du cycle.
Si le groupe annonce un versement plus faible que prévu ou une demande en ralentissement pour 2027, la rumeur se dégonflerait. Le titre, déjà 57,32% sous son plus haut, resterait suspendu au retournement du cycle que son prix anticipe.