
AstraZeneca (AZN), le laboratoire britannique coté à Londres, a présenté samedi 24 octobre l'essai VOLGA, où son immunothérapie Imfinzi réduit de 42% le risque de décès dans le cancer de la vessie. Mais une association de Merck occupe déjà ce créneau depuis près d'un an.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, position concurrentielle |
Ce que l'essai VOLGA a montré
AstraZeneca a dévoilé samedi 24 octobre les résultats détaillés de VOLGA, un essai de phase III, le dernier stade avant une demande d'autorisation. Les données ont été présentées à Madrid au congrès européen de cancérologie (ESMO) et publiées le même jour dans le New England Journal of Medicine. Le groupe avait annoncé en mai que l'essai atteignait ses objectifs, sans donner de chiffres.
AstraZeneca, c'est le laboratoire de Symbicort contre l'asthme, de Forxiga contre le diabète ou de Tagrisso contre le cancer du poumon.
L'essai a suivi 695 patients dans 25 pays, atteints d'un cancer de la vessie infiltrant le muscle, la forme qui impose le plus souvent l'ablation de la vessie. Tous partageaient une contrainte, celle de ne pas pouvoir recevoir le cisplatine ou de l'avoir refusé. Cette chimiothérapie de référence est exclue pour jusqu'à la moitié de ces malades, souvent à cause de reins fragiles.
Le cancer de la vessie compte plus de 614 000 nouveaux cas par an dans le monde, selon le laboratoire. Environ 117 500 patients ont été traités en 2024 pour la forme qui touche le muscle.
Les patients ont reçu Imfinzi, une immunothérapie qui aide les défenses du corps à reconnaître la tumeur, associé à l'enfortumab vedotin pendant trois cycles avant l'opération. Imfinzi a ensuite été poursuivi seul pendant neuf cycles. Le groupe témoin n'a eu que l'opération, éventuellement suivie d'un traitement déjà autorisé.
Face à l'opération seule, le traitement réduit de 49% le risque de récidive ou de progression de la maladie. Il réduit aussi de 42% le risque de décès. Après deux ans, 78% des patients traités sont en vie contre 69% dans le groupe témoin. La part des patients sans récidive passe de 45% à 64%. À l'opération, 45% des patients traités n'avaient plus de tumeur visible à l'analyse, contre 10% dans le groupe témoin.
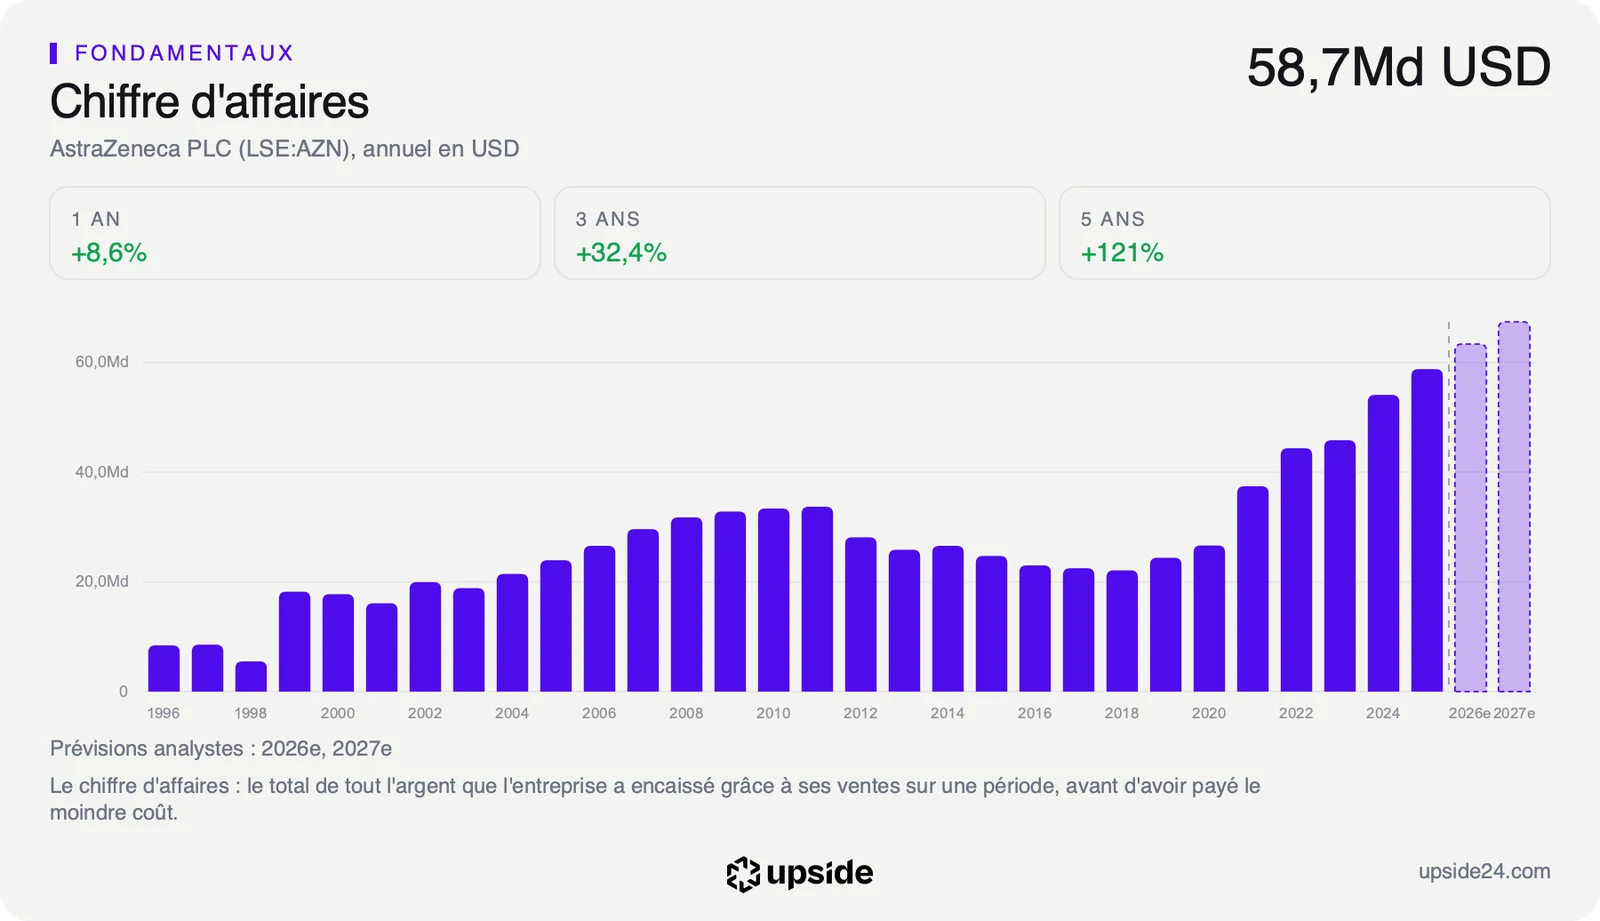
Ces chiffres viennent d'une analyse intermédiaire, avec un suivi médian de 22,9 mois. Un troisième groupe qui ajoutait Imjudo, une autre immunothérapie du laboratoire, n'a pas montré de gain de survie significatif à ce stade. Des effets secondaires graves liés au traitement ont touché 30% des patients. AstraZeneca prévoit de soumettre ces données aux autorités de santé, sans date ni estimation de ventes face à ses 60,62 milliards de dollars de chiffre d'affaires sur douze mois.
Ce que le prix incorpore déjà
Un nouvel usage validé touche la croissance de long terme d'un laboratoire. Imfinzi est déjà autorisé dans plus de 40 pays pour les patients qui peuvent recevoir le cisplatine avant l'opération. VOLGA lui ouvrirait l'autre partie des malades, au stade où l'on cherche encore à guérir. Traiter avant et après l'opération, c'est viser des malades encore guérissables, traités plus tôt et plus longtemps qu'au stade où le cancer s'est étendu. Chaque nouvel usage allonge aussi la vie commerciale d'un médicament dont la recherche est déjà payée.
Cette ouverture se fait face à un concurrent installé. L'association de Keytruda, l'immunothérapie de Merck, avec ce même enfortumab vedotin est autorisée aux États-Unis depuis le 21 novembre 2025 pour les mêmes patients. L'Europe a suivi en juin 2026. AstraZeneca arrive donc second et devra convaincre les médecins de changer d'immunothérapie. Deux essais distincts ne se comparent pas directement, ce qui laisse aux deux laboratoires leurs propres arguments.
Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 14,27%. C'est près de trois fois la médiane de 5,29% des 510 sociétés de son sous-secteur pharmaceutique. AstraZeneca tire donc de son capital bien plus qu'un laboratoire moyen, grâce à des médicaments vendus loin au-dessus de leur coût de fabrication.
Cette rentabilité ne se paie pas plus cher que la moyenne. L'action vaut 25,99 fois ses bénéfices des douze derniers mois, au niveau de la médiane de 25,84 fois de son sous-secteur. Face à sa propre histoire, ce multiple se situe parmi les plus bas de ses cinq dernières années, c'est-à-dire moins cher que 95% du temps sur la période.
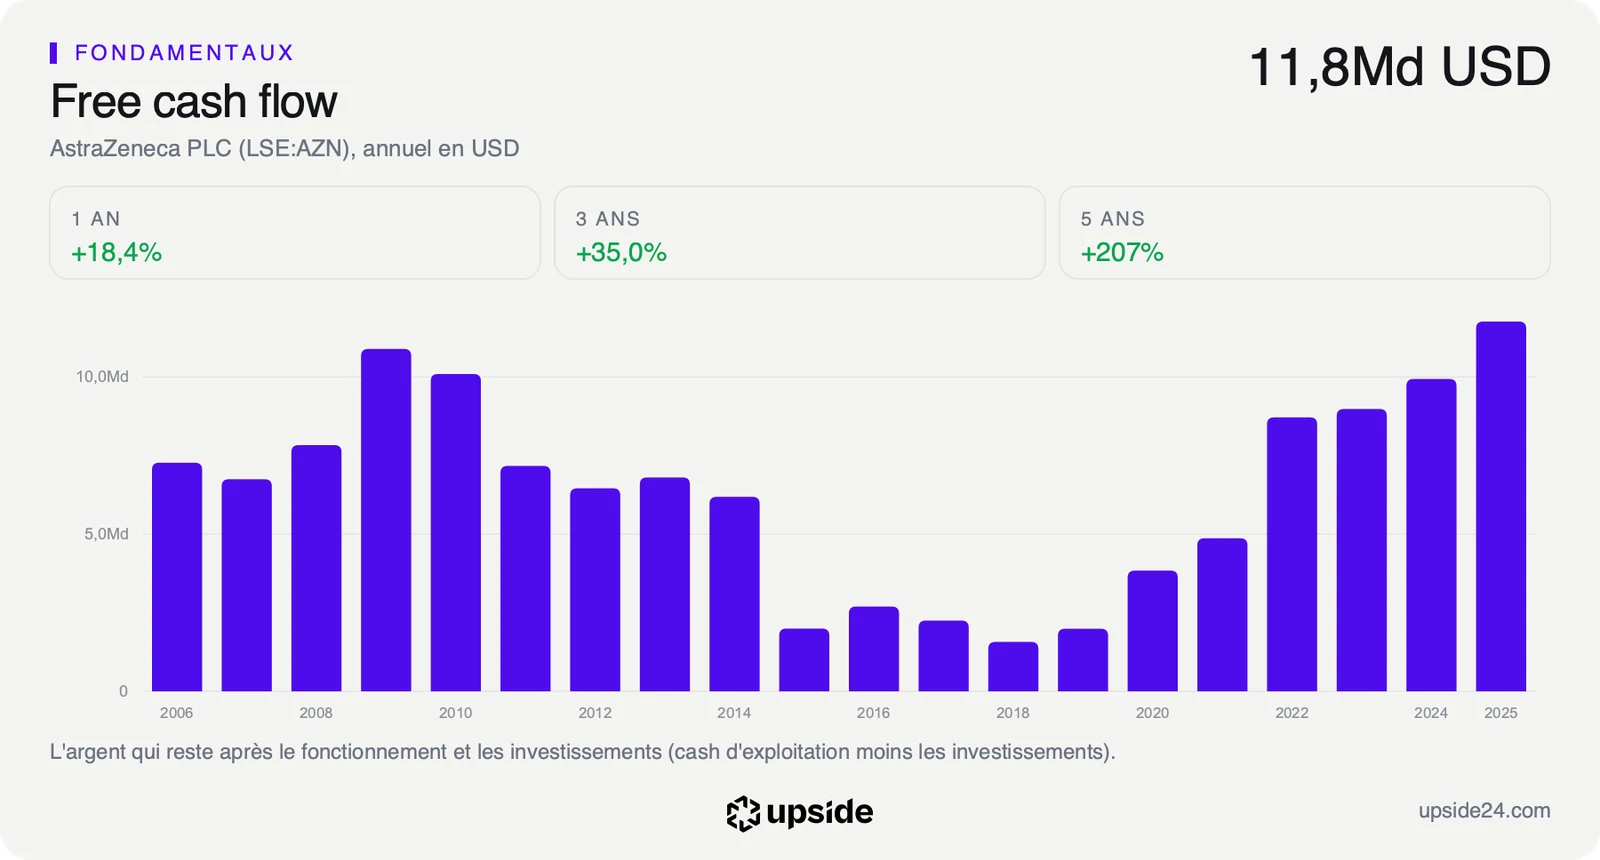
Au cours du 26 octobre, le marché suppose une croissance du free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, d'environ 7,7% par an pendant dix ans. Le bénéfice par action a progressé de 21,21% par an sur les cinq dernières années. Le prix intègre donc un net ralentissement, que des relais comme VOLGA peuvent contredire.
La rentabilité d'AstraZeneca face aux 510 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
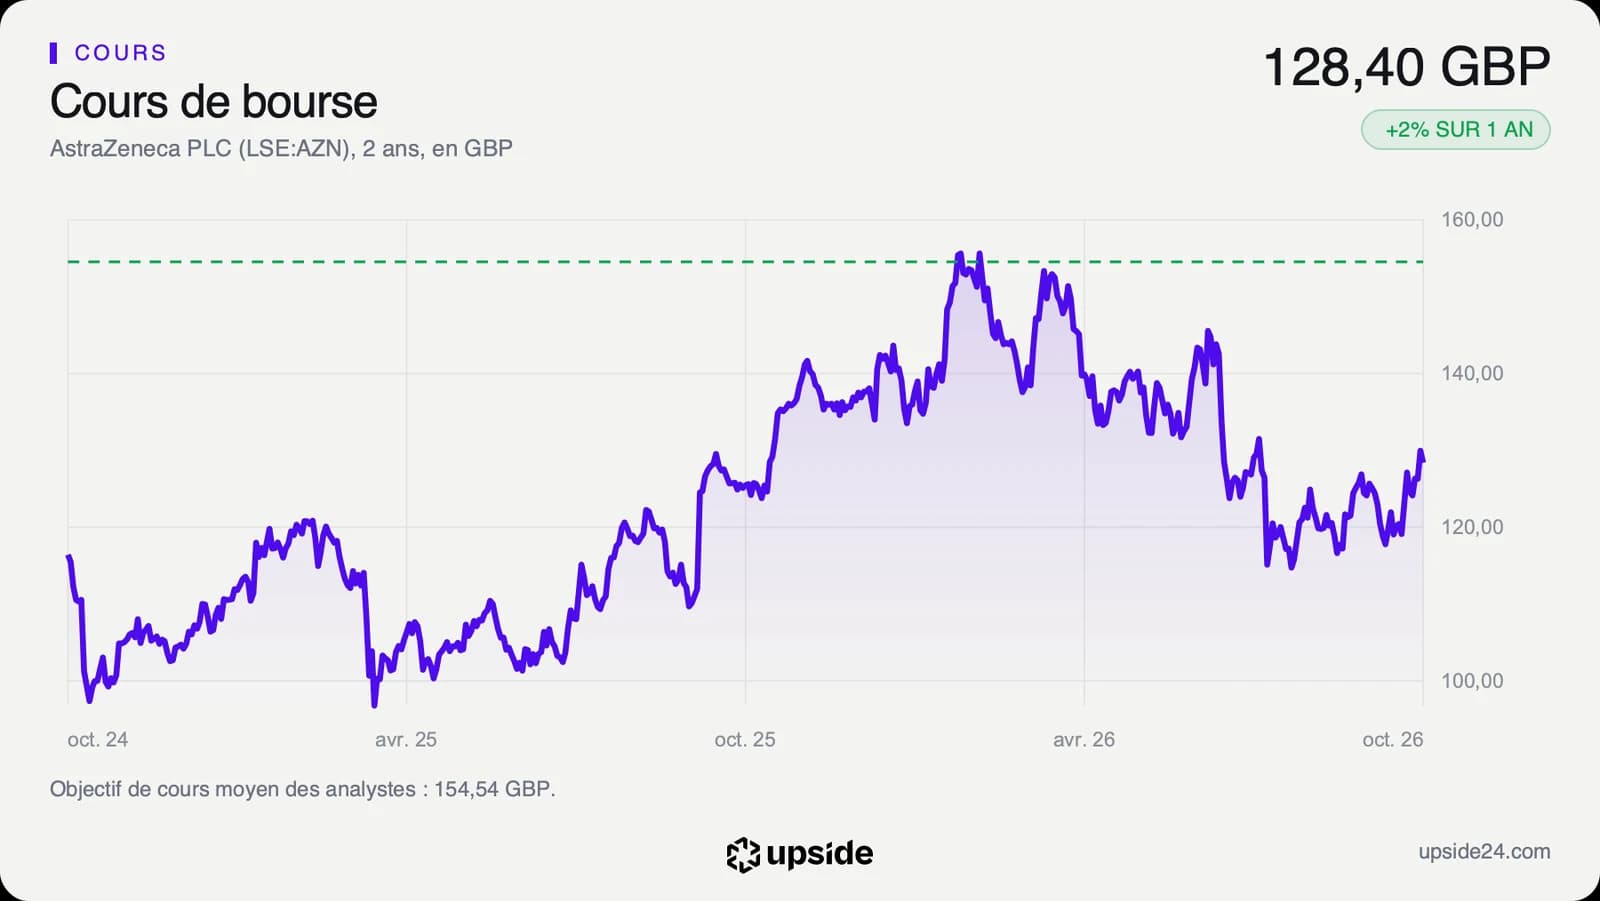
L'action AstraZeneca s'échangeait à 128,40 livres lundi 26 octobre vers 14h à la Bourse de Londres, contre 128,24 livres à la clôture de vendredi. Les résultats de VOLGA, présentés un samedi, ont laissé le titre quasi stable à l'ouverture de la semaine.
Le titre a gagné 2,47% sur un an mais reste 18,38% sous son plus haut des douze derniers mois, à 157,32 livres. Son point bas de la période, 114,60 livres à la clôture du 14 août, montre un rebond depuis l'été.
Le cours évolue 4,53% sous sa moyenne des 200 dernières séances, un repère de tendance de fond, mais 5,44% au-dessus de celle des 50 dernières séances. Entre fin février et mi-août, le titre a perdu environ un quart de sa valeur. Le groupe aligne pourtant de nouveaux usages pour ses médicaments, alors que l'action reste loin de ses sommets.
Sur les 12 analystes qui suivent la valeur, 9 sont positifs, 2 neutres et 1 négatif. Leur objectif de cours moyen, environ 155 livres, se situe environ 20% au-dessus du cours. Leur prévision de bénéfice par action pour 2026 a reculé de 0,17% en trente jours, un mouvement minime.
L'écart entre ces attentes et le cours tient surtout au rythme des ventes. Celles du dernier trimestre n'ont progressé que de 5,84% sur un an, sous la médiane de 7,89% du sous-secteur. Le marché attend de voir ce rythme repartir avant de payer les nouveaux usages. En attendant, l'action rapporte un dividende de 1,86% par an, contre 0,6% pour la médiane du sous-secteur, soit un peu moins de 2 livres par an pour 100 livres investies.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, vendredi 30 octobre. Les analystes y attendent environ 16 milliards de dollars de chiffre d'affaires et environ 2,6 dollars de bénéfice par action ajusté. Les chiffres de cet article sont arrêtés au 26 octobre, avant cette publication. Le groupe pourrait aussi y préciser le calendrier de dépôt du dossier VOLGA.
Tant que les ventes trimestrielles restent proches de ce consensus et que le bénéfice par action ajusté attendu pour 2027 tient autour de 11,4 dollars, environ 12% de plus qu'en 2026, le multiple de 25,99 fois reste celui d'un laboratoire moyen pour une rentabilité trois fois supérieure. La croissance d'environ 7,7% par an supposée par le cours reste alors largement à portée.
Si la hausse des ventes descend sous les 5,84% du dernier trimestre et que les analystes rabotent leurs attentes pour 2027, VOLGA resterait un relais lointain sans effet visible sur les comptes avant plusieurs années. L'arrivée en second derrière Merck pèserait alors davantage dans la lecture du dossier.