
Bouygues (EN), géant du BTP, des télécoms et des médias, a inauguré le 6 octobre Scale One, un laboratoire-chantier en Essonne. Mais l'action reste 23,69% sous son plus haut annuel, et le marché attend d'abord des marges.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, avantage concurrentiel |
Ce qui a été inauguré
Bouygues, c'est l'opérateur Bouygues Telecom et sa box, la chaîne TF1, les services énergétiques d'Equans, mais aussi les routes de Colas et les immeubles, ponts et tunnels de Bouygues Construction. C'est cette dernière filiale qui a ouvert le 6 octobre, à Chilly-Mazarin, une plateforme d'essais baptisée Scale One, sur la base technique de sa branche matériel.
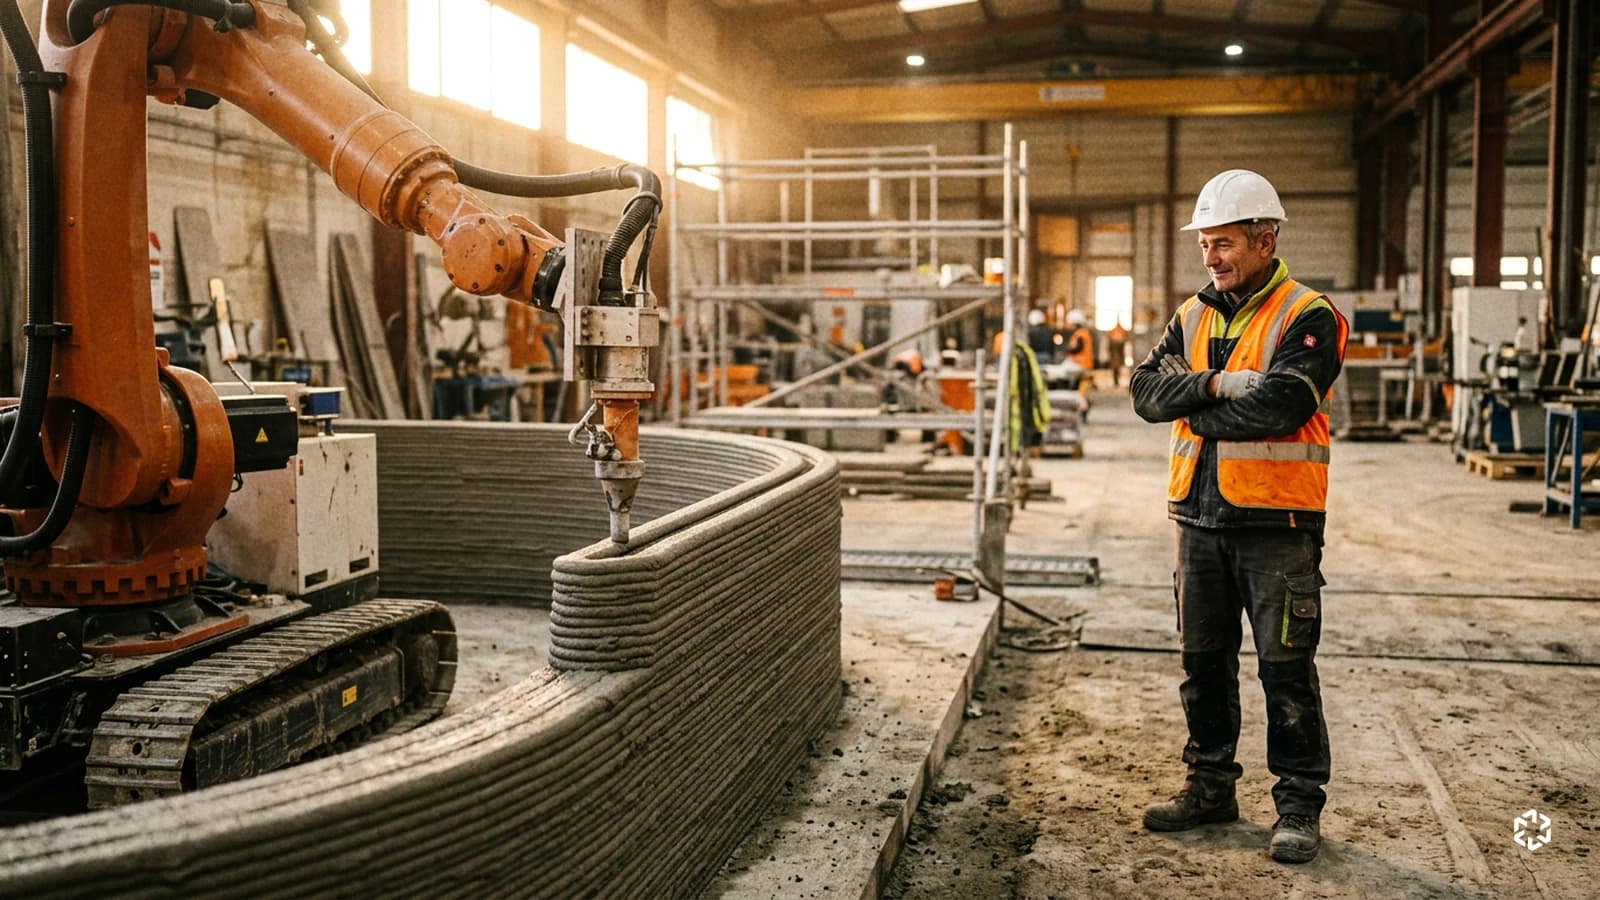
Le site couvre 2 500 m2. Il reproduit deux environnements de chantier, l'un pour la construction neuve, l'autre pour la rénovation, et accueille un atelier de prototypage rapide, un espace d'impression 3D de béton équipé d'un robot mobile du fabricant CyBe, et une zone de formation à la robotique. Jeunes entreprises, industriels et équipes internes peuvent y tester un matériau, un outil ou une méthode à l'échelle réelle, avec des conducteurs de travaux et des compagnons du groupe, avant de l'envoyer sur un vrai chantier.
L'idée répond à une contrainte propre au bâtiment : un chantier ne tolère pas l'improvisation. Tester un nouveau béton ou un robot directement sur un immeuble en construction, c'est risquer un retard, une malfaçon ou un accident. Beaucoup d'innovations restent donc au stade du prototype, faute d'un lieu pour les éprouver dans des conditions proches du réel. Scale One veut combler ce maillon manquant entre le laboratoire et le chantier.
Le projet ne date pas d'hier. La convention a été signée en mai 2024 au salon VivaTech avec l'État et la Région Île-de-France, et les premiers essais d'un ciment bas carbone développé avec Ecocem y ont démarré début 2025. Damien Bahon, responsable de la division de recherche « Construction Lab », pilote le site.
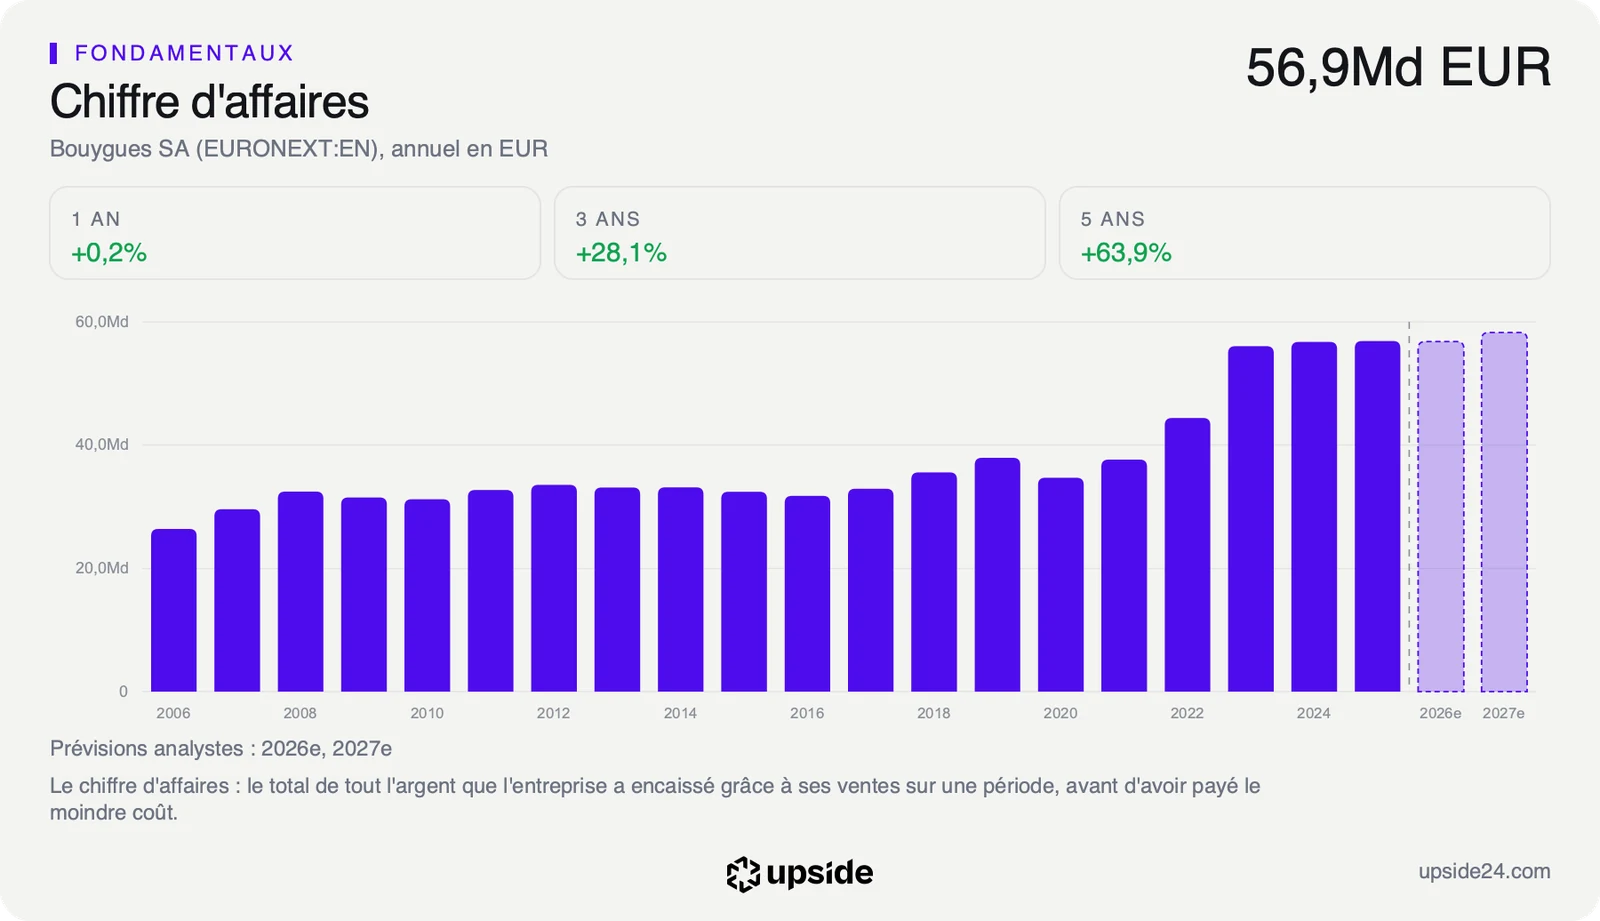
Le budget annoncé est de 10 millions d'euros sur cinq ans, dont 1,5 million apporté par l'État et la Région. Rapporté au groupe, c'est l'équivalent d'environ une heure et demie de ventes : Bouygues a facturé 56,3 Md EUR sur les douze derniers mois. Bouygues Construction promet de ramener de 15 mois à 3 à 5 mois le délai entre l'idée et sa mise en service sur chantier. Ce chiffre est celui de l'entreprise, aucun bilan indépendant ne le mesure encore, et le groupe ne publie aucune ligne de comptes propre à Scale One.
Ce que le prix incorpore déjà
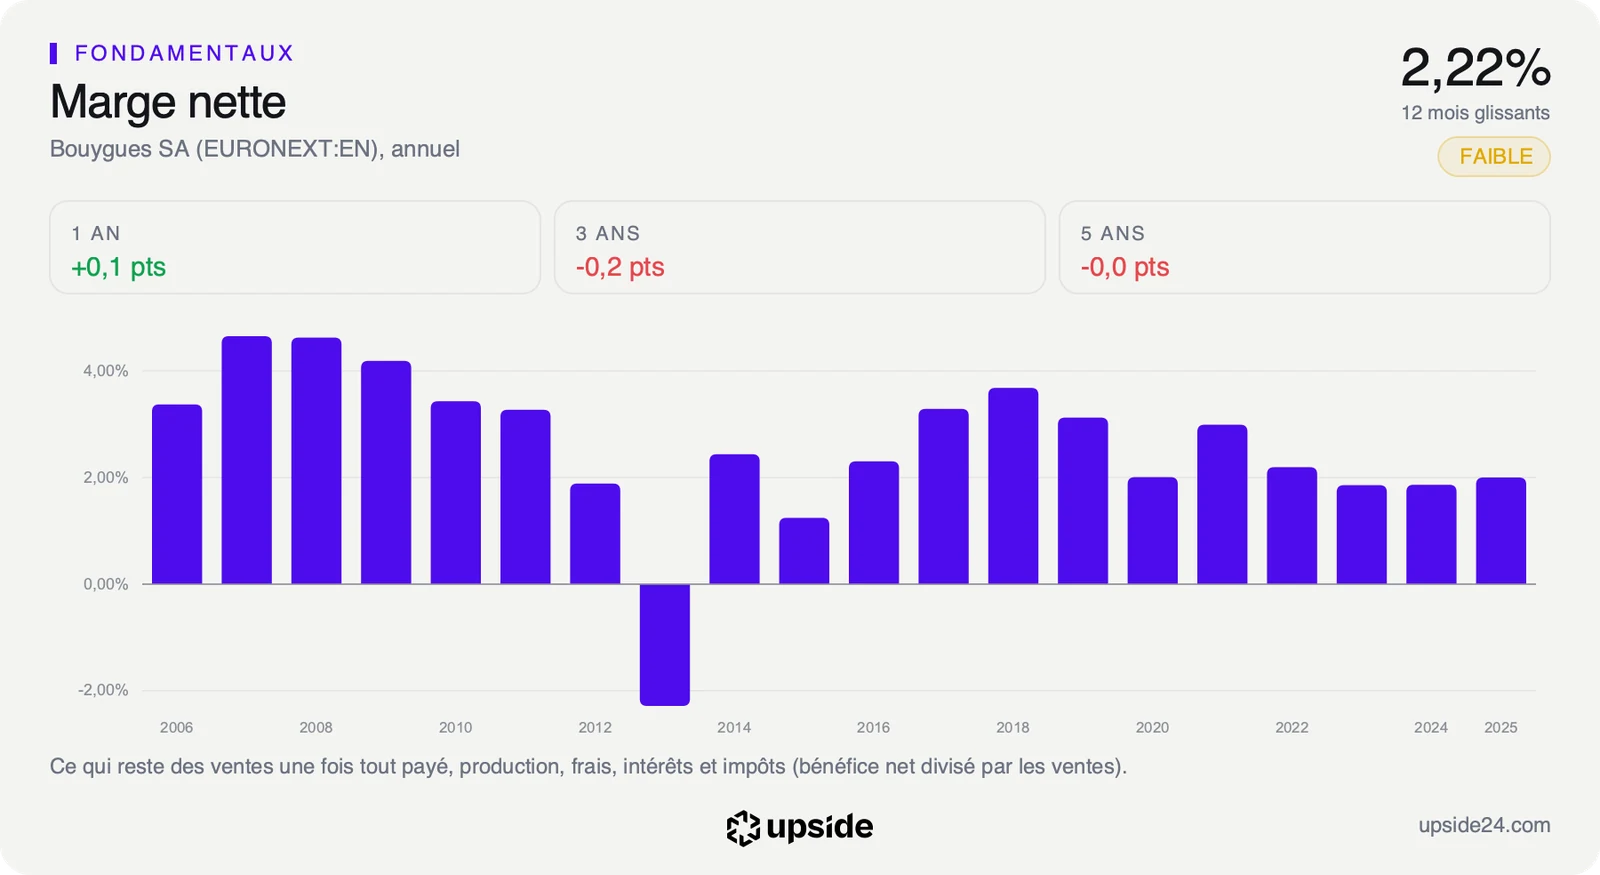
Le canal par lequel un laboratoire de ce type peut toucher l'actionnaire est la rentabilité des chantiers. Et c'est précisément le point faible du dossier : sur douze mois, la marge nette de Bouygues n'atteint que 2,22%, contre 4,42% pour la médiane des 448 sociétés de son sous-secteur. Autrement dit, sur 100 euros facturés, il reste un peu plus de 2 euros de bénéfice une fois tout payé, deux fois moins que chez un concurrent type.
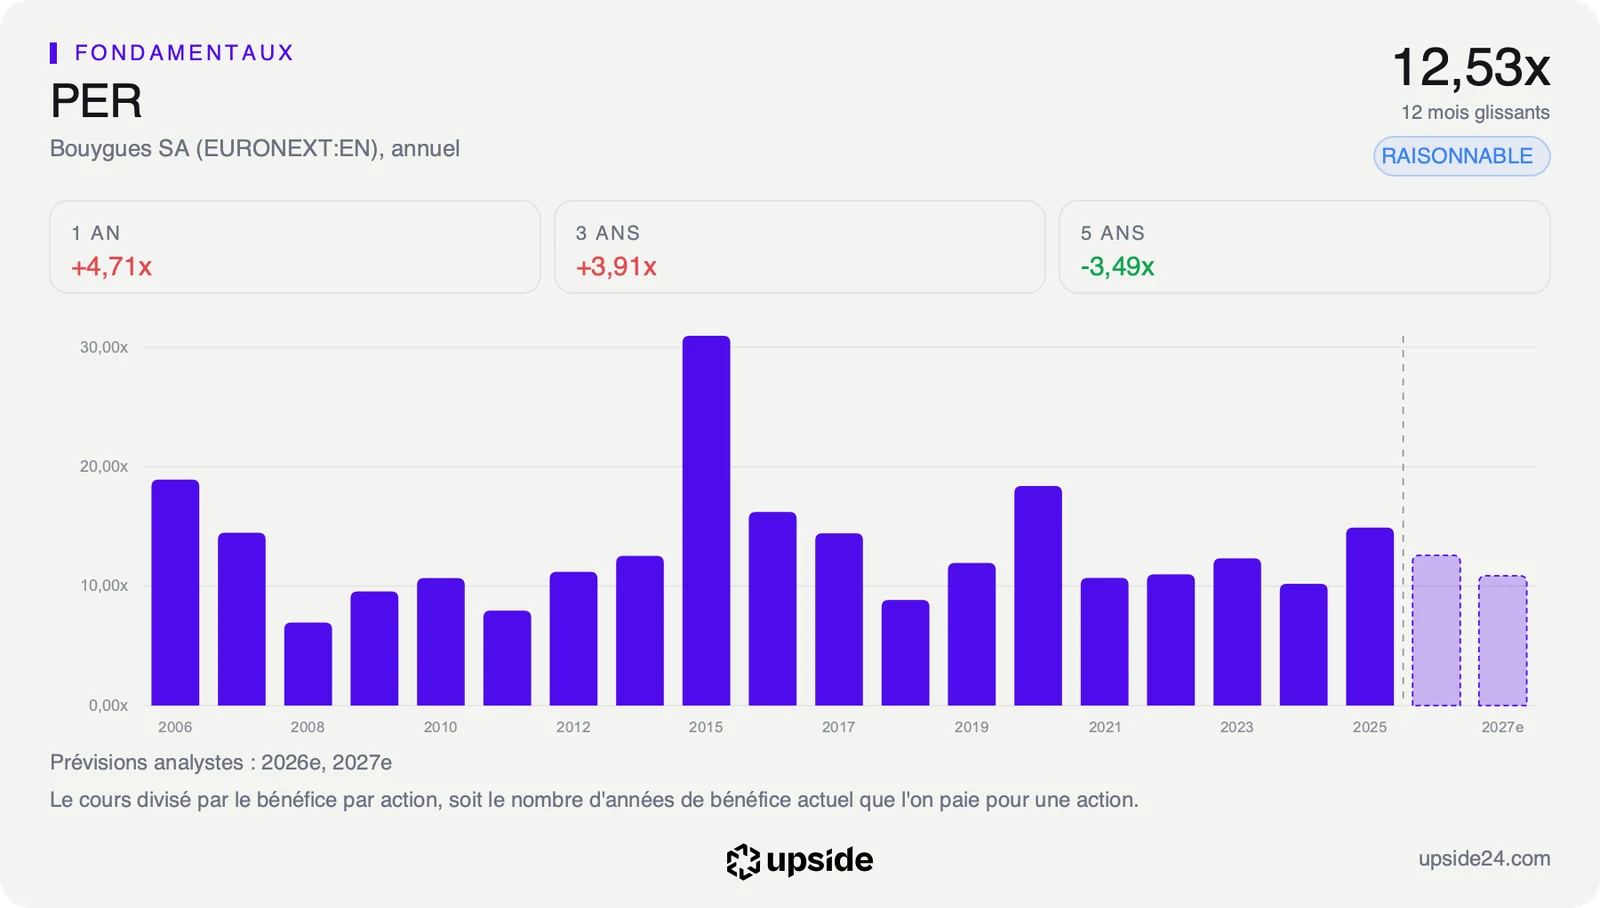
Le marché le sait et paie le titre en conséquence. L'action se paie 12,28 fois ses bénéfices attendus, contre 21,89 fois pour la médiane du même sous-secteur : l'acheteur d'une action Bouygues paie un peu plus de la moitié du prix d'un concurrent moyen pour chaque euro de bénéfice futur. Face à sa propre histoire, le constat s'inverse : le PER se situe au 77e centile de ses cinq dernières années, c'est-à-dire plus cher que 77% du temps sur la période. Le titre est donc décoté face au secteur, mais pas face à lui-même.
Un multiple bas n'est pas une bonne affaire en soi. Il traduit souvent une méfiance : le marché doute que les bénéfices attendus se matérialisent, ou juge qu'ils restent exposés aux aléas d'un métier où un seul grand contrat mal maîtrisé peut effacer les gains de plusieurs autres. Dans la construction, ce risque d'exécution pèse plus lourd qu'ailleurs, justement parce que la marge laisse peu de place à l'erreur.
Reste ce que le cours suppose pour l'avenir. Le free cash flow, l'argent qui reste dans les caisses une fois l'activité et les investissements payés, sert de mesure. Au cours actuel, le marché intègre un recul de ce free cash flow d'environ 11,5% par an pendant dix ans. Il ne parie donc pas sur une amélioration : il anticipe que la trésorerie dégagée aujourd'hui ne durera pas. Le détail des multiples, des marges et des flux reprend ce calcul ligne par ligne.
C'est là que Scale One prend son sens. Le laboratoire ne vend rien, il vise le coût d'un chantier : moins d'essais ratés sur site, des procédés validés plus vite, des matériaux bas carbone prêts avant que la réglementation ne les impose. Chaque dixième de point de marge gagné compte sur une base aussi mince. Mais aucun de ces effets n'est chiffrable aujourd'hui, et rien dans les comptes publiés ne permet encore de les isoler.
Ce que le marché en fait déjà
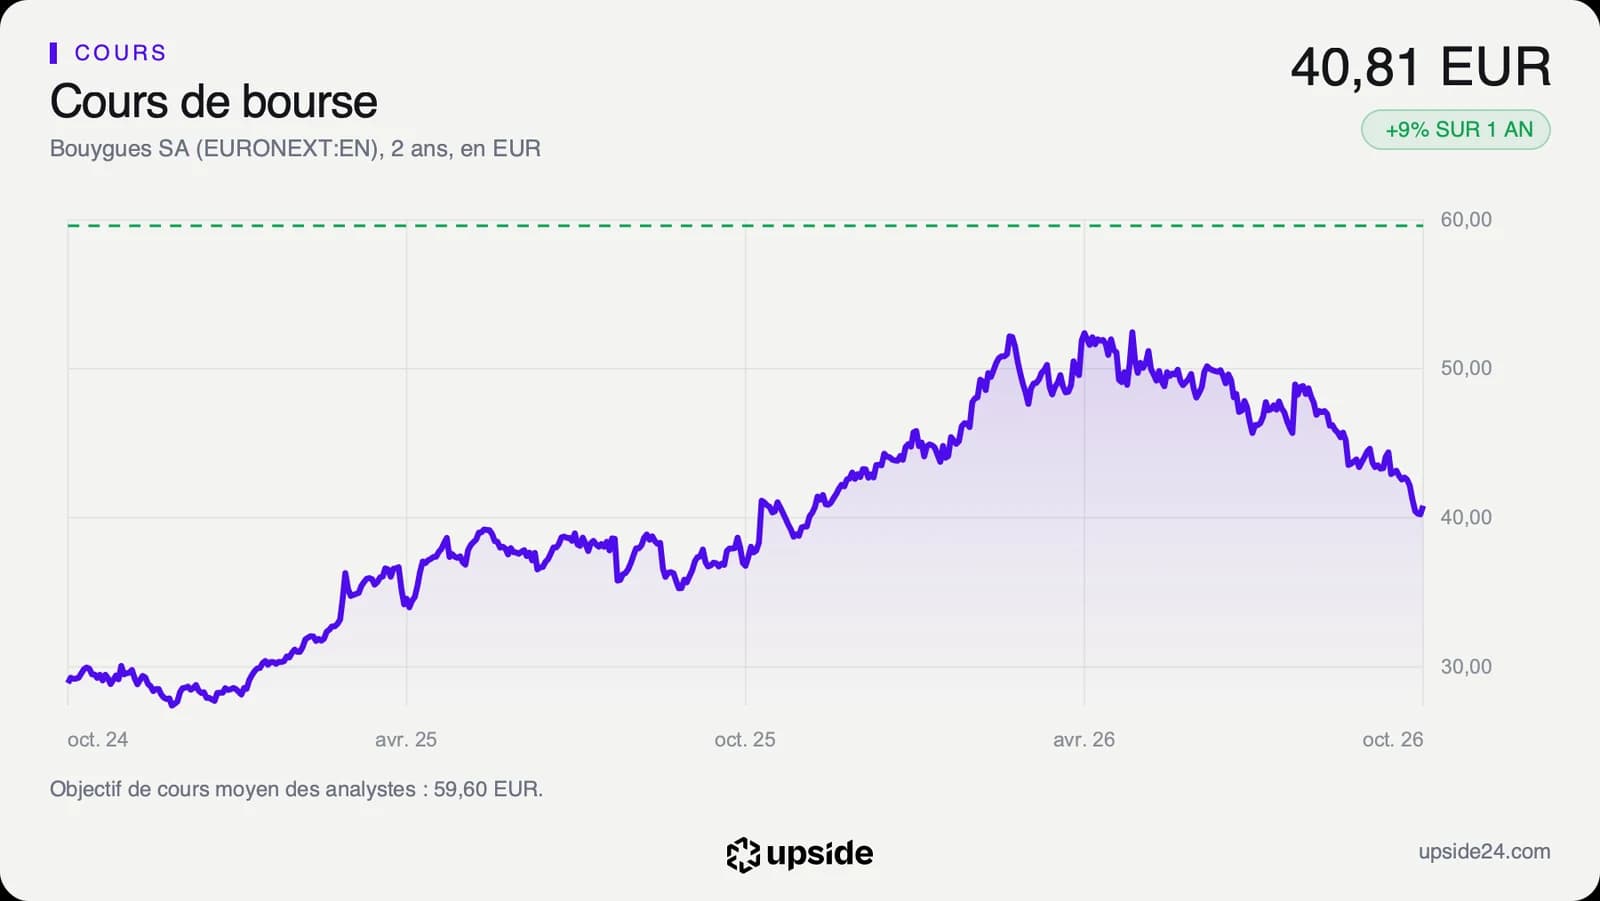
L'action Bouygues cote 40,81 euros vers 16h05 ce mercredi 7 octobre. Elle recule de 7,88% depuis le 1er janvier, gagne encore 9,15% sur un an, et se situe 23,69% sous son plus haut des douze derniers mois, à 53,48 euros. Le plus bas de la période, à 36,77 euros, n'est pas loin.
L'inauguration n'a pas déplacé le cours, et c'est cohérent avec son poids : un investissement étalé sur cinq ans, sans effet mesurable sur l'exercice en cours. Le titre glisse depuis le printemps pour d'autres raisons, et notamment une activité qui ralentit : au dernier trimestre, le chiffre d'affaires a reculé de 1,23% sur un an, quand la médiane du sous-secteur progressait de 6,74%.
Les analystes restent plus optimistes que le cours. Sur les 10 qui suivent la valeur, on compte 7 positifs, 3 neutres et aucun négatif. Leur objectif moyen ressort à environ 60 euros, dans une fourchette de 52 à 75 euros. Même la cible la plus basse reste au-dessus du cours actuel. Ce consensus est celui des analystes, pas une estimation de la publication. En clair, les professionnels qui suivent la valeur jugent le cours bas, mais le marché ne leur donne pas encore raison.
Cet écart entre un consensus confiant et un cours qui recule est le vrai sujet du dossier. Le marché ne conteste pas la solidité du groupe, il attend la preuve que l'activité repart et que les marges suivent.
En attendant, l'actionnaire est payé pour patienter. Le dernier dividende, versé fin avril, s'élevait à 2,10 euros par action, soit un rendement de 5,15% au cours actuel, contre 1,41% pour la médiane du sous-secteur. Ce rendement élevé est aussi le reflet d'un cours qui a baissé : il dit autant la méfiance du marché que la générosité du groupe.
Le point de bascule
Le prochain rendez-vous est fixé au 5 novembre 2026, avec la publication des comptes des neuf premiers mois. Deux chiffres décideront de la lecture : l'évolution du chiffre d'affaires trimestriel, en recul de 1,23% au trimestre précédent, et la marge nette, à 2,22% sur douze mois.
Dans le scénario favorable, l'activité repart et la marge progresse vers la médiane du sous-secteur. Le multiple de 12,28 fois les bénéfices attendus deviendrait alors difficile à justifier, et des initiatives comme Scale One cesseraient d'être une vitrine pour devenir un argument de rentabilité.
Dans le scénario défavorable, le chiffre d'affaires continue de reculer et la marge stagne. Le recul de free cash flow que le cours suppose déjà prendrait corps, et la décote face au secteur resterait justifiée.
Scale One n'apparaîtra pas dans ces comptes. Son effet, s'il se confirme, se lira sur plusieurs exercices, dans une marge qui progresse lentement plutôt que dans un trimestre.
Tant que la marge nette reste autour de 2,22%, soit la moitié de la médiane de 4,42%, le multiple bas reste un constat. Si elle se rapproche de 4,42% sans recul des ventes, le même multiple devient l'un des plus bas du secteur pour une rentabilité comparable.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période, avant de payer le moindre coût. Bouygues : 56,3 Md EUR sur douze mois, en recul de 1,23% au dernier trimestre sur un an (syndicate, 7 octobre 2026).
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Bouygues : 2,22% sur douze mois, contre 4,42% pour la médiane de son sous-secteur (448 sociétés), au 7 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. Bouygues : 12,28 fois, contre 21,89 pour la médiane de son sous-secteur, au 7 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Bouygues : 77e centile, plus cher que 77% du temps sur cinq ans.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés, celui qui peut financer dividendes et désendettement. Bouygues : 2,69 Md EUR sur douze mois.
- Croissance implicite : l'évolution annuelle du free cash flow sur dix ans que le cours actuel suppose. Bouygues : un recul d'environ 11,5% par an au cours du 7 octobre 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Bouygues : environ 60 euros, de 52 à 75 euros, sur 10 analystes (Capital IQ).
- Plus haut sur douze mois : le cours le plus élevé atteint sur la période. Bouygues : 53,48 euros, contre 40,81 euros le 7 octobre 2026.