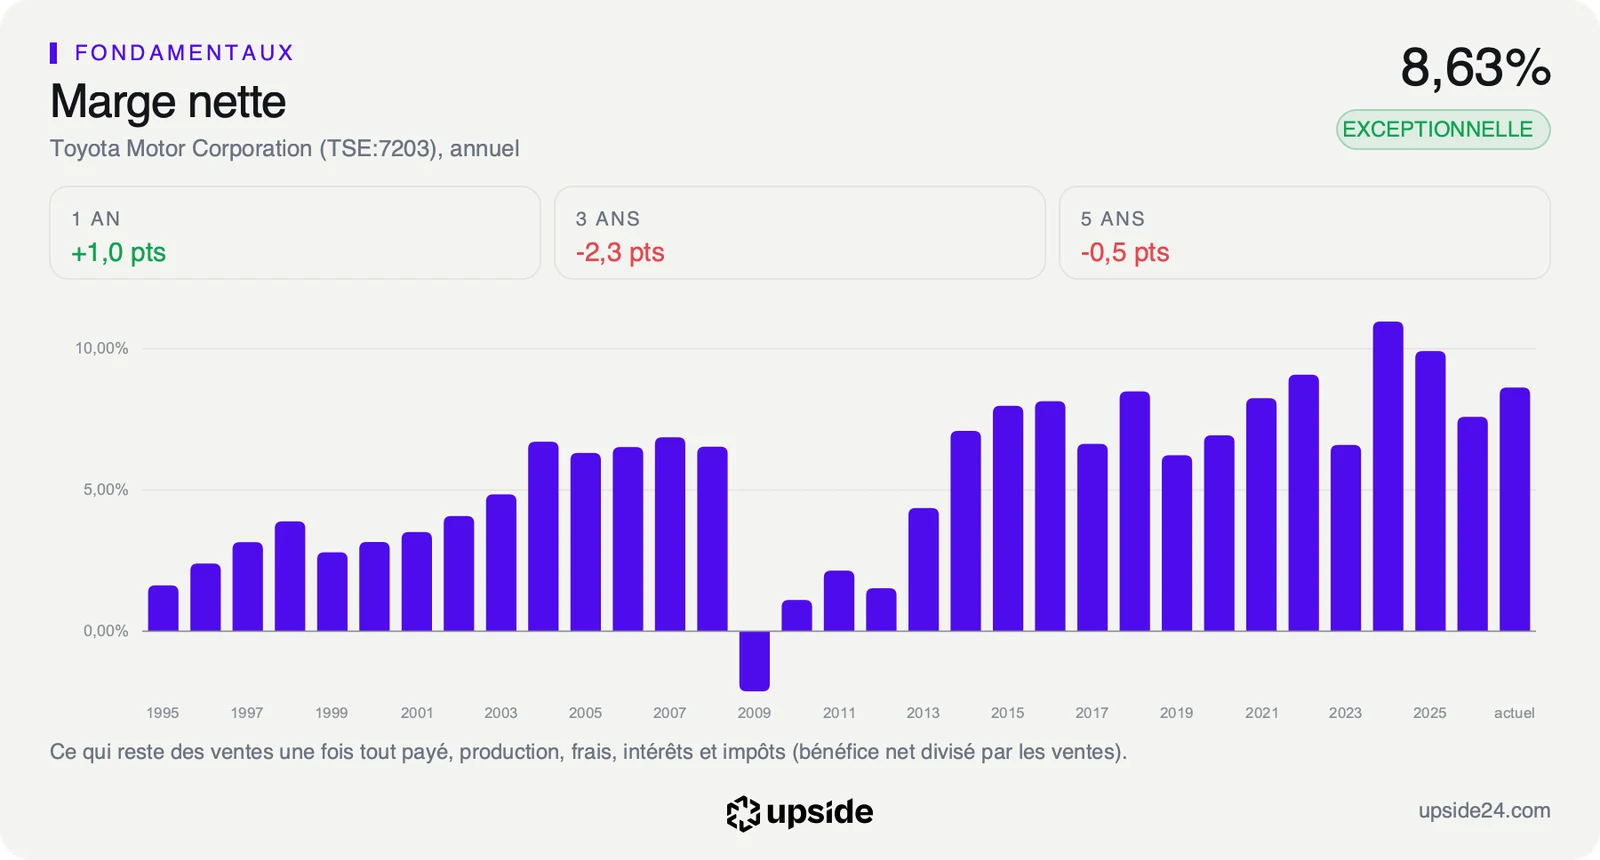

Toyota Motor (7203), le constructeur japonais des marques Toyota et Lexus, fabriquera pour Waymo un bZ4X autonome testé au Japon dès 2027. Mais sa marge opérationnelle de 7,05% pèse davantage sur l'action que ce robotaxi avant les résultats du 5 novembre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Avantage concurrentiel |
Ce que Toyota et Waymo ont annoncé
Toyota et Waymo, l'entreprise de taxis sans chauffeur du groupe Alphabet, ont annoncé vendredi 30 octobre la suite de leur accord préliminaire d'avril 2025. Une flotte de bZ4X autonomes, le SUV électrique de Toyota, sera testée et validée au Japon à partir de 2027. Le Royaume-Uni et d'autres marchés de Waymo viendront ensuite, sans date précise.
Toyota, ce sont les voitures Toyota et Lexus présentes sur les routes du monde entier, avec une filiale de crédit qui finance leurs acheteurs. Waymo transporte déjà des passagers sans conducteur aux États-Unis, avec plus de 500 000 courses payantes par semaine dans 15 métropoles selon le site spécialisé Electrek.
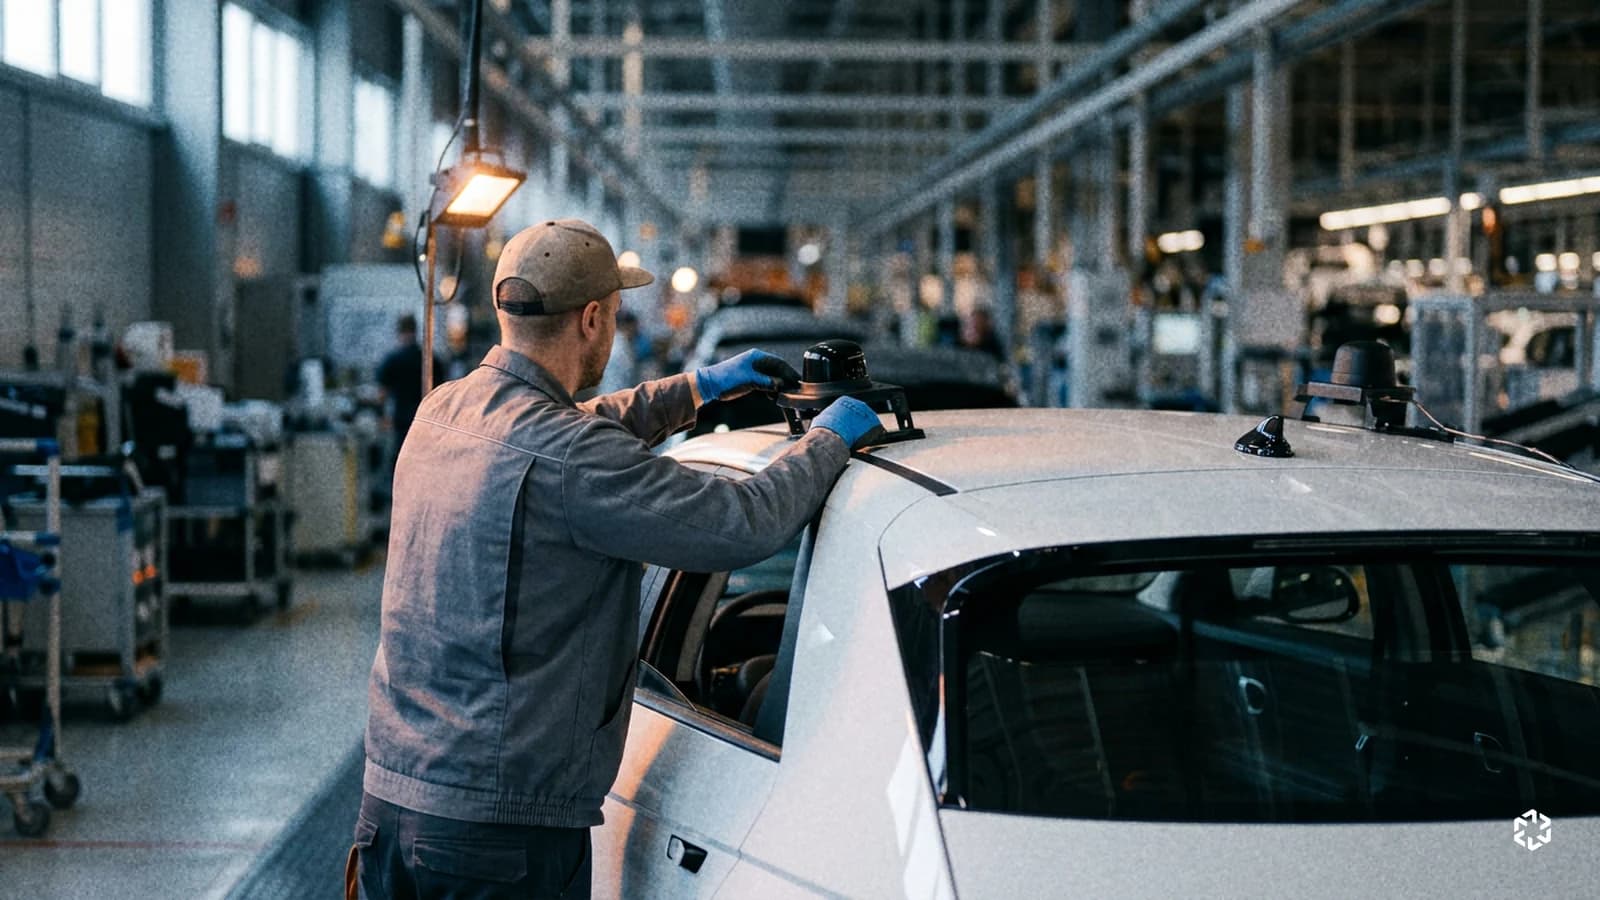
Le véhicule sortira de l'usine de Takaoka, à Toyota City, qui assemblera le bZ4X et intégrera sur place le matériel de conduite autonome de Waymo. Ce modèle vise le niveau 4, le stade où la voiture se conduit seule dans une zone définie. Il recevra davantage d'espace aux places arrière, des portes automatiques et un hayon motorisé.
« Aucune entreprise ne peut atteindre seule l'objectif de zéro accident de la route », explique Hiroki Nakajima, vice-président exécutif de Toyota. Dmitri Dolgov, codirecteur général de Waymo, dit avoir retenu le constructeur pour la sécurité de ses véhicules. Les deux groupes étudieront aussi cette technologie pour les voitures des particuliers, sans produit annoncé à ce stade.
Les deux partenaires n'ont publié ni montant ni volume et Reuters évoque un petit nombre de véhicules au départ. Waymo maintient par ailleurs son projet pilote japonais de 2027 sur ses Jaguar I-PACE et prévoit un service d'environ 100 véhicules à Tokyo, sous réserve des autorisations. Cet ordre de grandeur reste minuscule face aux près de 2,4 millions de véhicules vendus par Toyota au dernier trimestre publié.
Ce que le prix incorpore déjà
L'accord touche la croissance de long terme de Toyota, avec un partenaire qui exploitera ces véhicules en flotte et une technologie que le groupe pourrait ensuite proposer aux particuliers. Le constructeur n'a pas l'exclusivité de ce débouché, puisque Waymo ajoute aussi des Ioniq 5 de Hyundai à sa flotte et qu'Electrek évoque jusqu'à 50 000 exemplaires d'ici 2028.
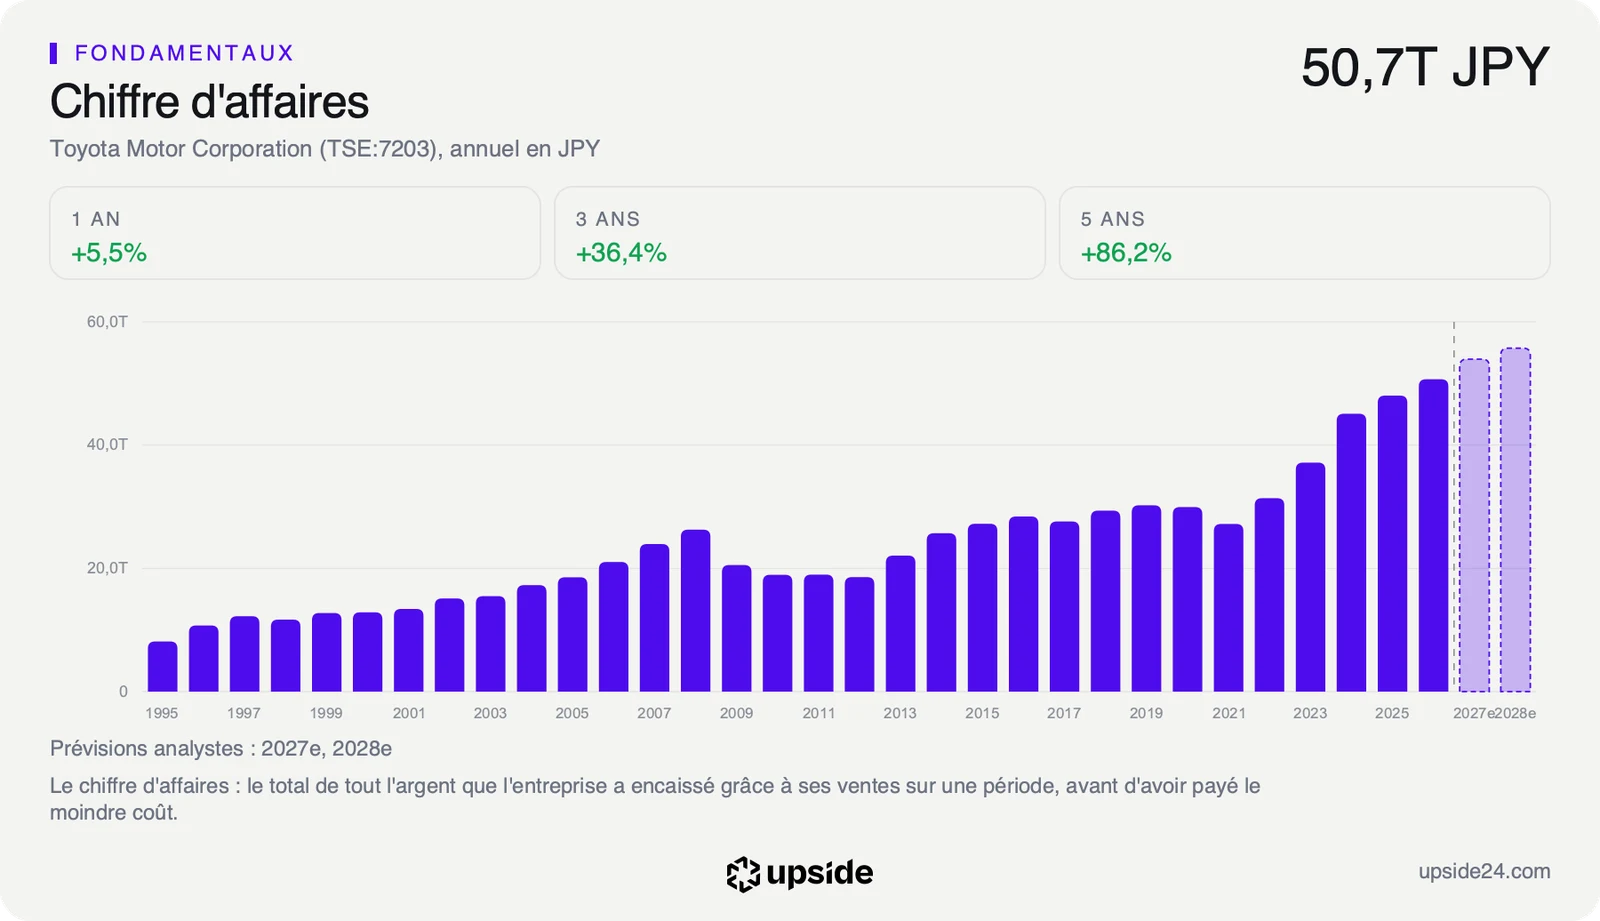
L'effet ne se chiffre donc pas encore, alors que le chiffre d'affaires a déjà progressé de 36,42% en trois ans. Le ROIC, ce que l'entreprise gagne sur l'argent qu'elle investit, atteint 7,33% chez Toyota contre 3,04% pour la médiane des 72 constructeurs comparables, soit plus du double. Le groupe aborde ce chantier depuis une position plus rentable que le constructeur médian.
Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, ne permet pas de mesurer ce que le prix suppose. Il ressort à -822,39 milliards de yens sur douze mois, car les comptes du groupe mélangent l'automobile et la filiale de crédit, dont les prêts et les véhicules loués pèsent sur ces flux.
La dette se lit avec la même prudence, puisque les créances de cette filiale sur ses clients atteignent 40 292 milliards de yens pour 43 953 milliards de dette totale fin juin. Un ratio d'endettement calculé sur tout le groupe grossit donc fortement le poids réel de la dette sur le métier automobile.
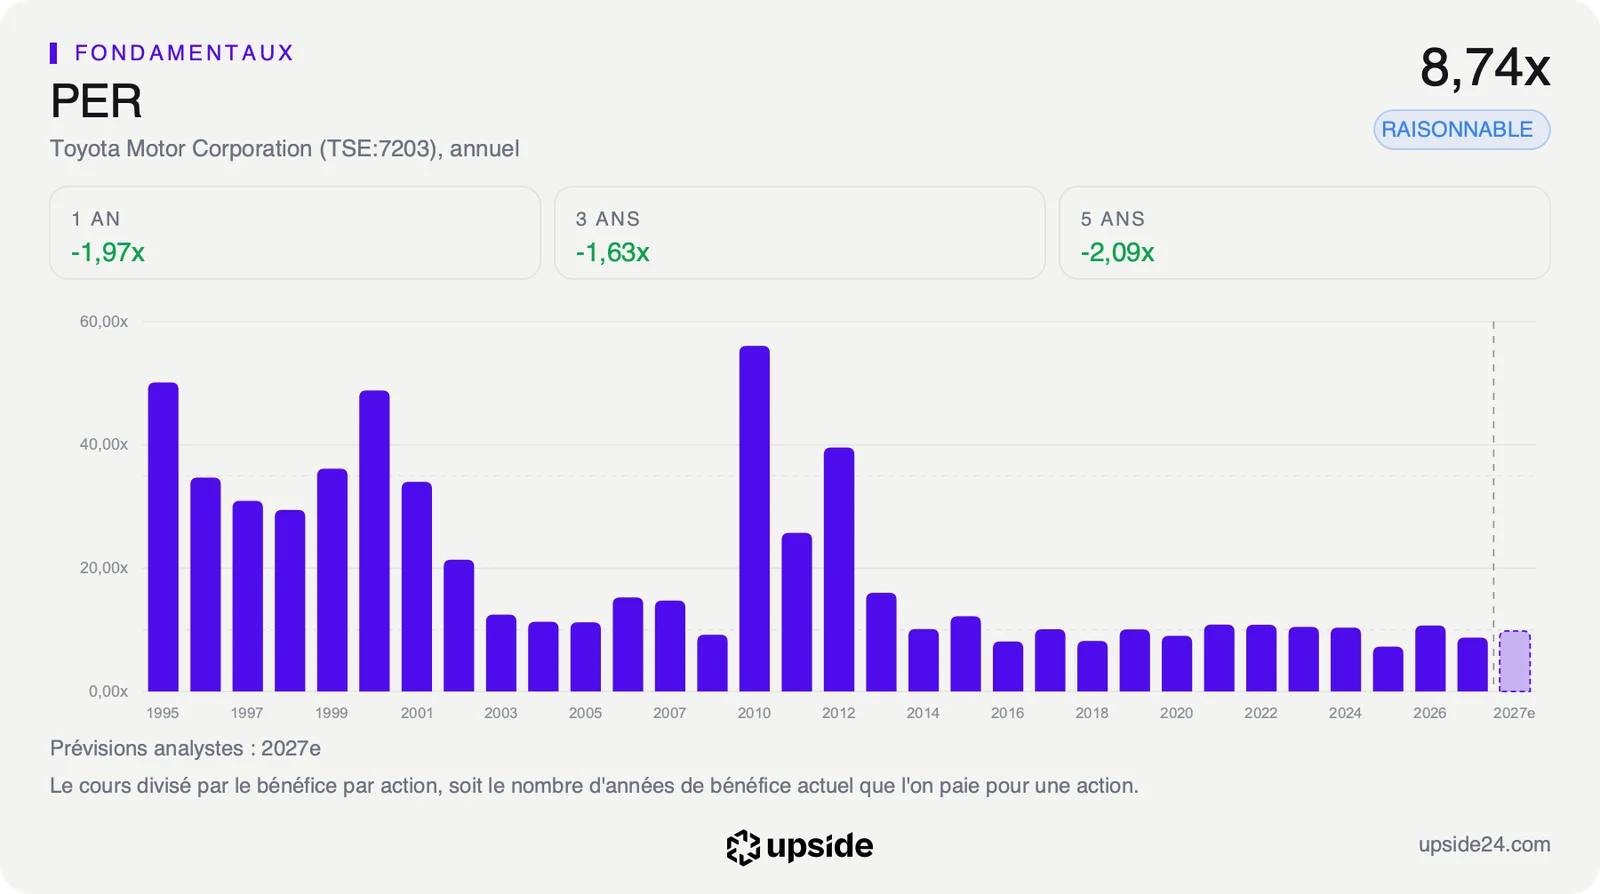
Le prix se lit plutôt sur les bénéfices, avec une action qui vaut 9,73 fois ses bénéfices attendus contre 17,95 fois pour la médiane de ses concurrents, soit presque moitié moins cher qu'un constructeur typique du panier. Le multiple calculé sur les douze derniers mois, 8,74 fois, reste pourtant plus élevé que 63% de ses niveaux des cinq dernières années.
Ce bénéfice récent est en plus gonflé par des gains hors activité, avec 850,6 milliards de yens de produits financiers au dernier trimestre contre 153,7 milliards un an plus tôt. La presse spécialisée les relie surtout à la cession partielle de Toyota Industries et à la sortie de Hino du périmètre. La note de Toyota et son prix face à ses concurrents permettent de confronter ces niveaux au reste du secteur.
Ce que le marché en fait déjà
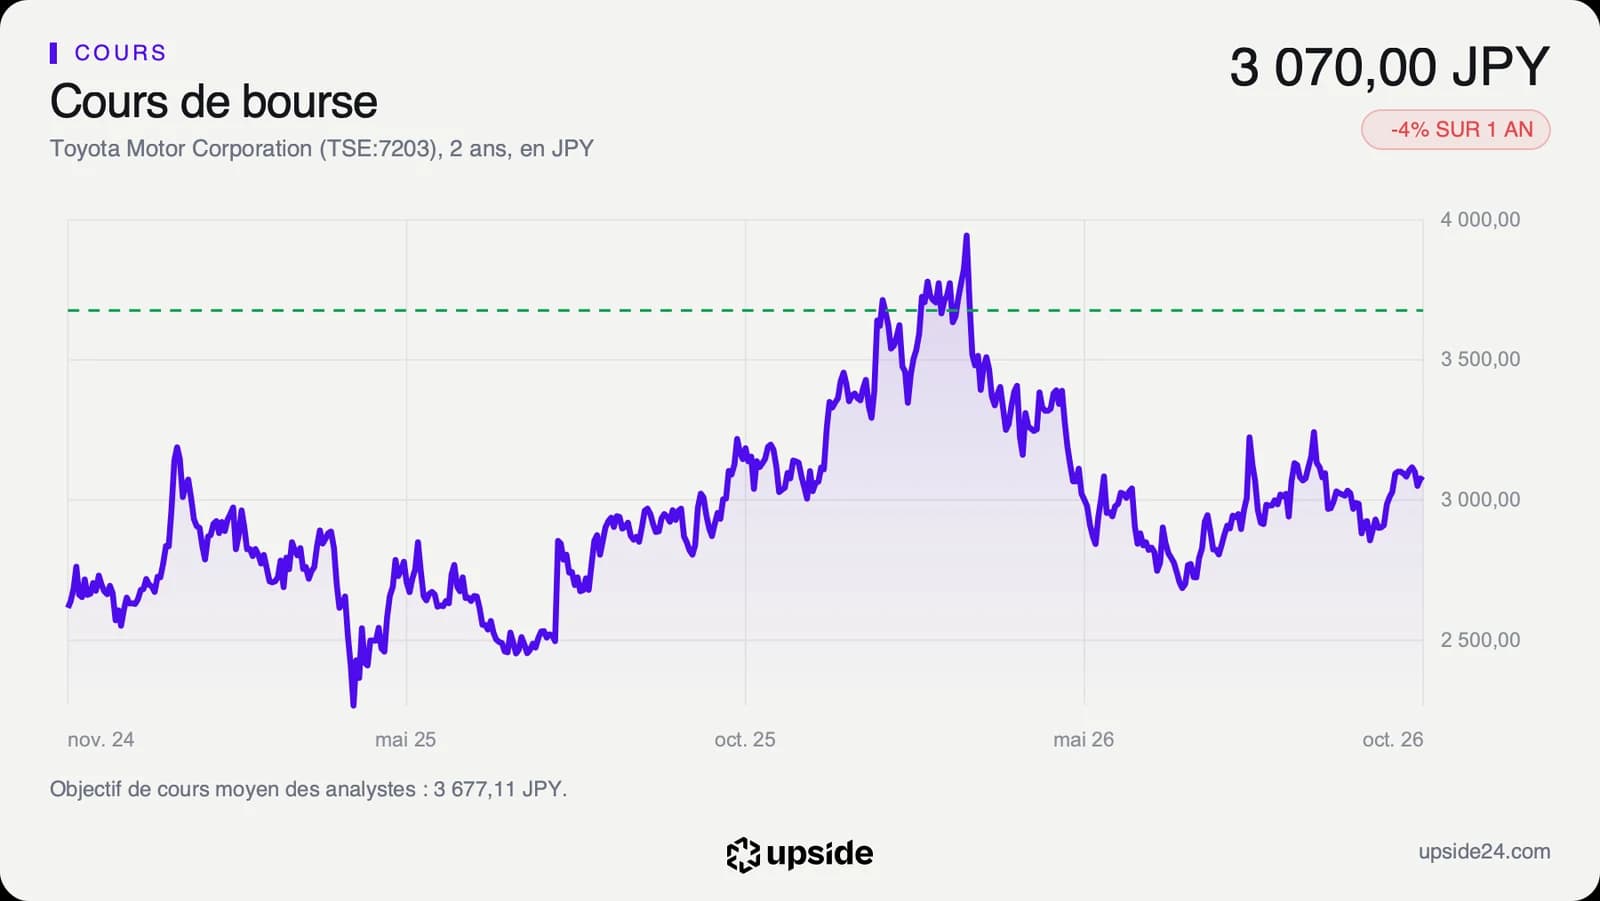
L'action a clôturé vendredi 30 octobre à Tokyo à 3 070 yens, en baisse de 0,23%, soit environ 17,45 euros. Son certificat coté à New York a reculé de 0,47% le même jour à 195,71 dollars et la prochaine séance à Tokyo aura lieu lundi. Aucune réaction positive ne se lit donc pour l'instant dans le cours, ce qui correspond à un effet attendu sur plusieurs années.
Le titre a perdu 3,61% en un an et 8,52% depuis le début de l'année, d'après les cours de clôture. Il reste 23,25% sous son plus haut de 4 000 yens atteint le 9 février, après un point bas à 2 686 yens le 24 juin. Le cours évolue 2,69% sous sa moyenne des 200 dernières séances, sans excès dans un sens ou dans l'autre.
Le RSI, l'indicateur de vitesse du cours noté de 0 à 100, se situe à 54,75, loin du seuil de 70 à partir duquel un titre est jugé en surchauffe. Les volumes échangés sur 20 séances restent 18,12% sous leur moyenne de trois mois, ce qui ne signale aucun afflux d'acheteurs avant les résultats.
Sur les 19 analystes qui suivent la valeur, 14 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 3 680 yens, avec des cibles qui s'étalent de 2 930 à 4 900 yens, soit un potentiel proche de 20% selon ce consensus. Leurs prévisions de bénéfice par action ont gagné 4,46% en 90 jours, ce qui relève la barre juste avant la publication.
Le point de bascule
Le prochain rendez-vous tombe le 5 novembre, avec les comptes du premier semestre de l'exercice. Toyota prévoit pour l'exercice en cours 3 400 milliards de yens de résultat opérationnel, en baisse de 9,7%, avec 272,17 yens de bénéfice par action. Les analystes attendent environ 313 yens, donc un écart que la publication devra confirmer ou refermer.
Le premier trimestre a posé le problème, avec un résultat opérationnel de l'automobile en recul de 21,0% à 719,9 milliards de yens, alors que celui des services financiers gagnait 24,0% à 275,6 milliards. Le résultat opérationnel de tout le groupe a reculé de 8,8% à 1 063,5 milliards de yens, pour 13 525,4 milliards de yens de ventes sur ces trois mois.
Tant que l'automobile reste en recul sur un an et que la marge opérationnelle reste proche de 7,05%, le multiple de 9,73 fois paie un métier principal sous pression. Les essais de 2027 restent alors une option lointaine, sans effet visible sur les comptes.
Si Toyota relève sa prévision au-dessus de 3 400 milliards de yens et que l'automobile cesse de reculer, l'écart avec les attentes des analystes se referme. Le partenariat avec Waymo viendrait alors s'ajouter à un métier principal redressé, au lieu de servir de récit face à une marge en baisse.