
L'Oréal (OR), le groupe de cosmétiques de Clichy, aurait mandaté des conseillers pour se défaire de ses litiges américains sur le talc, qui comptent 760 procédures, selon le Wall Street Journal. Mais aucun montant n'est publié, face à 7 543 M EUR de trésorerie disponible sur douze mois.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Prime de risque, trésorerie |
Des litiges que L'Oréal voudrait sortir de son bilan
Selon le Wall Street Journal, paru le soir du lundi 5 octobre, la filiale américaine de L'Oréal a mandaté le cabinet d'avocats Weil Gotshal & Manges et la banque d'affaires Ducera Partners. Leur mission : étudier comment loger les litiges liés au talc et à d'autres ingrédients dans une société à part, puis céder cette société à un investisseur extérieur. Le schéma étudié s'inspire de celui de Honeywell, qui a transféré en 2025 une partie de ses passifs liés à l'amiante à la plateforme Delticus, sans passer par une faillite.
L'Oréal, ce sont les produits L'Oréal Paris et Garnier du supermarché, le mascara Maybelline, les crèmes CeraVe et La Roche-Posay de la pharmacie, et les parfums Lancôme ou Yves Saint Laurent.
Le dossier américain grossit. Les filiales du groupe y font face à environ 760 procédures au 30 juin 2026, contre environ 620 à la fin de 2025, selon les comptes publiés par L'Oréal : 140 de plus en six mois. Les plaignants affirment que des produits contenant du talc étaient contaminés à l'amiante, ce que le groupe conteste fermement. S'y ajoutent des milliers de plaintes visant ses défrisants, accusés de favoriser des cancers, dont une action lancée par l'État d'Arizona en septembre.
La source a ses limites. L'information repose sur des personnes non nommées, et L'Oréal ne l'a pas commentée. Aucun montant n'est avancé, ni pour une provision, ni pour le prix qu'un repreneur exigerait pour porter ces risques. Le projet n'est pas confirmé, et rien ne dit qu'il aboutira.
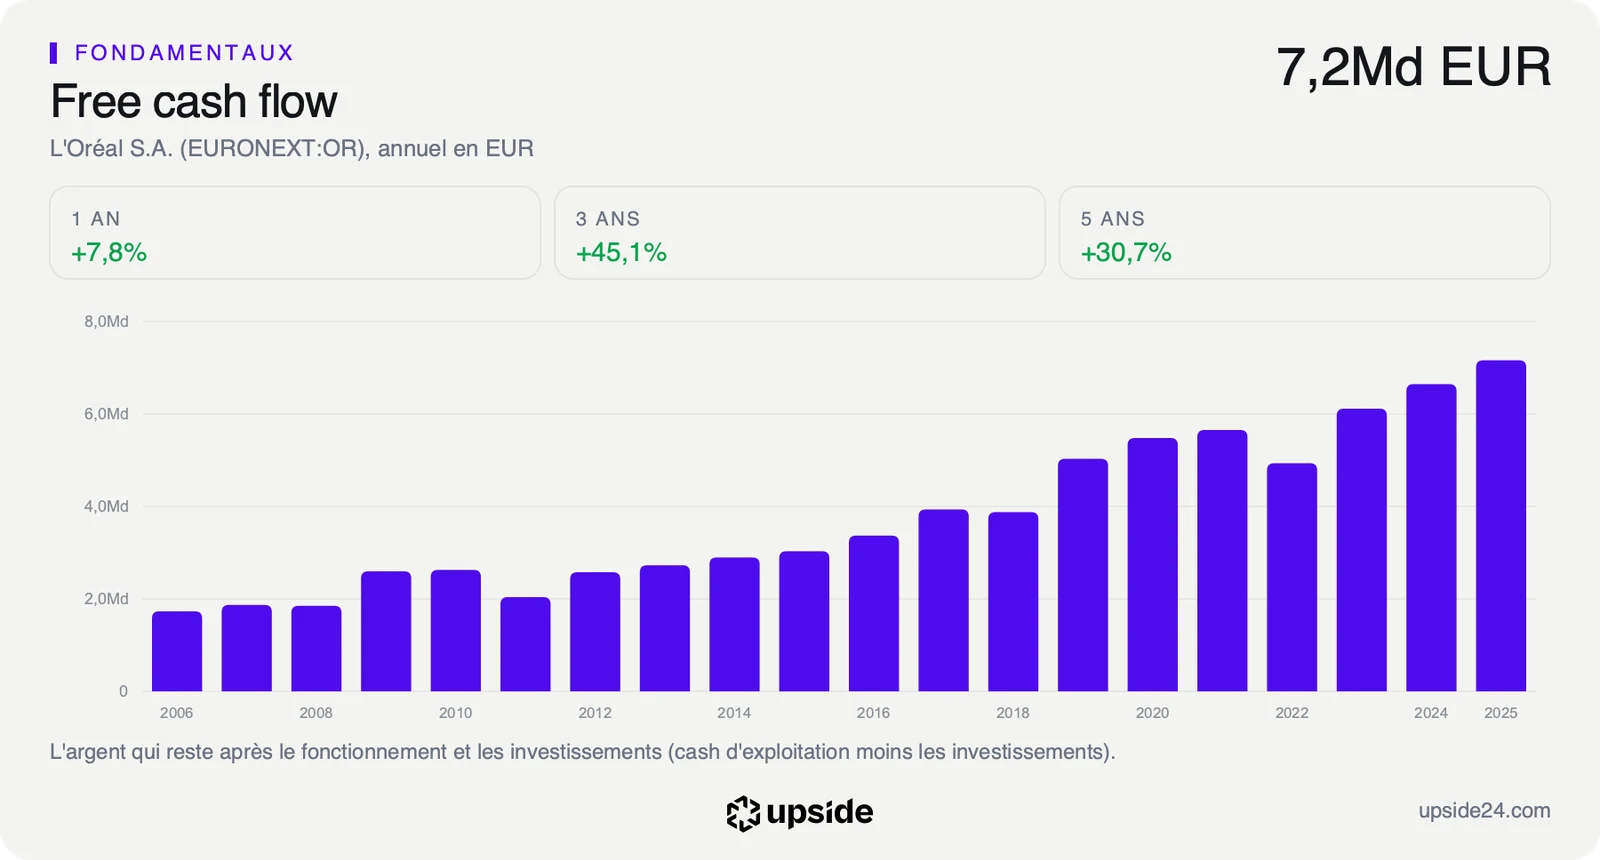
Faute de montant, l'échelle se lit du côté de la société. Le groupe dégage 7 543 M EUR de free cash flow sur douze mois, c'est-à-dire l'argent qui lui reste une fois ses dépenses et ses investissements payés, soit environ 630 millions d'euros par mois. C'est avec cette trésorerie, pas avec ses ventes, que se paierait une sortie du litige.
Ce que le prix incorpore déjà
Un litige passe dans le cours par deux canaux : le chèque final, et la prime de risque que les investisseurs exigent tant que le chèque est inconnu. Tant qu'aucun montant n'est publié, seul le second joue, et tout se ramène à la place que le prix actuel laisse à une mauvaise surprise. Les précédents du secteur expliquent cette prudence : Avon s'est placé en faillite en 2024 pour traiter ses litiges sur le talc, et Johnson & Johnson a enchaîné les procès et les accords. La voie étudiée par L'Oréal vise précisément à éviter le premier chemin, au prix d'un chèque versé au repreneur.
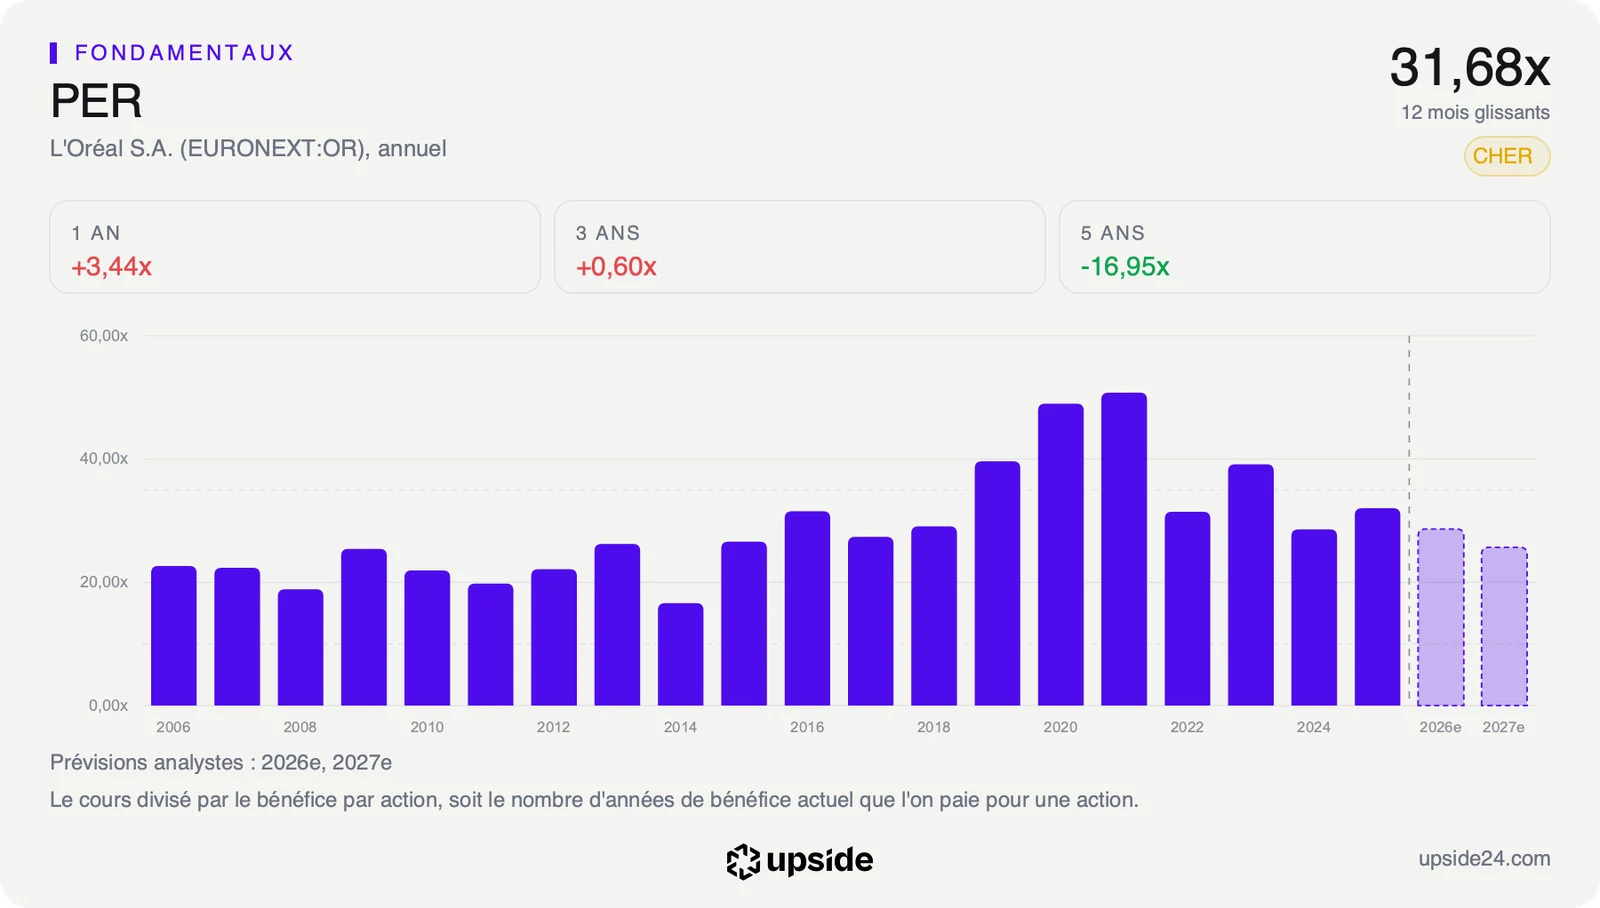
Le titre se paie 27,42 fois ses bénéfices attendus, contre 19,52 fois pour la médiane de son sous-secteur des produits de soin personnel, qui compte 93 sociétés. L'investisseur paie donc près d'une fois et demie le prix d'un concurrent moyen pour un euro de bénéfice. Cette prime rémunère une rentabilité rare, mais elle laisse peu de marge pour une charge exceptionnelle.
Face à sa propre histoire, le tableau change. Le multiple se situe dans les 30% les plus faibles des cinq dernières années, c'est-à-dire que l'action a coûté plus cher que cela environ sept fois sur dix depuis 2021. Le marché paie déjà L'Oréal moins cher qu'il n'en a l'habitude.
Ce que le prix suppose pour l'avenir se lit à l'envers. En partant du cours, il est possible de calculer la croissance qu'il faudrait au free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, pour justifier ce prix. Au cours du 5 octobre, le marché intègre une croissance d'environ 8,6% par an pendant dix ans. C'est moins que le rythme passé : le bénéfice par action a progressé de 12,52% par an sur cinq ans.
Le litige ne modifie pas cette hypothèse, il en modifie le point de départ. Une charge unique se paie une fois, sur une trésorerie qui continue ensuite de croître : elle ampute une année de flux, pas la trajectoire. Tant que la facture reste de cet ordre, le prix demandé ne change pas de nature. La comparaison avec les 93 sociétés du sous-secteur dit si la prime paie une rentabilité à la hauteur.
Ce que le marché en fait déjà
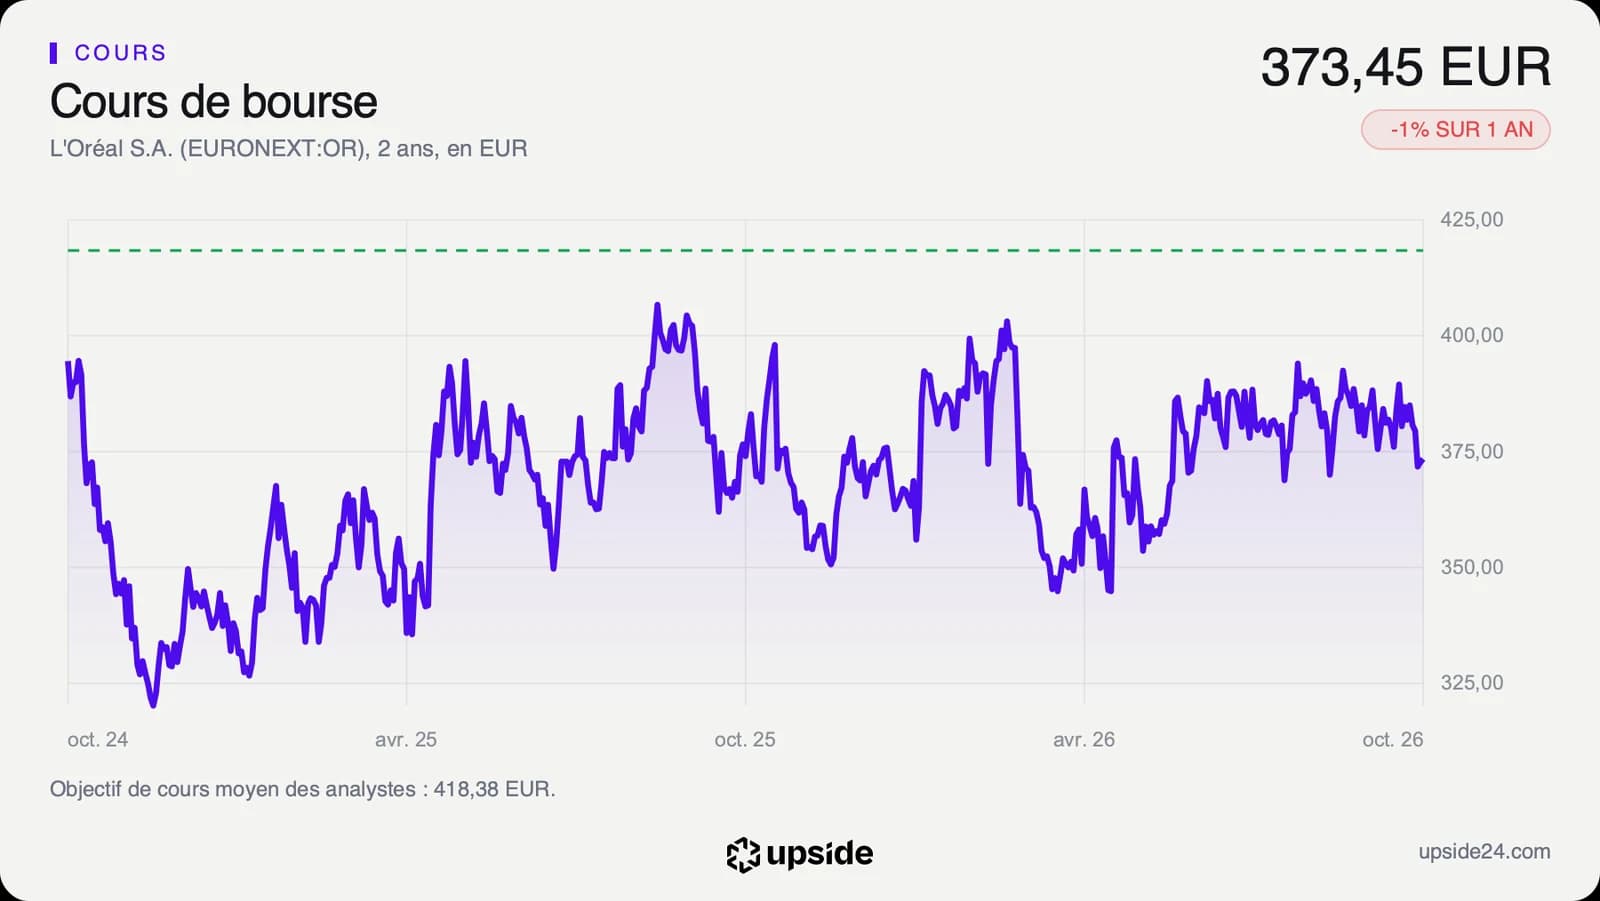
L'action a terminé la séance du lundi 5 octobre à 373,45 euros à Paris, avant la parution de l'information dans la soirée : la séance du 6 octobre est la première à pouvoir l'intégrer. Le titre a cédé 0,65% en un an, quand la médiane de son sous-secteur en perdait 12,02%. Il reste 7,97% sous son plus haut annuel de 405,80 euros, au milieu d'une fourchette sur un an dont le plus bas se situe à 338,85 euros.
Le contraste avec le secteur est net. La société médiane du sous-secteur se situe 28,83% sous son plus haut annuel. L'Oréal a nettement mieux résisté que ses concurrents, et c'est précisément cette régularité que le marché paie : un risque juridique non chiffré pèse d'abord sur les titres que les investisseurs considèrent comme sûrs.
Le titre évolue 2,52% sous sa moyenne des cinquante dernières séances et 0,66% sous celle des deux cents dernières : la tendance est neutre, sans élan dans un sens ni dans l'autre.
Sur les 24 analystes qui suivent la valeur, 15 sont positifs, 8 neutres et 1 négatif. Leur objectif moyen s'établit à environ 418 euros, soit un potentiel d'environ 12%, avec des cibles allant de 340 à 460 euros. Ces objectifs ont tous été fixés avant l'information du Wall Street Journal. L'écart de 120 euros entre la cible la plus basse et la plus haute montre que les analystes divergent déjà sur le prix de la régularité du groupe, avant même d'y intégrer un risque juridique.
Les attentes de bénéfice s'effritent légèrement : l'estimation du bénéfice par action pour l'exercice en cours a été révisée de -0,42% en deux mois. Le marché attendait déjà la preuve chiffrée des ventes. Il attend désormais aussi celle du litige.
Le point de bascule
Le prochain rendez-vous est la publication du chiffre d'affaires du troisième trimestre, estimée au 20 octobre. Le consensus attend environ 11,3 milliards d'euros de ventes, soit une hausse de près de 9% sur un an, et la direction aura l'occasion de dire si le projet existe et ce qu'il coûterait.
Le scénario favorable : L'Oréal confirme une opération dont le coût reste absorbable par sa trésorerie, et le risque juridique sort du dossier. La prime de risque se dissipe, et le titre se juge de nouveau sur ses ventes.
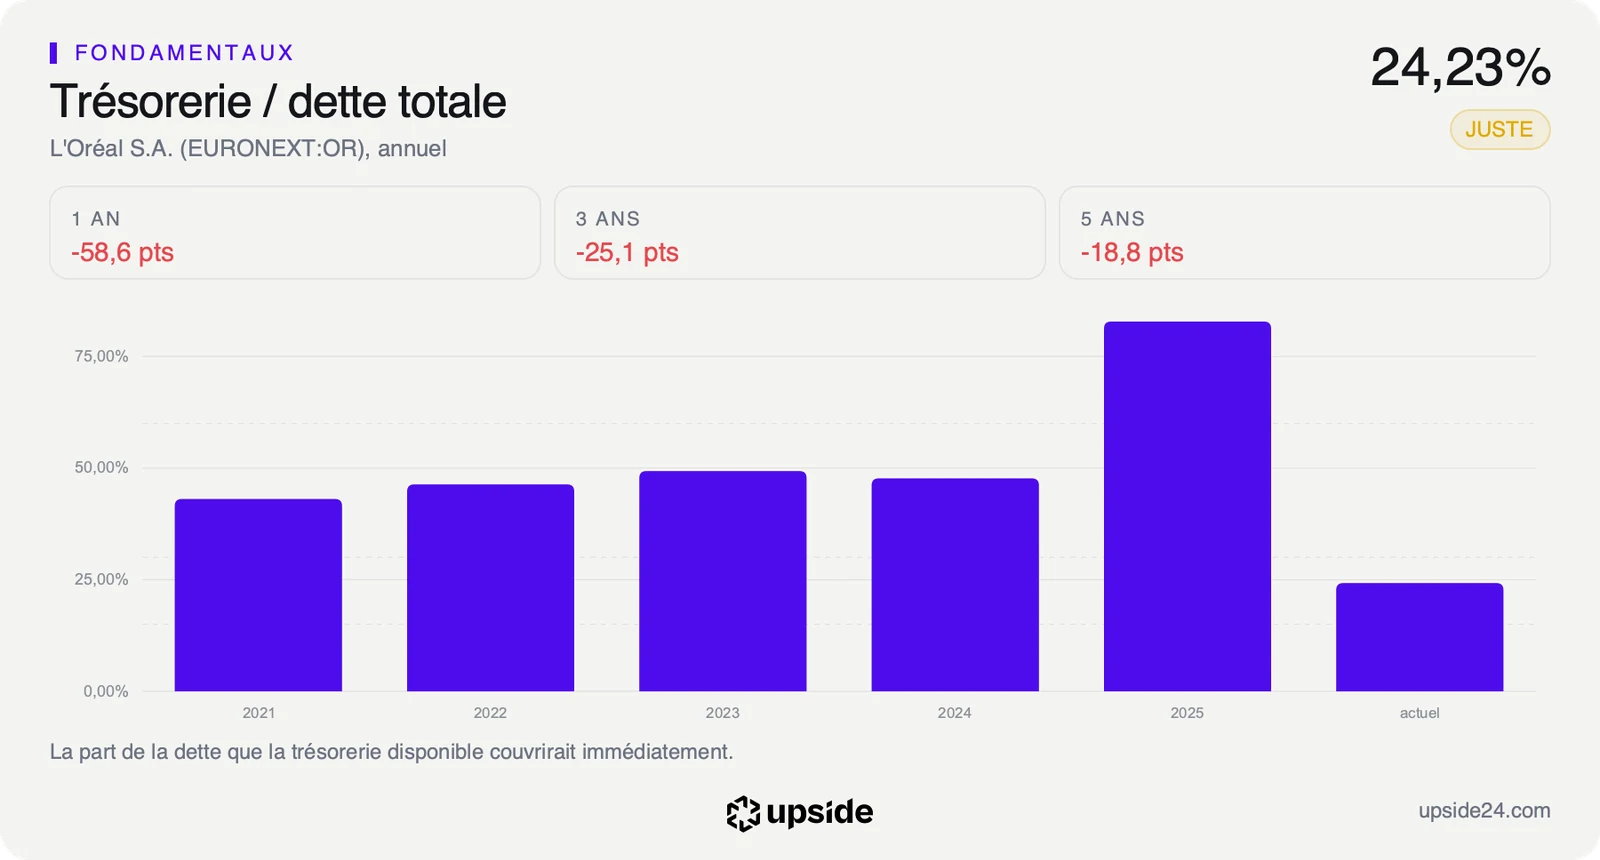
Le scénario défavorable : la facture dépasse ce que le groupe a en caisse. La trésorerie ne couvre déjà plus que 24,23% de la dette, contre 82,79% à la fin de 2025, et une sortie coûteuse se financerait par de la dette nouvelle, sur une dette nette de 12 314 M EUR.
Tant que le coût d'une sortie reste sous les 3 937 M EUR de trésorerie du groupe, le litige se règle comptant et ne reste qu'une question de prime de risque. Si la facture dépasse ce montant, la dette prend le relais, et une prime de 27,42 fois les bénéfices attendus devient plus difficile à défendre.
Les données, en clair
- Procédures liées au talc : les actions en justice intentées aux États-Unis contre les filiales du groupe. L'Oréal : environ 760 au 30 juin 2026, contre environ 620 au 31 décembre 2025, selon les comptes du groupe cités par le Wall Street Journal.
- Free cash flow : l'argent qui reste à l'entreprise une fois ses dépenses et ses investissements payés. L'Oréal : 7 543 M EUR sur douze mois, au 5 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. L'Oréal : 27,42 fois, contre 19,52 fois pour la médiane du sous-secteur des produits de soin personnel, 93 sociétés, au 5 octobre 2026.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible. L'Oréal : environ 8,6% par an sur dix ans, au cours du 5 octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. L'Oréal : 12,52% de croissance par an sur cinq ans ; estimation révisée de -0,42% en deux mois.
- Trésorerie sur dette : la part de la dette que l'argent disponible couvrirait immédiatement. L'Oréal : 24,23%, pour une trésorerie de 3 937 M EUR et une dette nette de 12 314 M EUR.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. L'Oréal : 418,38 euros pour 24 analystes, de 340 à 460 euros.