
Hermès (RMS), le maroquinier du sac Birkin, voit Goldman Sachs et UBS recommander de vendre son action, une première depuis plus d'un an, alors que le titre a déjà perdu 39,70% depuis janvier. Mais il reste payé deux fois plus cher que le luxe moyen.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Consensus |
Ce que disent les deux banques
Goldman Sachs et UBS recommandent désormais de vendre l'action Hermès, selon Bloomberg. C'est la première fois depuis plus d'un an qu'une banque adopte cette position sur le maroquinier. Le message des deux maisons est le même : la période de croissance à deux chiffres du groupe touche à sa fin. UBS abaisse en même temps son objectif de cours de 1 695 à 1 168 euros, et réduit ses prévisions de bénéfice pour 2027 et 2028.
Hermès, c'est la maison du carré de soie et des sacs Birkin et Kelly, réputés pour leurs listes d'attente en boutique. Le groupe fabrique aussi des vêtements, des parfums et des montres, en gardant la main sur ses ateliers, du tannage des cuirs au tissage de la soie.
Les arguments des deux banques ne sont pas identiques. Goldman Sachs pointe la faiblesse des produits hors maroquinerie, plus dépendants d'une clientèle moins fortunée. UBS observe que les produits Hermès se trouvent plus facilement sur le marché de la revente, signe que la rareté qui protège les prix s'érode. Ni l'une ni l'autre n'annonce un accident : elles parient sur une croissance durablement plus lente.
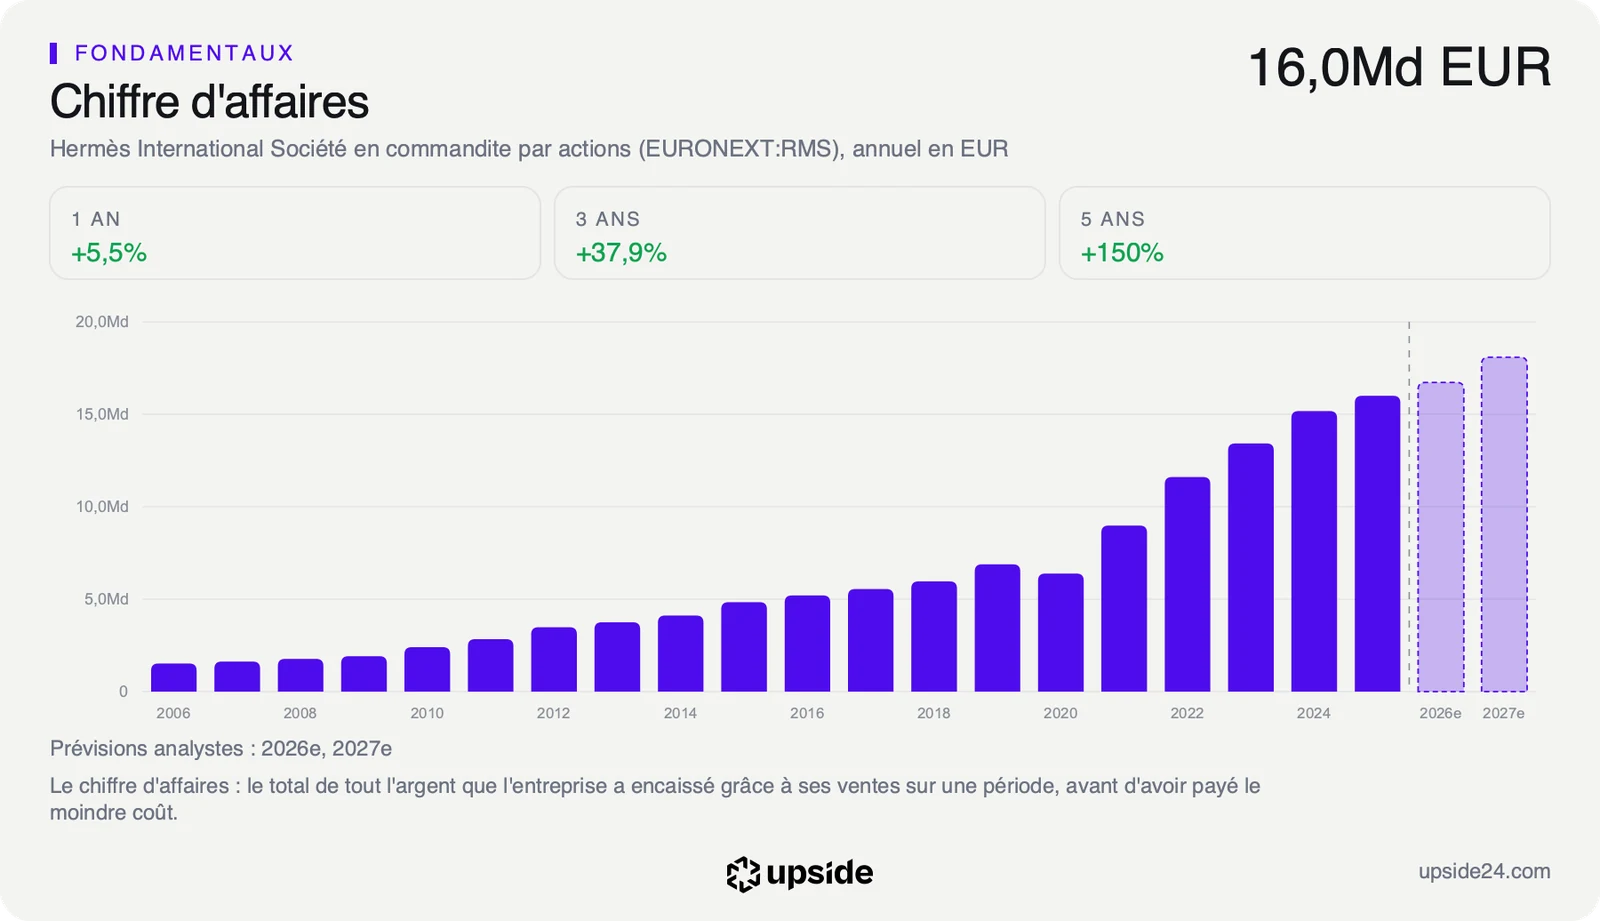
Le contexte comptable leur donne du grain à moudre. Le groupe a réalisé 16,13 milliards d'euros de chiffre d'affaires sur douze mois, et ses ventes ne progressent plus que de 1,6% sur un an au dernier point publié. C'est un net coup de frein pour une maison dont les ventes avaient progressé de 20,16% par an en moyenne sur les cinq années précédentes.
Le recul de l'action traduit d'abord cette normalisation. Hermès avait traversé les années de ralentissement du luxe bien mieux que ses concurrents, au point de devenir la valeur refuge du secteur en Bourse. C'est précisément cette réputation de marque à part que les deux notes remettent en cause.
Un multiple au plus bas, mais toujours deux fois celui du luxe
Une recommandation de vente ne modifie pas les comptes d'Hermès. Elle agit sur les attentes, c'est-à-dire sur le prix que les investisseurs acceptent de payer pour chaque euro de bénéfice futur. C'est là que se joue la baisse du titre.
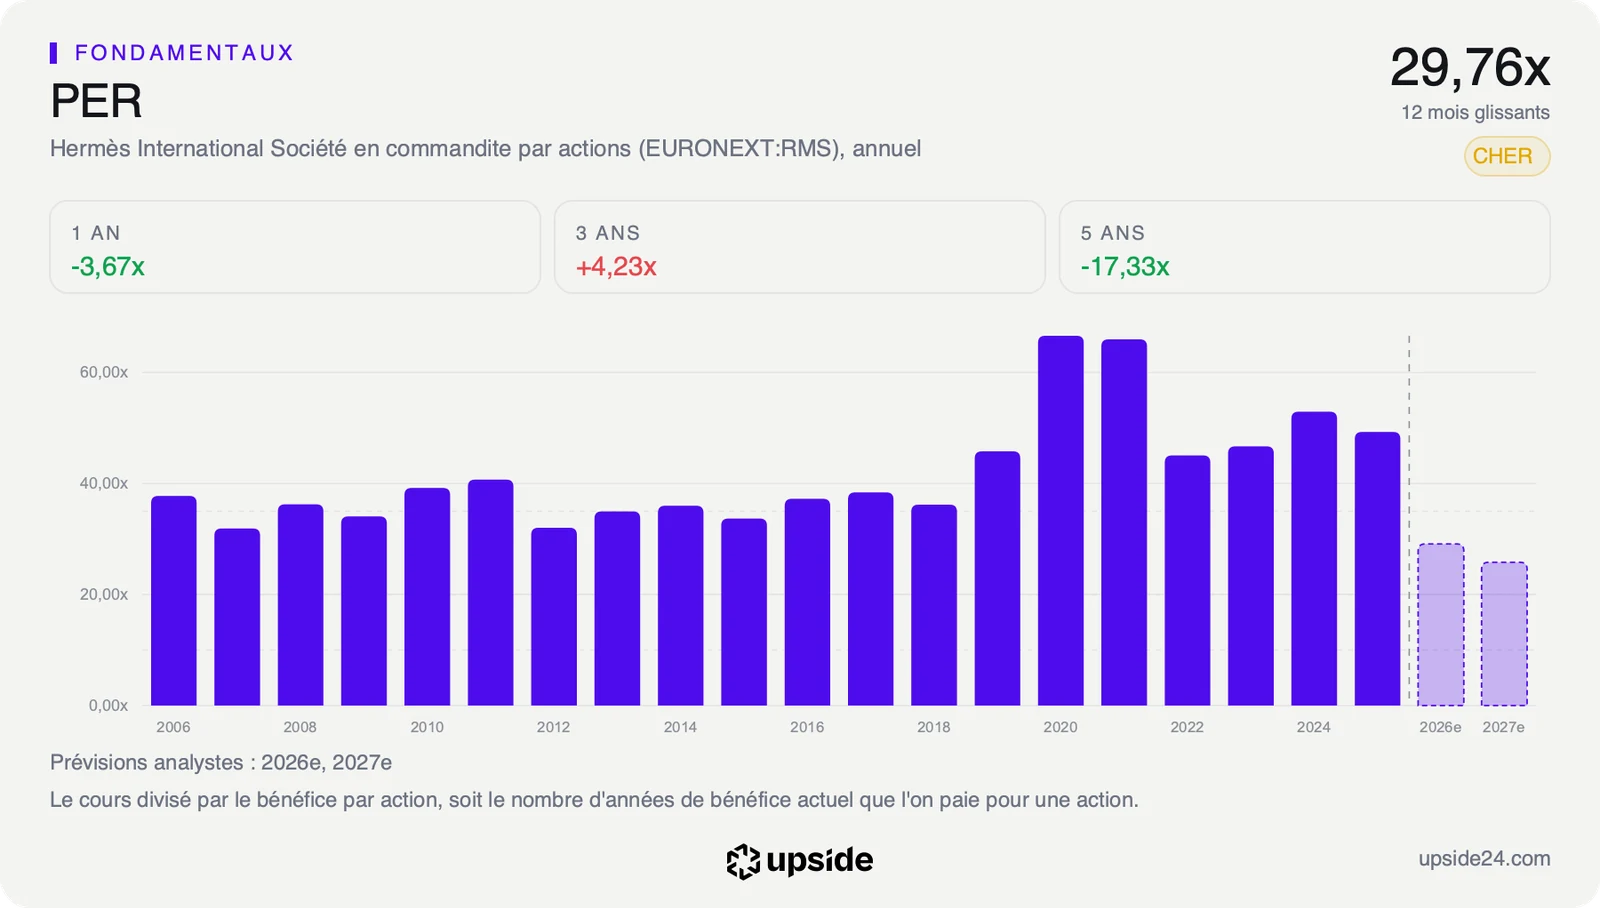
Le premier repère montre l'ampleur de la correction. Le PER des douze derniers mois, le cours divisé par le bénéfice par action, ressort à 29,76 fois. Il se situe dans les 2% les plus bas de ses cinq dernières années, c'est-à-dire que l'action n'a presque jamais été aussi bon marché depuis cinq ans. Il est même inférieur à chacun des PER de fin d'année enregistrés depuis 2006, qui ne sont jamais descendus sous 31,9 fois.
Le deuxième repère nuance fortement ce constat. Sur les bénéfices attendus pour l'exercice, Hermès se paie 28,90 fois, contre 12,63 fois pour la médiane des 139 sociétés du luxe et de l'habillement de son sous-secteur. L'acheteur paie donc toujours plus du double du prix demandé pour la marque moyenne du secteur. Les deux banques parient que cet écart doit encore se réduire.
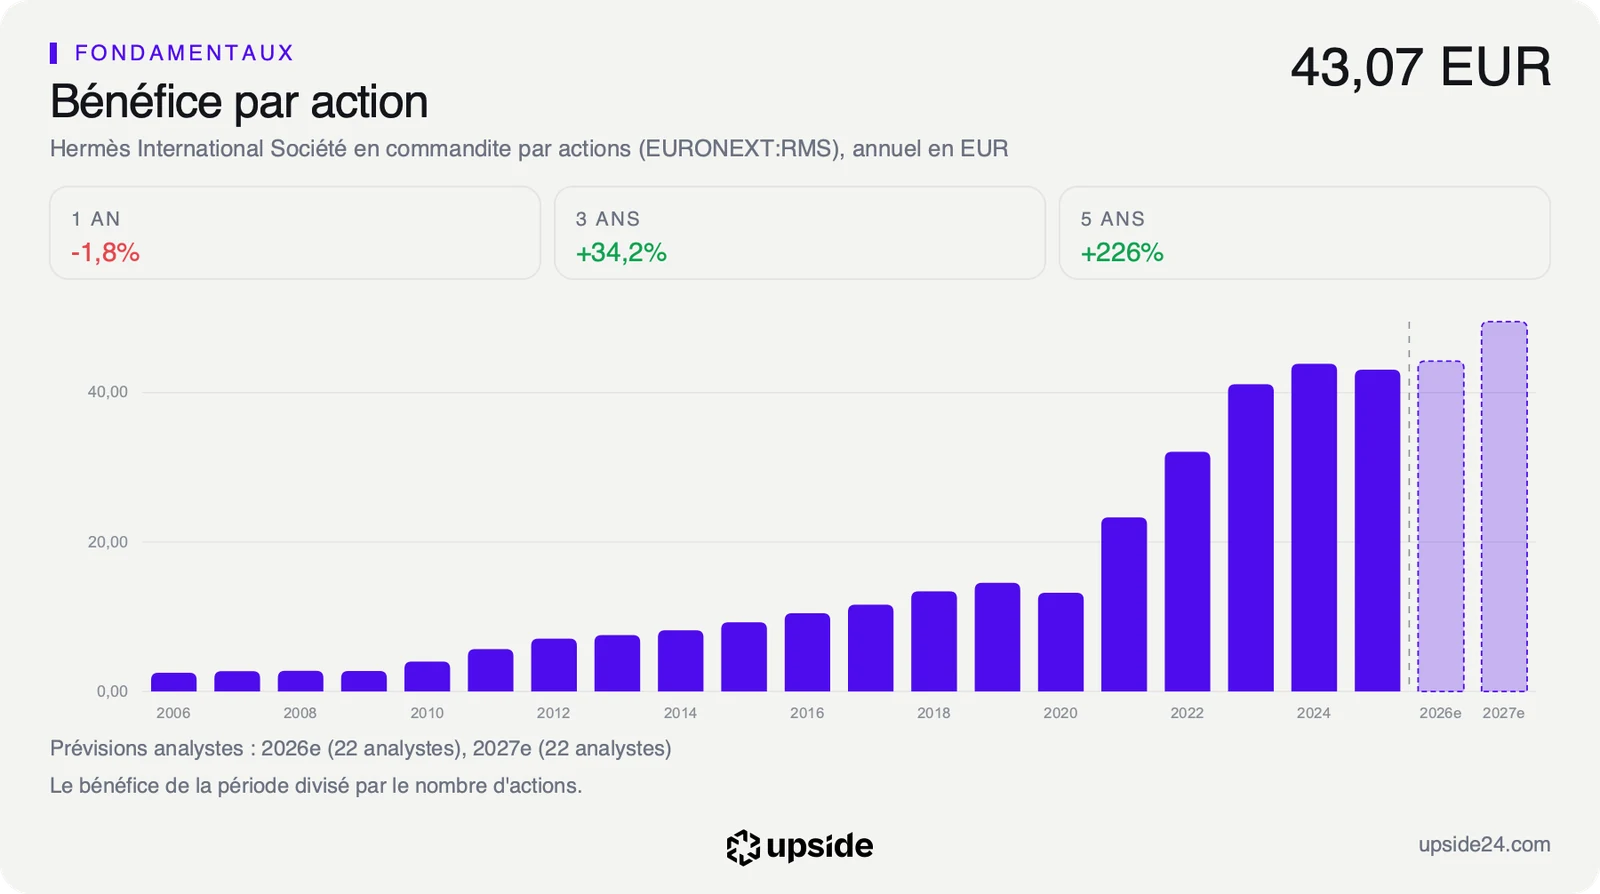
Le troisième repère dit ce que le cours suppose déjà. Le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, doit croître d'environ 9,7% par an sur dix ans pour justifier le prix actuel. Hermès a fait bien mieux par le passé, avec un bénéfice par action en hausse de 26,67% par an sur cinq ans. Mais les analystes n'attendent qu'une hausse de 2,7% de ce bénéfice en 2026, et leur estimation a été révisée en baisse de 0,45% en quatre-vingt-dix jours.
Toute la question est là : un multiple qui reste élevé n'est tenable que si la croissance revient vers son rythme passé. Les deux banques jugent que non.
Ce débat ne porte pas sur la solidité du groupe, qui n'a aucune dette nette et reste l'une des sociétés les plus rentables de la cote parisienne. Il porte uniquement sur le prix que mérite une marque d'exception quand sa croissance se rapproche de celle du reste du secteur. Une marque rare se paie cher tant qu'elle grandit plus vite que les autres. La comparaison détaillée avec les 139 sociétés du sous-secteur montre où se situe Hermès sur chaque dimension.
Un titre au plus bas de l'année
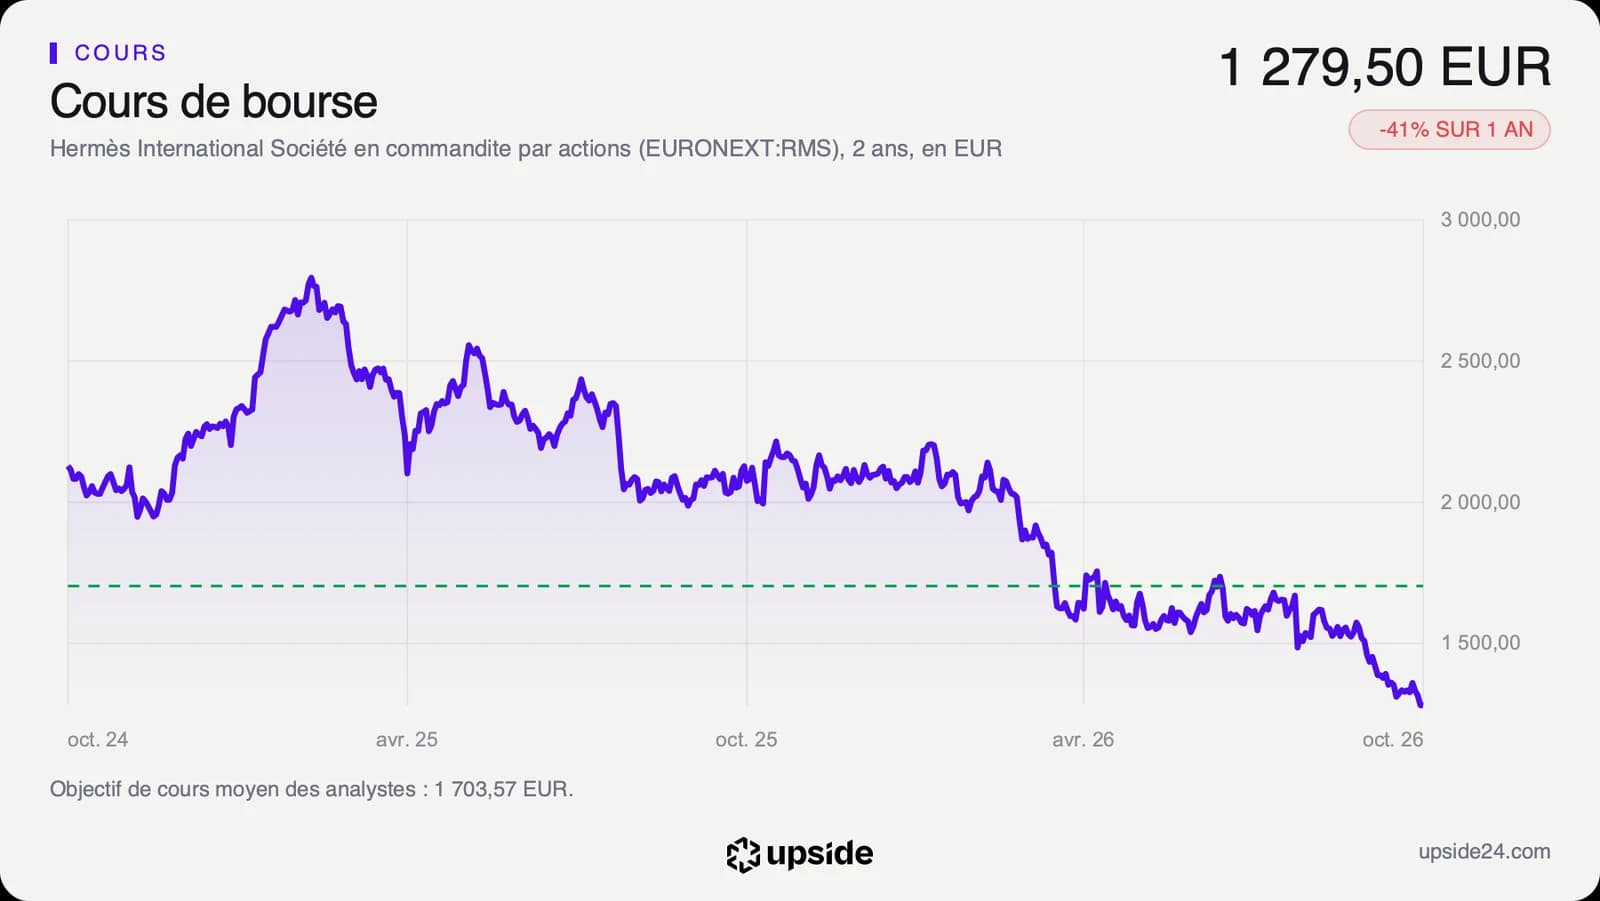
L'action Hermès a terminé la séance du lundi 5 octobre à 1 279,50 euros à Paris, son plus bas des douze derniers mois. Elle a cédé jusqu'à 3,04% en séance, à 1 260 euros, avant de limiter sa baisse à environ 1,5%. Le titre se situe 44,37% sous son plus haut annuel de 2 300 euros, atteint le 15 janvier, et se dirige vers sa pire année en Bourse depuis son introduction en 1993.
La tendance reste baissière. Le cours évolue 26,30% sous sa moyenne des 200 dernières séances, et l'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 29,44. Sous 30, les techniciens parlent d'un titre survendu, qui a baissé plus vite que d'habitude, sans que cela suffise à arrêter la chute.
Le consensus, lui, n'a pas fini de bouger. Sur les 23 analystes qui suivent la valeur, 10 sont positifs, 11 neutres et 2 négatifs. Leur objectif moyen ressort à environ 1 704 euros, avec des cibles qui s'étalent de 1 350 à 2 075 euros. Le nouvel objectif d'UBS, 1 168 euros, se situe sous la cible la plus basse de cette fourchette, qui ne l'intègre pas encore.
Le contraste est parlant. La moyenne des analystes laisse entrevoir un rebond d'environ un tiers, mais les deux dernières notes publiées vont dans l'autre sens. Quand les révisions se succèdent à la baisse, l'objectif moyen suit en général avec retard.
Pour un actionnaire de long terme, la séance de lundi ne change rien aux comptes, mais elle installe un doute nouveau. La question n'est plus de savoir si la baisse est une simple respiration après des années d'euphorie, mais si elle marque l'ajustement durable à un rythme de croissance plus ordinaire. Les deux banques ont tranché, le reste du consensus pas encore.
Le point de bascule
Le rendez-vous est fixé au 22 octobre, avec la publication du chiffre d'affaires du troisième trimestre. Il dira si le ralentissement s'aggrave ou se stabilise. Les analystes attendent un bénéfice par action d'environ 44 euros sur l'exercice 2026, puis d'environ 50 euros en 2027, soit un rebond de près de 12%.
Dans le scénario favorable, les ventes du trimestre accélèrent nettement au-dessus de la hausse de 1,6% observée sur un an, et le rebond attendu en 2027 redevient crédible. Le multiple au plus bas de cinq ans devient alors un point bas dans l'histoire d'une société qui reste parmi les plus rentables du luxe. Dans le scénario défavorable, la croissance reste proche de zéro et les analystes abaissent leurs prévisions pour 2027. Le titre pourrait alors continuer de converger vers le multiple du secteur, encore deux fois plus bas.
Tant que la croissance des ventes reste proche de 1,6% par an, un PER de 28,90 fois reste une prime difficile à défendre. Si le 22 octobre montre une accélération nette, le même multiple redevient celui d'une marque d'exception à prix réduit. Reste à savoir si le cours actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Hermès : 16,13 milliards d'euros sur douze mois, une hausse de 1,6% sur un an au dernier point publié, et 20,16% de croissance annuelle moyenne sur cinq ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Hermès : 29,76 fois au 5 octobre 2026, dans les 2% les plus bas de ses cinq dernières années.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Hermès : 28,90 fois, contre 12,63 pour la médiane des 139 sociétés de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Hermès : 4,74 milliards d'euros sur douze mois.
- Croissance implicite : la croissance annuelle de la trésorerie disponible que suppose le cours, sur dix ans. Hermès : 9,70% au 5 octobre 2026.
- RSI : un indicateur de la vitesse des variations sur 14 séances, sous 30 un titre est dit survendu. Hermès : 29,44.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Hermès : 1 703,57 euros pour 23 analystes, de 1 350 à 2 075 euros, hors nouvel objectif d'UBS.