
Deutsche Telekom (DTE), l'opérateur historique allemand, vise 2,5 milliards d'euros d'économies de coûts indirects d'ici 2030 grâce à l'intelligence artificielle. Mais sa marge nette, 7,18% sur douze mois, reste sous les 9,66% de la médiane des opérateurs comparables.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Rentabilité, Base de coûts |
Ce qui a été annoncé
Deutsche Telekom a annoncé lundi 5 octobre viser environ 2,5 milliards d'euros d'économies sur ses coûts indirects d'ici 2030, par rapport à 2023, grâce à l'intelligence artificielle et à l'automatisation, selon Reuters. Les coûts indirects sont ceux qui ne servent pas directement à faire tourner le réseau : administration, fonctions support, traitement des demandes. Première étape : 1,1 milliard d'euros d'économies brutes hors des États-Unis d'ici 2027. Le groupe vise aussi 800 millions d'euros de revenus liés à l'IA auprès des entreprises hors des États-Unis à l'horizon 2030.
Deutsche Telekom, c'est l'opérateur historique allemand, celui des forfaits mobiles, des box internet et de la télévision par internet, avec une grande filiale américaine, T-Mobile US, et une branche qui gère les centres de données et le cloud de grandes entreprises et d'administrations.
Selon le communiqué, l'IA repère plus tôt les pics de trafic sur le réseau mobile et assiste les conseillers du service client pour régler les problèmes sur le moment. Les économies de 2027 seront réinvesties dans le réseau numérique et la fibre en Allemagne, et le groupe confirme ses perspectives 2026 et ses objectifs de moyen terme sans les modifier. Le communiqué ne précise pas quelle part des économies a déjà été réalisée depuis 2023, ni ce qu'il en restera une fois le réinvestissement dans la fibre financé.
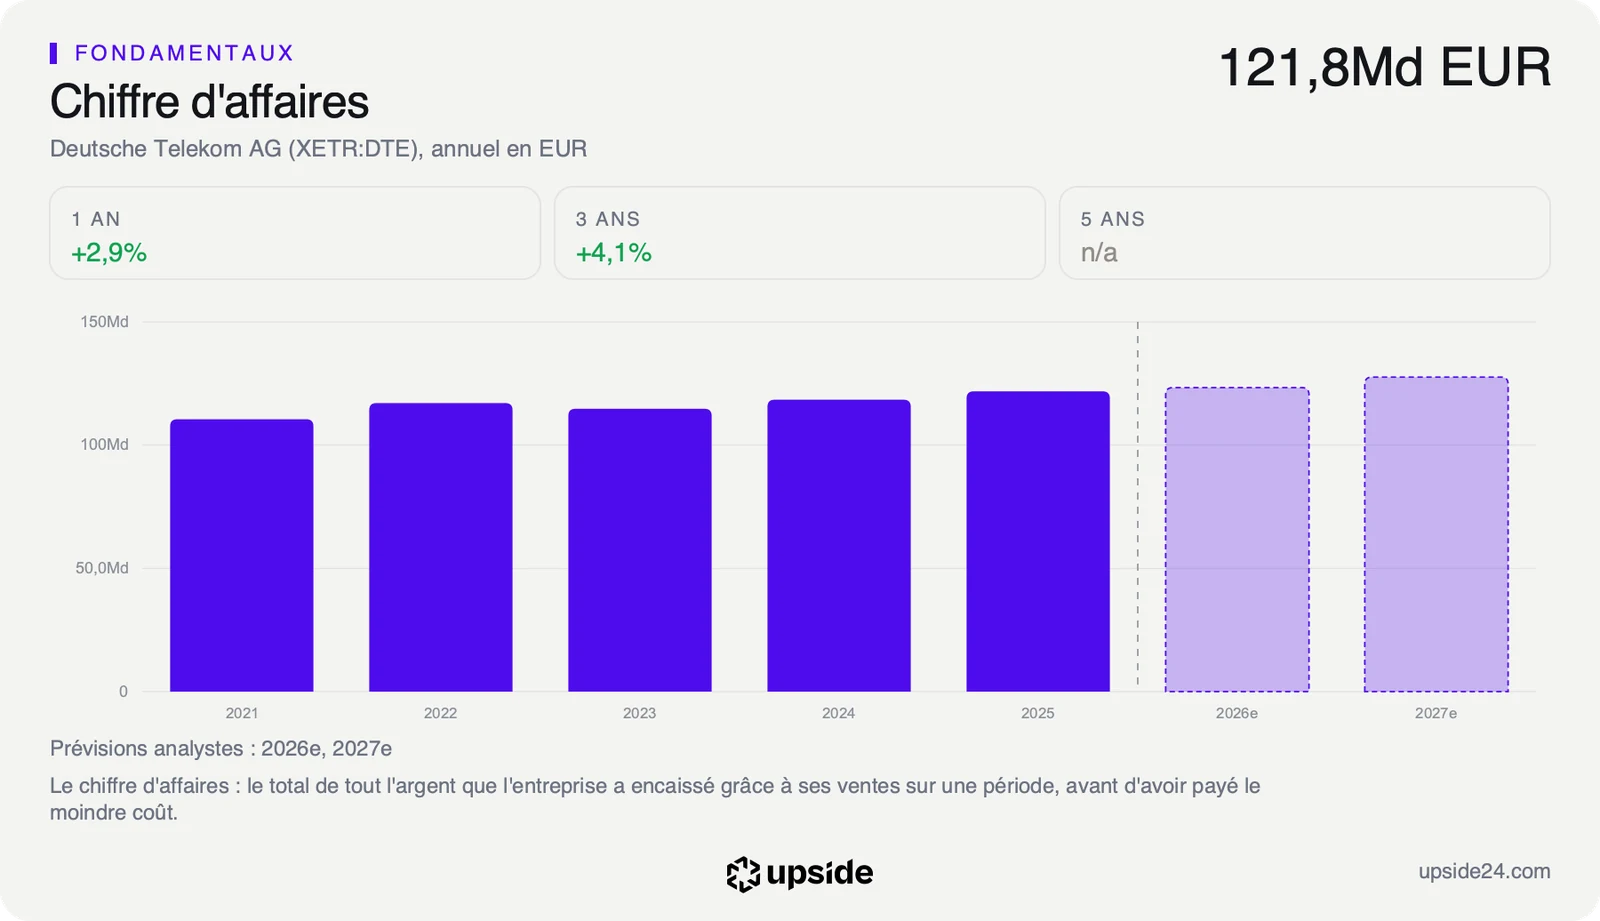
Rapportés aux comptes, ces montants sont mesurés. Les 2,5 milliards d'euros représentent environ 2% des 121,82 milliards d'euros de chiffre d'affaires réalisés en 2025, mais environ un quart du bénéfice net de la même année, 9,61 milliards d'euros, avant impôt. Les 800 millions d'euros de revenus IA pèseraient moins de 1% des ventes du groupe. Le plan touche donc peu la taille de l'entreprise, et beaucoup ce qu'il lui reste en bas du compte de résultat.
Ce que l'IA doit changer dans les comptes
Un plan d'économies agit sur une seule ligne : ce qui reste des ventes une fois les coûts payés. Chez Deutsche Telekom, l'écart à combler se lit entre deux marges, et c'est lui qui donne sa portée à l'annonce.
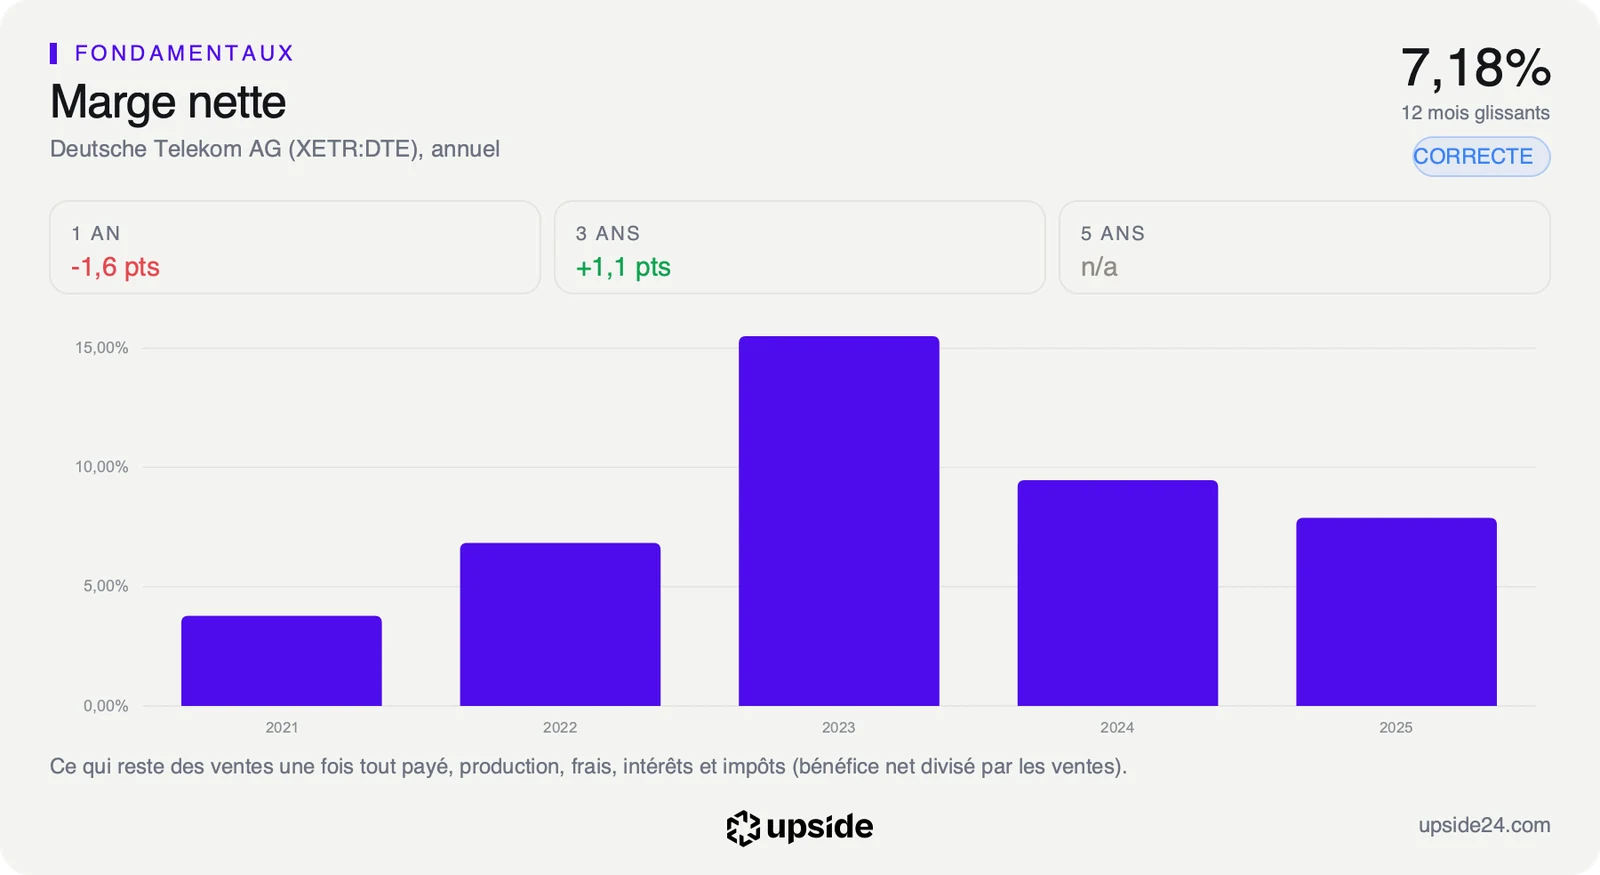
La marge opérationnelle, ce que l'activité dégage avant les frais financiers et les impôts, atteint 22,35% sur douze mois, contre 15,67% pour la médiane des 104 opérateurs intégrés du sous-secteur. Le réseau, lui, est rentable. Mais la marge nette, ce qui reste une fois tout payé, intérêts et impôts compris, tombe à 7,18%, contre 9,66% pour la même médiane. Sur 100 euros de ventes, Deutsche Telekom garde un peu plus de 7 euros de bénéfice, quand l'opérateur comparable médian en garde près de 10. La différence part dans les amortissements des réseaux et dans les intérêts d'une dette lourde.
C'est aussi la voie la plus directe vers des bénéfices plus élevés, parce que les ventes avancent lentement : 4,28% de hausse au total en trois ans, soit à peine plus de 1% par an. Un groupe qui ne grandit pas vite ne peut faire progresser son bénéfice qu'en dépensant moins pour chaque euro vendu. Les 2,5 milliards d'euros visés pèsent environ 2 points de chiffre d'affaires avant impôt, de quoi combler une bonne partie de l'écart de marge nette avec la médiane si tout arrivait jusqu'au bénéfice. Toute la question est de savoir quelle part y arrivera réellement.
D'habitude, le dernier repère est la croissance que le cours suppose pour le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements. Chez Deutsche Telekom, ce calcul n'est pas fiable : le free cash flow des bases de données dépasse de plus de moitié celui que les analystes attendent pour 2026, un écart qui tient vraisemblablement aux loyers des antennes et des réseaux, déduits dans un cas et pas dans l'autre. Le repère retenu est donc l'historique du multiple. Le PER, le cours rapporté au bénéfice par action, se situe au milieu de sa fourchette des cinq dernières années, plus cher que la moitié du temps et moins cher que l'autre moitié. Le prix se situe dans la moyenne de son histoire récente. La comparaison avec les 104 opérateurs intégrés du sous-secteur montre sur quelles lignes l'écart se creuse.
Un titre qui reste à l'écart
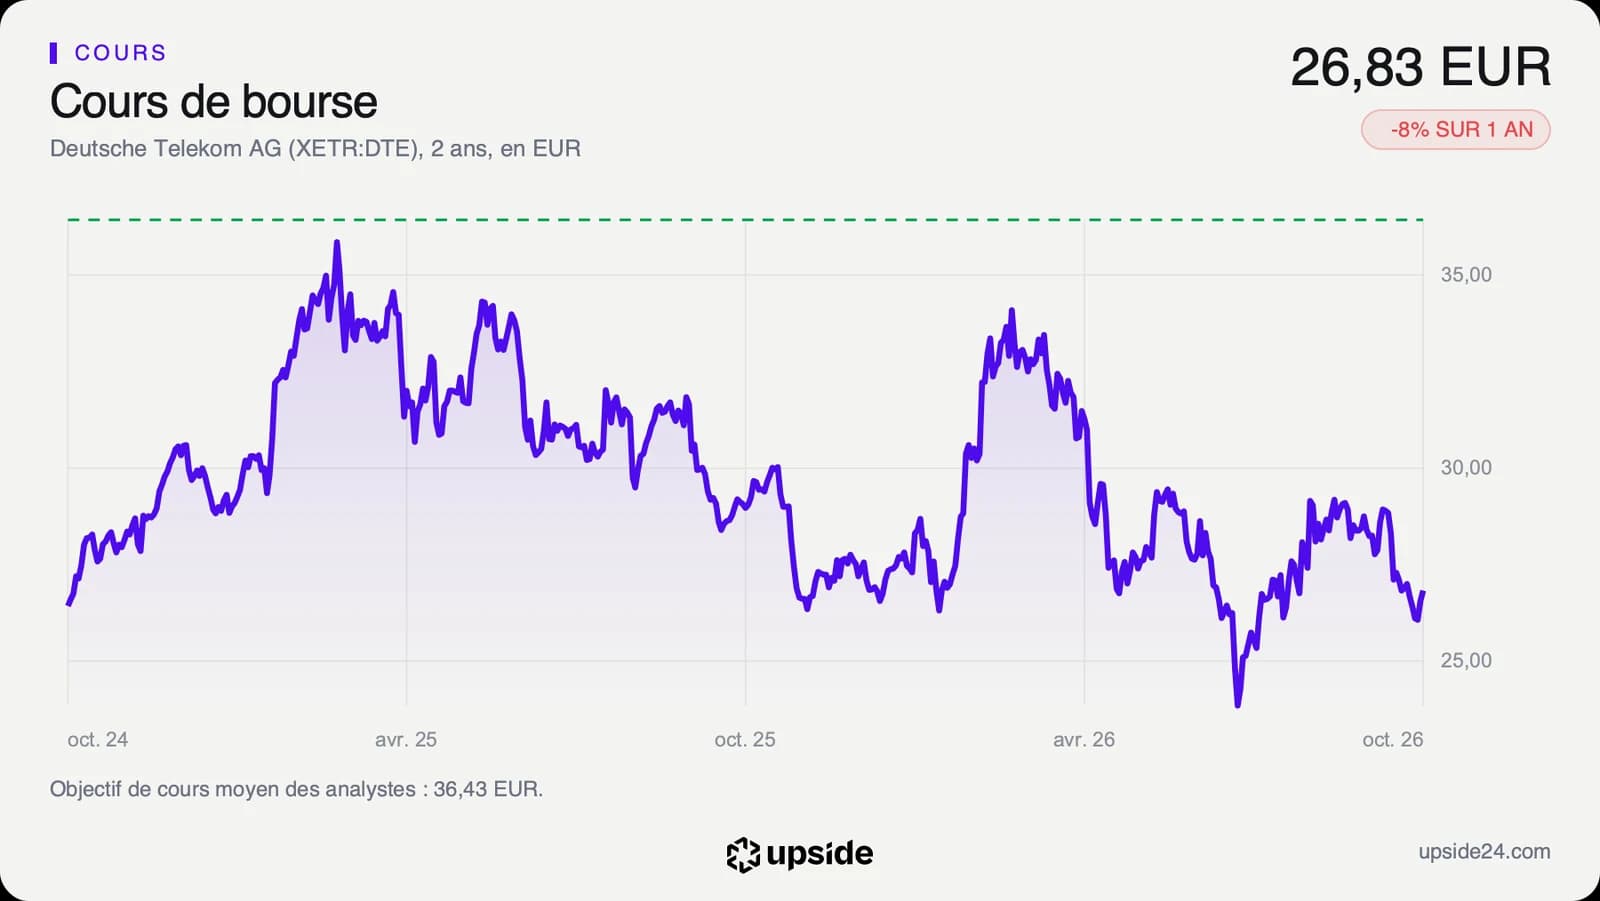
L'action Deutsche Telekom a terminé la séance du lundi 5 octobre à 26,83 euros sur la plateforme Xetra de Francfort, en hausse de 1,02% par rapport aux 26,56 euros de la veille. Une progression modeste pour une annonce de cette taille, qui ne change pas la tendance.
Le titre reste 21,92% sous son plus haut des douze derniers mois, 34,36 euros en séance le 27 février, et environ 14% au-dessus de son plus bas, 23,53 euros, touché le 30 juin. Il évolue ainsi dans le tiers inférieur de sa fourchette annuelle, après un rebond de l'été qui l'avait ramené au-dessus de 29 euros avant de s'essouffler en septembre. Il recule de 8,05% sur un an et de 4,01% depuis le 1er janvier, et cote 6,46% sous sa moyenne des 200 dernières séances, le signe d'une tendance encore baissière.
Le cours et la lecture de la news divergent donc. Le plan améliore une ligne des comptes, mais le marché n'y a pour l'instant presque rien attaché. Deux éléments du communiqué limitent l'effet immédiat : l'horizon, 2030, et le réinvestissement des économies de 2027 dans la fibre, qui en repousse l'effet sur le bénéfice.
Les analystes, eux, restaient déjà favorables. Sur les 18 qui suivent la valeur, 15 sont positifs, 2 neutres et 1 négatif. Leur objectif moyen ressort à environ 36 euros, avec des cibles qui s'étalent de 28,10 à 43 euros, soit un potentiel d'environ 36% par rapport au cours de lundi. Leurs estimations de bénéfice par action pour 2026 ont été relevées de 3,58% en trois mois. L'écart entre ces cibles et le cours dit surtout que le consensus attend une amélioration que le marché ne paie pas encore.
Le point de bascule
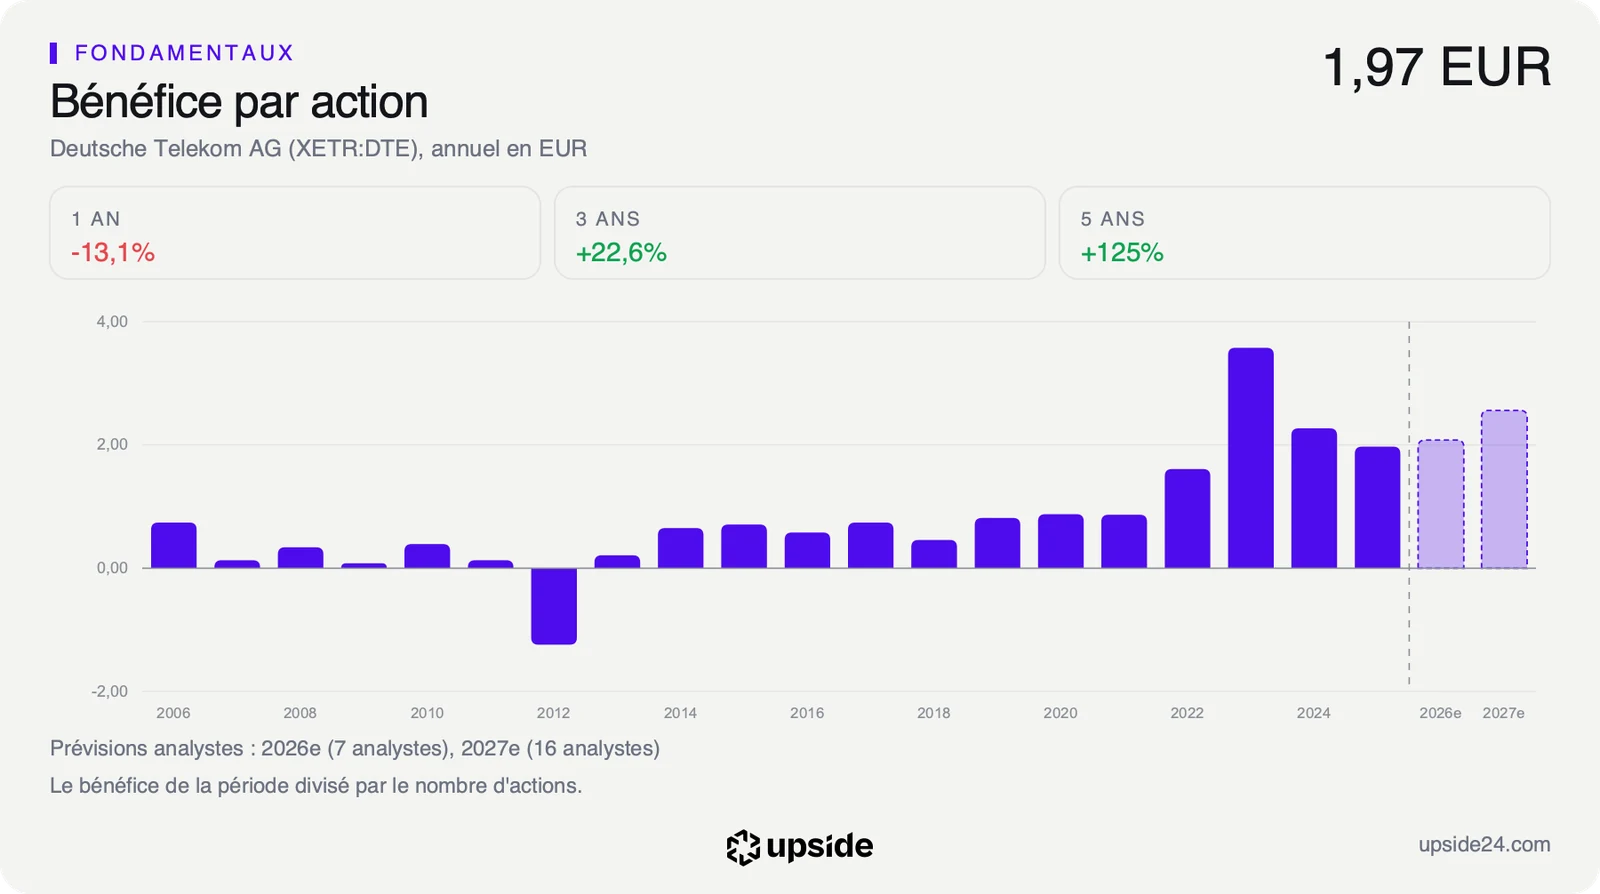
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 5 novembre. L'indicateur à suivre est la marge nette, et derrière elle le bénéfice par action : les analystes attendent environ 2,1 euros pour 2026, après 1,97 euro en 2025, puis une hausse d'environ 13% du bénéfice ajusté en 2027.
Dans le scénario favorable, les économies descendent jusqu'au bénéfice, la marge nette remonte vers la médiane de 9,66% des opérateurs comparables, et le bénéfice par action retrouve la progression que les analystes attendent. Dans le scénario défavorable, les gains servent surtout à financer la fibre et les intérêts de la dette : la marge nette reste autour de 7% et le bénéfice par action stagne près des 1,97 euro de 2025.
Tant que la marge nette reste proche de 7,18%, le plan IA est une promesse d'efficacité sans traduction pour l'actionnaire. Si elle rejoint les 9,66% de la médiane du sous-secteur, le même PER de 15,01 fois, proche des 15,44 fois de la médiane, s'appliquerait à un bénéfice nettement plus élevé. Reste à savoir ce que le cours rémunère déjà : l'analyse complète le chiffre.
Les données, en clair
- Coûts indirects : les dépenses qui ne servent pas directement à produire le service, comme l'administration et les fonctions support. Deutsche Telekom vise environ 2,5 milliards d'euros d'économies d'ici 2030 par rapport à 2023, selon Reuters le 5 octobre 2026.
- Chiffre d'affaires : le total des ventes sur une période. Deutsche Telekom : 121,82 milliards d'euros en 2025, en hausse de 4,28% en trois ans et de 3,35% par an sur cinq ans.
- Marge opérationnelle : ce qui reste des ventes après les coûts d'exploitation, avant frais financiers et impôts. Deutsche Telekom : 22,35% sur douze mois, contre 15,67% pour la médiane des 104 opérateurs intégrés du sous-secteur.
- Marge nette : le bénéfice net rapporté au chiffre d'affaires. Deutsche Telekom : 7,18% sur douze mois, contre 9,66% pour la médiane du sous-secteur.
- Bénéfice net : ce qui reste une fois toutes les charges payées, impôts compris. Deutsche Telekom : 9,61 milliards d'euros en 2025.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Deutsche Telekom : 28,94 milliards d'euros sur douze mois selon les bases de données, contre 18,84 milliards d'euros attendus par les analystes pour 2026.
- PER : le cours divisé par le bénéfice par action. Deutsche Telekom : 15,01 fois, contre 15,44 pour la médiane du sous-secteur, au 49e centile de ses cinq dernières années.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Deutsche Telekom : 1,97 euro en 2025, après 3,58 euros en 2023.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Deutsche Telekom : 36,43 euros pour 18 analystes, de 28,10 à 43 euros.