
C.H. Robinson (CHRW), le courtier américain du transport de marchandises, rachète son concurrent RXO pour 5,8 milliards de dollars, payés en dette et en actions nouvelles. Mais l'opération suspend ses rachats d'actions, et le titre a perdu 10,85% en une séance.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Nombre d'actions, Structure de financement, Retour aux actionnaires |
Ce qui a été signé
C.H. Robinson a annoncé le 5 octobre un accord pour racheter RXO, selon le communiqué déposé auprès du gendarme boursier américain et repris par Transport Topics. Chaque actionnaire de RXO recevra 17,25 dollars en numéraire et 0,0856 action C.H. Robinson par titre, soit 30,25 dollars au total, une prime de 29% sur la clôture du 2 octobre. L'opération valorise RXO à 5,8 milliards de dollars.
C.H. Robinson, c'est l'intermédiaire qui trouve un camion, un train, un avion ou un navire pour les marchandises des industriels et des distributeurs, sans posséder lui-même la flotte. Le groupe vend aussi des fruits et légumes frais sous la marque Robinson Fresh. RXO exerce le même métier de courtage, surtout sur la route : l'opération rapproche deux concurrents directs.
Le montant est lourd à l'échelle de l'acheteur. Il représente plus d'un tiers de la capitalisation boursière de C.H. Robinson, 16,43 milliards de dollars, et près de neuf années de flux disponibles au rythme des douze derniers mois. La part en numéraire, environ 57% du prix, sera financée par une nouvelle dette, avec un prêt relais garanti par Morgan Stanley. Les actionnaires de RXO détiendront environ 11% du nouvel ensemble.
La direction vise environ 300 millions de dollars d'économies de coûts par an sous deux ans après la clôture, soit environ la moitié du bénéfice net de 2025. Elle annonce une hausse du bénéfice par action ajusté dans les neuf mois suivant la clôture. Ces gains restent des objectifs : le communiqué ne détaille ni leur répartition, ni les comptes combinés des deux sociétés. La clôture est attendue au premier semestre 2027, sous réserve de l'accord des autorités et d'un vote des actionnaires de RXO.
Ce que paie l'actionnaire
Une acquisition de cette taille agit sur trois lignes à la fois : le nombre d'actions, la dette et l'argent rendu aux actionnaires. Ce sont ces trois lignes qui expliquent la séance de lundi, bien plus que le prix payé pour RXO.
La première est la dilution, c'est-à-dire la part des bénéfices futurs que chaque actionnaire actuel cède aux nouveaux venus. Pour que les porteurs de RXO détiennent 11% de l'ensemble, C.H. Robinson doit émettre environ 12% d'actions en plus de celles qui existent. Chaque titre ancien donne donc droit à une part plus petite du gâteau, tant que les économies promises ne l'ont pas agrandi.
La deuxième est la dette. Avant même l'opération, la dette nette atteint 1,82 milliard de dollars, pour un EBITDA de 0,9 milliard en 2025. L'EBITDA, c'est le résultat d'exploitation avant amortissements, une mesure de l'argent que dégage l'activité. Le groupe doit donc déjà environ deux années de ce résultat. La direction dit vouloir revenir à un levier, la dette nette rapportée à l'EBITDA, compris entre 1,75 et 2,25 fois d'ici fin 2028 : le mot revenir indique que l'endettement sortira de cette zone par le haut dans l'intervalle.
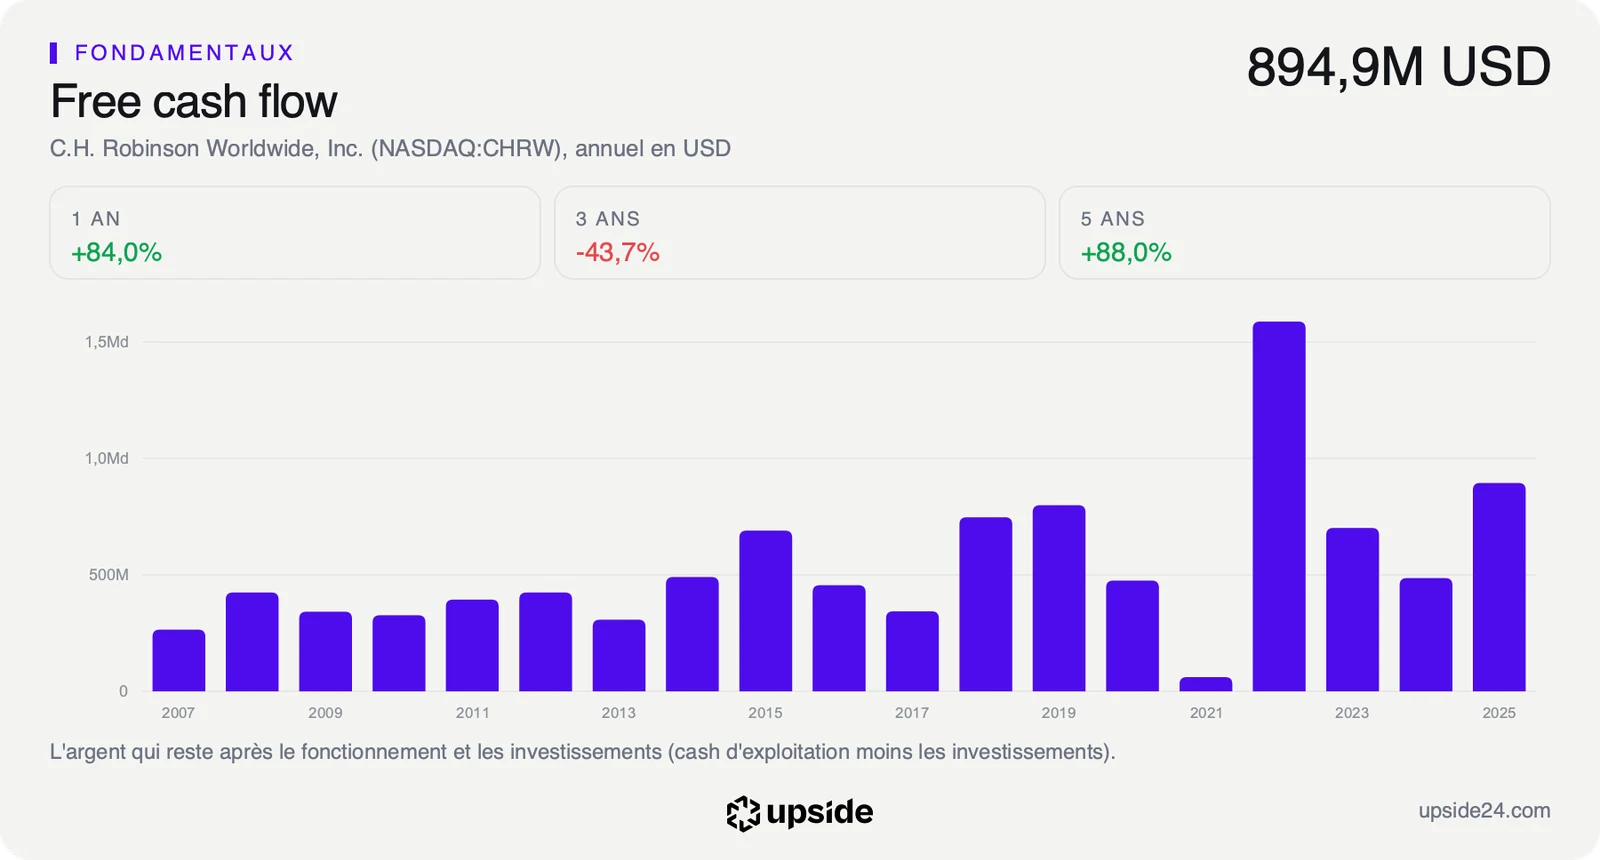
La troisième ligne est la plus concrète. Sur douze mois, C.H. Robinson a consacré 658,07 millions de dollars à racheter ses propres actions, pour un free cash flow de 668,76 millions. Le free cash flow, c'est la trésorerie qui reste une fois payés l'exploitation et les investissements. Presque chaque dollar disponible partait donc en rachats, qui réduisaient le nombre d'actions et soutenaient le bénéfice par action. Ces rachats sont suspendus jusqu'au retour au levier visé. Pour un actionnaire, un rachat agit comme un dividende discret : moins d'actions en circulation, donc une part plus grande du bénéfice pour chacune. Ce mécanisme s'arrête au moment précis où la dilution commence, et les deux effets jouent désormais dans le même sens.
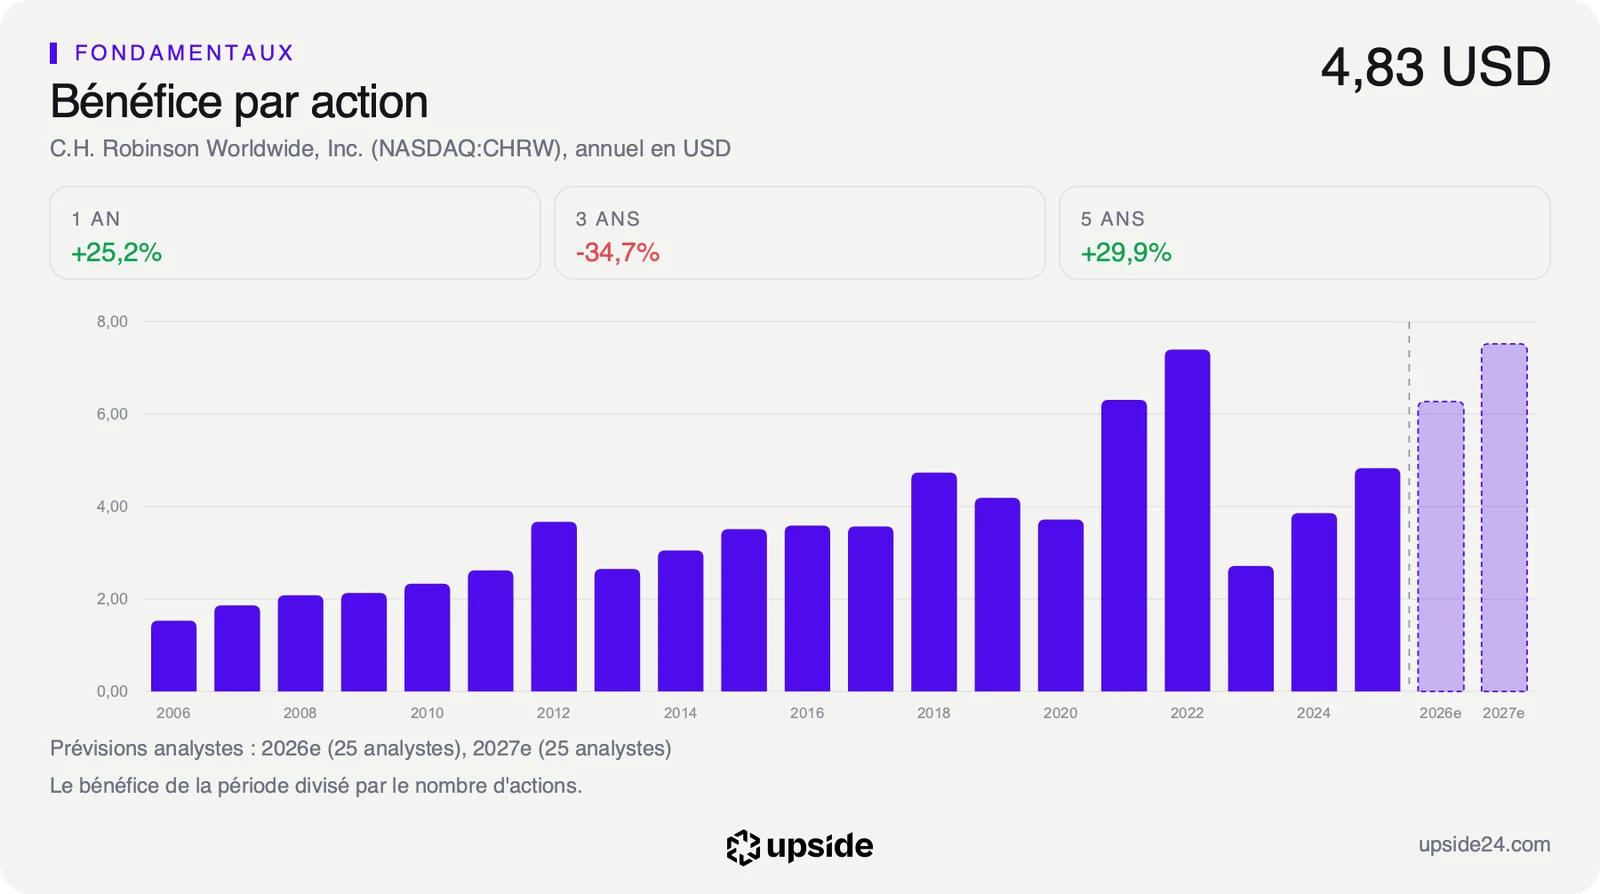
Le prix de l'action dit ce que le marché attend en échange. Au cours du 5 octobre, il intègre une croissance du free cash flow d'environ 7,7% par an sur dix ans. Sur les cinq dernières années, le bénéfice par action a progressé de 5,38% par an. L'opération doit donc faire accélérer un groupe dont la croissance passée reste en dessous de ce que le cours suppose. Le détail de la dette, des flux et de leur comparaison avec les 98 sociétés du sous-secteur figure dans l'analyse complète.
Deux décrochages en dix semaines
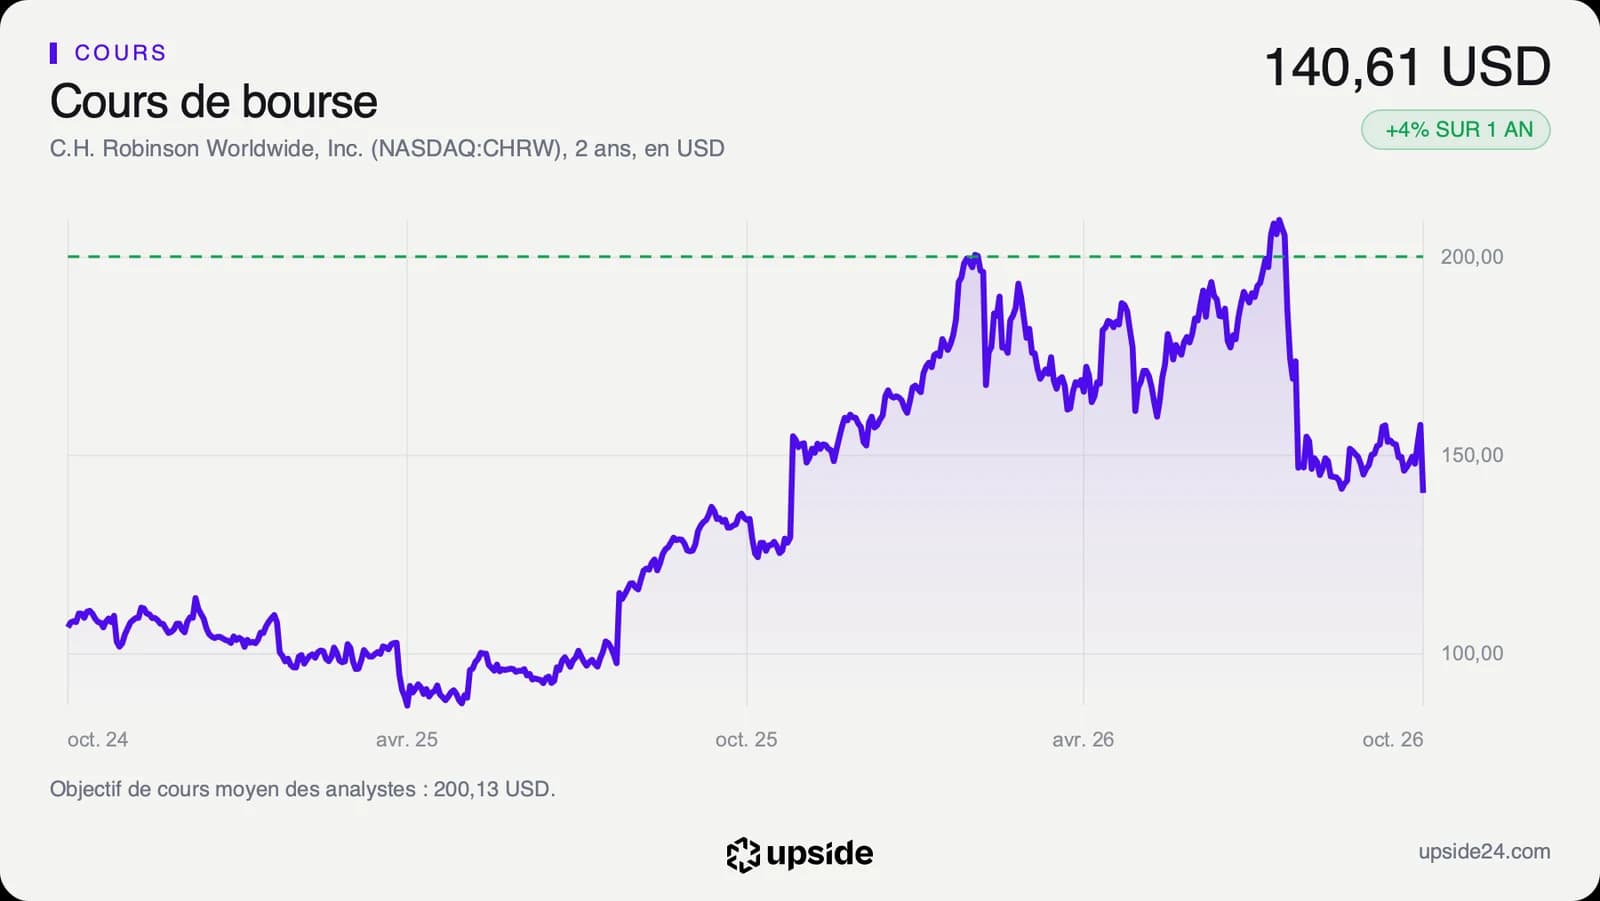
L'action C.H. Robinson a terminé la séance du lundi 5 octobre à 140,61 dollars au Nasdaq, en recul de 10,85% sur la clôture de vendredi, à 157,72 dollars. Plus de 8,6 millions de titres ont changé de mains, environ six fois la moyenne des vingt séances précédentes. Dans le même temps, l'action RXO gagnait 23% en début de séance, selon Transport Topics.
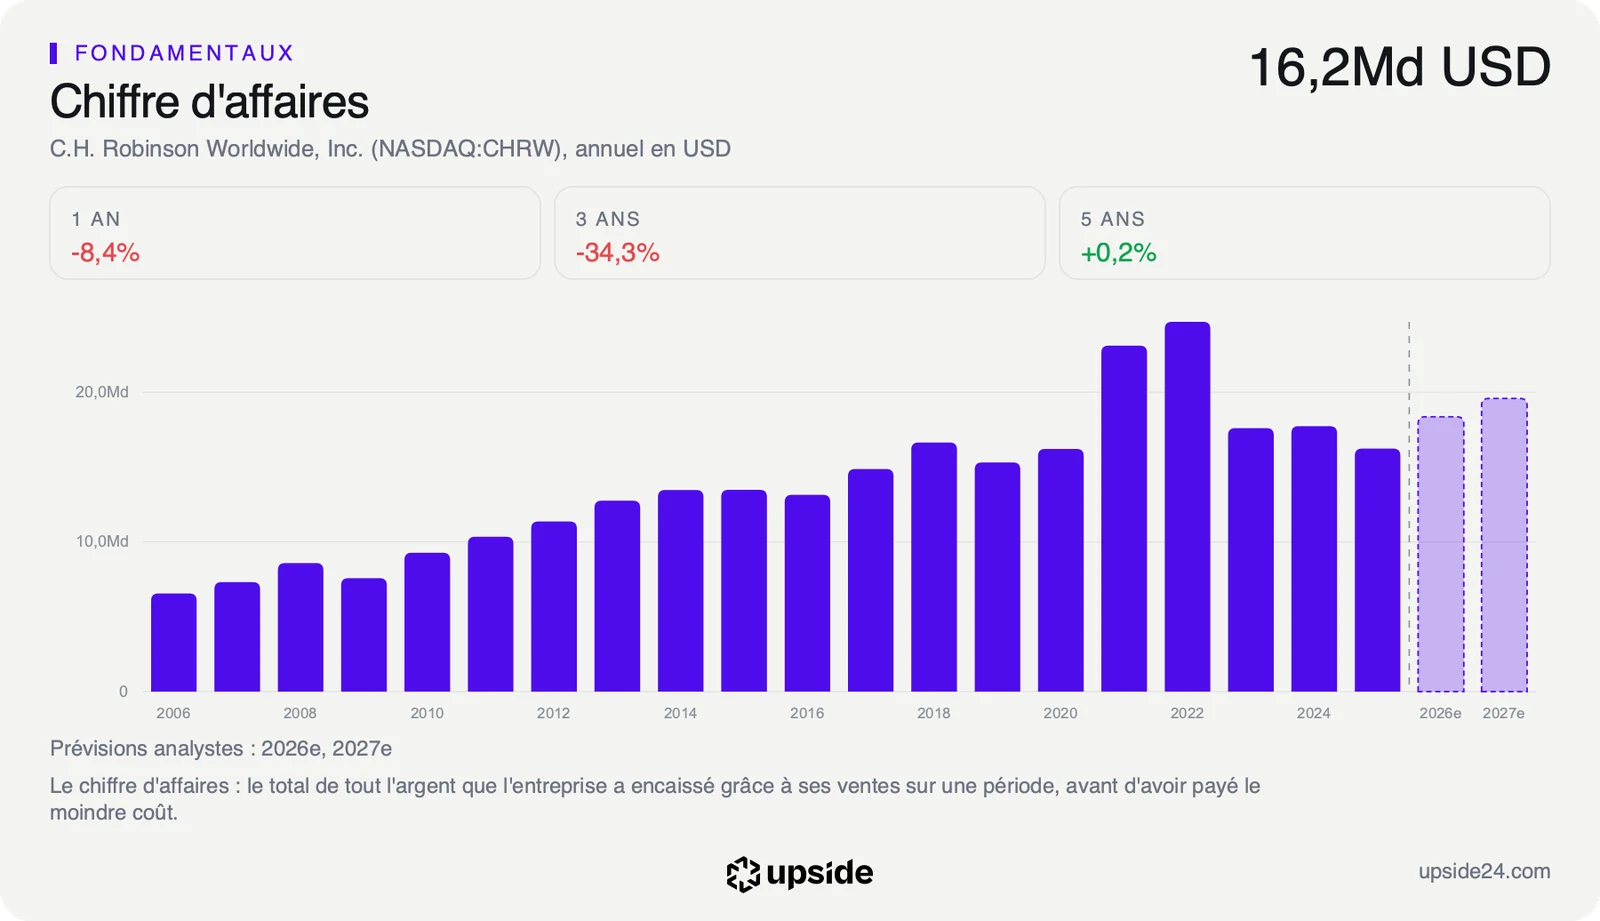
C'est le deuxième choc en dix semaines. Le 30 juillet, le titre avait déjà abandonné 15,44% au lendemain de résultats du deuxième trimestre pourtant supérieurs aux attentes, avec un chiffre d'affaires en hausse de 19,28% sur un an. Selon Barchart, la hausse des coûts de transport et un verdict consultatif de 604 millions de dollars, rendu par un jury de Dallas dans un litige lié à un accident de camion, avaient pesé sur le cours. L'action se situe désormais 33,15% sous son plus haut de l'année, à 210,33 dollars.
La tendance de fond s'est retournée. Le cours évolue 18,35% sous sa moyenne des 200 dernières séances, et l'indicateur RSI, qui mesure la vitesse des dernières variations, ressort à 37,94, sans atteindre la zone sous 30 où un titre est dit survendu.
Les analystes, eux, restent largement positifs, mais leurs chiffres datent d'avant l'annonce. Sur les 23 qui suivent la valeur, 19 sont positifs, 4 neutres et aucun négatif. Leur objectif moyen ressort à environ 200 dollars, avec des cibles qui s'étalent de 135 à 237 dollars. Ce consensus n'intègre ni la dilution, ni la nouvelle dette, ni l'arrêt des rachats : il devrait bouger dans les prochaines semaines.
Le marché et le dossier disent la même chose. La dilution et la dette sont certaines et immédiates, les économies de coûts sont promises pour dans deux ans au plus tôt après la clôture. La séance de lundi a fait payer ce décalage de calendrier.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, attendue autour du 28 octobre. Ce sera la première occasion pour la direction de détailler le financement de l'opération et le calendrier du désendettement. Hors RXO, les analystes attendent un bénéfice par action d'environ 6,3 dollars en 2026, puis d'environ 7,5 dollars en 2027.
Dans le scénario favorable, le groupe tient ces prévisions malgré la hausse des coûts de transport, et les premiers chiffres d'intégration confirment le rythme des économies annoncées. La hausse du bénéfice par action promise par la direction compenserait alors les 12% d'actions nouvelles. Dans le scénario défavorable, les coûts de transport rognent une marge brute déjà mince, c'est-à-dire la part du chiffre d'affaires qui reste après l'achat du transport : 8,14% contre 12,71% pour la médiane du sous-secteur. L'endettement resterait alors plus longtemps au-dessus de la cible, et les rachats avec lui à l'arrêt.
Tant que la dette nette reste proche de deux années d'EBITDA et que les rachats sont suspendus, un PER de 26,83 fois, soit un cours qui représente près de 27 années de bénéfices et presque une fois et demie le multiple médian du sous-secteur à 18,58, se paie sans aucun soutien mécanique au bénéfice par action. Si les 300 millions de dollars d'économies se matérialisent dans les délais, le même multiple s'appliquera à un groupe plus gros et plus rentable. Reste à savoir ce que vaut le titre à ce prix : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Dilution : la part du capital cédée aux nouveaux actionnaires. C.H. Robinson : environ 12% d'actions en plus, les actionnaires de RXO détenant environ 11% de l'ensemble, selon le communiqué du 5 octobre 2026.
- Dette nette : les dettes financières moins la trésorerie. C.H. Robinson : 1,82 milliard de dollars, pour une trésorerie de 154,59 millions de dollars.
- EBITDA : le résultat d'exploitation avant amortissements. C.H. Robinson : 0,9 milliard de dollars en 2025.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. C.H. Robinson : 668,76 millions de dollars sur douze mois, 894,9 millions sur l'exercice 2025.
- Rachats d'actions : l'argent consacré à racheter et annuler ses propres titres. C.H. Robinson : 658,07 millions de dollars sur douze mois, suspendus par l'opération.
- Croissance implicite : la croissance annuelle de la trésorerie disponible que suppose le cours, sur dix ans. C.H. Robinson : 7,69% au 5 octobre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. C.H. Robinson : 26,83 fois, contre 18,58 pour la médiane des 98 sociétés de son sous-secteur.
- Marge brute : la part du chiffre d'affaires qui reste après le coût direct du transport acheté. C.H. Robinson : 8,14%, contre 12,71% pour la médiane du sous-secteur.
- RSI : un indicateur de la vitesse des variations sur 14 séances, sous 30 un titre est dit survendu. C.H. Robinson : 37,94.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. C.H. Robinson : 200,13 dollars pour 23 analystes, de 135 à 237 dollars, avant l'annonce du rachat.