
Novartis (NOVN), le laboratoire suisse coté à Zurich, a annoncé le 23 octobre que son traitement Kisqali réduit de 19,1% le risque de décès dans le cancer du sein précoce à haut risque de récidive. Mais l'action, à 128 francs suisses, se paie déjà 17,01 fois les bénéfices attendus, à deux jours de ses résultats trimestriels.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, avantage concurrentiel |
Ce que l'essai NATALEE a montré
Novartis a publié jeudi 23 octobre les résultats à six ans de NATALEE, son essai de phase III, le stade le plus avancé des essais cliniques. L'essai a suivi 5 101 patientes dans 20 pays, atteintes d'un cancer du sein de stade II ou III sensible aux hormones, avec un risque élevé de rechute après la chirurgie. Cette forme sensible aux hormones est la plus fréquente de la maladie, rappelle le laboratoire.
Les résultats sont présentés au congrès européen de cancérologie, l'ESMO, qui se tient à Madrid du 23 au 27 octobre.
Novartis, c'est le laboratoire derrière Cosentyx contre le psoriasis, Entresto contre l'insuffisance cardiaque ou Xolair contre l'asthme allergique.
Kisqali freine deux protéines, CDK4 et CDK6, qui permettent aux cellules cancéreuses de se multiplier trop vite. Associé à l'hormonothérapie, il réduit le risque de décès de 19,1% par rapport à l'hormonothérapie seule. En écart absolu, la survie progresse de 2,1 points à six ans, contre 1,2 point à cinq ans, soit un peu plus de deux patientes en vie de plus sur 100 traitées.
Les patientes ont cessé de prendre Kisqali depuis trois ans en médiane. L'écart sur la survie sans rechute passe pourtant de 4,1 points à cinq ans à 5,3 points à six ans. Le bénéfice grandit donc après l'arrêt du traitement. Le risque de décès lié au cancer du sein recule d'environ 30%. Aucun nouveau signal de tolérance n'apparaît.
L'essai couvre la population la plus large de sa catégorie, avec les patientes dont les ganglions sont touchés et une partie de celles dont ils ne le sont pas. Selon Novartis, Kisqali est aussi le seul traitement de sa famille à avoir montré un gain de survie statistiquement significatif dans trois essais en cancer métastatique.
Le médicament est déjà autorisé dans plus de 100 pays, dont les États-Unis et l'Union européenne, y compris dans cette indication. Ces données ne lui ouvrent donc pas un nouveau marché, elles renforcent sa place face aux traitements concurrents. Novartis parle d'un bénéfice de survie « cliniquement significatif » sans chiffrer ce qu'il rapportera. Le communiqué ne donne aucun chiffre de ventes de Kisqali.
Ce que le prix incorpore déjà
Une donnée de survie touche la croissance de long terme d'un laboratoire. Un médecin prescrit plus volontiers un traitement qui prolonge la vie qu'un traitement qui retarde seulement la rechute. Cette preuve pèse dans les recommandations médicales comme dans les négociations de prix avec les payeurs.
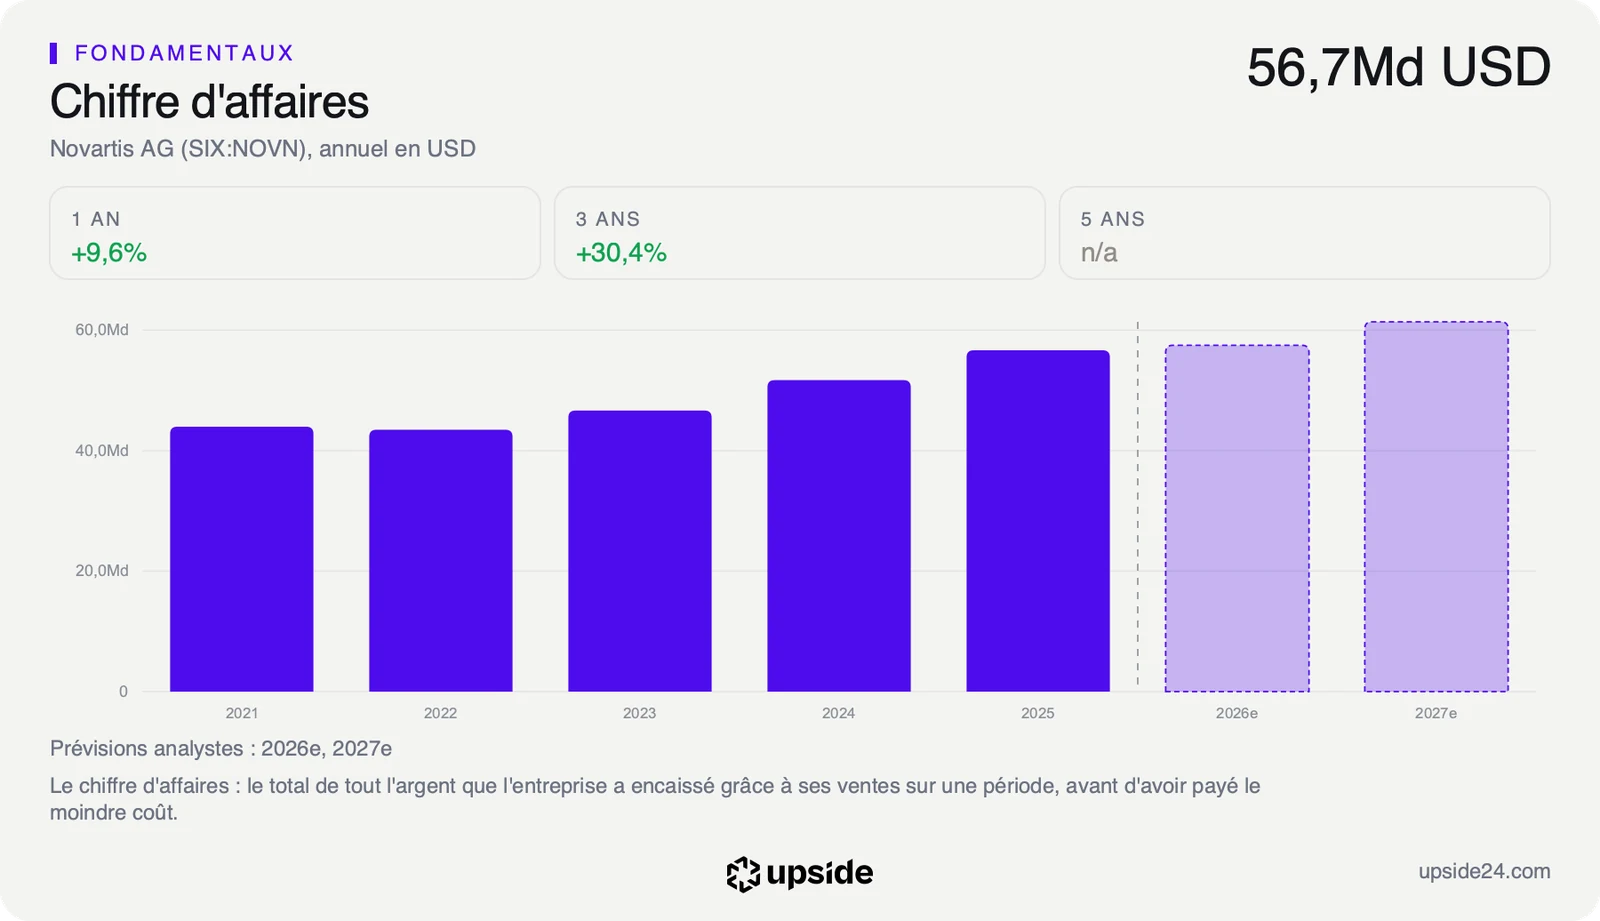
Ce relais arrive au bon moment, parce que la croissance des ventes doit ralentir. Novartis a réalisé 56,67 milliards de dollars de chiffre d'affaires en 2025, contre 51,72 milliards un an plus tôt, soit environ 10% de hausse. Le groupe publie ses comptes en dollars alors que son action cote en francs suisses. Les analystes ne voient pourtant que 1,45% de croissance des ventes en 2026, une année de transition avant un rebond attendu en 2027.
Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 17,2%, plus de trois fois la médiane de 5,29% des 510 sociétés de son sous-secteur pharmaceutique.
Cette rentabilité se paie cher, puisque l'action vaut 17,01 fois les bénéfices attendus, contre 11,53 fois pour la médiane de son sous-secteur, soit près de 50% de plus que le prix payé pour un laboratoire moyen. Face à sa propre histoire, son multiple de bénéfices est plus cher que d'habitude, dans le tiers le plus élevé de ses cinq dernières années.
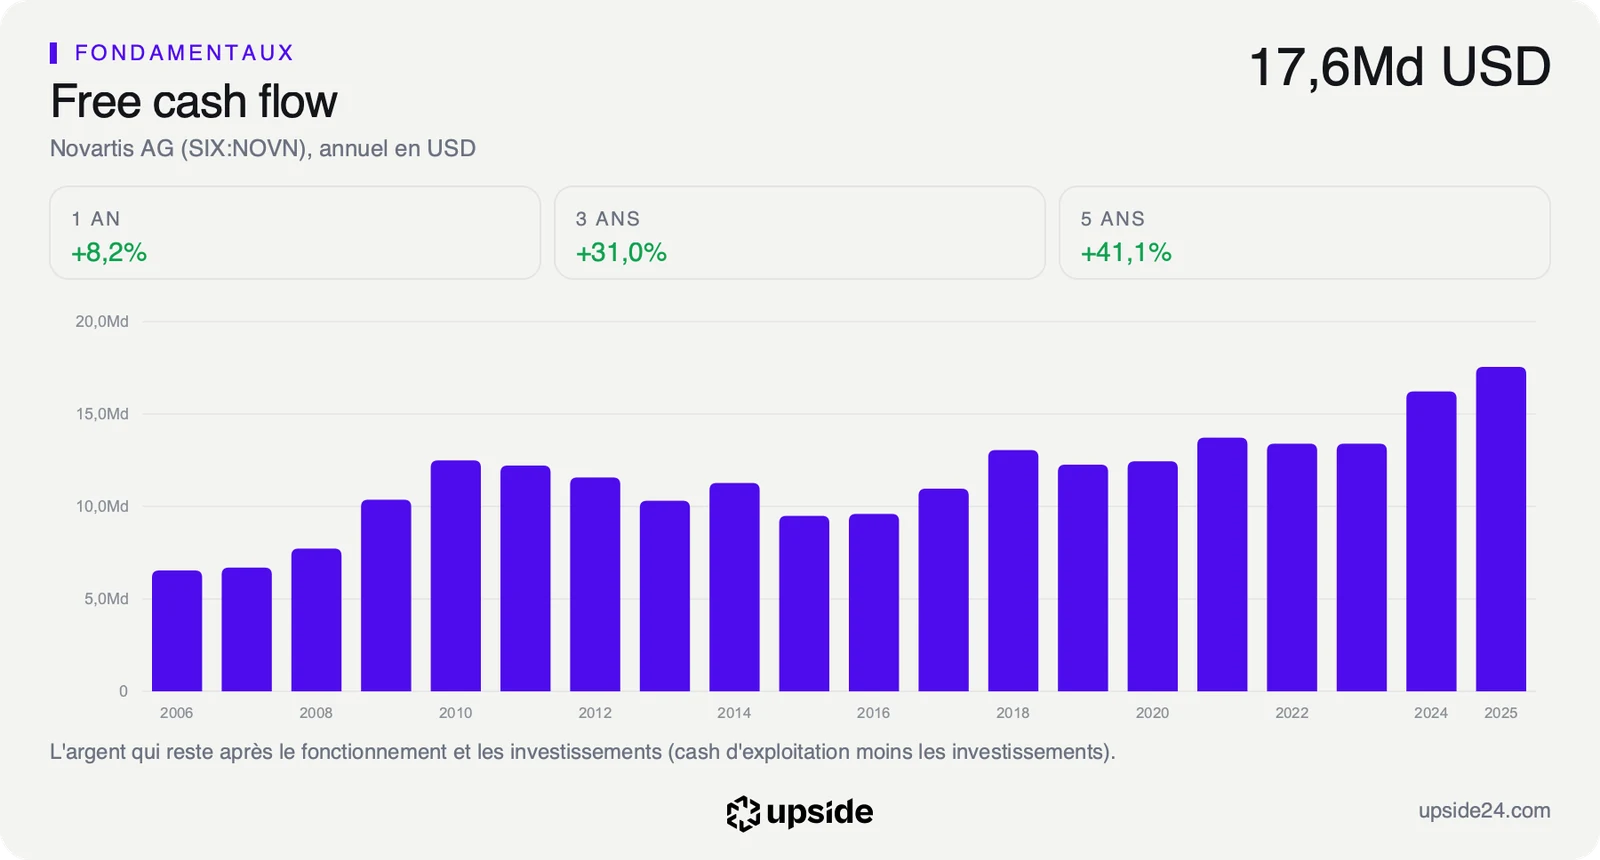
Au cours du 23 octobre, le marché suppose une croissance du free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, d'environ 3,2% par an pendant dix ans. C'est une hypothèse modeste pour un groupe dont le bénéfice par action a progressé de 12,48% par an sur cinq ans. Le prix ne demande donc pas à Kisqali de faire bondir les ventes, il lui demande de compenser les médicaments qui perdent leur brevet.
La rentabilité de Novartis face aux 510 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
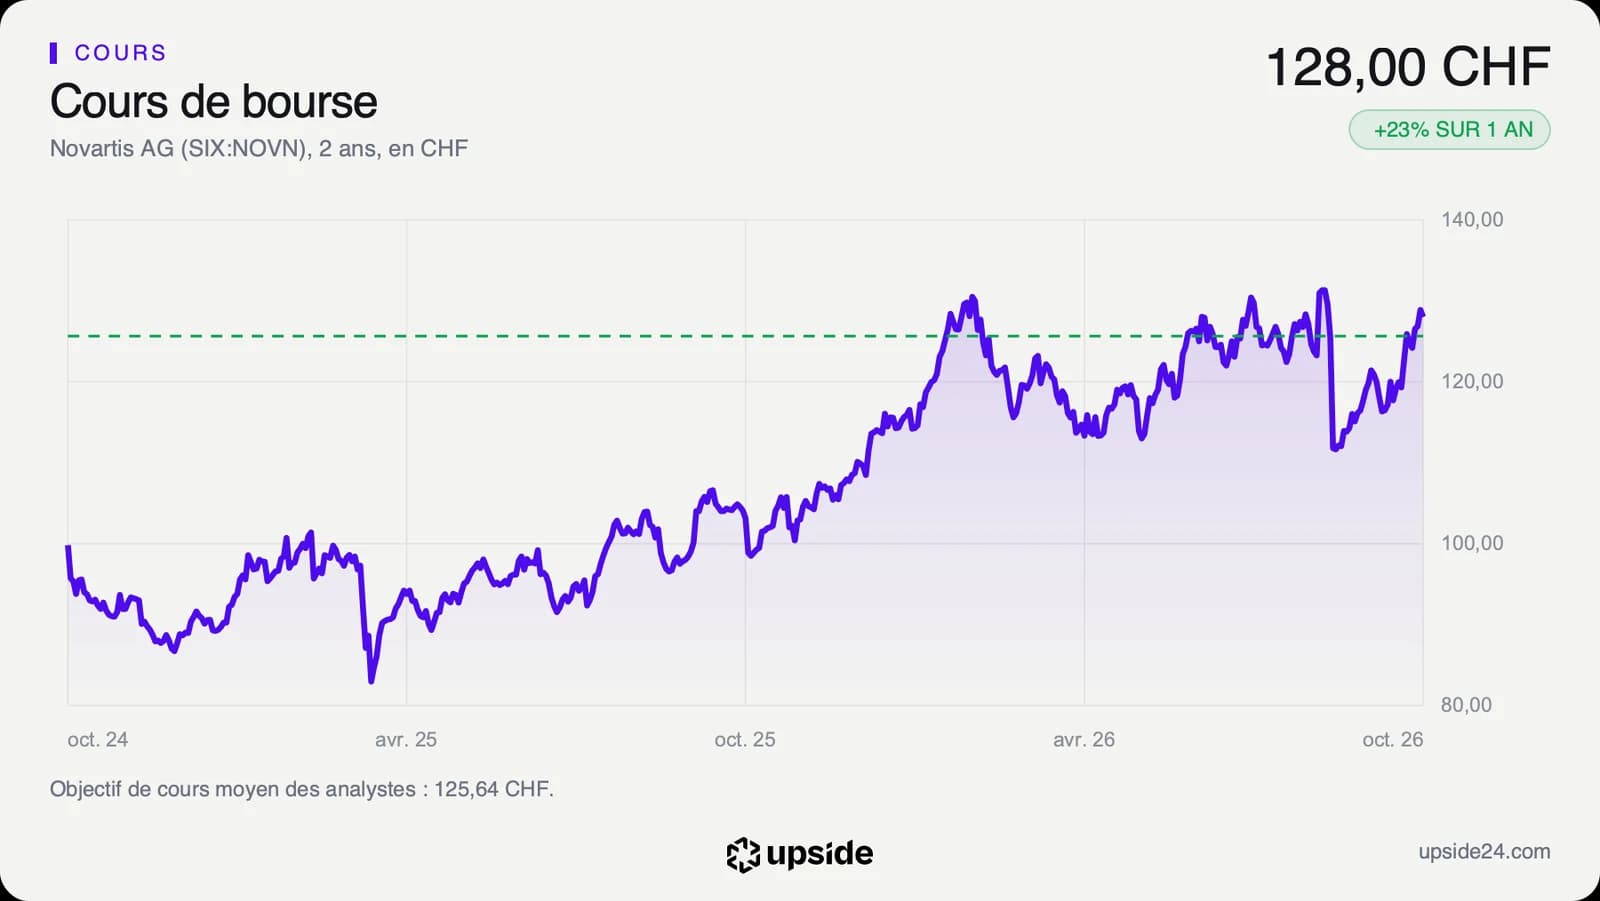
L'action Novartis a clôturé vendredi 23 octobre à 128 francs suisses à la Bourse de Zurich. Elle se situe 3,53% sous son plus haut des douze derniers mois, à 132,68 francs suisses et loin de son plus bas de 97,05 francs suisses. Le titre a gagné 22,96% sur un an et 16,55% depuis le 1er janvier.
Le titre avait touché 131,32 francs suisses à la clôture du 2 septembre. Le mardi 8 septembre, il a chuté de 10,9% en une séance à 111,80 francs suisses. Le site suisse blue News attribue cette chute à l'échec de deux candidats médicaments. Le pelacarsen visait les maladies cardiovasculaires et le del-desiran une maladie musculaire rare.
Ce jour-là, le laboratoire a perdu environ 24 milliards de francs suisses de valeur en Bourse, soit un dixième de sa capitalisation. Les deux molécules devaient assurer sa croissance à moyen terme, selon un analyste cité par le même site. Le titre a depuis tout repris. Les données de NATALEE tombent donc après deux revers en recherche, sur une action déjà revenue près de ses sommets.
Sur les 23 analystes qui suivent la valeur, 8 sont positifs, 13 neutres et 2 négatifs. Deux mois plus tôt, avant les échecs de septembre, ils étaient 9 positifs, 9 neutres et 4 négatifs. Les avis neutres ont donc gagné du terrain.
Leur objectif de cours moyen, environ 126 francs suisses, se situe 1,85% sous le cours. Le marché a donc déjà dépassé ce que le consensus attendait. Leur prévision de bénéfice pour 2026 a été relevée de 0,69% en 90 jours, un mouvement faible à côté de la hausse du titre sur un an.
La nouvelle allonge la durée de vie commerciale de Kisqali et rassure sur la capacité du groupe à défendre ses produits phares après les échecs de septembre. Elle tombe pourtant sur une action qui a déjà intégré une bonne partie de la reprise attendue en 2027.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, mardi 27 octobre. Les analystes y attendent environ 14,6 milliards de dollars de chiffre d'affaires et 2,26 dollars de bénéfice par action. Les chiffres de cet article sont arrêtés au 25 octobre, avant cette publication.
Le groupe dira si ses prévisions pour 2026 tiennent et comment Kisqali progresse dans le cancer du sein précoce. Il devra aussi expliquer ce qui remplace, dans ses relais de croissance, les deux molécules en échec en septembre.
Tant que les ventes trimestrielles restent proches de ce consensus et que le bénéfice par action attendu pour 2027 tient autour de 9,83 dollars, environ 11% de plus qu'en 2026, le multiple de 17,01 fois paie une reprise que Kisqali aide à construire. La croissance d'environ 3,2% par an supposée par le cours reste alors à portée.
Si le trimestre déçoit et que les analystes rabotent leurs attentes pour 2027, le titre resterait payé près de 50% au-dessus de son sous-secteur pour des bénéfices plats. Les données de survie de Kisqali deviendraient alors un soutien de long terme plutôt qu'un moteur pour l'action.