
Iberdrola (IBE), le géant espagnol de l'électricité qui alimente des millions de foyers en Espagne et au Royaume-Uni, envisagerait de vendre toutes ses activités en Pologne. Selon Bloomberg, l'opération pourrait rapporter jusqu'à 400 millions d'euros. L'information n'est pas confirmée et arrive alors que l'action vient de signer sa plus haute clôture des deux dernières années.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, structure de financement |
Une vente envisagée, pas encore décidée
Bloomberg a rapporté lundi 26 octobre qu'Iberdrola travaille avec des conseils pour céder l'ensemble de ses actifs polonais. L'agence cite des personnes au fait du dossier. Selon l'une d'elles, ces actifs pourraient valoir jusqu'à 400 millions d'euros, soit environ 448 millions de dollars.
Les discussions en sont à un stade précoce. Iberdrola peut encore renoncer. Un porte-parole du groupe a refusé de commenter. Il s'agit donc d'une rumeur de presse, pas d'une annonce de la société.
Iberdrola produit, transporte et vend de l'électricité dans une dizaine de pays. Il est présent notamment en Espagne et au Royaume-Uni, mais aussi aux États-Unis, au Brésil et au Mexique. Une large part de sa production vient du vent et du soleil.
En Pologne, le groupe exploite cinq parcs éoliens terrestres pour une puissance installée de 213 mégawatts. Il y développe aussi un portefeuille de stockage par batteries d'un gigawatt, qui n'est pas encore en service.
La vente s'inscrirait dans le tri des actifs jugés non stratégiques. Iberdrola veut concentrer son argent sur les marchés où elle peut développer des réseaux électriques régulés. Ces réseaux sont les lignes et les postes qui acheminent le courant jusqu'aux clients. Leur rentabilité est encadrée par un régulateur, ce qui la rend plus prévisible que celle d'un parc éolien qui dépend du vent et des prix de marché.
Le groupe a déjà acheté cette année Caruna, le premier distributeur d'électricité de Finlande. En 2024, il avait finalisé le rachat d'Electricity North West, qui gère le réseau du nord-ouest de l'Angleterre. Ces réseaux captent désormais l'essentiel de ses investissements.
Les analystes attendent environ 13,3 milliards d'euros d'investissements cette année, puis 14,4 milliards en 2027. Face à de tels montants, les quelques centaines de millions tirés de la Pologne resteraient marginaux.
Ce que le prix incorpore déjà
À l'échelle d'Iberdrola, la Pologne pèse très peu. Le groupe vaut 144,8 milliards d'euros en Bourse. Une vente à 400 millions d'euros représenterait environ 0,28% de cette valeur. Elle ne changerait pas non plus l'ordre de grandeur de la dette nette, qui atteint 53,66 milliards d'euros une fois la trésorerie déduite.
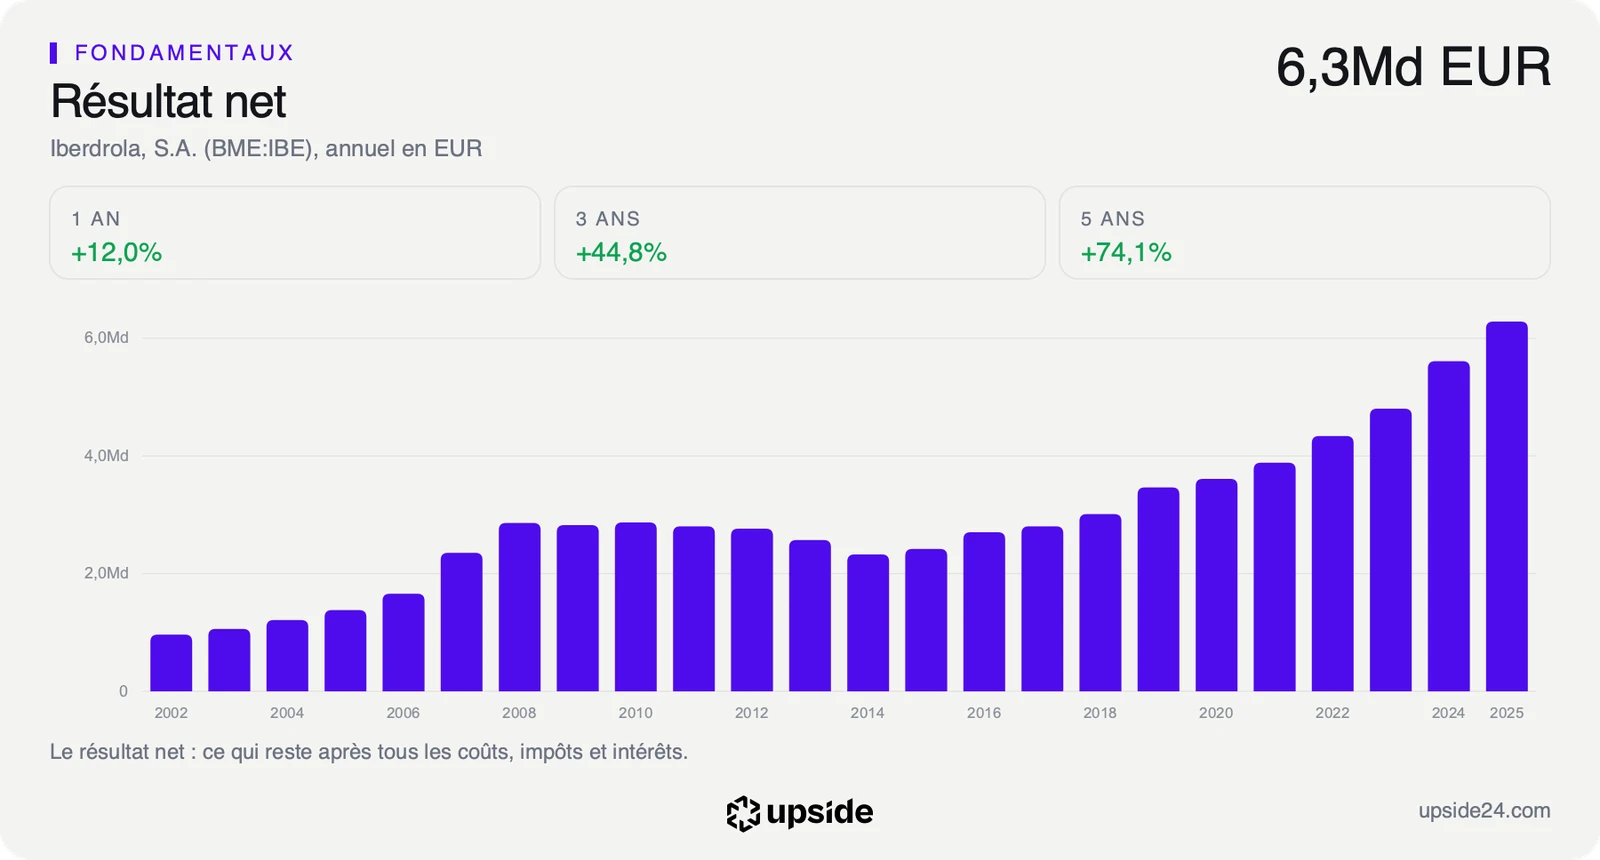
Iberdrola a réalisé 46,09 milliards d'euros de chiffre d'affaires sur les douze derniers mois. Ses bénéfices ont nettement progressé ces dernières années. Le bénéfice par action a grimpé de 10,71% par an sur cinq ans, contre 8,42% pour la médiane des 150 électriciens comparables.
Le marché paie déjà cette régularité, puisque l'action se paie 20,99 fois ses bénéfices des douze derniers mois, contre 16,24 fois pour la médiane des électriciens comparables. Ce rapport entre le cours et le bénéfice, appelé PER, dit combien d'années de bénéfice actuel un acheteur paie pour une action.
Ce PER est le plus élevé de toute la série annuelle, qui remonte à 2006. Il valait 15,74 fois fin 2024 et 19,82 fois fin 2025. Le précédent sommet datait de 2020, à 20,89 fois. Dit autrement, 100 euros d'actions Iberdrola donnent droit à moins de 5 euros de bénéfice annuel, quand la médiane du secteur en offre plus de 6.
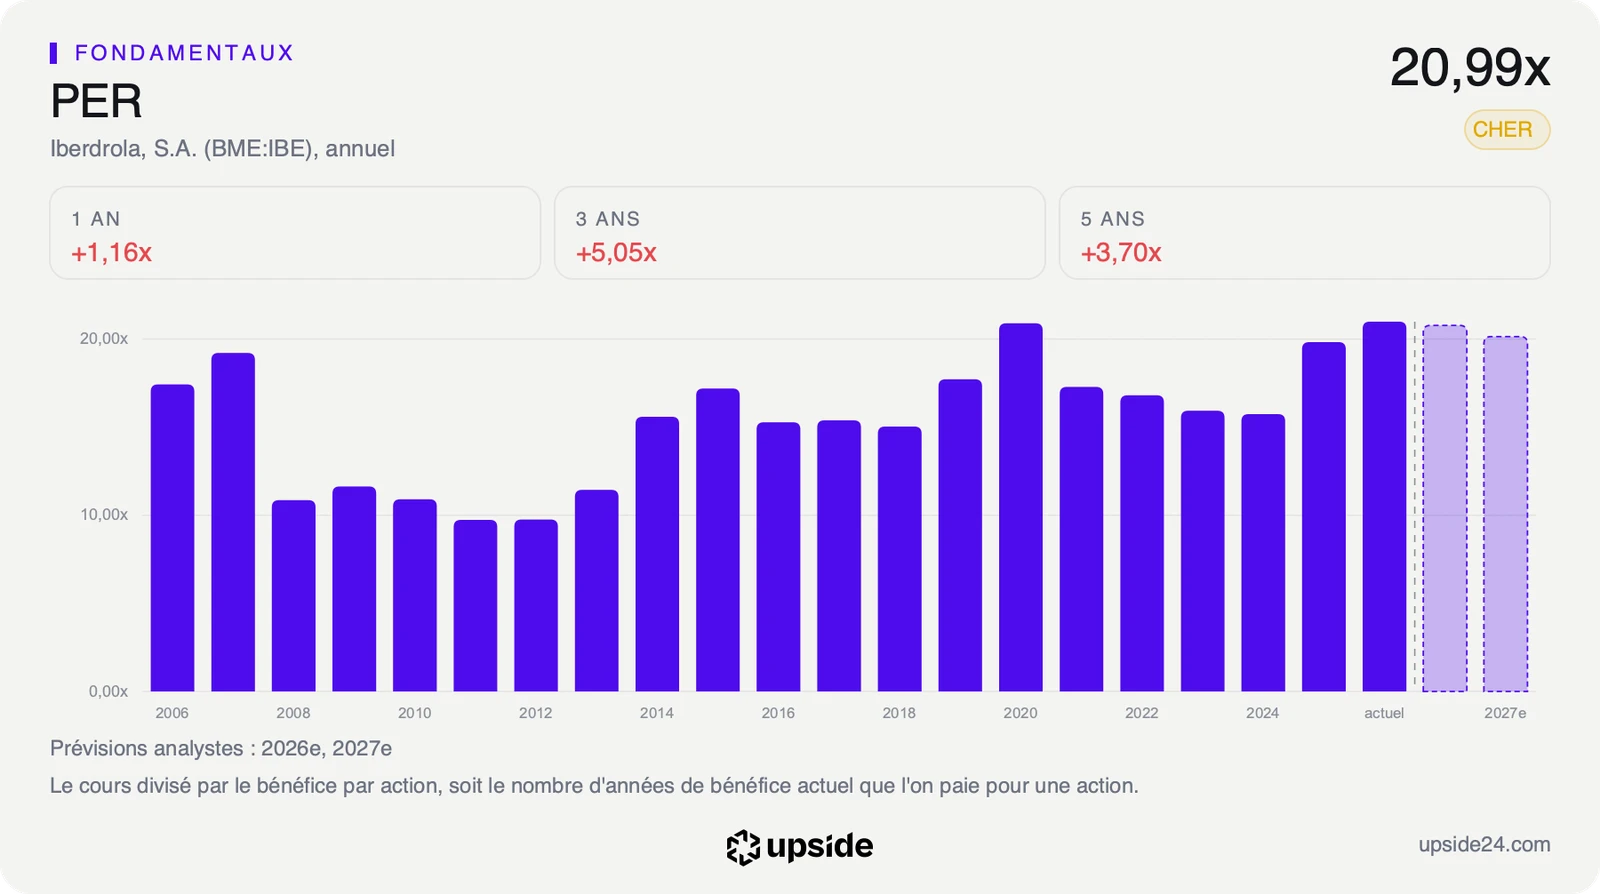
Les analystes attendent un bénéfice ajusté de 1,02 euro par action cette année, en hausse de 11,66%, puis de 1,11 euro en 2027. Le bénéfice ajusté exclut les éléments exceptionnels comme une plus-value de cession. Une vente en Pologne ne déplacerait donc pas ces prévisions.
La rentabilité reste au-dessus de la moyenne du secteur. La marge nette atteint 12,51% contre 10,56% pour la médiane. Pour 100 euros de ventes, il reste donc 12,51 euros de bénéfice une fois tous les coûts payés. Le rendement des capitaux propres, qui rapporte ce bénéfice à l'argent apporté par les actionnaires, atteint 11,57% contre 10,66% pour la médiane.
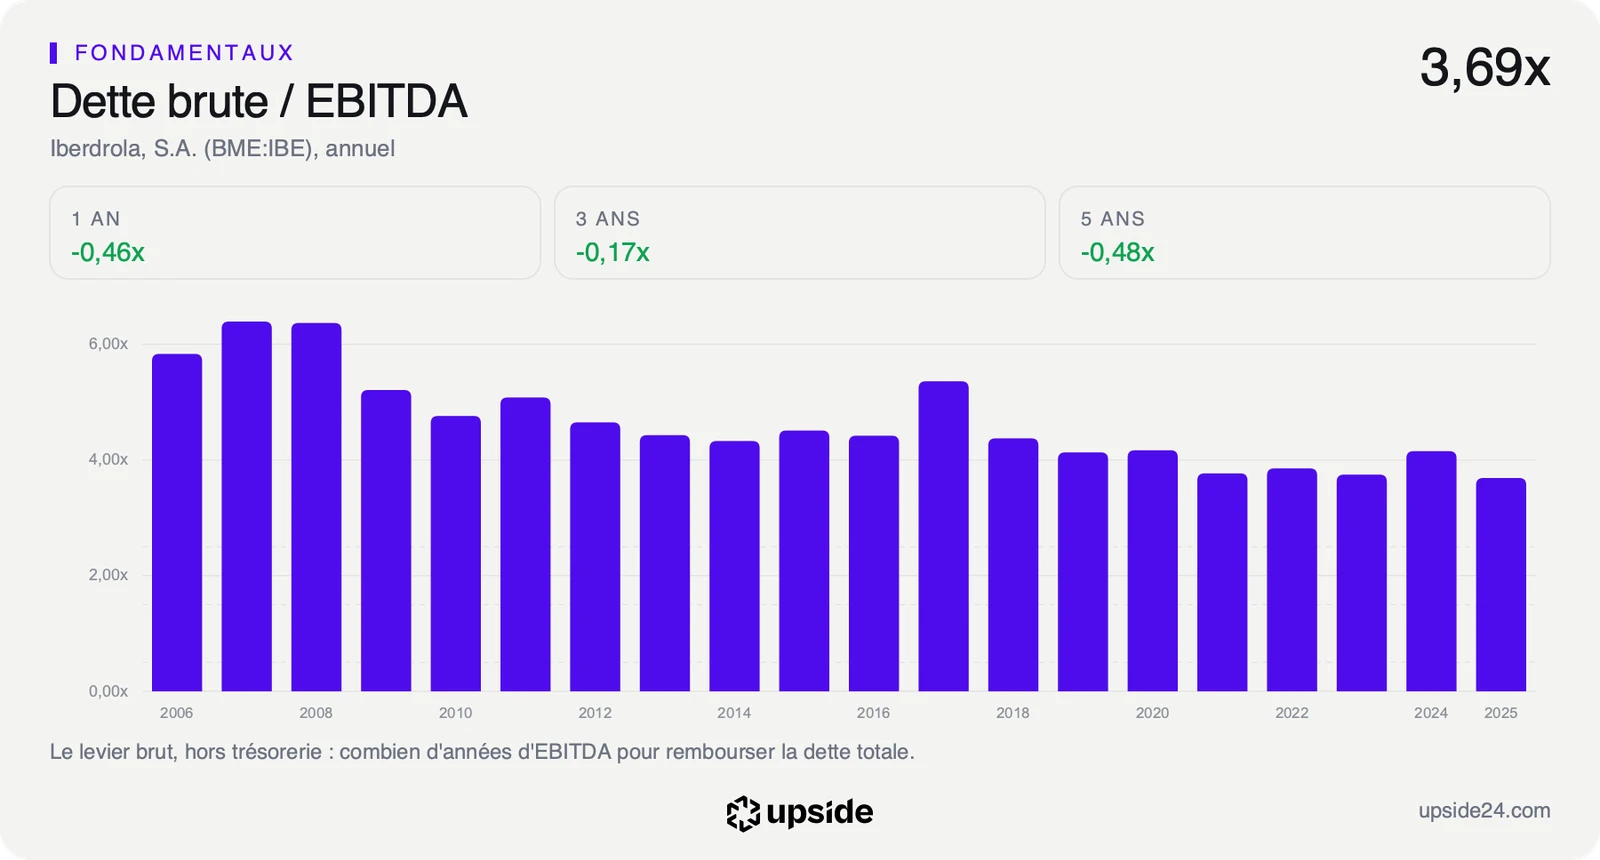
Le bilan, lui, est typique d'un électricien qui construit beaucoup. La dette nette représente 3,31 fois l'EBITDA, le résultat avant intérêts, impôts et amortissements. La médiane du secteur se situe à 3,45 fois. Le résultat d'exploitation couvre les frais financiers 2,45 fois.
Une autre mesure intègre cette dette dans le prix. La valeur d'entreprise additionne la valeur en Bourse et la dette nette. Elle représente 13,49 fois l'EBITDA d'Iberdrola, contre 9,81 fois pour la médiane des électriciens comparables. L'écart est plus large que sur le PER, ce qui montre que la prime porte sur l'ensemble du groupe, dette comprise.
Le dividende est moins généreux que chez les concurrents. Il rapporte 2,53% du cours, contre 3,1% pour la médiane du secteur, malgré 12 années de hausse consécutives. La forte progression du cours a mécaniquement réduit ce rendement.
La valorisation d'Iberdrola face aux 150 électriciens comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
L'action Iberdrola a terminé lundi à 21,97 euros à la Bourse de Madrid, contre 21,90 euros vendredi. C'est sa plus haute clôture depuis au moins deux ans. En séance, le titre a touché 22,08 euros sur les douze derniers mois, pour un plus bas de 16,98 euros.
Sur un an, l'action a gagné 29,08%, quand la médiane des électriciens comparables n'a progressé que de 2,78%. Cette hausse accompagne le virage du groupe vers les réseaux.
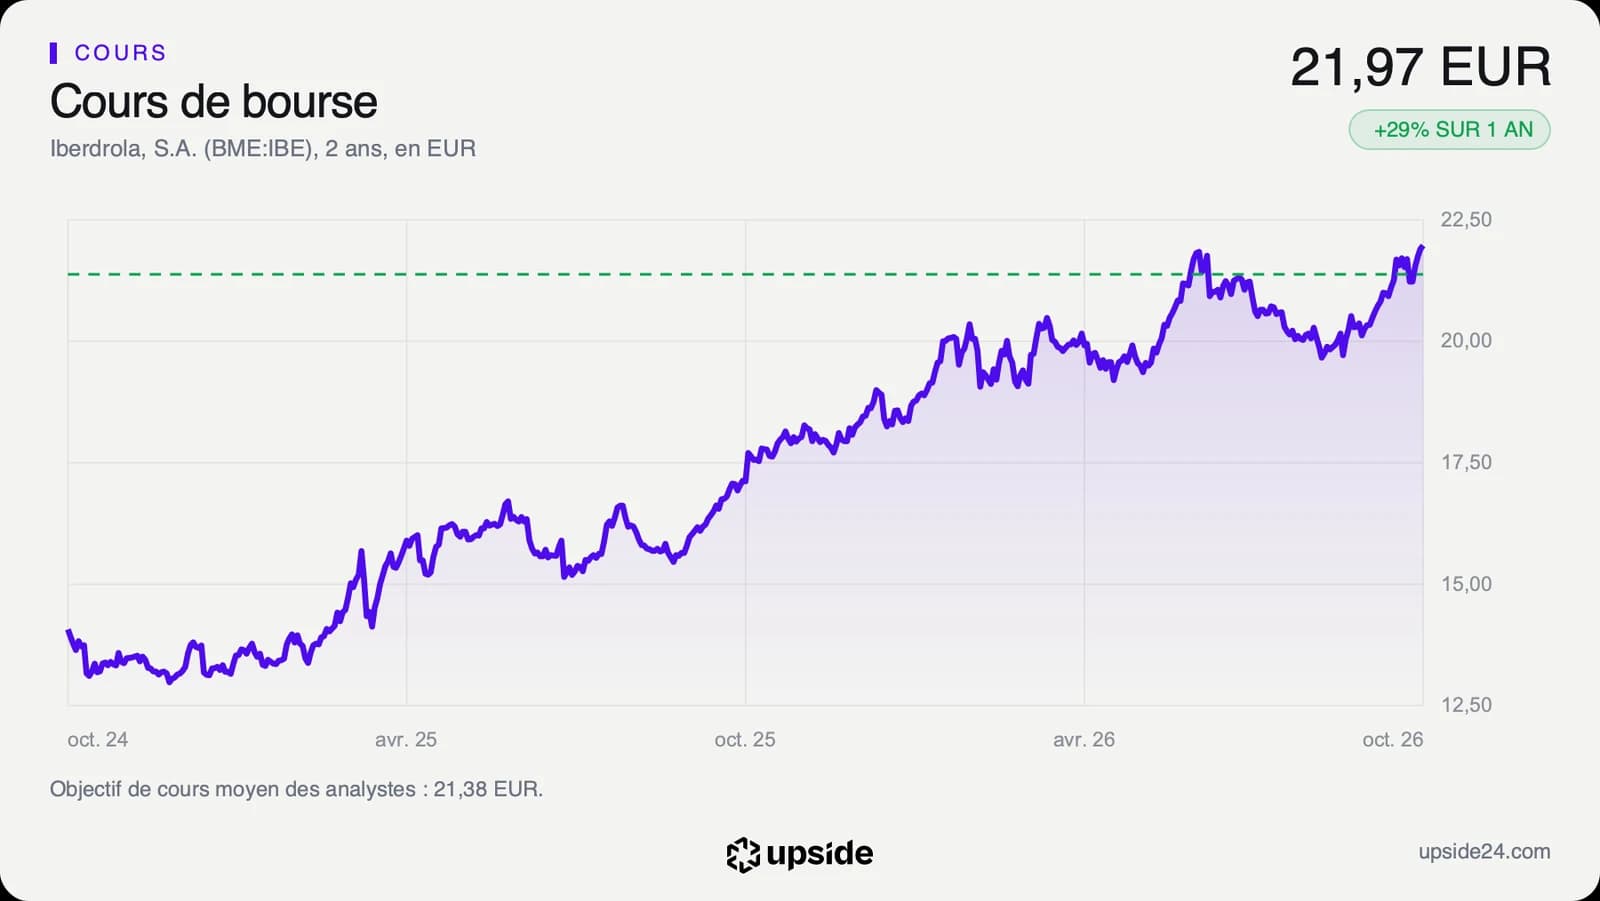
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 68,9. Il s'approche du seuil de 70 au-delà duquel un titre est souvent jugé suracheté. Le cours se situe aussi environ 9% au-dessus de sa moyenne des 200 dernières séances, une référence que suivent de nombreux investisseurs pour juger de la tendance.
Les analystes ne sont que 7 sur 23 à émettre un avis positif, contre 15 neutres et 1 négatif. Leur objectif de cours moyen, environ 21,4 euros, se situe 2,68% sous le cours actuel. Le titre a donc dépassé la cible moyenne de ceux qui le suivent. Les objectifs s'étalent de 18 à 25 euros, ce qui laisse place à des lectures très différentes du dossier.
Le point de bascule
Le premier signal viendra d'Iberdrola, car une confirmation de la vente, avec son prix et l'acheteur, transformerait la rumeur en fait. Un démenti ou un silence prolongé la ferait retomber sans effet sur les comptes.
Le second rendez-vous est la publication des résultats annuels, prévue autour du 24 février 2027. La direction pourra y détailler le rythme des cessions et le poids des réseaux dans ses investissements. Les analystes attendent un chiffre d'affaires d'environ 45,6 milliards d'euros sur l'année.
Tant que le bénéfice ajusté suit la trajectoire attendue de 1,02 euro puis 1,11 euro par action, le PER de 20,99 fois repose sur une croissance qui se confirme. Les cessions d'actifs secondaires comme la Pologne renforcent alors un profil de réseaux régulés que le marché paie plus cher.
Si la croissance du bénéfice ralentit ou si le coût de la dette pèse davantage, le titre resterait payé au sommet de sa série historique. Avec une dette nette de 53,66 milliards d'euros et des analystes déjà sous le cours, la marge d'erreur serait mince.