
BYD (1211), le constructeur chinois de voitures électriques et de batteries, voit ses modèles interdits sur la base aérienne américaine de Kadena au Japon depuis le 26 octobre. Ce soupçon d'espionnage ne pèse rien sur ses ventes mais vise l'export, alors que l'action cote 38,27% sous son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Prime de risque, accès aux marchés |
Ce qui s'est passé à Kadena
Les voitures électriques BYD ne peuvent plus entrer sur la base aérienne américaine de Kadena, à Okinawa, depuis le lundi 26 octobre au matin, selon Les Echos. « Ces véhicules présentent un risque inacceptable pour notre personnel et notre mission », a déclaré à l'agence Reuters le lieutenant-colonel Alli Stormer, porte-parole de la base.
La porte-parole n'a cité aucun incident précis pour justifier la mesure. D'après Les Echos, le commandement des forces américaines au Japon estime que les capteurs à ultrasons, les caméras, le GPS et le Lidar de ces voitures pourraient collecter des informations sensibles sur ses équipements et sa sécurité. Ces données pourraient ensuite être transmises aux services de renseignement chinois. Le Lidar est un radar à laser qui cartographie les alentours du véhicule.
BYD fabrique les Dolphin, Atto 2 et Seal, de plus en plus nombreux aux bornes de recharge en Europe. Fondé en 1994 à Shenzhen, le groupe est aussi un fabricant de batteries, qui équipent ses propres voitures. Ses modèles embarquent des caméras et des capteurs d'aide à la conduite, comme la plupart des voitures récentes. Ce sont ces équipements que vise l'armée américaine.
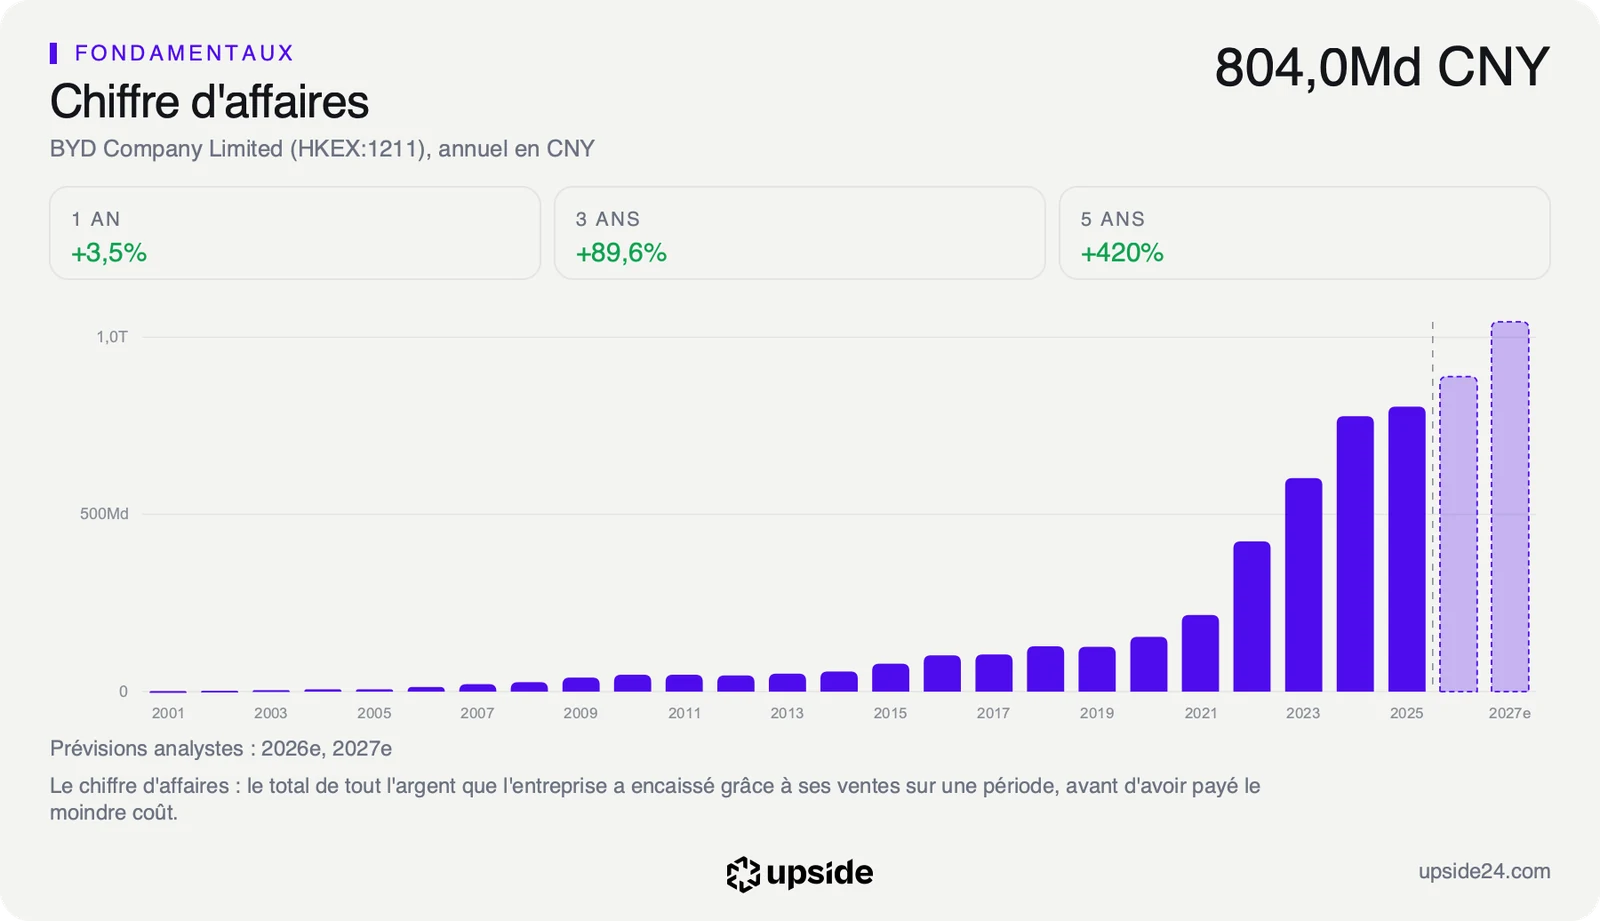
L'article des Echos est réservé à ses abonnés et sa partie accessible ne cite que Kadena, alors que son titre parle des bases américaines au Japon. Elle ne dit ni combien de voitures sont concernées ni si d'autres bases suivront. Elle ne donne pas non plus les ventes de BYD au Japon. Face à 793,85 Md CNY (milliards de yuans) de chiffre d'affaires, le total des ventes sur les douze mois arrêtés au 30 juin 2026, une base militaire ne pèse rien.
Le 12 octobre, une première analyse portait sur le rang de BYD, premier vendeur mondial de voitures électriques. L'interdiction de Kadena touche un autre levier, celui de l'accès aux marchés étrangers.
Ce que le prix incorpore déjà
L'interdiction touche d'abord la prime de risque, ce supplément de rendement que les investisseurs exigent pour détenir un titre jugé plus incertain. Elle rappelle qu'une voiture connectée chinoise peut être refusée hors de Chine pour des raisons de sécurité, même sans incident. Or BYD cherche sa croissance hors de Chine, face à un marché intérieur où la guerre des prix fait baisser les tarifs.
Une décision militaire n'a pas de poids commercial direct. Elle peut en revanche servir d'argument à d'autres acheteurs publics qui hésitent à laisser circuler des voitures chinoises connectées. Quand ce type de risque monte, les investisseurs paient moins cher chaque yuan de bénéfice futur. Le multiple baisse alors sans que les comptes bougent. Pour BYD, cela reviendrait à payer plus cher l'accès à des marchés qu'il doit encore conquérir.
Au premier semestre 2026, BYD a réalisé 344,82 Md CNY de chiffre d'affaires, contre 371,28 Md CNY un an plus tôt, soit un recul de 7,13%. Le premier trimestre a reculé de 11,82% sur un an et le deuxième de 3,15%. Les usines ont été construites pour une croissance continue. Chaque voiture non vendue laisse donc des frais fixes à répartir sur moins de véhicules. La guerre des prix en Chine rogne en même temps ce que le groupe gagne sur chaque voiture.
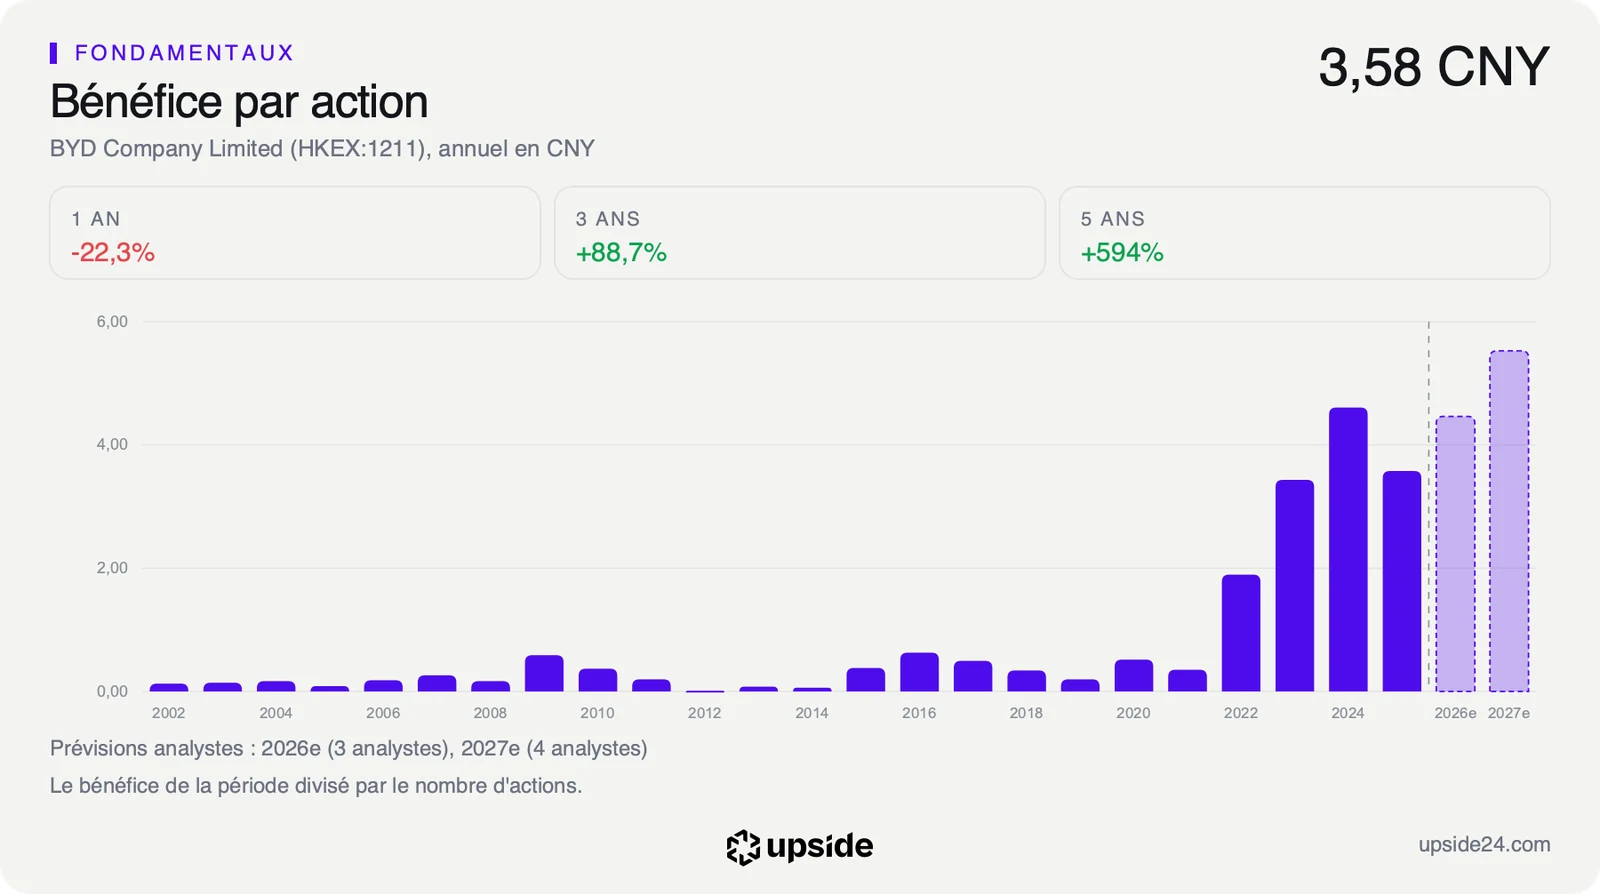
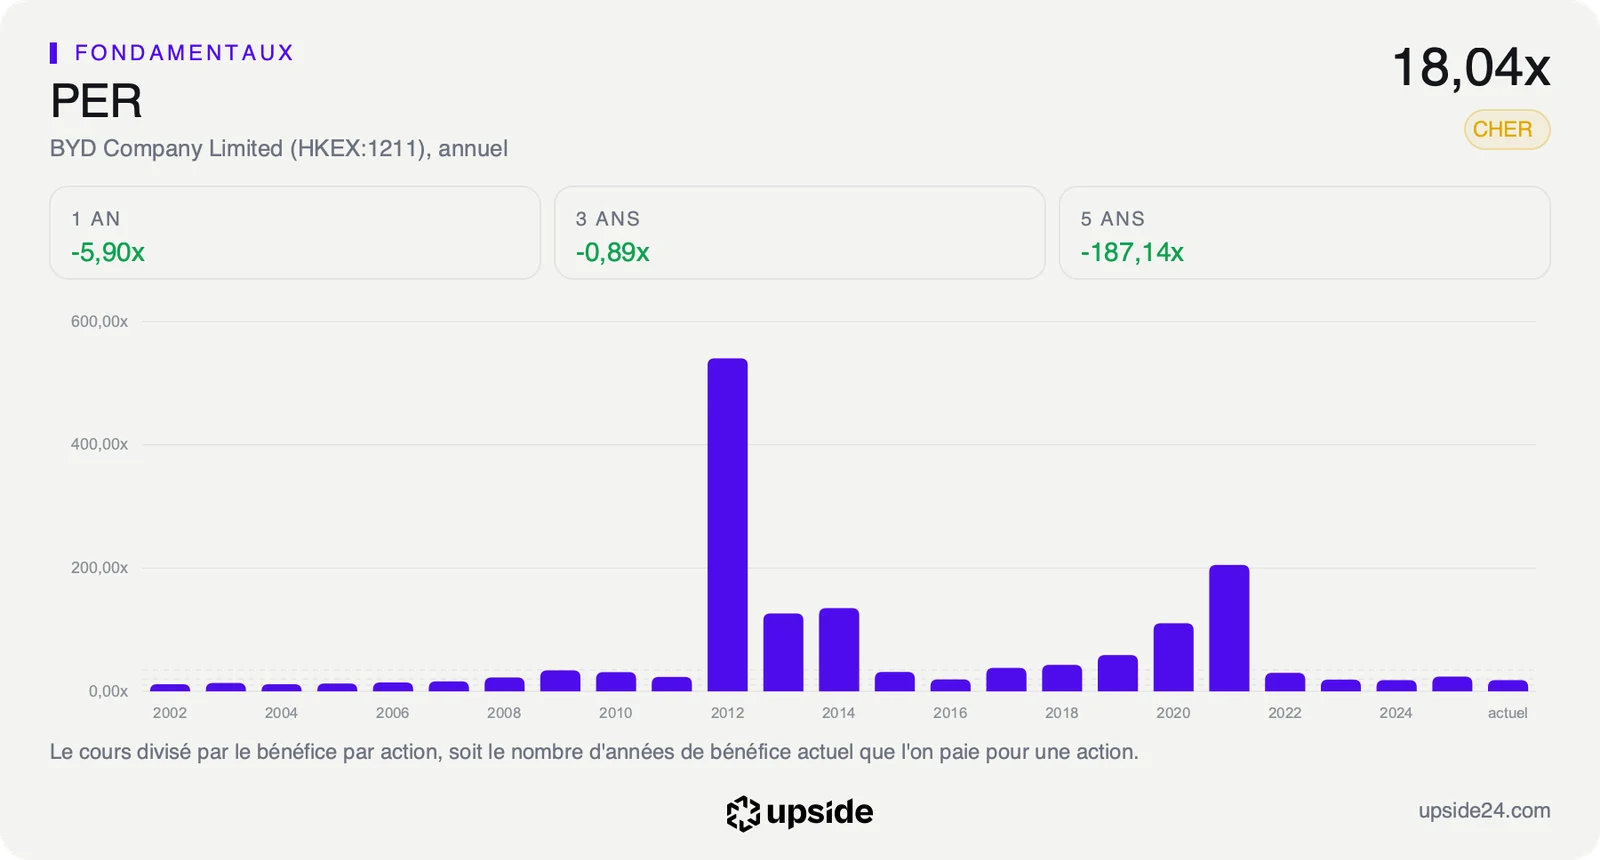
Le PER anticipé, le prix de l'action divisé par le bénéfice par action attendu sur l'exercice en cours, ressort à 12,79 fois pour BYD. La médiane de 72 constructeurs automobiles est de 16,69 fois. BYD se paie donc moins cher que le constructeur type, alors que sa marge nette de 3,79% dépasse les 1,64% de cette médiane. La marge nette mesure la part des ventes qui reste en bénéfice une fois toutes les charges payées.
Sur les bénéfices des douze derniers mois, le PER monte à 18,04 fois. L'écart avec le PER anticipé montre que les analystes attendent une nette remontée du bénéfice. Face à sa propre histoire, son PER se situe parmi les 5% les plus faibles des cinq dernières années. Un multiple aussi bas peut signaler une bonne affaire ou un bénéfice que les investisseurs croient menacé. Avec des ventes en recul et un export désormais soupçonné, c'est ce second doute qui domine.
L'analyse complète de BYD reprend la rentabilité, le bilan et la valorisation, dimension par dimension, avec la comparaison face aux 72 constructeurs du secteur.
Ce que le marché en fait déjà
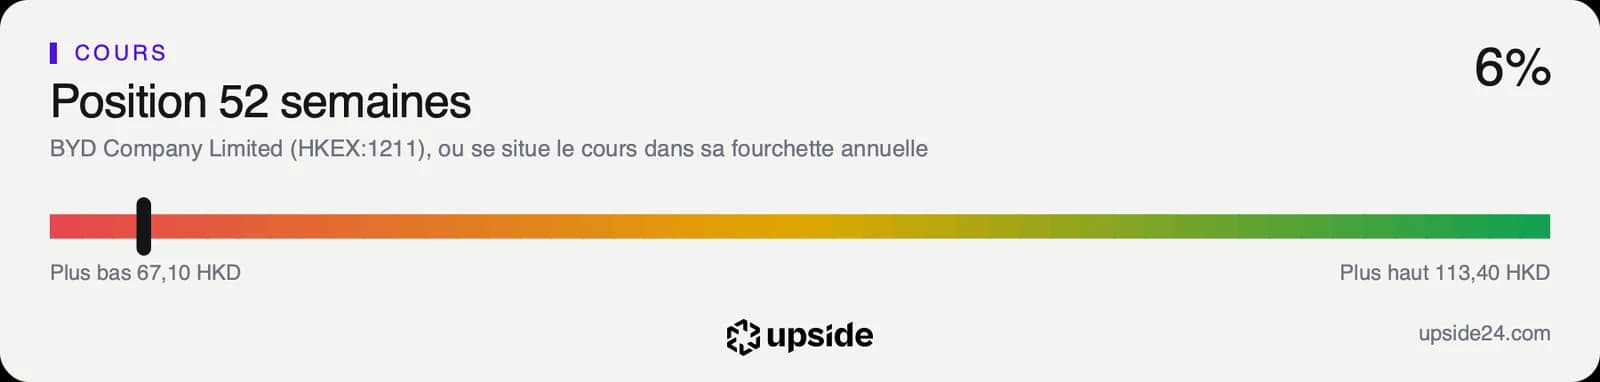
L'action BYD cotait 70 dollars de Hong Kong mardi 27 octobre vers 15h40, heure de Hong Kong. Elle se situe 38,27% sous son plus haut des cinquante-deux dernières semaines, 113,4 dollars de Hong Kong, atteint le 16 avril 2026. Le plus bas de la période, 67,1 dollars de Hong Kong, date du 22 octobre, quatre jours avant l'interdiction de Kadena. La défiance des investisseurs précédait donc l'annonce.
Lundi 26 octobre, jour de l'interdiction, le titre a terminé la séance à 70,8 dollars de Hong Kong, en baisse de 1,12%. Depuis le 1er janvier, il a perdu 26,59%. À ce cours, BYD vaut environ 93,88 milliards de dollars en Bourse. Entre le 16 avril et le 22 octobre, le titre avait perdu près de 41%. La baisse de 1,12% du 26 octobre reste dans les variations ordinaires du titre, qui a bougé en moyenne de 2,40% par séance sur les vingt dernières.
Le titre évolue 23,49% sous sa moyenne des 200 dernières séances, à 91,49 dollars de Hong Kong, signe d'une tendance toujours baissière. Sa moyenne des 50 dernières séances, à 80,91 dollars de Hong Kong, reste elle aussi au-dessus du cours. Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 37,41. Ce niveau ne signale ni excès de vente ni emballement.
Sur 27 analystes, 22 sont positifs, 5 neutres et aucun négatif. Leur objectif de cours moyen ressort à environ 122 dollars de Hong Kong, près de 74% au-dessus du cours. Leurs estimations de bénéfice pour l'exercice en cours ont été relevées de 4,57% en 90 jours. Cette confiance tranche avec un cours collé à son plus bas. Le dividende annuel ne représente que 0,59% du cours, contre 1,51% pour la médiane des constructeurs. L'actionnaire est donc peu rémunéré pendant l'attente.
Le point de bascule
Le prochain rendez-vous est fixé au 29 octobre, date de publication des comptes du troisième trimestre. Les chiffres cités ici s'arrêtent au 30 juin 2026 et ce trimestre les mettra à jour. Les analystes attendent environ 889 Md CNY de chiffre d'affaires sur l'ensemble de 2026, près de 11% de plus qu'en 2025. Après un premier semestre à 344,82 Md CNY, cela suppose environ 544 Md CNY au second semestre, un quart de plus qu'un an plus tôt.
Pour une hausse de cette taille, l'export doit prendre le relais des ventes en Chine. L'interdiction de Kadena compte pour cette raison, car elle installe un doute sur les voitures connectées chinoises au moment où BYD en a le plus besoin hors de Chine.
Tant que les ventes trimestrielles restent sous celles de l'an dernier, le multiple de 12,79 fois reste le prix d'une croissance à l'arrêt. Chaque nouveau soupçon sur les voitures connectées chinoises pèse alors sur l'export censé la relancer.
Si le 29 octobre montre des ventes de nouveau en hausse sur un an, après -3,15% au deuxième trimestre, le même multiple devient celui d'un groupe qui gagne plus que ses concurrents. Sa marge nette de 3,79% est plus du double de la médiane du secteur.