
Ferrari (RACE), le constructeur de voitures de sport de luxe de Maranello, relève pour la deuxième fois de l'année ses prévisions 2026 grâce aux options que ses clients ajoutent à chaque voiture. Son troisième trimestre reste pourtant sous les attentes des analystes et la nouvelle prévision de bénéfice rejoint à peine leur consensus.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre porté par les options plus que par les volumes
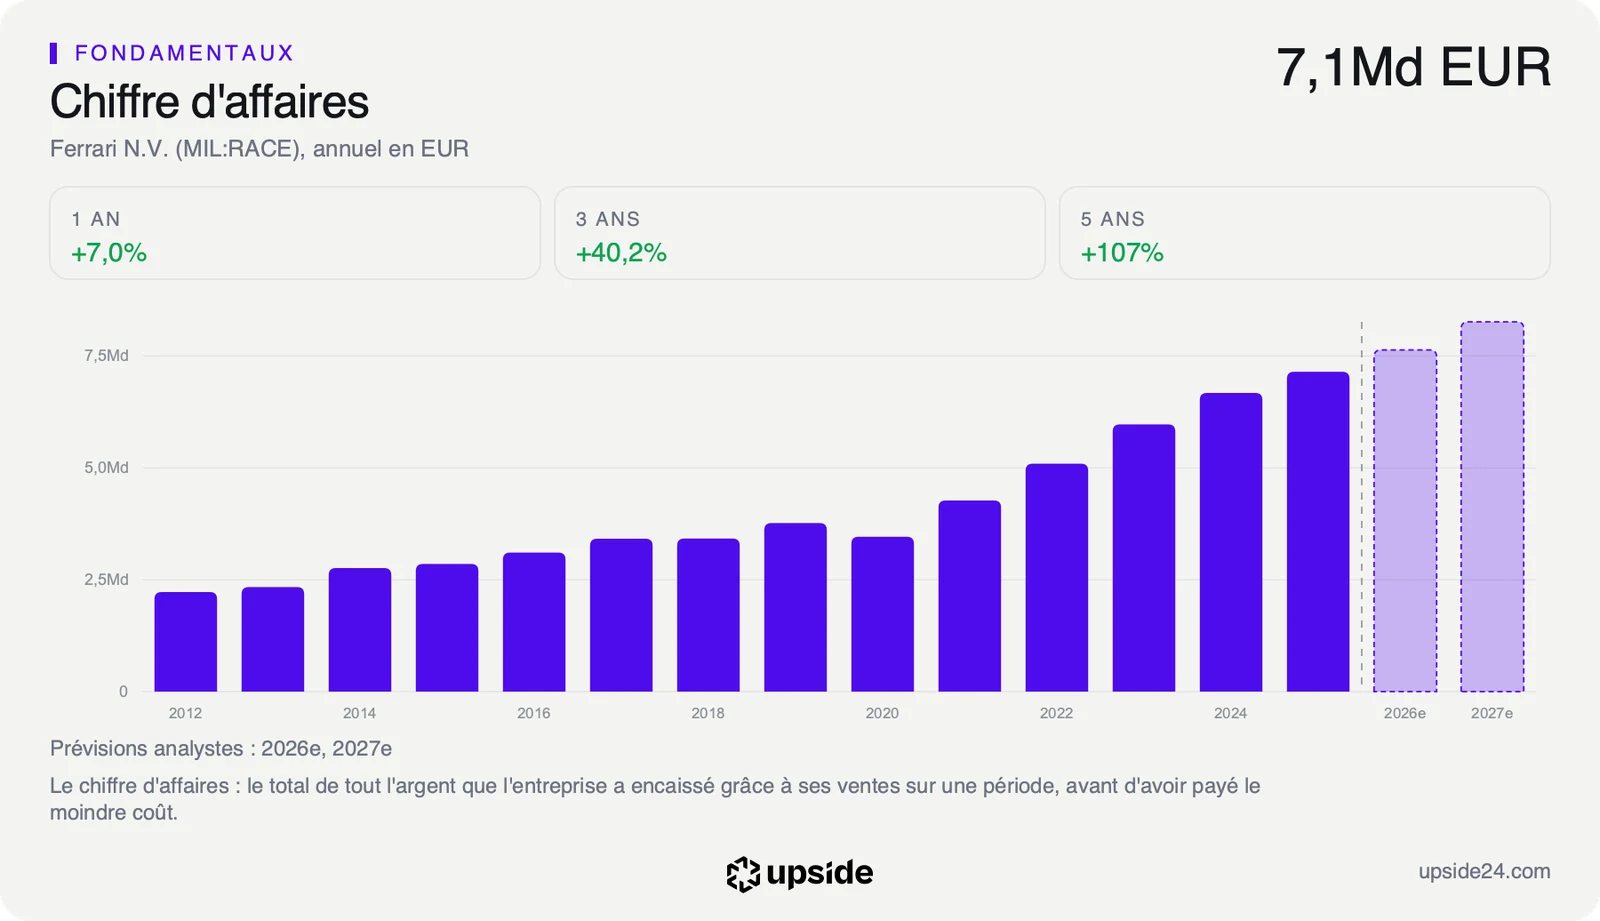
Ferrari a publié mardi 3 novembre à 12h30, heure de Paris, un chiffre d'affaires de 1 896 millions d'euros au troisième trimestre. La hausse atteint 7% sur un an et 10% à taux de change constants, le dollar et le yen ayant pesé sur la conversion des ventes. Les analystes attendaient environ 1 946 millions d'euros, soit un manque d'environ 2,6%.
Ferrari, c'est la marque au cheval cabré que tout le monde reconnaît, celle des voitures rouges de Formule 1 et des modèles produits en petites séries à Maranello. Le groupe vend aussi des vêtements, des expériences et des licences à son nom, mais l'essentiel de ses revenus vient toujours des voitures.
Les livraisons reculent légèrement, à 3 368 voitures contre 3 401 un an plus tôt, pendant que le groupe remplace plusieurs modèles de sa gamme. La Chine, Hong Kong et Taïwan tombent de 248 à 143 voitures. Les voitures et les pièces détachées rapportent pourtant 1 586 millions d'euros, en hausse de 7%, grâce à un mélange de modèles plus chers comme la supercar F80 et à une part croissante des personnalisations.
Hors voitures, le sponsoring, les revenus commerciaux et la marque rapportent 220 millions d'euros. Cette activité progresse de 4% grâce aux partenariats et aux produits de style de vie.
Le résultat d'exploitation, ce que l'activité gagne avant les intérêts et les impôts, atteint 563 millions d'euros. Il progresse de 12% et représente 29,7% du chiffre d'affaires, contre 28,4% un an plus tôt. Le bénéfice par action ressort à 2,44 euros, contre 2,14 euros un an plus tôt et environ 2,54 euros attendus par les analystes. Le bénéfice net progresse de 13% à 431 millions d'euros.
La fourchette de prévisions publiée par la direction monte pour la deuxième fois de l'année. Ferrari vise désormais environ 7,65 milliards d'euros de chiffre d'affaires en 2026 contre environ 7,60 milliards jusqu'ici. Le bénéfice par action ajusté visé passe d'au moins 9,68 euros à au moins 9,85 euros. La marge d'exploitation visée monte à au moins 29,8% du chiffre d'affaires, contre 29,5% auparavant.
Le flux de trésorerie industriel, l'argent dégagé par la fabrication et la vente des voitures hors activité de crédit aux clients, atteint 567 millions d'euros sur le trimestre, en hausse de 43%. Le groupe vise désormais jusqu'à 1,65 milliard d'euros sur l'année, contre au moins 1,55 milliard auparavant. Benedetto Vigna, le directeur général, indique que le carnet de commandes s'étend désormais jusqu'en 2028.
Ce que le prix incorpore déjà
La nouvelle borne de bénéfice par action, à 9,85 euros, correspond presque exactement au consensus de 9,85 euros que les analystes avaient arrêté avant la publication. Le chiffre d'affaires visé, environ 7,65 milliards d'euros, se situe lui aussi au niveau des 7,64 milliards attendus. Ferrari aligne donc ses objectifs sur ce que le marché anticipait déjà.
Ce consensus n'avait d'ailleurs progressé que de 0,37% en trois mois, signe que les analystes intégraient déjà une année solide. Le relèvement rend ce scénario plus probable sans le déplacer, puisque la direction s'engage désormais sur ces niveaux.
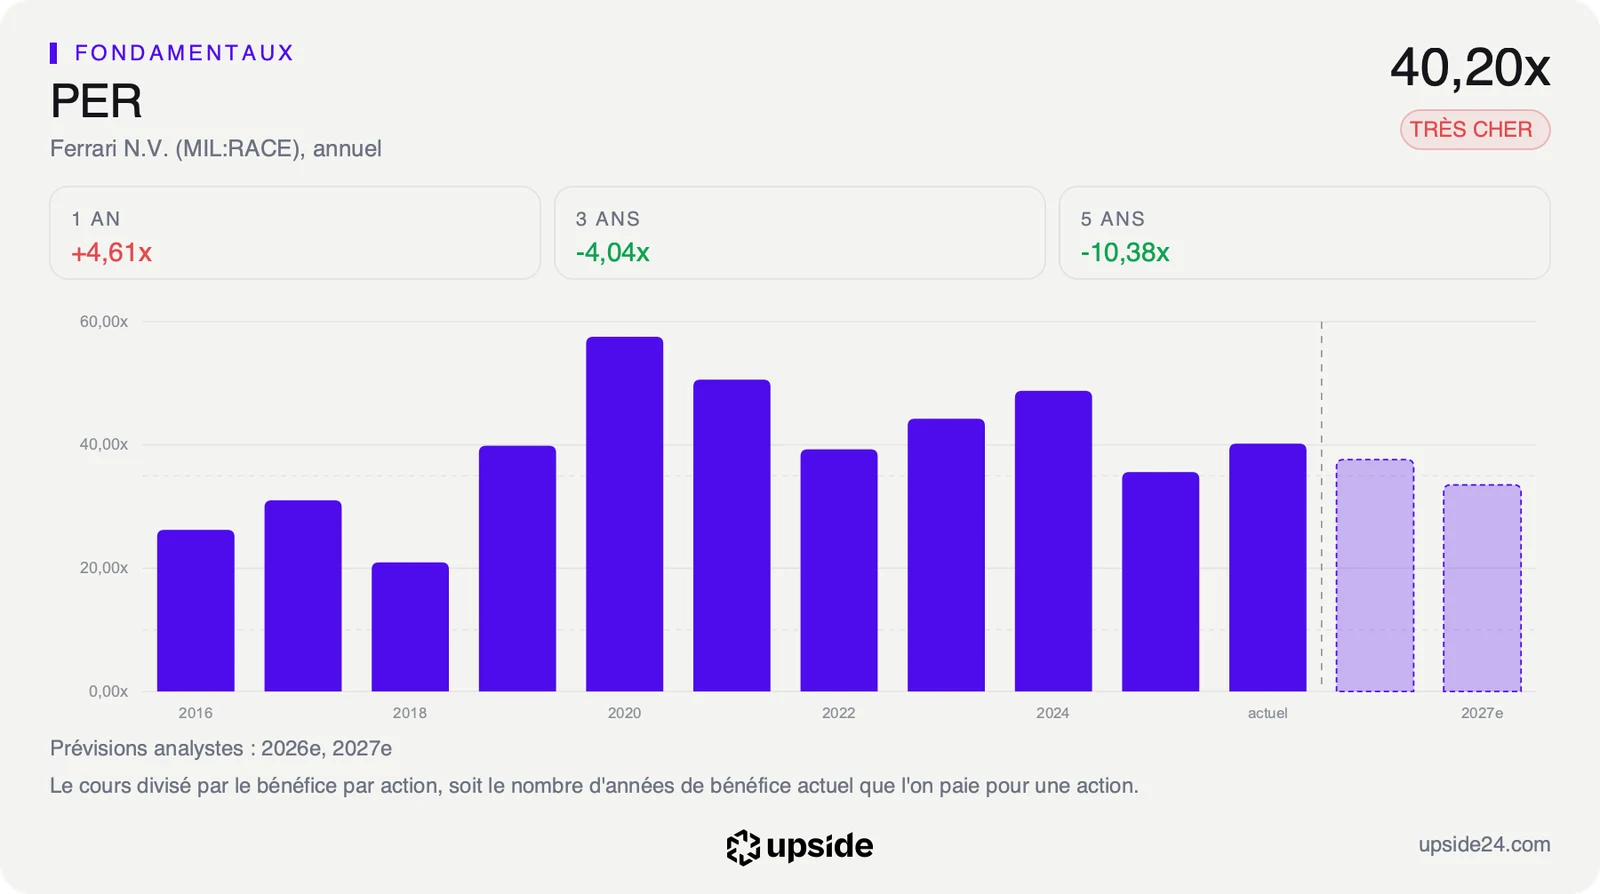
Le titre se paie 40,2 fois les bénéfices des douze derniers mois, contre 13,67 fois pour la médiane des 72 sociétés de son sous-secteur automobile. Rapporté à son propre passé, ce multiple reste pourtant plus bas que sur près de quatre relevés sur cinq des cinq dernières années. Ferrari se paie comme une maison de luxe, avec une marge opérationnelle de 29,78% contre 1,83% pour la médiane des constructeurs.
La note de Ferrari et son prix face à son secteur détaillent cette comparaison au-delà de la seule médiane des constructeurs.
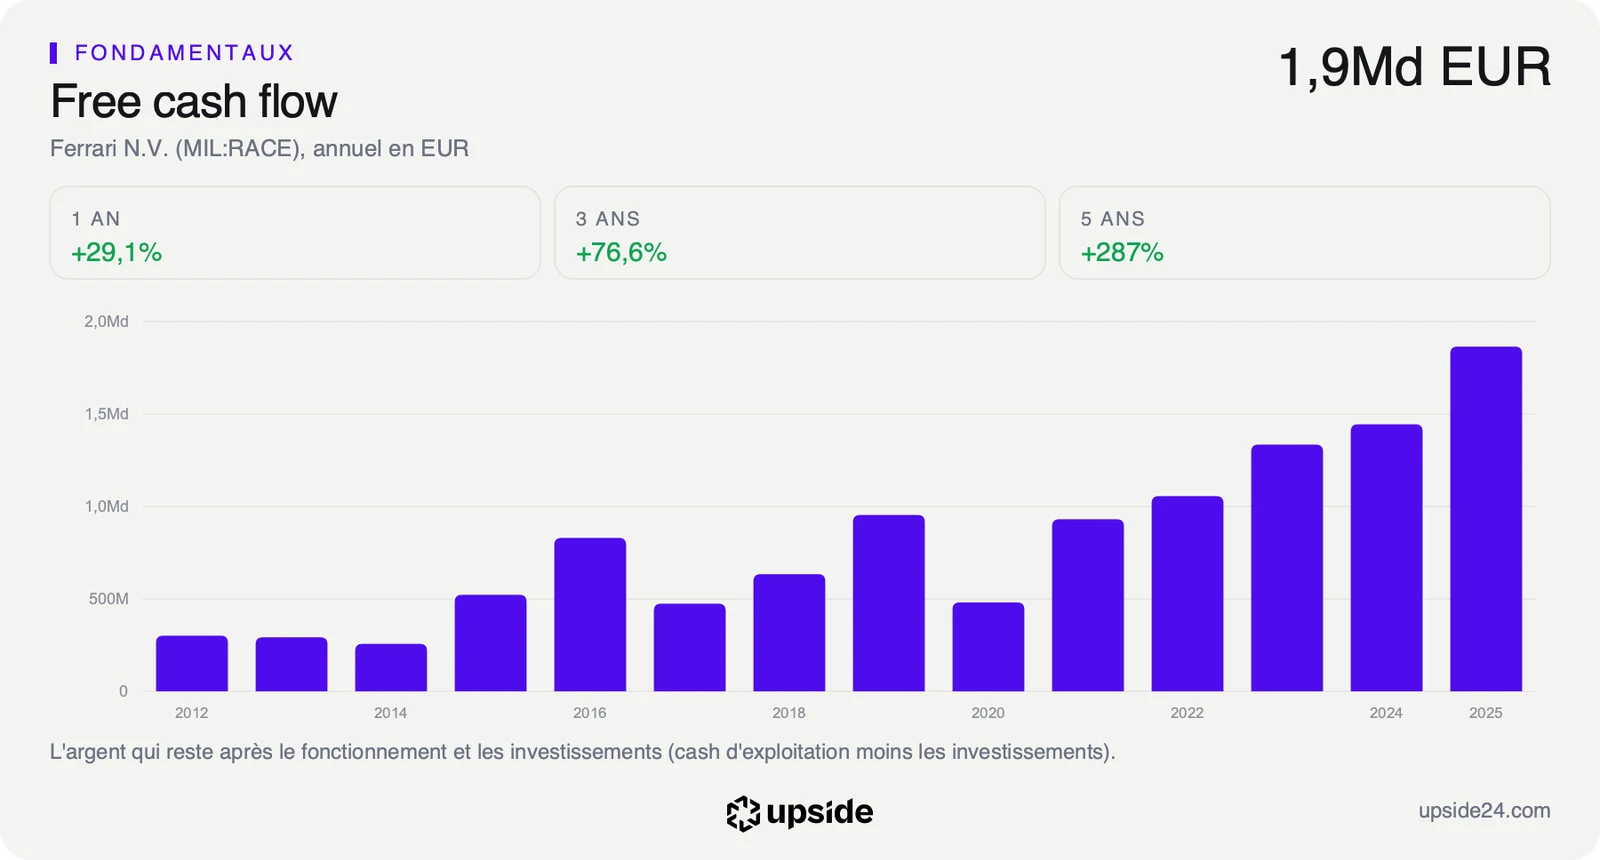
À ce prix, le marché suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, progresse de 14,48% par an pendant dix ans. Le bénéfice par action a crû de 22,26% par an sur les cinq dernières années, au-dessus de ce rythme. La prévision du jour ne change pas cette hypothèse, elle rend plus probable l'année qui la soutient.
Ce que le marché en fait déjà
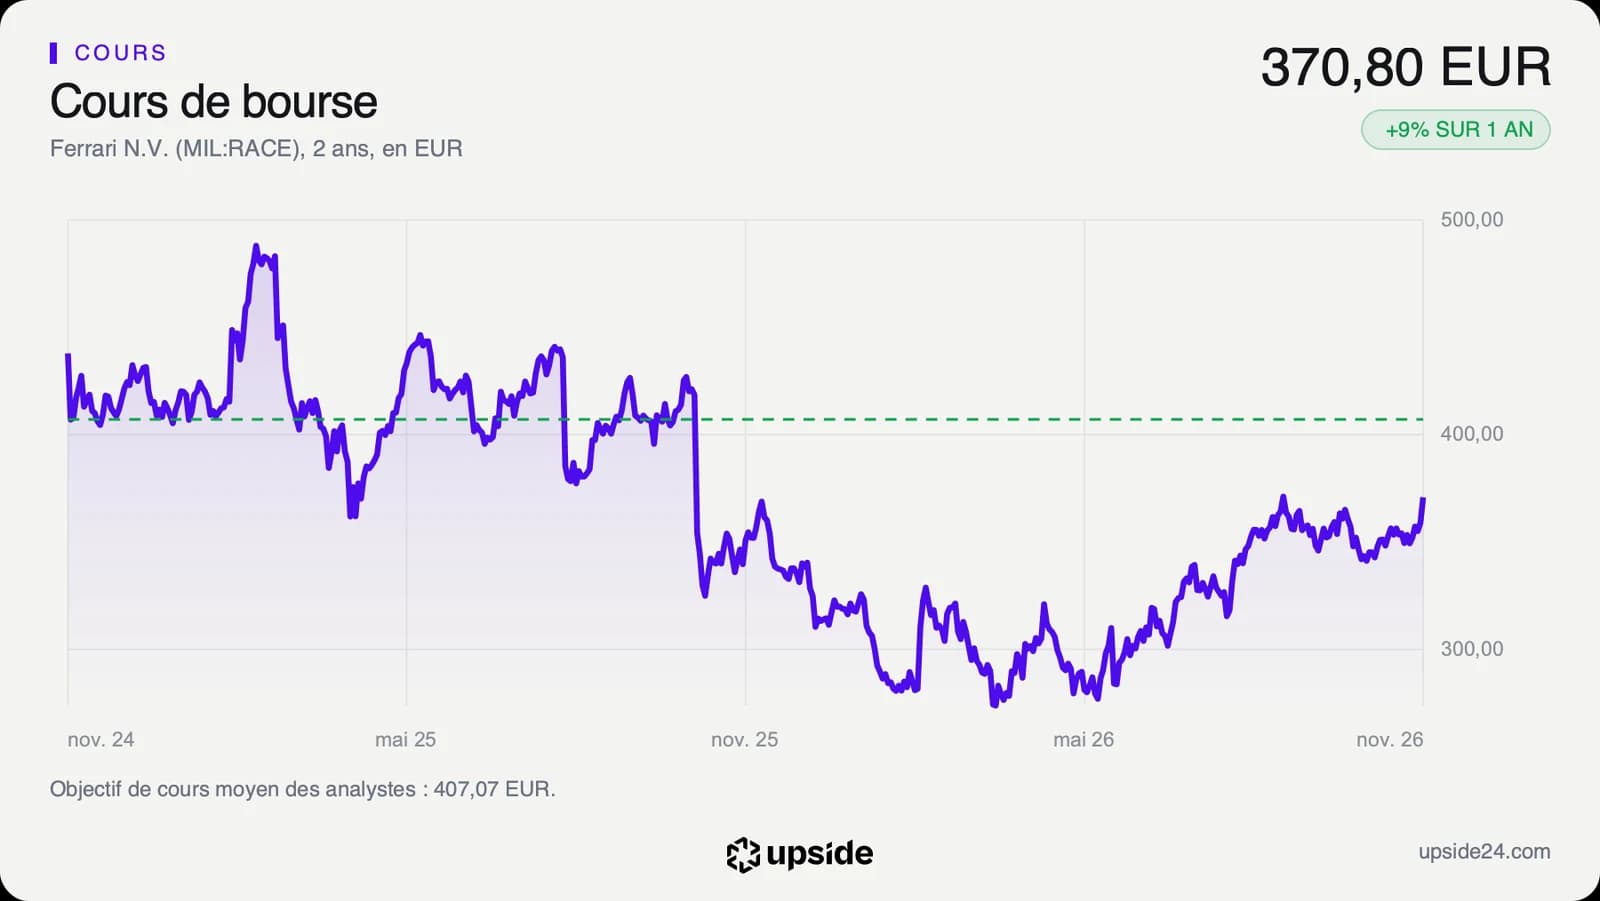
L'action avait clôturé lundi 2 novembre à 358,95 euros à la Bourse de Milan. Juste après la publication de 12h30, elle est tombée jusqu'à 341,90 euros, soit 4,75% de baisse, avant de se reprendre. Vers 14h25, elle cotait 370,80 euros, en hausse de 3,3% sur la séance.
Sur un an, le titre gagne 9,16% et se situe 1,77% sous son plus haut des douze derniers mois, à 377,50 euros. Il évolue 15,67% au-dessus de sa moyenne des 200 dernières séances. Le RSI, l'indicateur de vitesse du cours noté de 0 à 100, se situe à 57,05, loin des seuils de surchauffe.
Sur les 12 analystes qui suivent la valeur, 11 sont positifs et un seul est neutre. Leur objectif moyen d'environ 407 euros suppose un cours en hausse d'environ 10%, avec des cibles qui vont d'environ 359 à 460 euros.
Ferrari a racheté 173 millions d'euros de ses actions au troisième trimestre, puis 61,5 millions en octobre, dans le cadre d'un programme d'environ 3,5 milliards d'euros prévu jusqu'en 2030. Ces rachats réduisent le nombre d'actions en circulation et augmentent mécaniquement la part de bénéfice qui revient à chaque action. Le groupe affiche au 30 septembre une trésorerie industrielle nette de 219 millions d'euros, contre une dette nette industrielle de 131 millions trois mois plus tôt.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels 2026, dont la date n'est pas encore annoncée. Les investisseurs y chercheront les premières prévisions pour 2027 et la confirmation du flux de trésorerie industriel, que Ferrari vise jusqu'à 1,65 milliard d'euros cette année. Le groupe précise que ses prévisions reposent sur sa visibilité actuelle sur les effets de la crise au Moyen-Orient.
L'indicateur à suivre est la part des personnalisations dans le prix de chaque voiture. Elles compensent aujourd'hui des livraisons en léger recul et une Chine en net repli, pendant que deux lancements restent prévus avant la fin de l'année. Le free cash flow atteint 1,91 milliard d'euros sur les douze mois achevés fin juin, soit 2,42% de la valeur boursière du groupe.
Tant que les personnalisations et le mélange de modèles plus chers maintiennent la marge opérationnelle au-dessus de 29%, le multiple de 40,2 fois les bénéfices paie une croissance que le carnet de commandes rend visible jusqu'en 2028. Les rachats d'actions restent alors financés par la trésorerie industrielle de l'année.
Si les livraisons continuent de reculer et que la Chine ne se redresse pas, la hausse de 14,48% par an que suppose le prix deviendra difficile à tenir. Un bénéfice 2027 sous les 11,07 euros attendus par le consensus laisserait alors le titre sans marge face à une valorisation près de trois fois supérieure à celle des constructeurs.