
bioMérieux (BIM), le spécialiste lyonnais des tests qui identifient bactéries et virus à l'hôpital, a publié mardi 1041,7 millions d'euros de ventes au troisième trimestre, nettement au-dessus des attentes. Une épidémie de cyclosporose aux États-Unis explique une partie de l'écart et le groupe garde son objectif annuel inchangé.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande, Probabilité du scénario |
Un parasite américain dope le trimestre de bioMérieux
Les automates de bioMérieux tournent dans les laboratoires d'analyses et les hôpitaux du monde entier, où ils disent en quelques heures quelle bactérie ou quel virus rend un patient malade. Le groupe vend aussi ses tests aux industriels de l'agroalimentaire et de la pharmacie pour contrôler leurs produits avant leur mise sur le marché.
Le groupe a publié mardi 3 novembre son chiffre d'affaires du troisième trimestre 2026, qui atteint 1041,7 millions d'euros contre 948,1 millions un an plus tôt. La hausse ressort à 9,9% et à 8,1% en croissance organique, c'est-à-dire hors effets de change et d'acquisitions. Le consensus des analystes compilé par la société attendait 1,01 milliard d'euros et 5,9% de croissance organique, soit un écart d'environ 32 millions d'euros.
Une bonne partie de la surprise vient des États-Unis, où une épidémie de cyclosporose a fait bondir la demande du panel gastro-intestinal BIOFIRE. Cette infection intestinale est causée par un parasite transmis par l'alimentation, que ce test détecte parmi d'autres germes en une seule analyse. Les ventes de panels BIOFIRE hors respiratoire progressent de 25% sur un an. Sans l'effet de l'épidémie, la direction estime leur hausse à environ 15%.
L'Amérique du Nord, qui pèse 45% des ventes du groupe, progresse ainsi de 12,1% en organique à 470,9 millions d'euros. La zone Europe, Moyen-Orient et Afrique ne gagne que 3,7%, quand l'Asie-Pacifique progresse de 4,6% et de 8% hors Chine.
Le reste de l'activité suit le mouvement avec la microbiologie en hausse de 8,4% à 367,4 millions d'euros et les applications industrielles en hausse de 8,6% à 170,1 millions. SPOTFIRE, le petit automate de diagnostic rapide installé au plus près des patients, progresse de 20,5% avec plus de 900 instruments installés sur le trimestre. Le groupe en compte près de 8200 en service à fin septembre.
Les panels respiratoires BIOFIRE reculent en revanche de 8% au troisième trimestre, faute d'une circulation des virus respiratoires aussi forte qu'un an plus tôt. Sur neuf mois, l'ensemble BIOFIRE baisse encore de 3,0% en organique et les immunoessais restent stables à 75,9 millions d'euros sur le trimestre.
Le groupe a aussi lancé en Europe en septembre SPINCHIP, un appareil qui dose la troponine, le marqueur sanguin de l'infarctus, à partir d'une seule goutte de sang. L'agence américaine du médicament a autorisé en octobre un panel SPOTFIRE de diagnostic des vaginites utilisable directement au cabinet du médecin.
Un objectif annuel confirmé sans être relevé
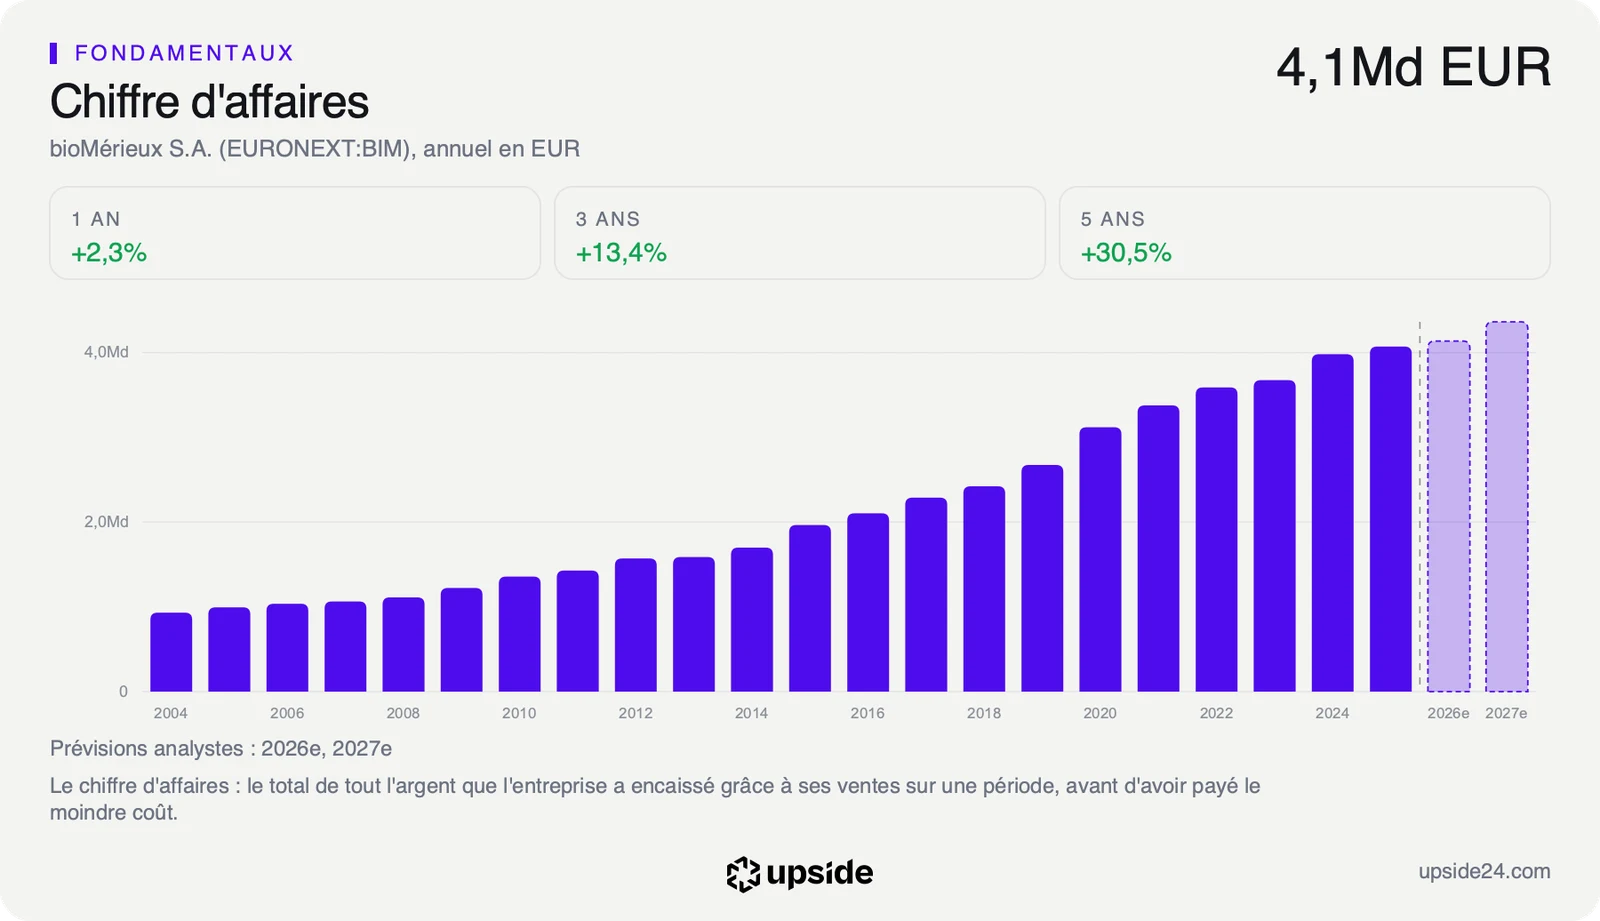
Malgré ce trimestre, bioMérieux confirme son objectif d'une croissance organique de 3% à 5% de ses ventes en 2026 sans le relever. Sur les neuf premiers mois, ses ventes atteignent 3006,3 millions d'euros et ne progressent que de 2,7% en organique, après un premier trimestre en recul de 3,9%.
La direction précise que le bas de sa fourchette suppose une saison respiratoire du quatrième trimestre comparable à celle de l'an dernier. Rapportée aux 4069,8 millions d'euros de ventes de 2025, cette hypothèse demande environ 4% de croissance organique sur les trois derniers mois, quand le haut de la fourchette en exigerait environ 11%.
Les changes pèsent aussi avec 73 millions d'euros retirés au chiffre d'affaires des neuf premiers mois par la hausse de l'euro face au dollar, à la roupie indienne et au yen. Le groupe réduit en revanche à environ 35 millions d'euros l'effet de change attendu sur son résultat opérationnel courant contributif, contre 40 à 50 millions auparavant. Ce résultat mesure ce que rapporte l'activité hors éléments exceptionnels et liés aux acquisitions. Le groupe vise toujours sa progression organique entre 0% et 10%.
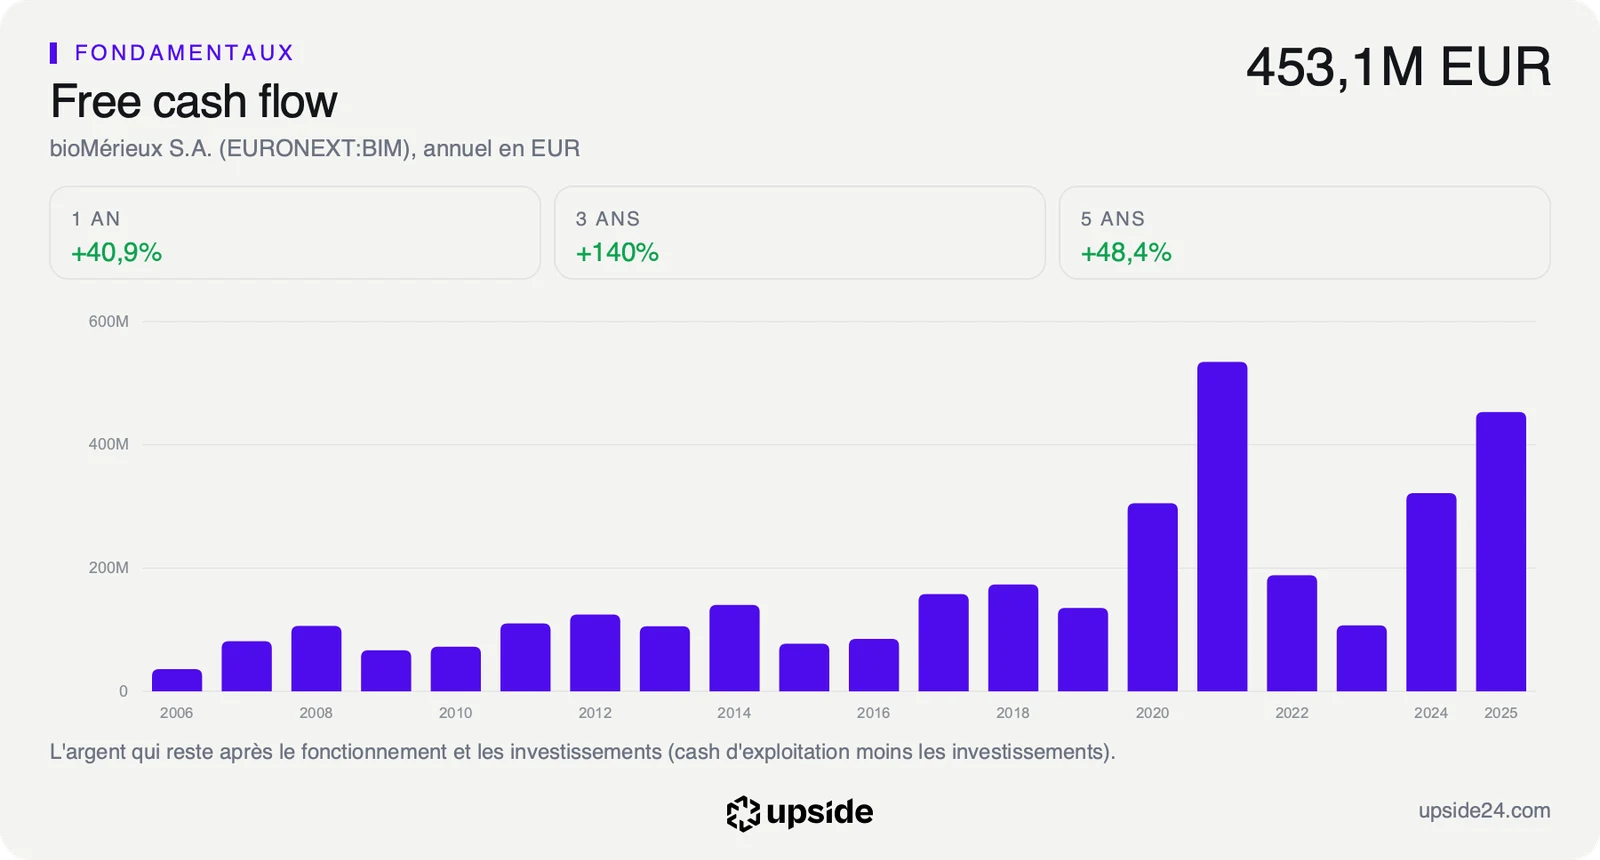
Au cours de séance de mardi, le marché intègre une croissance de 3,77% par an des flux de trésorerie disponibles de bioMérieux sur dix ans. Ces flux mesurent l'argent qui reste une fois les dépenses et les investissements payés. Ils atteignent 585,6 millions d'euros sur les douze mois à fin juin, soit 5,49% de la capitalisation contre 3,04% pour la médiane des 191 sociétés de son sous-secteur.
Le trimestre ne modifie pas cette hypothèse, il rend plus crédible la reprise des ventes sur laquelle elle repose. Le bénéfice par action de bioMérieux a reculé de 0,38% par an sur cinq ans, ce qui place l'exigence du cours au-dessus du rythme passé du groupe.
L'action se paie 24,28 fois ses bénéfices des douze derniers mois, c'est-à-dire qu'un acheteur paie 24,28 euros pour chaque euro de bénéfice annuel. La médiane de son sous-secteur se paie 29,67 fois et ce multiple se situe au milieu de ce que l'action a connu sur cinq ans. La comparaison de bioMérieux avec les 191 sociétés de son sous-secteur détaille cet écart entre prix, rentabilité et croissance.
Ce que le marché en fait déjà
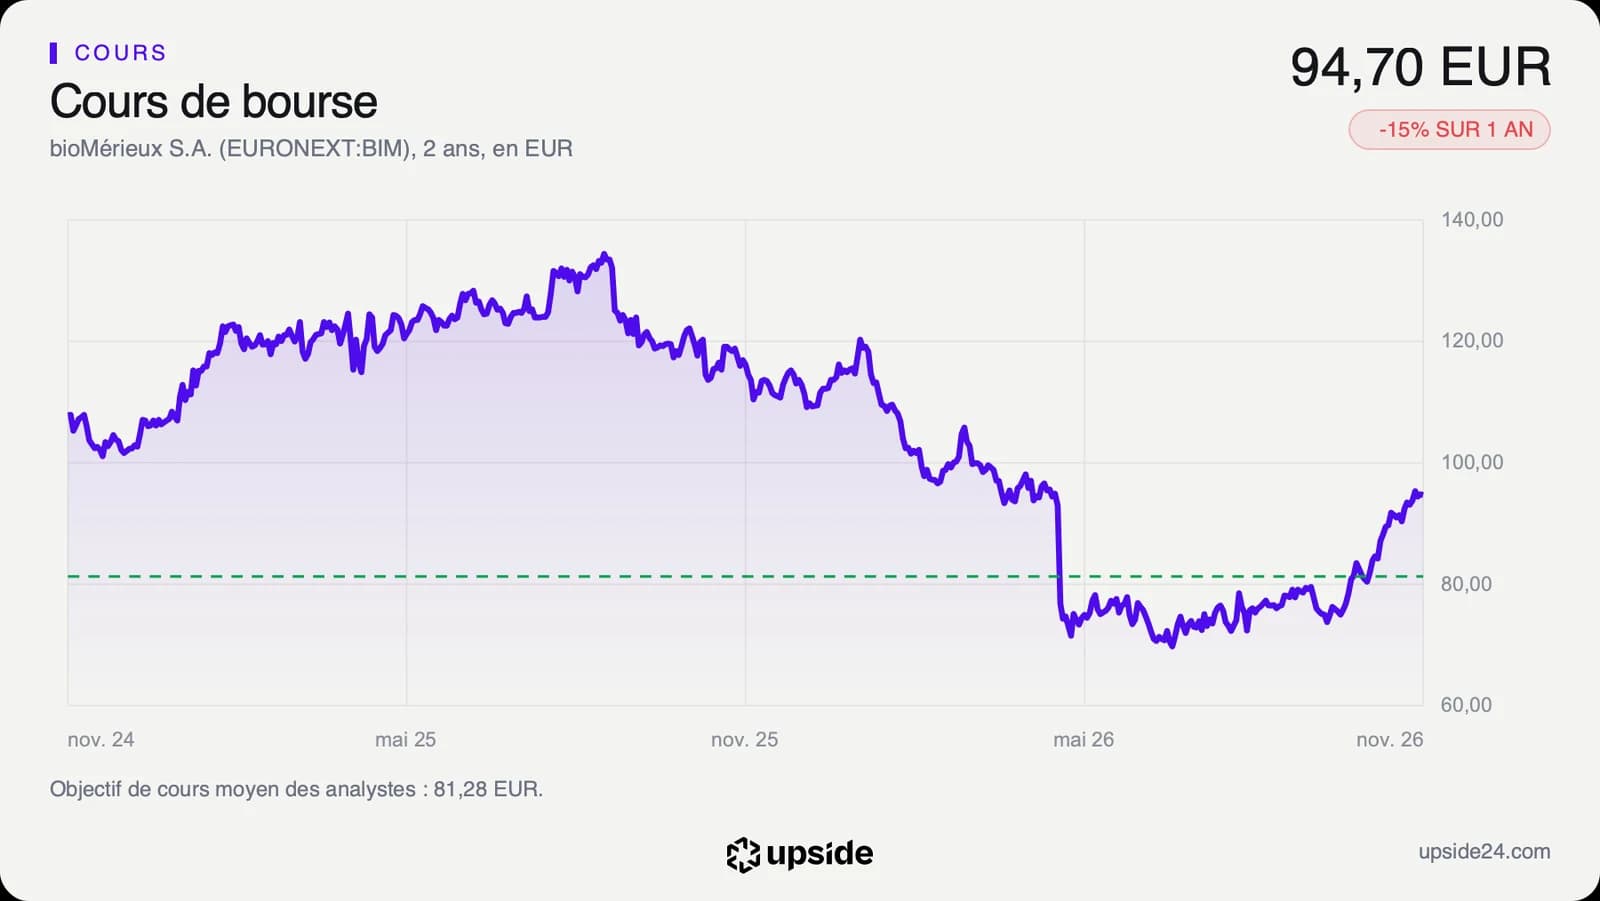
L'action a bondi à l'ouverture mardi avant de revenir vers 90,7 euros vers 9h20, puis elle est repartie à la hausse. Vers 14h25, elle s'échangeait 94,65 euros, en hausse de 4,70% sur la clôture de lundi à 90,40 euros.
Ce mouvement prolonge un rebond de 42,12% depuis la clôture la plus basse de l'année, à 66,6 euros le 23 juin. Le titre avait perdu 17,46% en une seule séance le 23 avril et reste en recul de 14,65% sur un an, face aux 110,9 euros du 3 novembre 2025. Il évolue désormais 17,41% au-dessus de sa moyenne des 200 dernières séances.
Sur les 14 analystes qui suivent la valeur, 5 sont positifs, 8 neutres et 1 négatif. Le cours dépasse de 16,45% leur objectif moyen d'environ 81 euros. Seul l'objectif le plus haut, à 103 euros, reste au-dessus de lui.
Le groupe dispose d'une trésorerie nette de 229 millions d'euros, ses 640 millions de liquidités dépassant ses 410 millions de dettes. Ses intérêts sont couverts 37,88 fois par son résultat d'exploitation. Le dividende de 0,98 euro par action rapporte 1,03% par an au cours actuel.
Le point de bascule
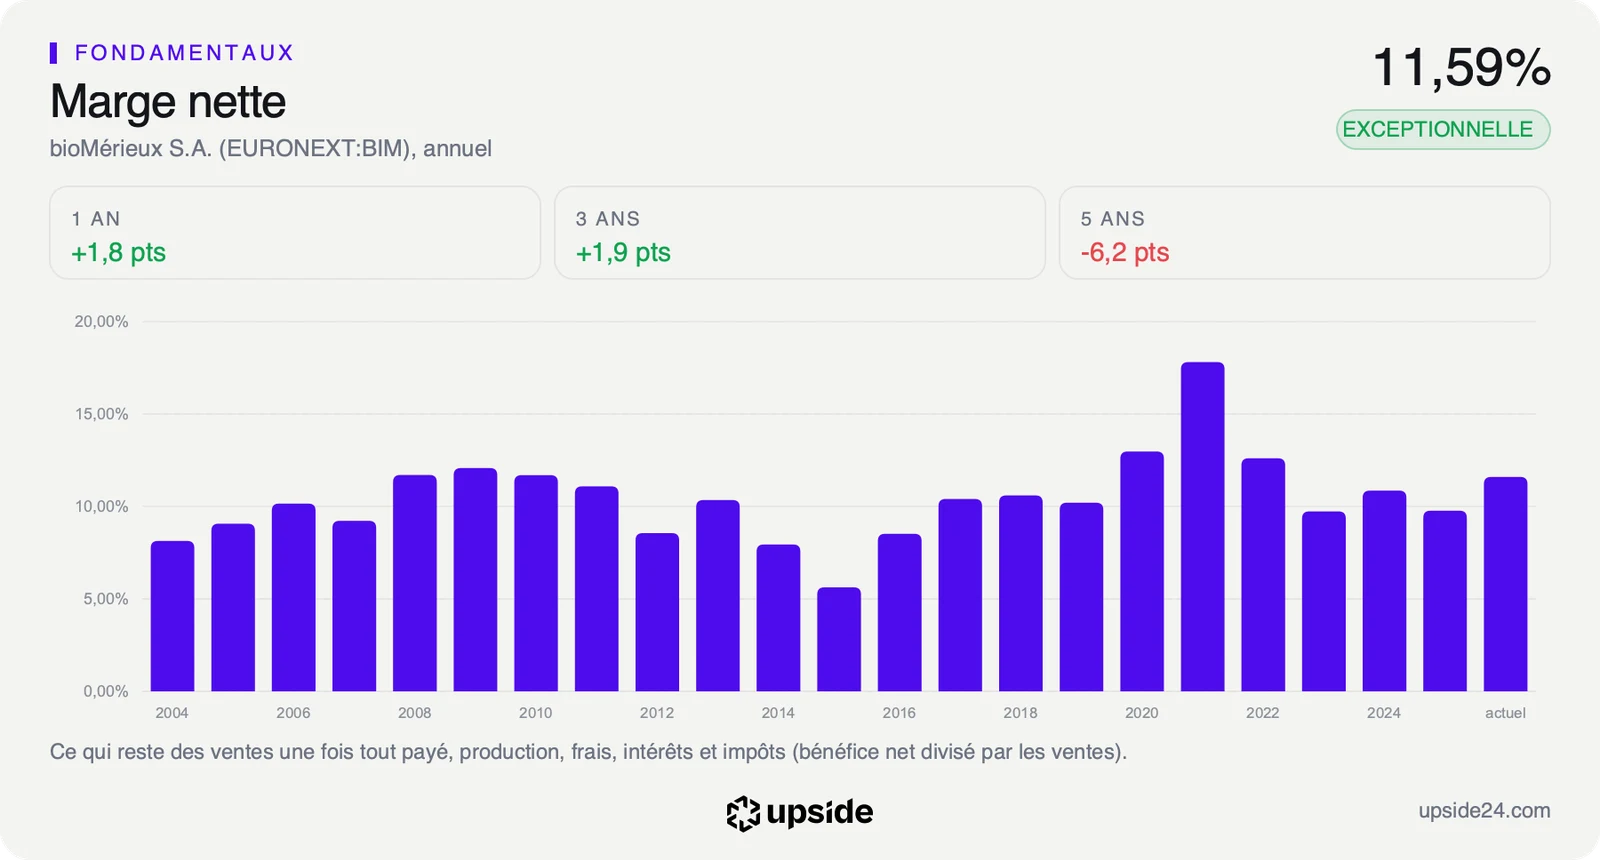
Le prochain rendez-vous est la publication des résultats annuels 2026, le 26 février 2027, qui dira ce que ces ventes ont rapporté. La publication de mardi ne porte que sur le chiffre d'affaires. Sur les douze mois à fin juin, la marge nette de bioMérieux ressortait à 11,59% contre 8,21% pour la médiane de son sous-secteur.
D'ici là, le quatrième trimestre décidera de la place du groupe dans sa fourchette face à 1077,9 millions d'euros de ventes un an plus tôt. Les analystes attendent un bénéfice par action en baisse de 6,01% cette année avant une hausse de 7,39% en 2027.
Tant que la demande de tests respiratoires reste comparable à l'hiver dernier et que SPOTFIRE garde son rythme de plus de 20% de croissance, le bas de l'objectif ne demande qu'environ 4% de croissance organique. Le cours de 94,65 euros paierait alors un groupe revenu à la croissance, avec le rebond du bénéfice attendu pour 2027 en ligne de mire.
Si la saison respiratoire déçoit, la baisse de 8% des panels respiratoires BIOFIRE au troisième trimestre pèserait sur le quatrième sans l'appui d'une nouvelle épidémie. Le titre, qui dépasse déjà l'objectif moyen des analystes, n'aurait alors plus la croissance de ses ventes pour justifier son rebond de 42,12% depuis juin.