
Hugo Boss AG (BOSS), la maison allemande des costumes BOSS et des collections HUGO, abaisse à une fourchette de 250 à 300 millions d'euros sa prévision de résultat opérationnel pour 2026. Les analystes attendaient pourtant déjà un bénéfice en net recul cette année.
L'impact en un coup d'oeil
| Direction | Négative |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Ce qu'annonce Hugo Boss
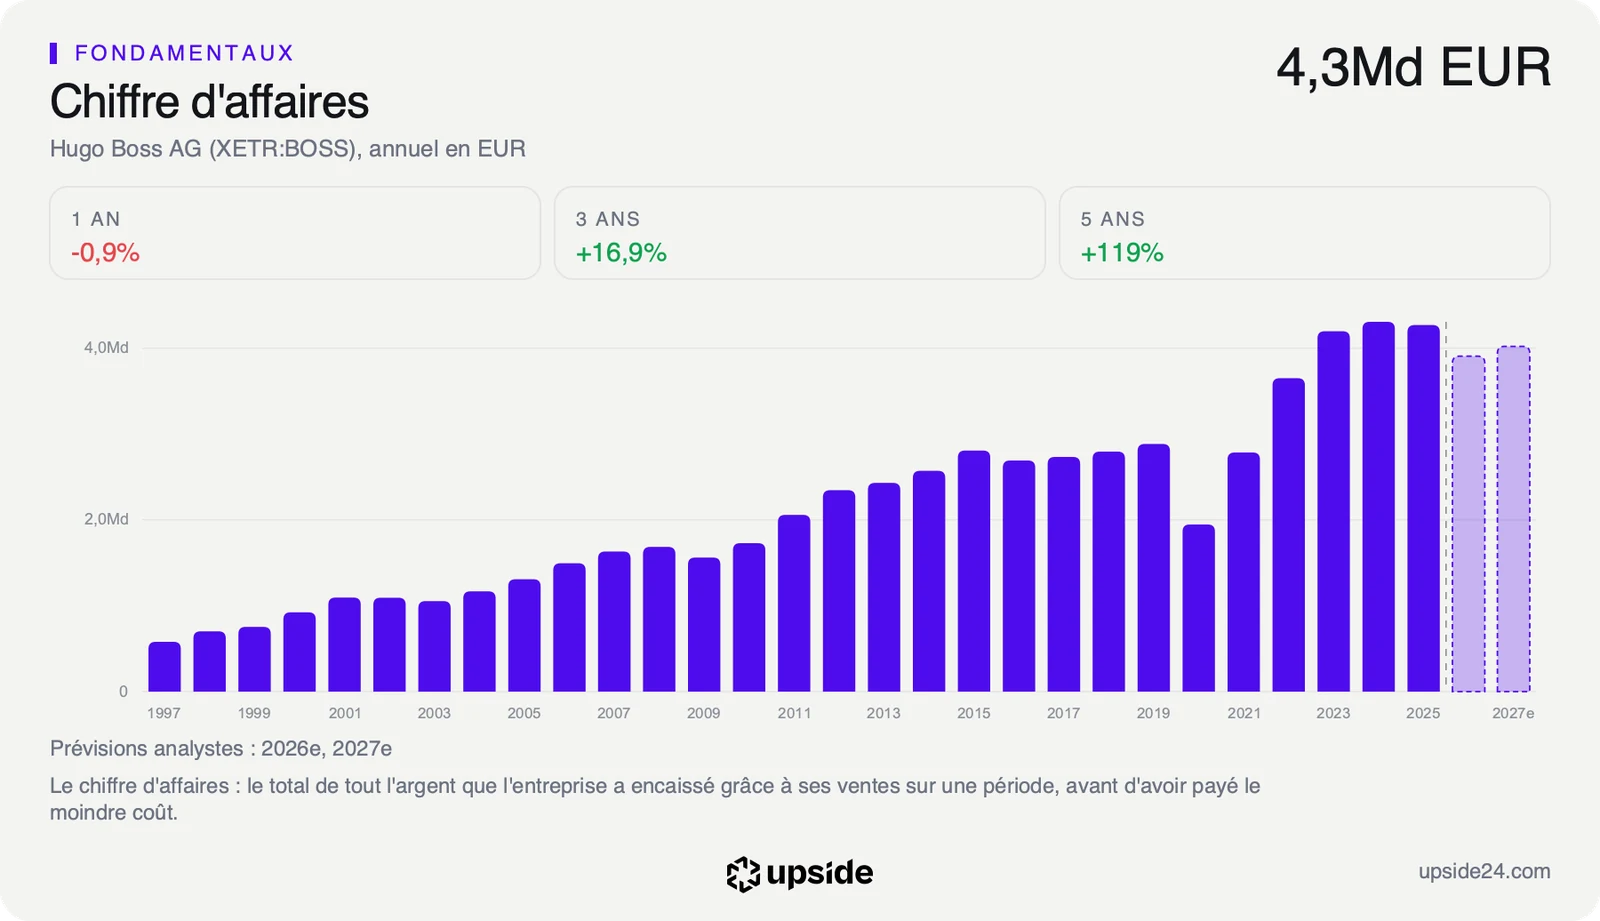
Le groupe a publié mardi 3 novembre ses comptes du troisième trimestre et revu sa prévision annuelle. Il vise désormais un résultat opérationnel de 250 à 300 millions d'euros pour 2026, contre 300 à 350 millions annoncés en début d'année et 391 millions réalisés en 2025. Les ventes reculeraient, hors effet de change, dans le haut d'une fourchette à un chiffre, quand le groupe évoquait jusqu'ici un recul moyen à élevé.
Hugo Boss, ce sont les costumes et les chemises vendus dans les boutiques à son nom, les baskets et les collections plus jeunes de la marque HUGO, mais aussi des parfums et des montres fabriqués sous licence par des partenaires. La direction avance deux raisons à la baisse de sa prévision, une demande jugée plus fragile au quatrième trimestre et des amortissements plus lourds sur ses logiciels et son matériel informatique, dont elle a raccourci la durée de vie face aux progrès rapides de l'intelligence artificielle.
Cette seconde cause est une charge comptable sans sortie d'argent, qui pèse sur le résultat opérationnel sans toucher à la trésorerie. Une partie de la baisse annoncée ne dit donc rien de la demande des clients.
Au troisième trimestre, les ventes ont atteint 946 millions d'euros contre 989 millions un an plus tôt, soit un recul de 5% hors effet de change. La marque BOSS a mieux résisté avec 813 millions d'euros, tandis que HUGO recule de 17% hors effet de change à 133 millions. Les trois régions baissent, de 7% pour l'Europe, le Moyen-Orient et l'Afrique, de 3% pour les Amériques et de 2% pour l'Asie-Pacifique.
La marge brute, la part des ventes qui reste une fois payée la fabrication des vêtements, progresse pourtant de 2,2 points à 63,3%. Le groupe l'attribue à des achats moins coûteux et à des prix mieux calibrés. Le résultat opérationnel recule quand même à 81 millions d'euros, contre 95 millions, parce que les frais administratifs montent à 11,3% des ventes contre 9,1% un an plus tôt. La marge opérationnelle passe de 9,6% à 8,6% et le bénéfice par action du trimestre de 0,85 à 0,70 euro.
Sur neuf mois, les ventes atteignent 2 756 millions d'euros, en recul de 7% hors effet de change, et le résultat opérationnel 175 millions d'euros contre 237 millions un an plus tôt. Il reste donc au groupe à dégager entre 75 et 125 millions d'euros au seul quatrième trimestre pour tenir sa nouvelle fourchette. Le groupe a par ailleurs fermé 27 boutiques en net depuis janvier et compte 16 663 salariés en équivalent temps plein, 7% de moins qu'un an plus tôt.
Ce que le prix incorpore déjà
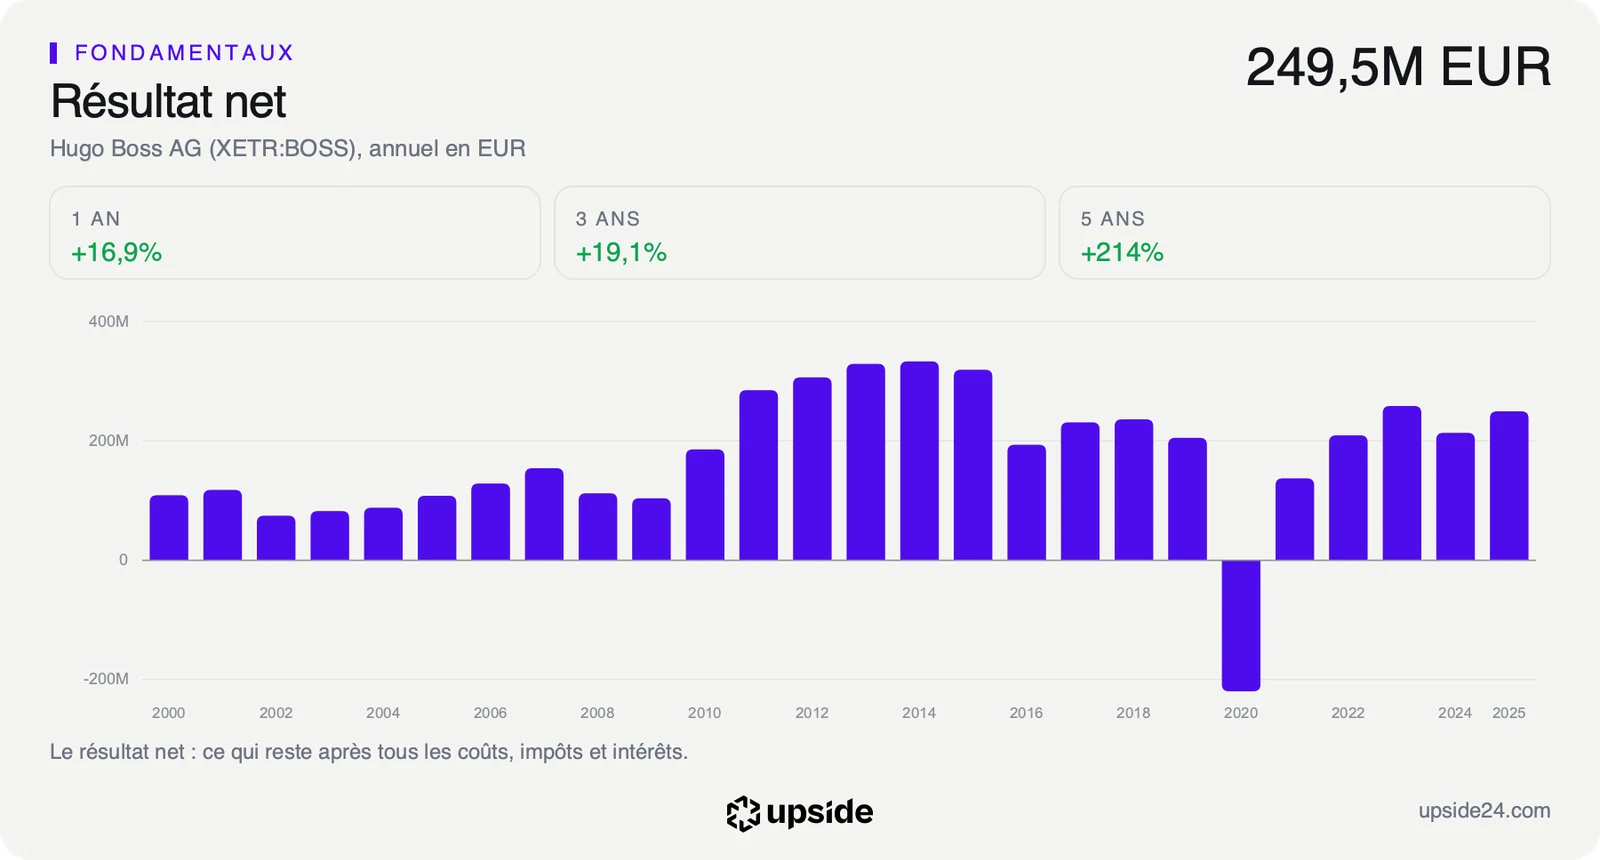
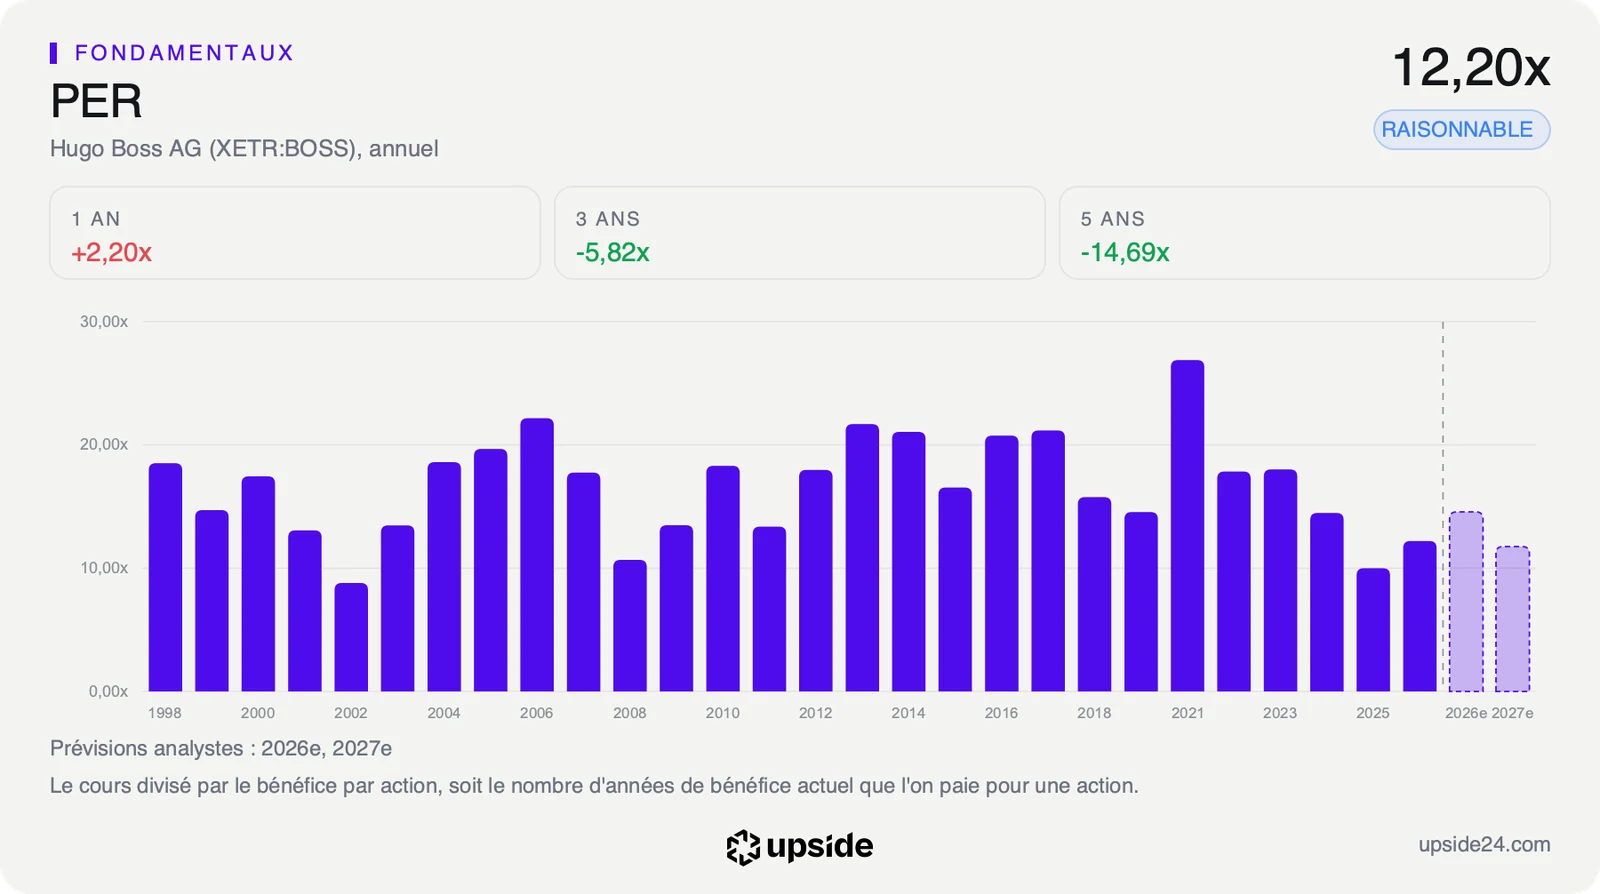
Le consensus des analystes, arrêté au 27 octobre, attendait déjà un bénéfice par action de 2,64 euros pour 2026, en recul de 26,88% sur un an. Le bénéfice net attendu, environ 179 millions d'euros, représente une baisse de près de 31% face aux 259 millions de 2025.
Hugo Boss prévoit, de son côté, un bénéfice net en recul à peu près au même rythme que son résultat opérationnel. Le milieu de la nouvelle fourchette, 275 millions d'euros, se situe environ 30% sous le résultat de 2025. Les attentes des analystes se trouvaient donc déjà au centre de la nouvelle prévision, avant même sa publication.
Le titre se paie 14,5 fois les bénéfices attendus, un multiple appelé PER qui correspond au nombre d'années de bénéfice payées pour une action, contre 15,16 fois pour la médiane des 140 sociétés de son sous-secteur de l'habillement et du luxe.
Le PER calculé sur les bénéfices des douze derniers mois se situe dans le 24e centile de son historique sur cinq ans, ce qui veut dire que l'action a coûté plus cher les trois quarts du temps. Le rapport de Hugo Boss sur l'app Upside situe ces multiples face aux sociétés du sous-secteur.
Remonter le calcul de valorisation à l'envers donne l'hypothèse que contient ce prix, soit un recul d'environ 11% par an sur dix ans du free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Ce calcul repose sur des comptes arrêtés fin juin, avant la publication du jour, mais il montre un cours qui paie déjà une entreprise en repli.
Ce que le marché en fait déjà
L'action reculait de 1,59% à 38,32 euros mardi en début d'après-midi, dans une séance comprise entre 38,29 et 38,90 euros. Une baisse aussi limitée, le jour où une entreprise abaisse sa prévision de résultat, signale une nouvelle largement anticipée par les investisseurs.
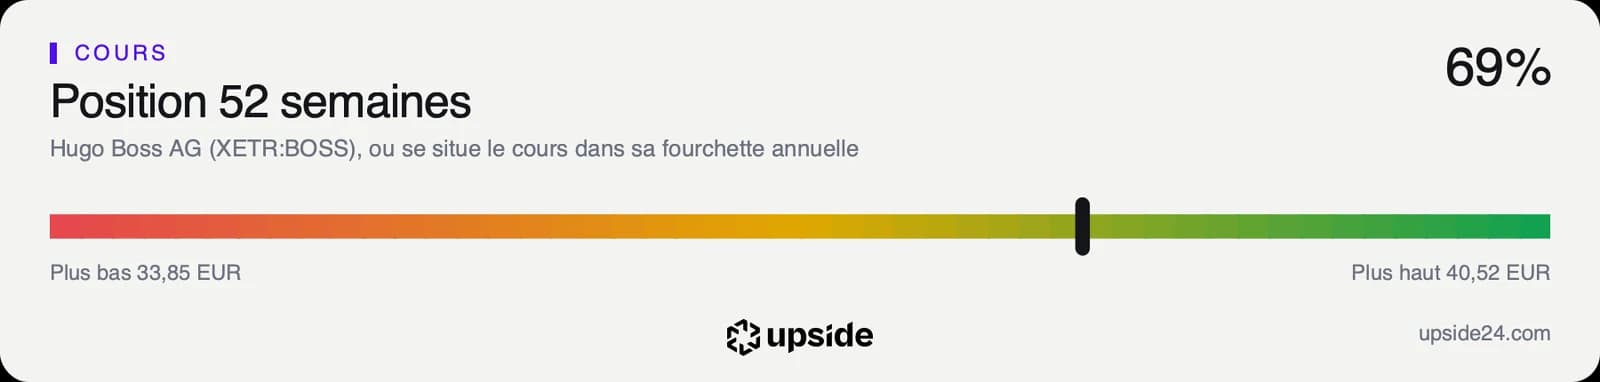
Le cours se place aux deux tiers de sa fourchette des cinquante-deux dernières semaines, comprise entre 33,85 et 40,52 euros, et au-dessus de sa moyenne des deux cents dernières séances, à 37,25 euros. Il retrouve son niveau d'il y a un an, quand il cotait 38,45 euros le 31 octobre 2025.
La faible réaction tient aussi à Frasers Group, le distributeur britannique d'articles de sport qui a franchi le 23 octobre le seuil de la moitié des droits de vote avec 50,08% en direct et 21,87% de plus via des instruments financiers. L'article consacré à ce changement de contrôle en détaille les conséquences pour les petits actionnaires. Moins d'actions changent de mains en Bourse, ce qui amortit les mouvements du cours.
Sur les 14 analystes qui suivent la valeur, 3 sont positifs et 11 neutres, avec un objectif moyen d'environ 40 euros, à peine 5% au-dessus du cours. Leur attente de bénéfice par action n'a reculé que de 0,86% sur trente jours, signe que le gros de la baisse était intégré bien avant le communiqué.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue le 10 mars 2027 selon une date encore estimée. Elle dira si le quatrième trimestre a tenu la nouvelle fourchette et ce que la direction prévoit pour 2027.
L'indicateur à suivre est la trésorerie dégagée, que le groupe mesure avant les loyers de ses boutiques. Elle atteint 155 millions d'euros au troisième trimestre, contre 66 millions un an plus tôt, et 293 millions sur neuf mois contre 137 millions. Les stocks ont reculé de 14% hors effet de change à 950 millions d'euros. La direction prévient toutefois que la trésorerie de l'année restera sous son objectif initial, en raison du rachat d'un entrepôt jusqu'ici loué et de délais de paiement fournisseurs raccourcis.
Tant que la marge brute reste au-dessus de 63% et que le résultat opérationnel de l'année atterrit dans la fourchette de 250 à 300 millions d'euros, la baisse reste celle que les analystes avaient déjà intégrée. Le PER de 14,5 fois paie alors une marque qui protège ses prix pendant que ses ventes reculent.
Si le quatrième trimestre fait tomber le résultat opérationnel sous 250 millions d'euros, le bénéfice par action attendu de 2,64 euros devra encore baisser. Le même multiple paierait alors un bénéfice plus faible que prévu, et la marge brute ne suffirait plus à compenser des ventes en recul et des frais fixes.