
ExxonMobil (XOM), le géant pétrolier américain, a chiffré ce vendredi les effets de marché de son troisième trimestre, avec 4,5 milliards de dollars gagnés sur le raffinage. Mais son action se paie déjà plus cher qu'à aucun moment de ses cinq dernières années.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Le raffinage rattrape le pétrole
ExxonMobil a déposé ce vendredi 16 octobre auprès de la SEC, le gendarme boursier américain, un document qui chiffre les principaux effets de marché attendus sur son troisième trimestre face au deuxième. La baisse des prix du pétrole et des autres liquides retire 1,3 milliard de dollars au résultat de l'amont, l'activité d'extraction.
ExxonMobil, c'est le pétrolier qui extrait du pétrole et du gaz puis les transforme en carburants, en lubrifiants et en produits chimiques, du puits jusqu'à la pompe.
Le raffinage fait plus que combler le manque. La hausse des marges ajoute 4,5 milliards de dollars à l'activité carburants, qui regroupe le raffinage et le négoce de pétrole. La chimie recule de 0,6 milliard et les produits de spécialité gagnent 0,5 milliard, pour un effet total des marges de 4,4 milliards. Le gaz apporte 0,3 milliard de plus.
Rapporté aux 14,7 milliards de dollars de résultat ajusté du deuxième trimestre, l'effet des marges représente environ 30% du bénéfice d'un trimestre. Le groupe signale aussi 0,7 milliard de gain sur des cessions d'actifs dans l'amont, qu'il exclut de son résultat ajusté.
Le document mentionne enfin 2,5 milliards de dollars d'effets de calendrier négatifs. Ils viennent de couvertures financières évaluées au prix de fin de trimestre, alors que les cargaisons qu'elles protègent ne sont comptées qu'à leur livraison. Le groupe les exclut aussi de son résultat ajusté et précise qu'ils se résorbent dans les trimestres suivants.
ExxonMobil prévient que ces éléments ne constituent pas une estimation de son résultat. Ils ne tiennent compte ni de la performance opérationnelle ni de plusieurs autres facteurs. Le titre « bénéfice en baisse » repris par une partie de la presse ne vaut donc que pour l'effet du prix du pétrole sur l'amont. Les comptes complets tomberont le vendredi 30 octobre.
Ce que le prix incorpore déjà
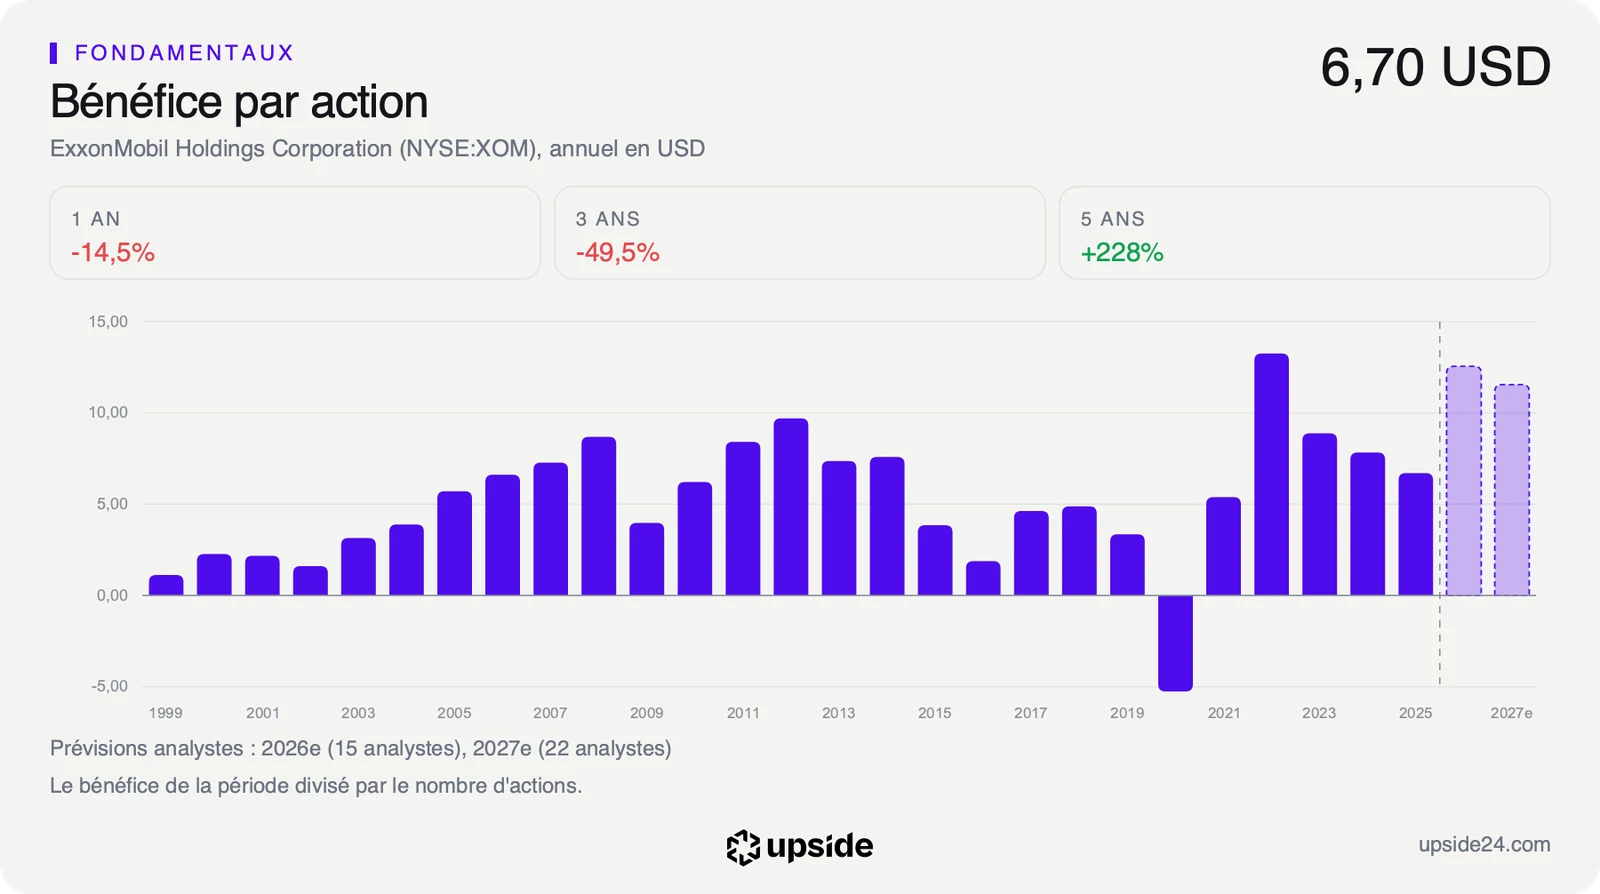
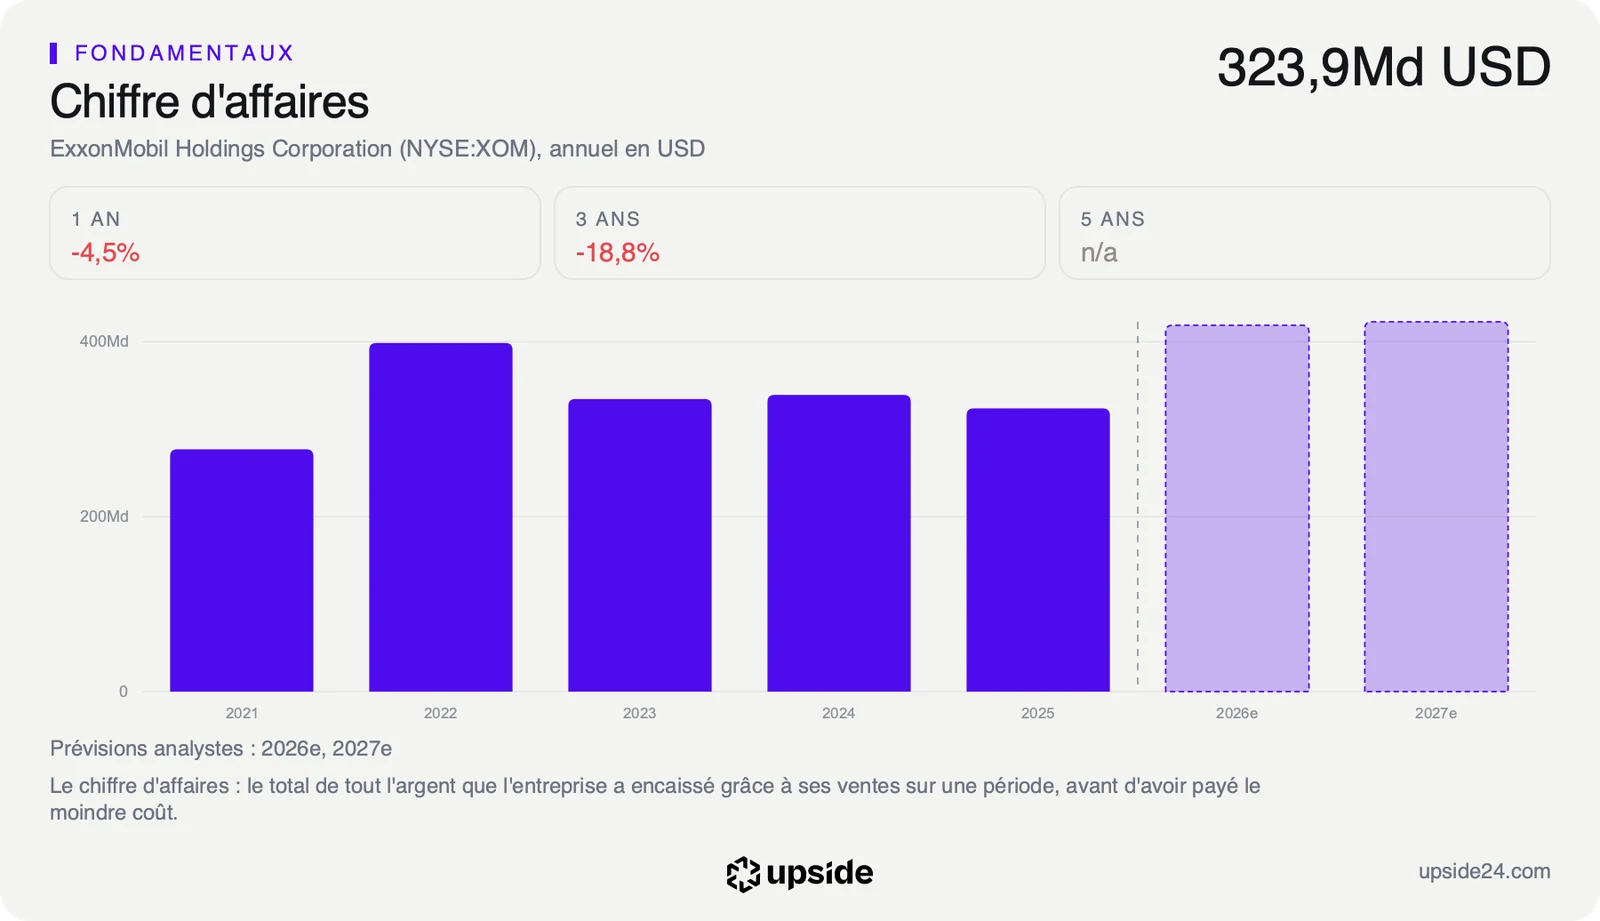
Un trimestre de raffinage solide agit d'abord sur le résultat, puis sur la trésorerie que le groupe distribue à ses actionnaires. Les analystes l'avaient en partie anticipé. Leur prévision de bénéfice par action pour 2026 a été relevée de 14,68% en trois mois, à environ 12,6 dollars, contre 6,7 dollars publiés en 2025.
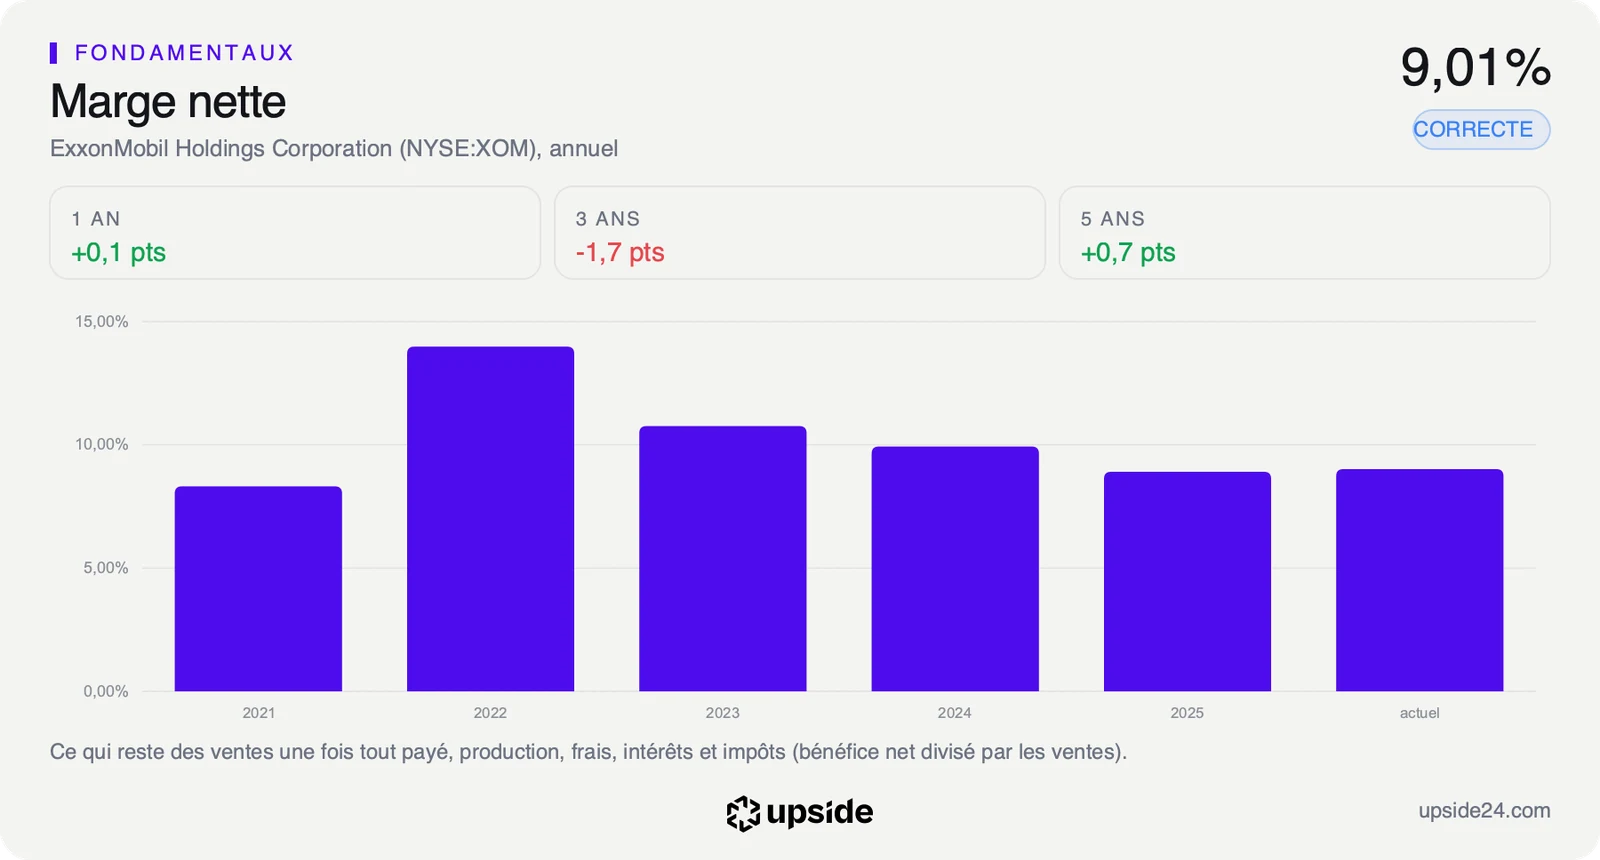
Le groupe garde 9,01 dollars de bénéfice pour 100 dollars de ventes, sa marge nette sur douze mois. La médiane des 29 pétroliers intégrés de son sous-secteur, la société du milieu du classement, en garde 7,81 dollars. ExxonMobil transforme donc un peu mieux ses ventes en bénéfice que le pétrolier type, sans écart spectaculaire.
Cette marge tient sur un cycle où les prix du pétrole ont fortement varié, ce qui dit la solidité de son modèle intégré. Quand l'extraction gagne moins, le raffinage et la chimie amortissent une partie du choc. L'inverse vaut aussi quand le baril remonte.
Le prix de l'action raconte une autre histoire. Le titre se paie 22,64 fois ses bénéfices des douze derniers mois, contre 12,91 fois pour la médiane de son sous-secteur. Un acheteur paie donc près de deux fois plus cher chaque dollar de bénéfice d'ExxonMobil que celui du pétrolier médian. Face à sa propre histoire, ce multiple n'a jamais été aussi élevé sur cinq ans.
Au cours du 16 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera d'environ 7,2% par an pendant dix ans. Cette hypothèse est exigeante pour un groupe dont les ventes montent et descendent avec le prix du baril.
Pour un particulier, cette croissance implicite se lit comme une barre à franchir. Plus elle est haute, plus le prix actuel exige de la société pour être justifié. Une barre placée à ce niveau suppose que le pic de bénéfices de 2026 ne soit pas un sommet isolé, mais le début d'une hausse durable. Le consensus, lui, attend un repli dès 2027, ce qui laisse peu de marge à ce scénario si le raffinage revient à la normale.
La comparaison avec les 29 pétroliers du sous-secteur dit si cette prime se justifie, dimension par dimension, de la valorisation à la solidité du bilan.
Ce que le marché en fait déjà
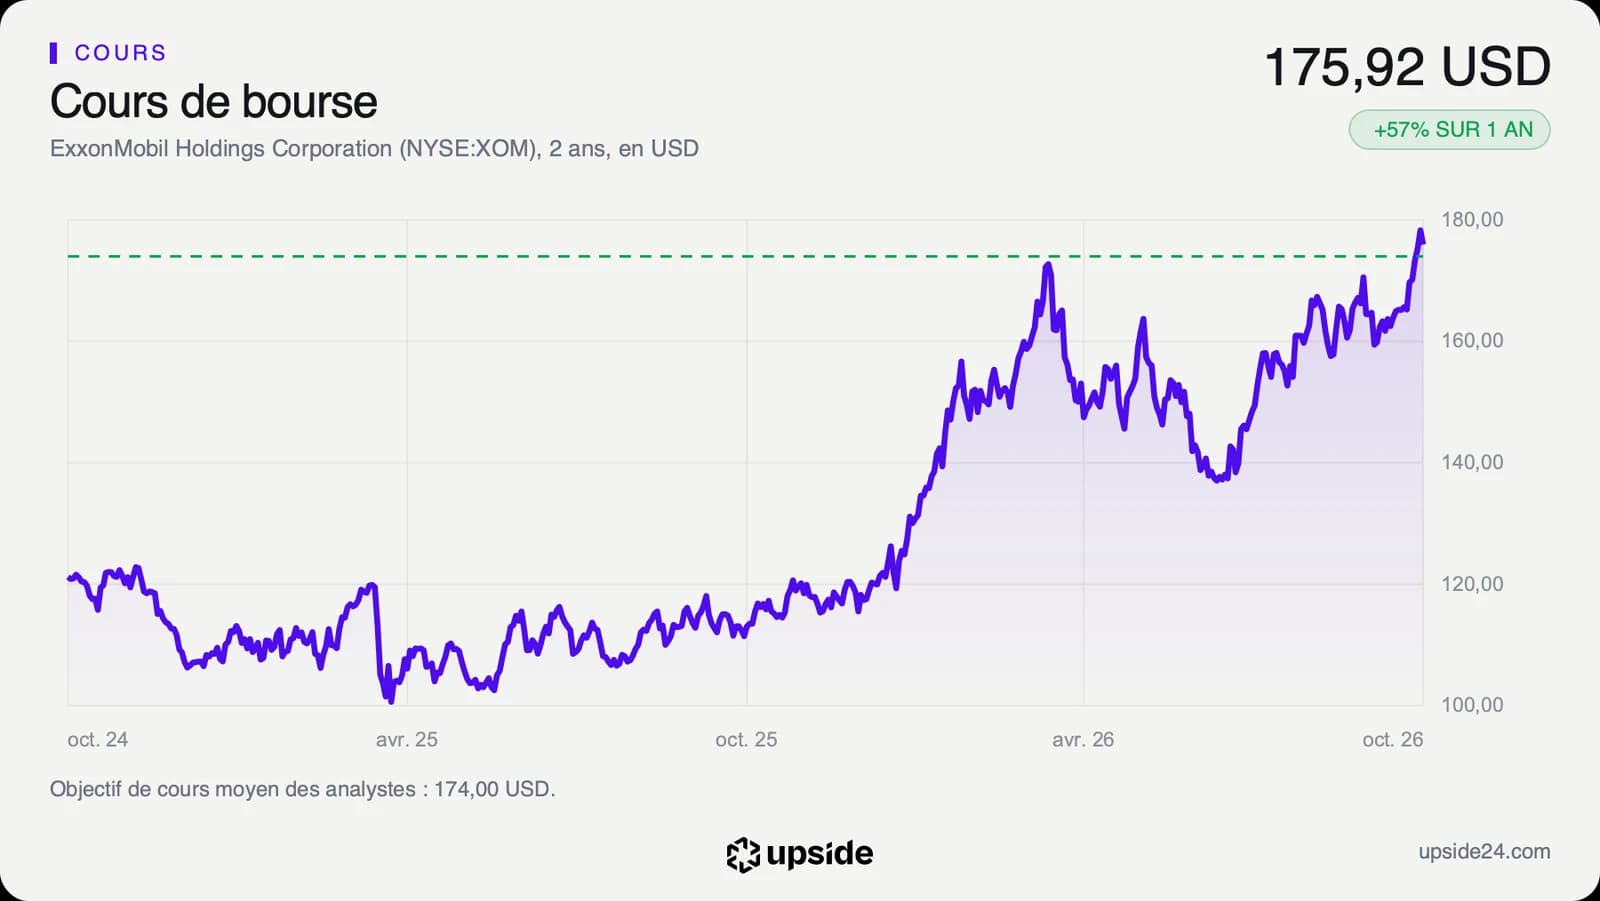
L'action ExxonMobil cotait 175,93 dollars vers 10h30 ce vendredi 16 octobre à New York, en hausse de 0,71% face à la clôture de la veille, à 174,68 dollars. Depuis le 31 décembre, elle a gagné 46,49%. Sur un an, le titre a progressé de 57,24% quand l'action médiane de son sous-secteur a pris 48,8%.
Elle évolue à 1,55% de son plus haut des douze derniers mois, 178,69 dollars. Le cours se situe 16,18% au-dessus de sa moyenne des 200 dernières séances, le cours moyen sur cette période qui sert de repère de tendance de fond. La tendance reste donc nettement orientée à la hausse.
L'indice de force relative (RSI), un indicateur qui mesure la vitesse des derniers mouvements du cours, ressort à 68,06. Ce niveau approche le seuil de 70 au-delà duquel un titre est souvent jugé acheté trop vite.
Sur les 25 analystes qui suivent la valeur, 9 sont positifs, 16 neutres, aucun n'étant négatif. Leur objectif moyen ressort à environ 174 dollars, sous le cours actuel. Les cibles s'étalent de 142 à 200 dollars. Le cours a donc déjà dépassé l'endroit où la moyenne des analystes situe la valeur.
Un objectif de cours est une projection à douze mois, révisée au fil des publications. Il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Leur estimation de bénéfice par action pour 2026 a toutefois été relevée de 6,97% sur le seul dernier mois.
La direction de la news est positive sur le fondamental. Le cours l'a pourtant précédée de plusieurs semaines. Le marché a payé la hausse des marges de raffinage avant que le groupe ne la chiffre. Une bonne nouvelle déjà intégrée au prix laisse moins de place à une surprise le jour des résultats.
Le point de bascule
L'indicateur à suivre est le bénéfice par action. Le prochain rendez-vous est la publication des comptes du troisième trimestre le vendredi 30 octobre. Les analystes attendent environ 12,6 dollars de bénéfice par action sur l'exercice 2026, puis environ 11,6 dollars en 2027, en recul de près de 8%.
Tant que les marges de raffinage restent au niveau du troisième trimestre et que le bénéfice 2026 tient près de 12,6 dollars par action, le multiple anticipé de 14,13 fois reste celui d'un groupe porté par le cycle. La croissance de 7,2% par an que suppose le cours reste alors à portée. Les comptes du 30 octobre diront si le raffinage porte encore le groupe au quatrième trimestre.
Si les marges de raffinage refluent en même temps que le prix du pétrole, le recul attendu en 2027 s'aggrave. Le PER de 22,64 fois, au plus haut de cinq ans, deviendrait alors le point faible du dossier, avec un dividende de 2,34% qui reste sous les 3,83% de la médiane du secteur. Un acheteur paierait alors au prix fort des bénéfices en baisse.