
Boeing (BA), le constructeur américain du 737 et du 787, a chuté de 10,69% mardi 27 octobre après avoir repoussé la montée en cadence de son avion le plus vendu. Mais c'est la trésorerie attendue en 2027, bien sous les prévisions des analystes, qui fixe désormais le prix de l'action.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Génération de trésorerie, Calendrier des livraisons |
Ce que Boeing a annoncé
Boeing, c'est le 737 des vols de deux heures entre capitales européennes, le 787 Dreamliner des long-courriers et une branche défense qui fabrique avions militaires et satellites. Le 737 MAX est son moteur commercial. Sa production mensuelle décide du nombre d'avions que le groupe peut facturer.
Mardi 27 octobre, en présentant ses résultats du troisième trimestre, le directeur général Kelly Ortberg a reconnu que la cadence de 47 avions par mois prend plus de temps que prévu à stabiliser. Il ne l'attend pas avant l'an prochain, selon la transcription de la conférence avec les analystes. Le plan financier du groupe vise désormais 52 avions par mois au second semestre 2027. La production des ailes reste le principal goulet, a-t-il précisé.
Le directeur financier, Jesus Malave, a ajouté que les livraisons de 737 resteront cette année sous l'objectif de 500 appareils. Boeing a livré 161 avions commerciaux au troisième trimestre, tous programmes confondus, selon son communiqué déposé auprès de la SEC, le gendarme boursier américain.
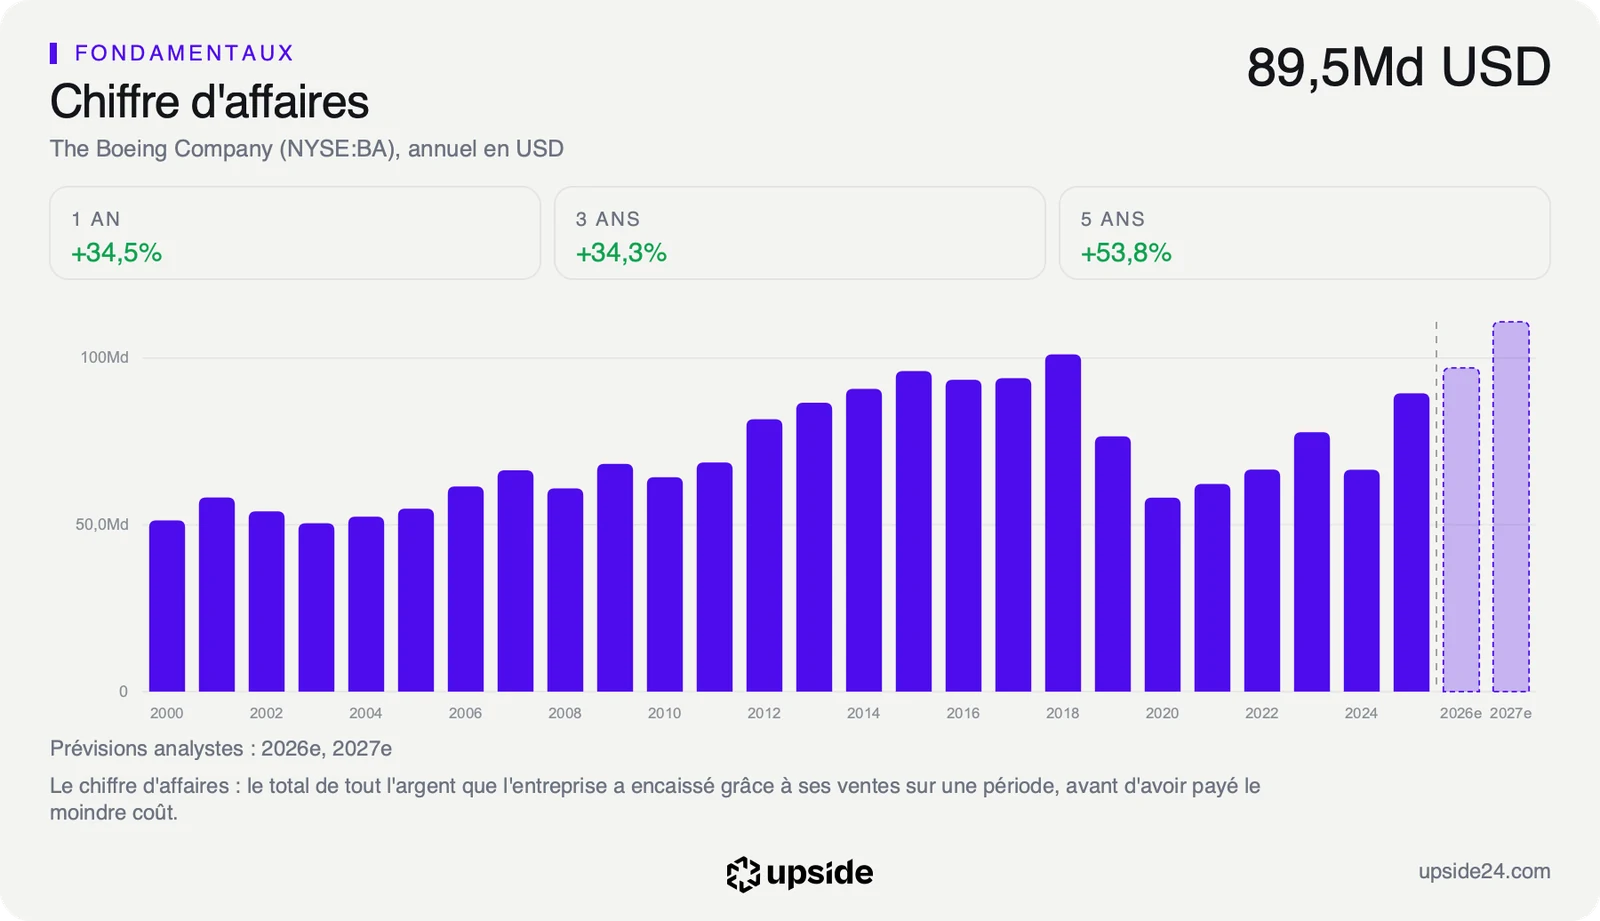
Le chiffre d'affaires du trimestre progresse à 24,19 milliards de dollars, contre 23,27 milliards un an plus tôt. La perte nette se limite à 116 millions de dollars, contre 5,34 milliards au troisième trimestre 2025. La branche avions commerciaux reste en perte, avec une marge d'exploitation de -6,5%, que Boeing attribue en partie aux coûts projetés des futurs ajustements de cadence. Le 737-10, dont le retard de certification avait coûté 6,91% au titre le 28 septembre, a été certifié en octobre.
La demande ne fait pas défaut, puisque Boeing a enregistré 300 commandes nettes d'avions commerciaux sur le trimestre et son carnet total atteint 745 milliards de dollars, près de huit années de chiffre d'affaires. La branche défense progresse de 15%, à 7,94 milliards de ventes, sur des volumes en hausse. Le goulet est industriel, pas commercial.
Ces cadences sont un plan, pas un engagement daté au mois près. Boeing n'a publié aucun calendrier intermédiaire entre 47 et 52 avions par mois.
Le prix reposait sur une trésorerie qui recule
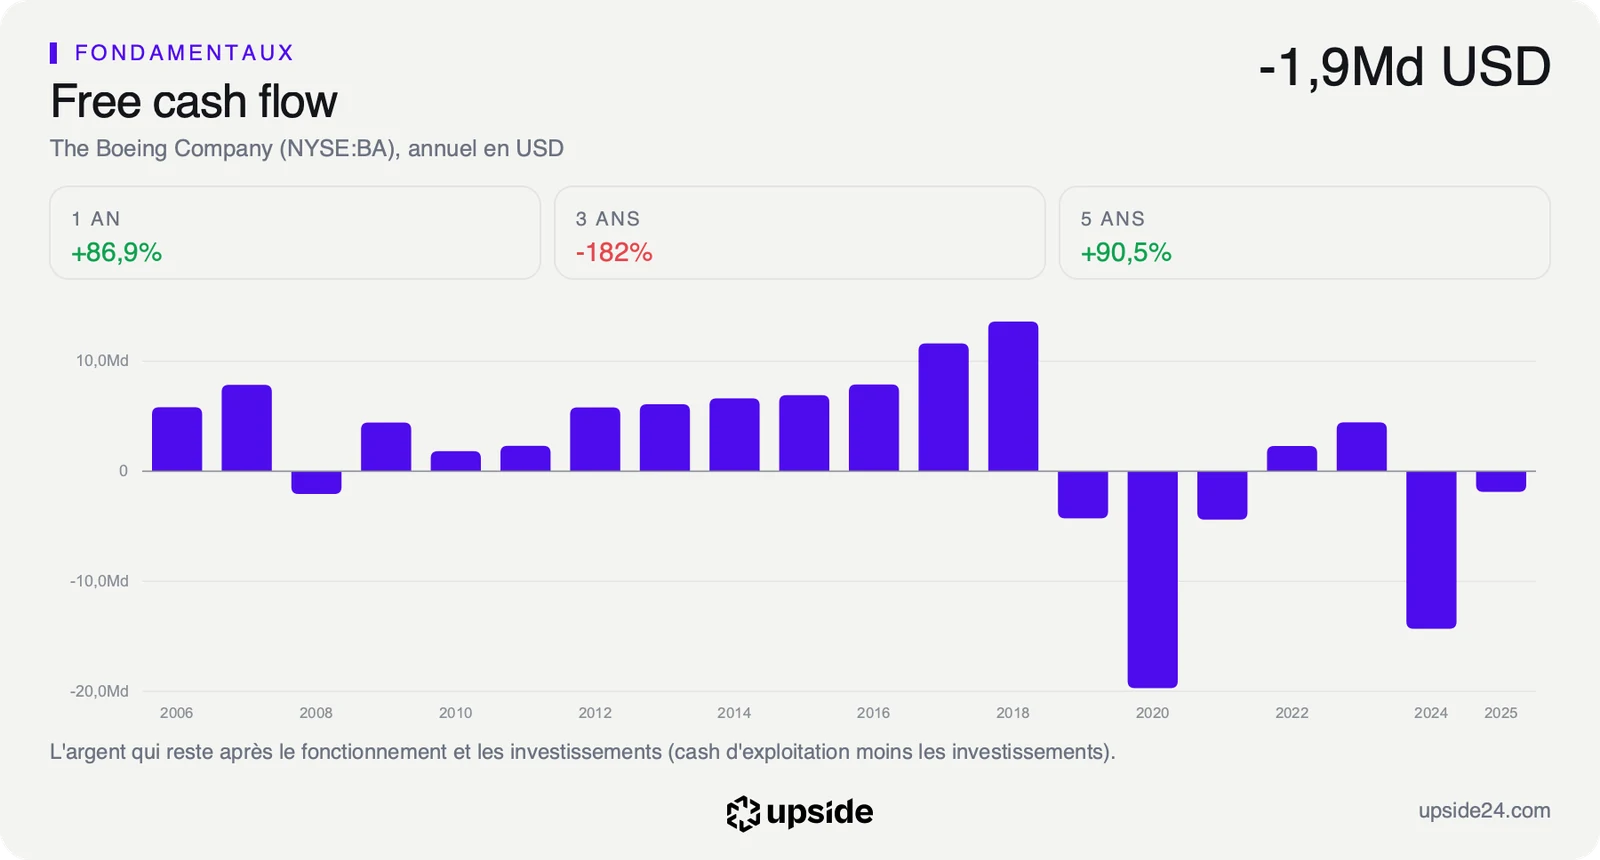
Une cadence plus lente touche d'abord le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Boeing encaisse l'essentiel du prix d'un avion à sa livraison, donc chaque avion qui glisse d'un exercice emporte sa trésorerie avec lui.
Boeing vise désormais environ 3 milliards de dollars de free cash flow en 2027, a annoncé Jesus Malave. Les 16 analystes qui publient une prévision en attendaient 5,16 milliards. L'écart, environ 2 milliards de dollars, représente plus de 40% des attentes. Pour 2026, le groupe vise environ 2 milliards, alors qu'il a consommé 359 millions sur les neuf premiers mois. Le quatrième trimestre devrait donc à lui seul dégager environ 2,4 milliards.
Le free cash flow du troisième trimestre atteint 464 millions de dollars, soit moins de 2% du chiffre d'affaires. Sur douze mois il ressort à 16 millions, quasiment zéro pour un groupe qui pèse 132,92 milliards en Bourse. Le trimestre a pourtant absorbé environ 700 millions de dollars de paiements liés à l'accord passé avec le département américain de la Justice, une charge qui ne se répétera pas indéfiniment.
La direction maintient son objectif de 10 milliards de dollars de free cash flow en 2029. Le report de 2027 ne touche donc pas la destination, il allonge le chemin et laisse deux années de plus à franchir avant d'y arriver.
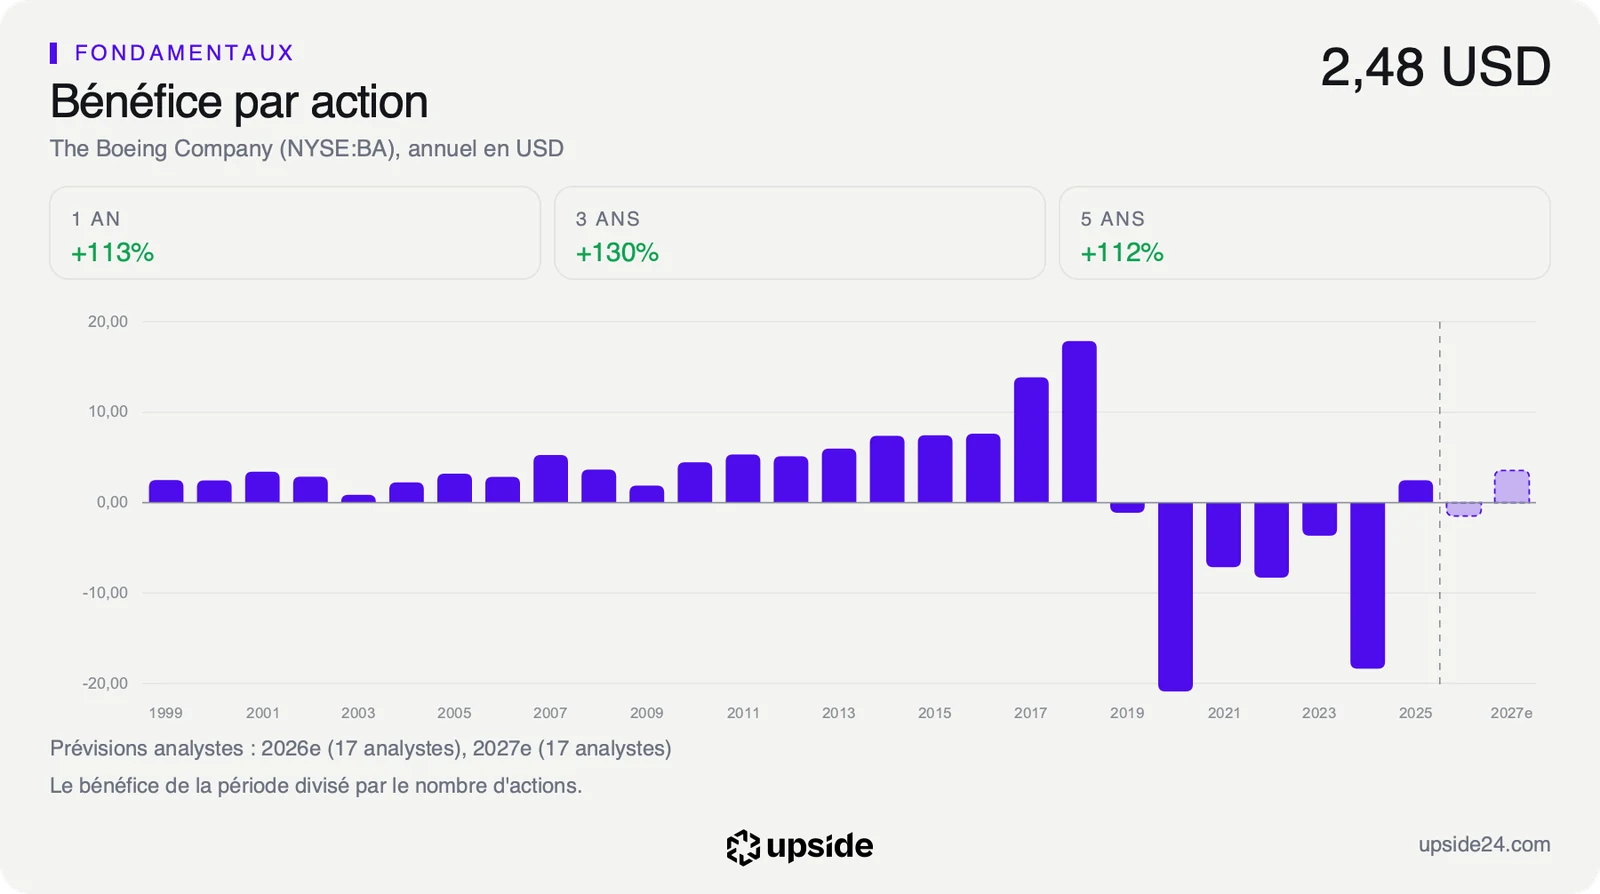
Au cours du 27 octobre, Boeing vaut 41,33 fois le bénéfice par action attendu en 2027, contre 25,02 fois pour la médiane des 212 sociétés de l'aéronautique et de la défense. Ce multiple, appelé PER, dit combien d'années de bénéfice il faudrait pour rembourser le prix d'une action. L'acheteur paie ici environ 65% de plus que l'acheteur moyen du secteur.
Les 17 analystes qui chiffrent ce bénéfice 2027 s'étalent de 1,64 à 5,16 dollars par action, un écart du simple au triple qui dit combien l'exercice reste incertain.
Le bénéfice des douze derniers mois ne sert pas de repère, car il doit l'essentiel à un trimestre exceptionnel fin 2025. Faute de flux de trésorerie stable, aucun calcul ne permet de dire quelle croissance le cours suppose. Le détail des multiples de Boeing face aux 212 sociétés de son sous-secteur montre où se situe chacun d'eux.
Ce que le marché en fait déjà
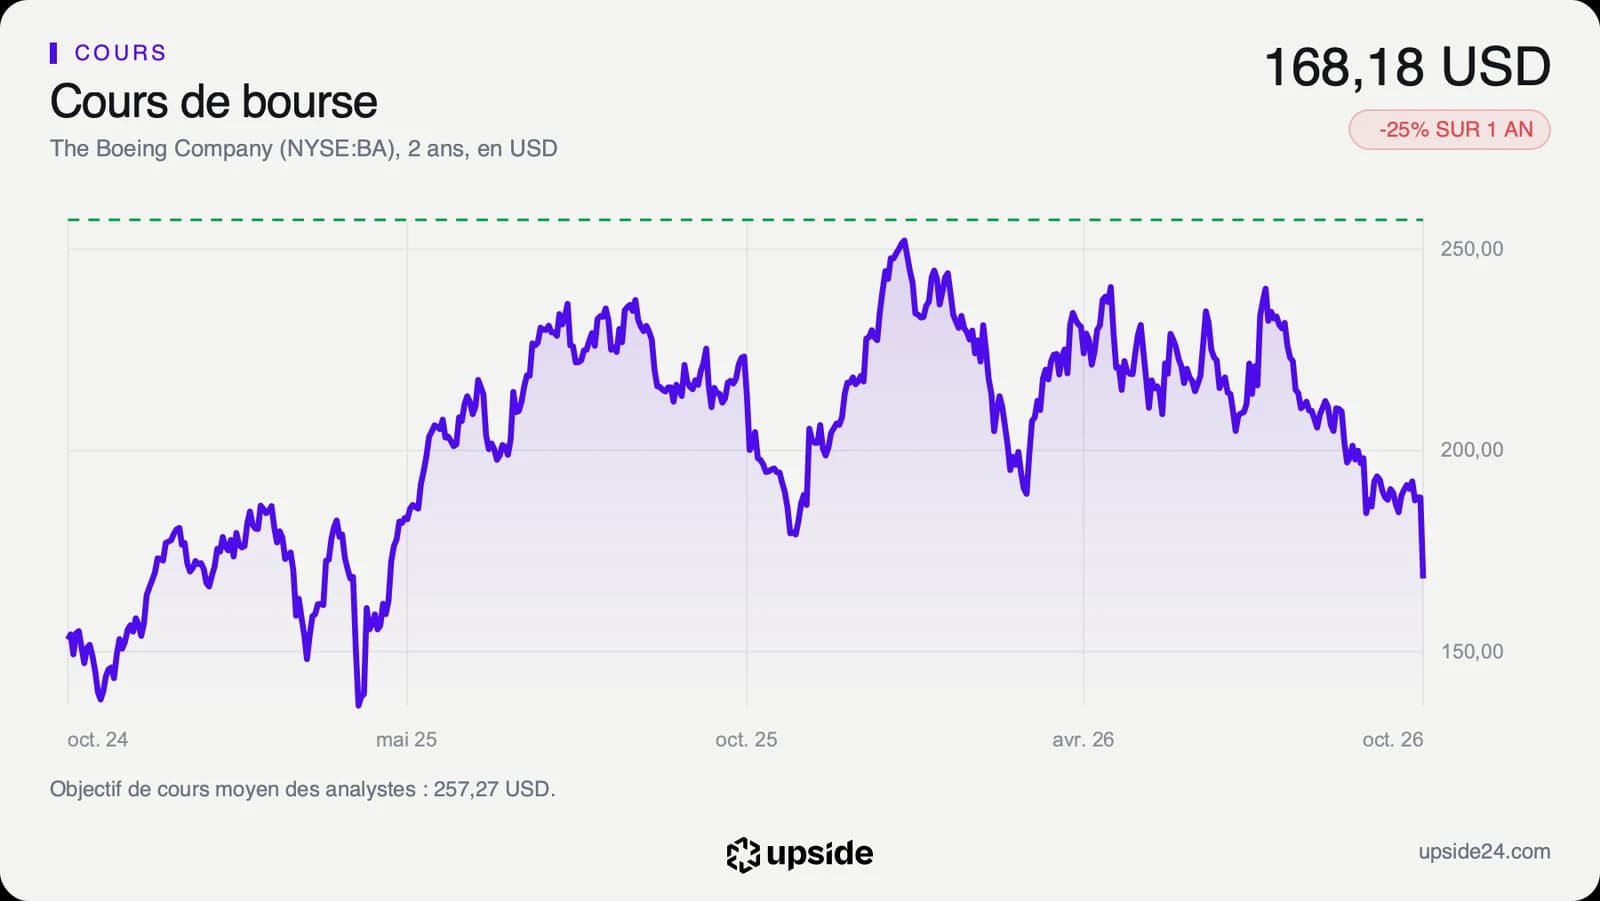
L'action Boeing a clôturé à 168,18 dollars mardi 27 octobre, contre 188,31 dollars la veille, après avoir ouvert à 183,50 dollars. En séance, elle est descendue à 167,41 dollars, son plus bas des cinquante-deux dernières semaines. Il s'est échangé 46,97 millions d'actions, plus de six fois la moyenne quotidienne de trois mois. Après la clôture, il s'échangeait à 168,50 dollars.
La baisse prolonge une tendance de fond, puisque le titre abandonne 24,51% sur un an et se traite 33,88% sous son plus haut annuel de 254,35 dollars, touché le 27 janvier.
La perte par action attendue par les analystes pour 2026 est passée d'environ 1,10 dollar il y a une semaine à environ 1,48 dollar. Les objectifs de cours, eux, n'ont pas encore suivi. Les 28 analystes qui suivent la valeur se répartissent en 25 positifs, 3 neutres et aucun négatif, pour un objectif moyen d'environ 257 dollars, soit environ 53% au-dessus du cours. Leurs cibles s'étalent de 157 à 305 dollars.
La direction de la news est négative sur le fondamental, puisqu'elle retire de la trésorerie à 2027. Le cours l'a intégrée en une séance. L'écart avec les objectifs publiés est le point à lire, car ils reposent encore sur une trésorerie 2027 que Boeing lui-même ne vise plus.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 27 janvier 2027. Deux chiffres y diront si le plan tient, la cadence réelle du 737 en fin d'année et le free cash flow du quatrième trimestre, que l'objectif annuel place autour de 2,4 milliards de dollars.
Les autres programmes passeront le même examen, à commencer par le 787 qui doit passer de 8 à 10 avions par mois d'ici la fin de l'année. Le 777X doit, lui, garder sa première livraison en 2027. Boeing a déjà provisionné un éventuel retard de certification de ce dernier jusqu'au milieu de l'année.
Tant que la cadence de 47 avions par mois n'est pas stable et que le consensus attend plus de 5 milliards de free cash flow en 2027, le multiple de 41,33 fois les bénéfices attendus repose sur des prévisions plus hautes que celles de Boeing. Les révisions en baisse auraient alors de la marge. Le titre resterait suspendu à chaque chiffre de production.
Si Boeing livre environ 2 milliards de free cash flow en 2026 et confirme une production stable de 47 avions par mois en janvier, l'objectif de 3 milliards pour 2027 deviendrait un plancher crédible. Le multiple s'appuierait alors sur une trajectoire tenue par le groupe lui-même plutôt que sur des attentes qu'il vient de contredire.