
Constellation Energy (CEG), premier exploitant de centrales nucléaires aux États-Unis, s'est vu proposer par Washington un prêt de 5 milliards de dollars au maximum pour augmenter la puissance de huit de ses centrales. Le groupe n'a dégagé que 309 millions de dollars de trésorerie disponible sur les douze derniers mois.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Bilan |
Un prêt public pour des travaux déjà promis à Google et Amazon
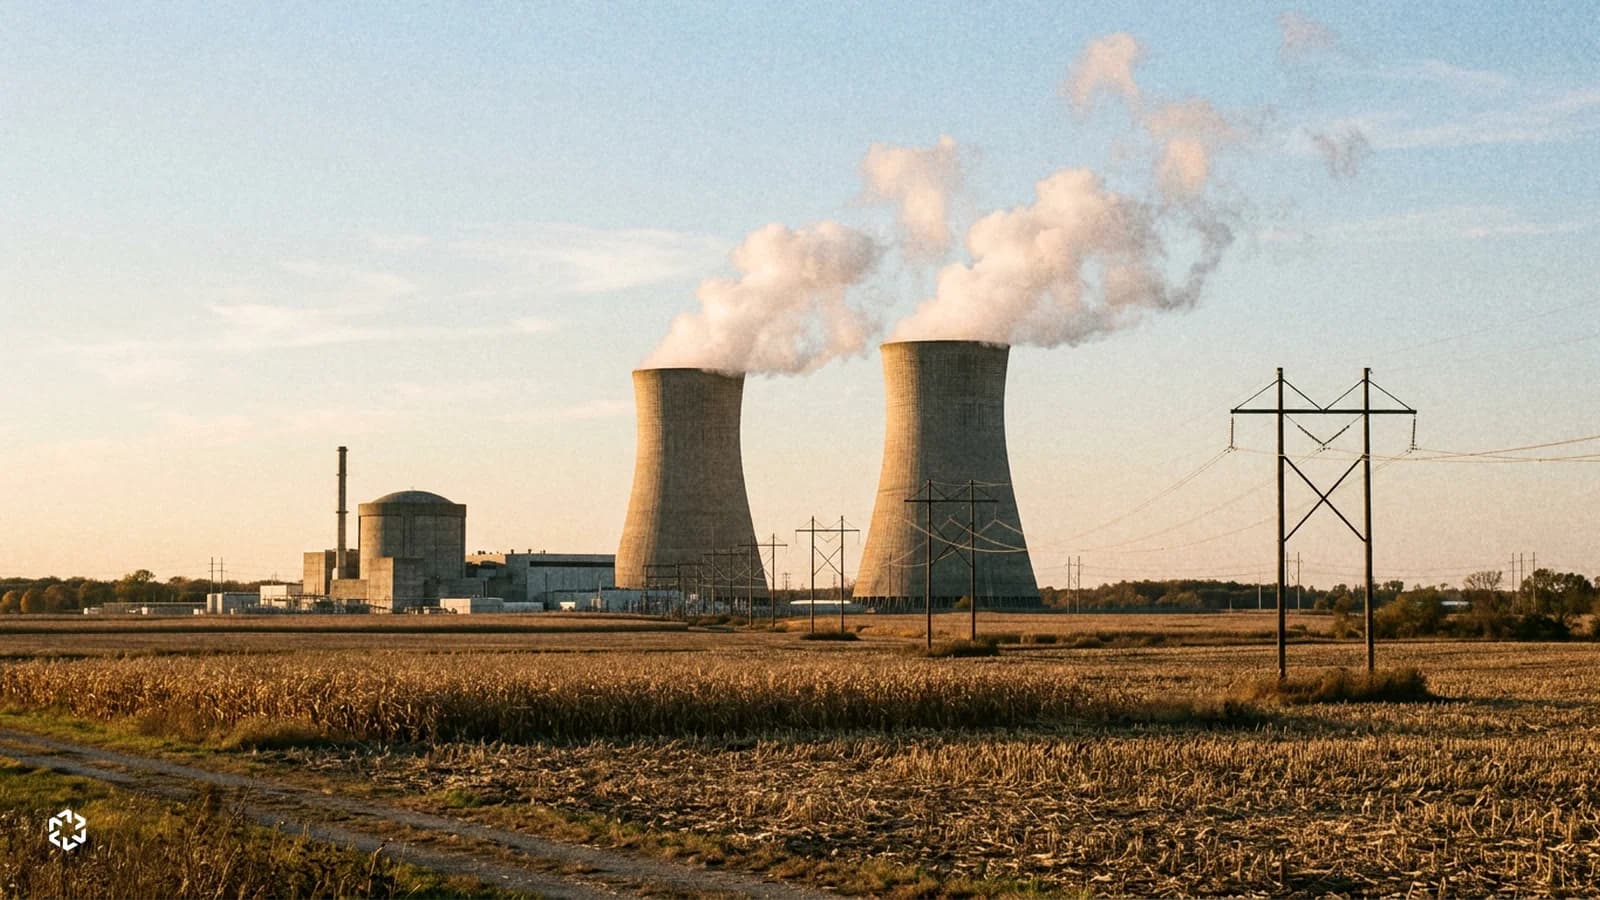
Le 27 octobre, le département américain de l'Énergie a annoncé un engagement conditionnel de prêt de 5 milliards de dollars au maximum en faveur de Constellation. L'annonce a été faite par le secrétaire à l'Énergie Chris Wright lors d'une visite de la centrale de Byron, dans l'Illinois. Le financement passe par l'Office of Energy Dominance Financing, le guichet de prêts du ministère.
Le prêt doit financer des hausses de puissance sur huit centrales existantes. Six se trouvent dans l'Illinois, dont Byron et Braidwood. Les quatre autres sites de cet État sont Clinton, Dresden, LaSalle et Quad Cities. Les deux autres sont Calvert Cliffs dans le Maryland et Limerick en Pennsylvanie. Selon le ministère, ces travaux ajouteront près de 1,1 gigawatt au réseau, de quoi alimenter plus de 930 000 foyers.
Constellation, c'est l'électricien qui fait tourner les réacteurs dont les géants du numérique ont besoin pour leurs centres de données. Une centrale nucléaire produit jour et nuit sans émettre de carbone, ce que recherchent Google ou Amazon pour l'intelligence artificielle.
Ces travaux servent déjà les contrats de 20 ans signés en quelques jours avec Amazon à Calvert Cliffs puis avec Google pour 890 mégawatts. Constellation chiffre l'ensemble à plus de 7 milliards de dollars d'investissements pour environ 1 080 mégawatts de capacité nouvelle.
Le prêt reste conditionnel tant que le ministère n'a pas terminé son examen détaillé et que les documents définitifs ne sont pas signés. Le groupe indique par ailleurs avoir déjà identifié 95% de son objectif de 5 gigawatts de puissance supplémentaire.
Ce que le prix incorpore déjà
À 257,97 dollars, l'action vaut 25,12 fois ses bénéfices des 12 derniers mois. Ce PER, le prix de l'action divisé par le bénéfice par action, se compare aux 16,27 fois de la médiane des 150 électriciens comparables. Face à sa propre histoire, il se situe au 50e centile de ses cinq dernières années, au milieu de sa fourchette. Le 7 octobre, au lendemain de l'accord avec Google, il atteignait 29,26 fois.
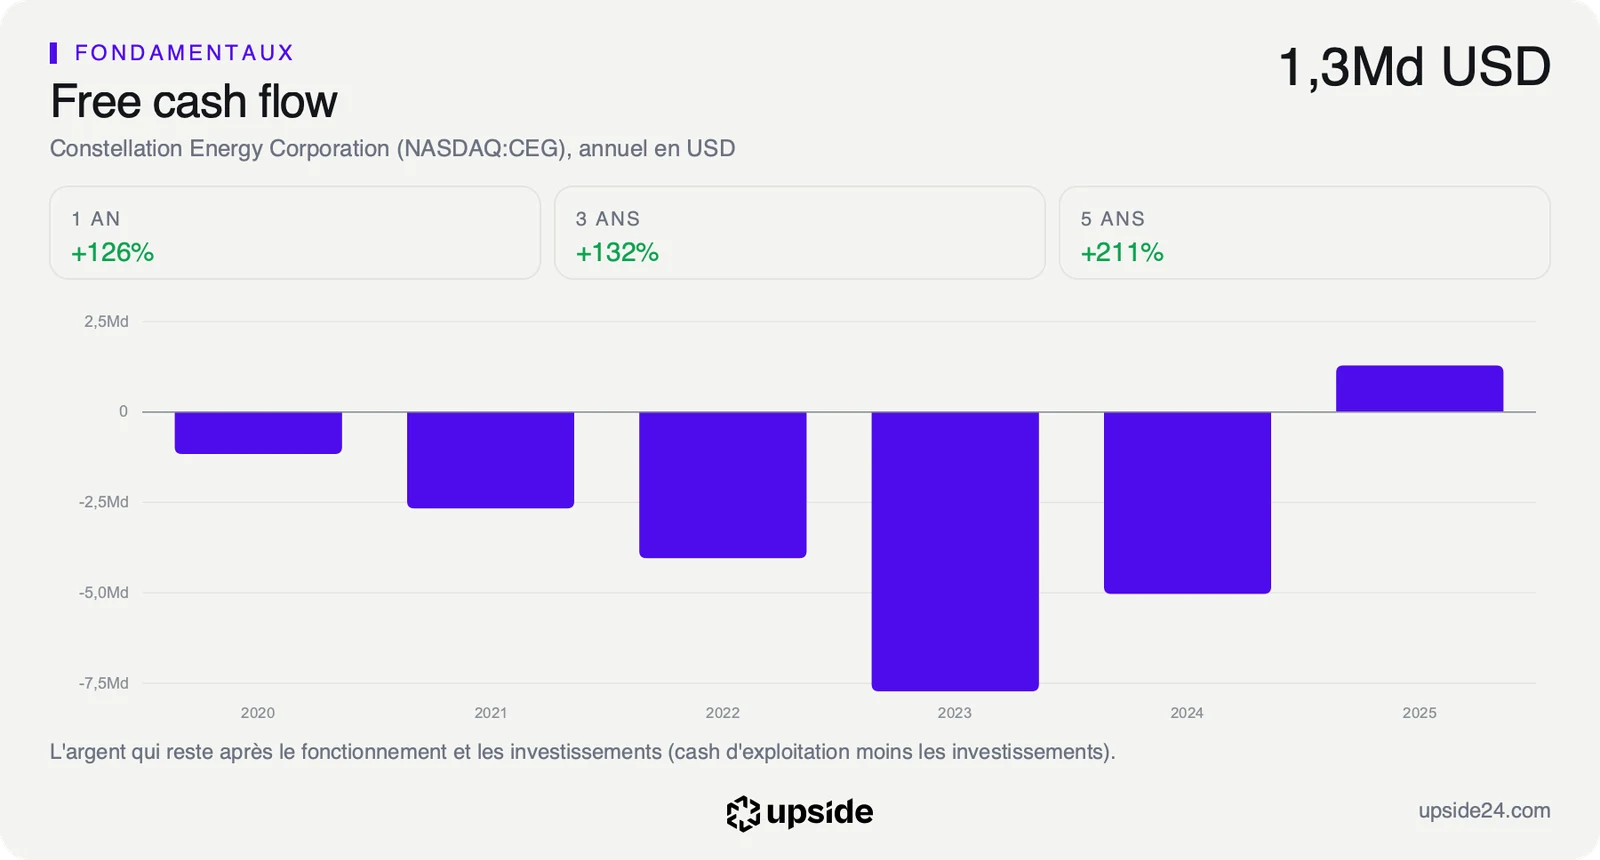
Le point faible se lit dans la trésorerie. Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, se limite à 309 millions de dollars sur douze mois. Rapporté à la valeur en Bourse, cela donne un rendement de 0,34% par an, contre 0,77% pour la médiane du secteur. Pour 100 dollars d'actions, le groupe dégage environ 34 cents de trésorerie libre.
Au cours actuel, le prix suppose que cette trésorerie progresse d'environ 42% par an pendant 10 ans. Le chiffre paraît énorme parce que le point de départ est minuscule. Les analystes attendent déjà environ 3,9 milliards de dollars de trésorerie disponible pour 2026, soit plus de douze fois le niveau des douze derniers mois.
La dette nette atteint 23,62 milliards de dollars et la trésorerie au bilan 1,08 milliard, soit 4,36% de la dette totale. Le groupe a payé 783 millions de dollars d'intérêts sur douze mois, couverts 5,87 fois par son résultat d'exploitation.
Face à plus de 7 milliards de travaux, le prêt public pèse donc plus lourd que la trésorerie dégagée en un an. Il change la façon de payer le chantier, sans émettre de nouvelles actions qui dilueraient les actionnaires.
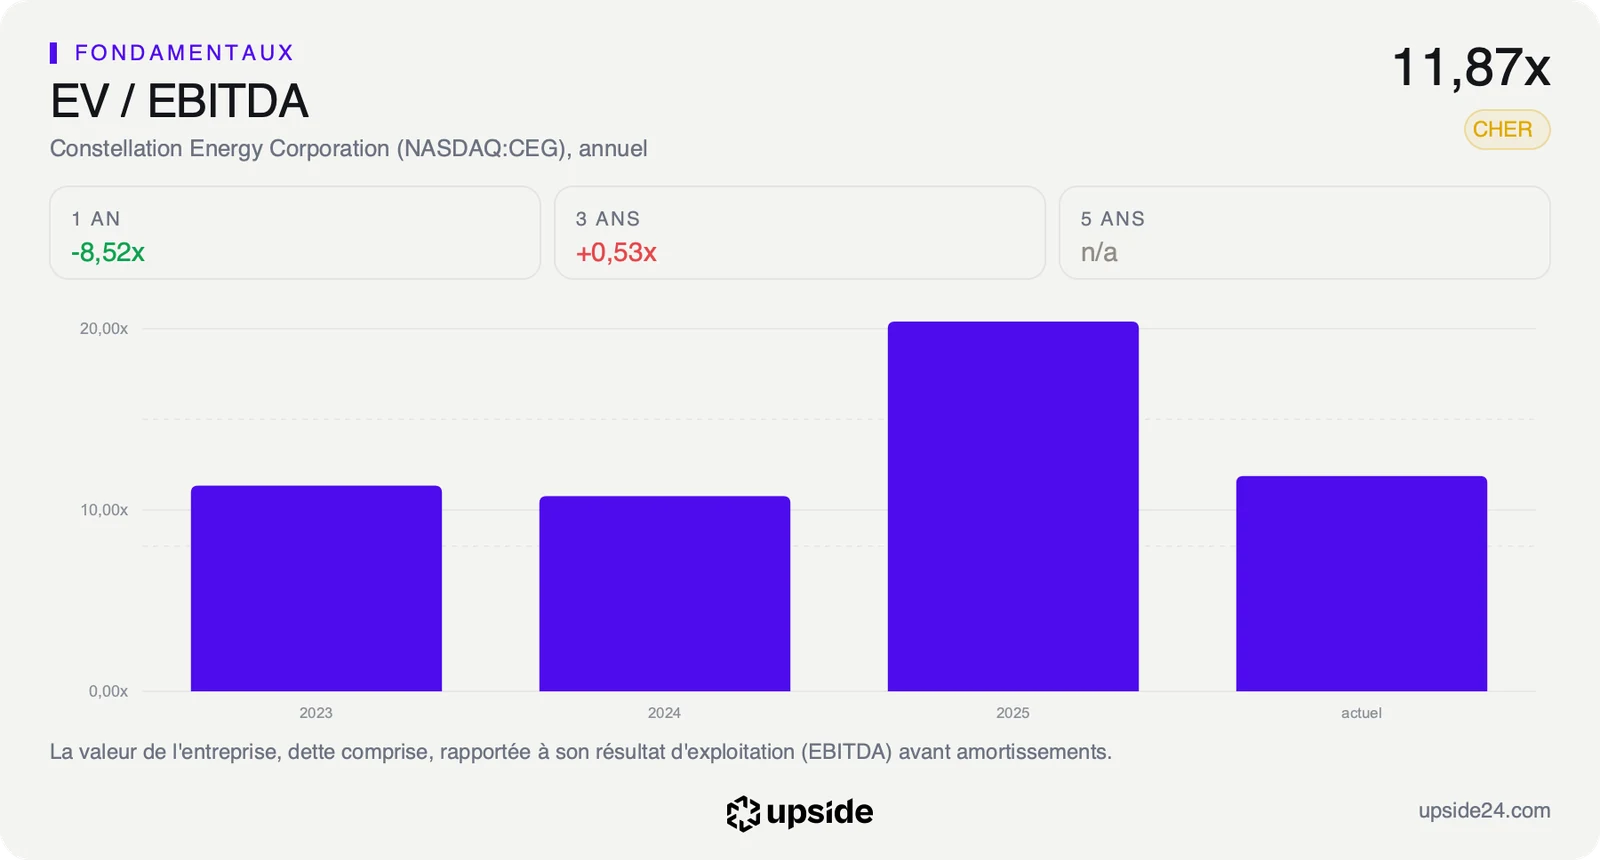
La valeur d'entreprise, qui ajoute la dette au prix des actions, représente 11,87 fois l'excédent brut d'exploitation, contre 9,79 fois pour la médiane du secteur.
La note de Constellation et son prix face aux autres électriciens se lisent dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
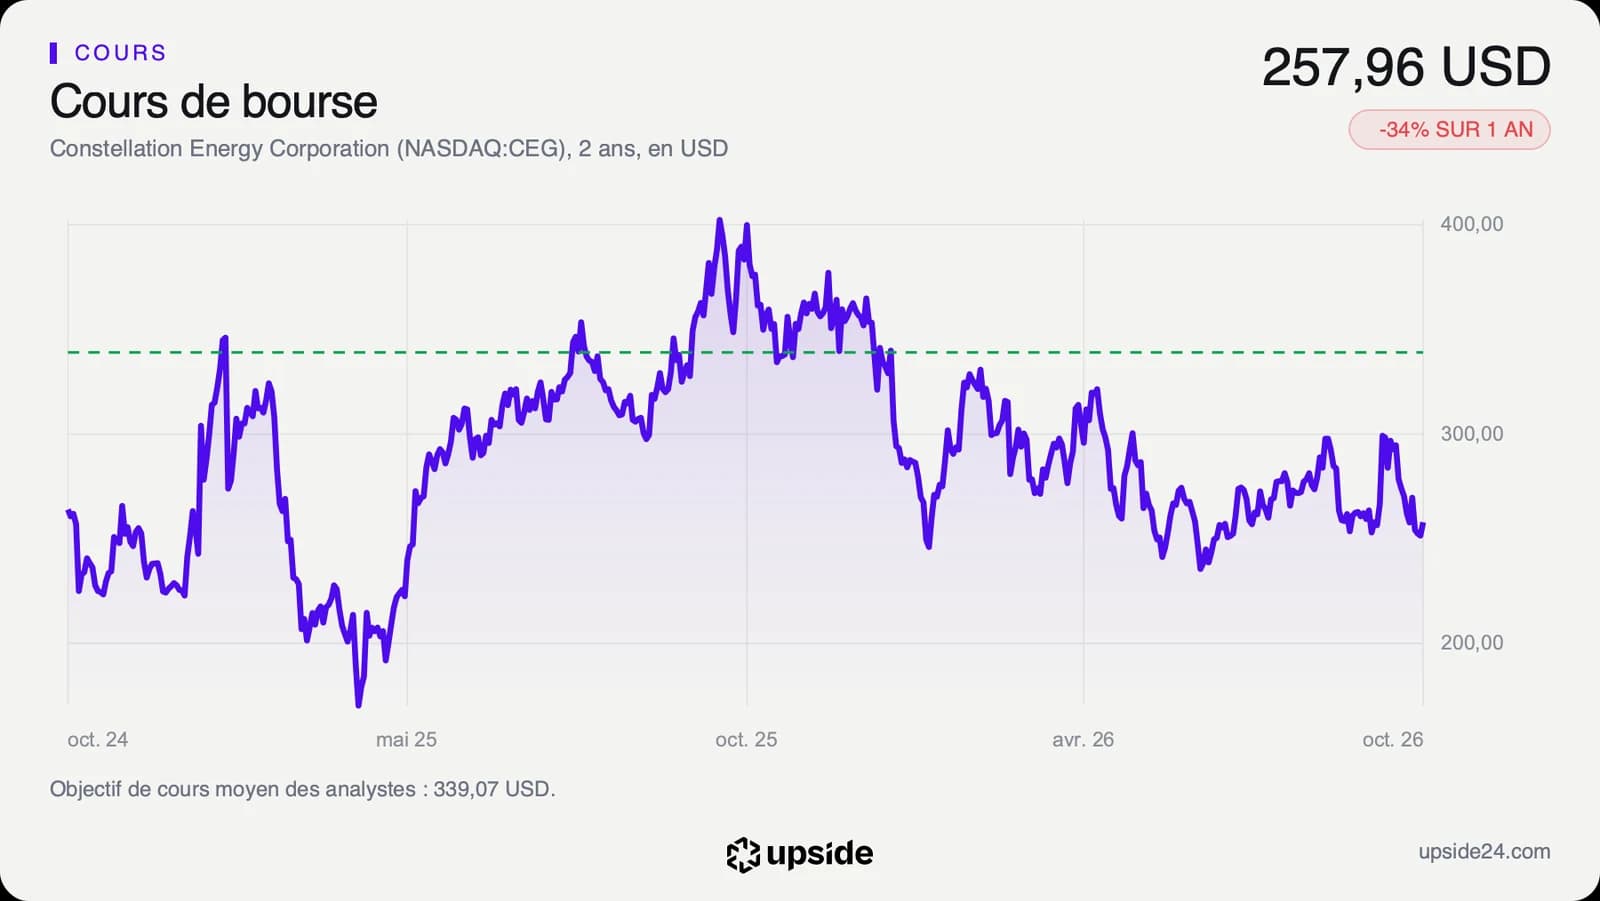
Le 27 octobre, jour de l'annonce, l'action a gagné 2,57% à 258,98 dollars à la clôture. Le 28 octobre en séance, elle cotait 258,22 dollars, en recul de 0,29%. Le titre reste ainsi proche de son niveau d'avant l'annonce.
Le cours a surtout rendu tout le bond de l'accord avec Google. L'action avait clôturé à 300,40 dollars le 6 octobre, contre 267,60 dollars avant l'annonce. Elle est aujourd'hui sous ce niveau d'avant Google.
Sur un an, l'action recule de 33,79% quand la médiane des électriciens progresse de 3,43%. Depuis le 1er janvier, elle perd 26,69%. Elle cote 36,47% sous son plus haut annuel de 406,04 dollars.
Le cours évolue 5,58% sous sa moyenne des 50 dernières séances et 8,23% sous sa moyenne de long terme, qui recule elle-même de 9,06% en trois mois. Le RSI, un indicateur de 0 à 100 qui mesure la vigueur des mouvements récents, s'établit à 44,26, en zone neutre.
Les 25 analystes qui suivent la valeur visent en moyenne environ 339 dollars, soit environ 31% au-dessus du cours, avec des objectifs de 238 à 399 dollars. Ces objectifs sont ceux des analystes, pas une estimation de la publication. Le bénéfice par action qu'ils attendent pour 2026 a été relevé de 3,49% en 90 jours, à 12,15 dollars.
Le point de bascule
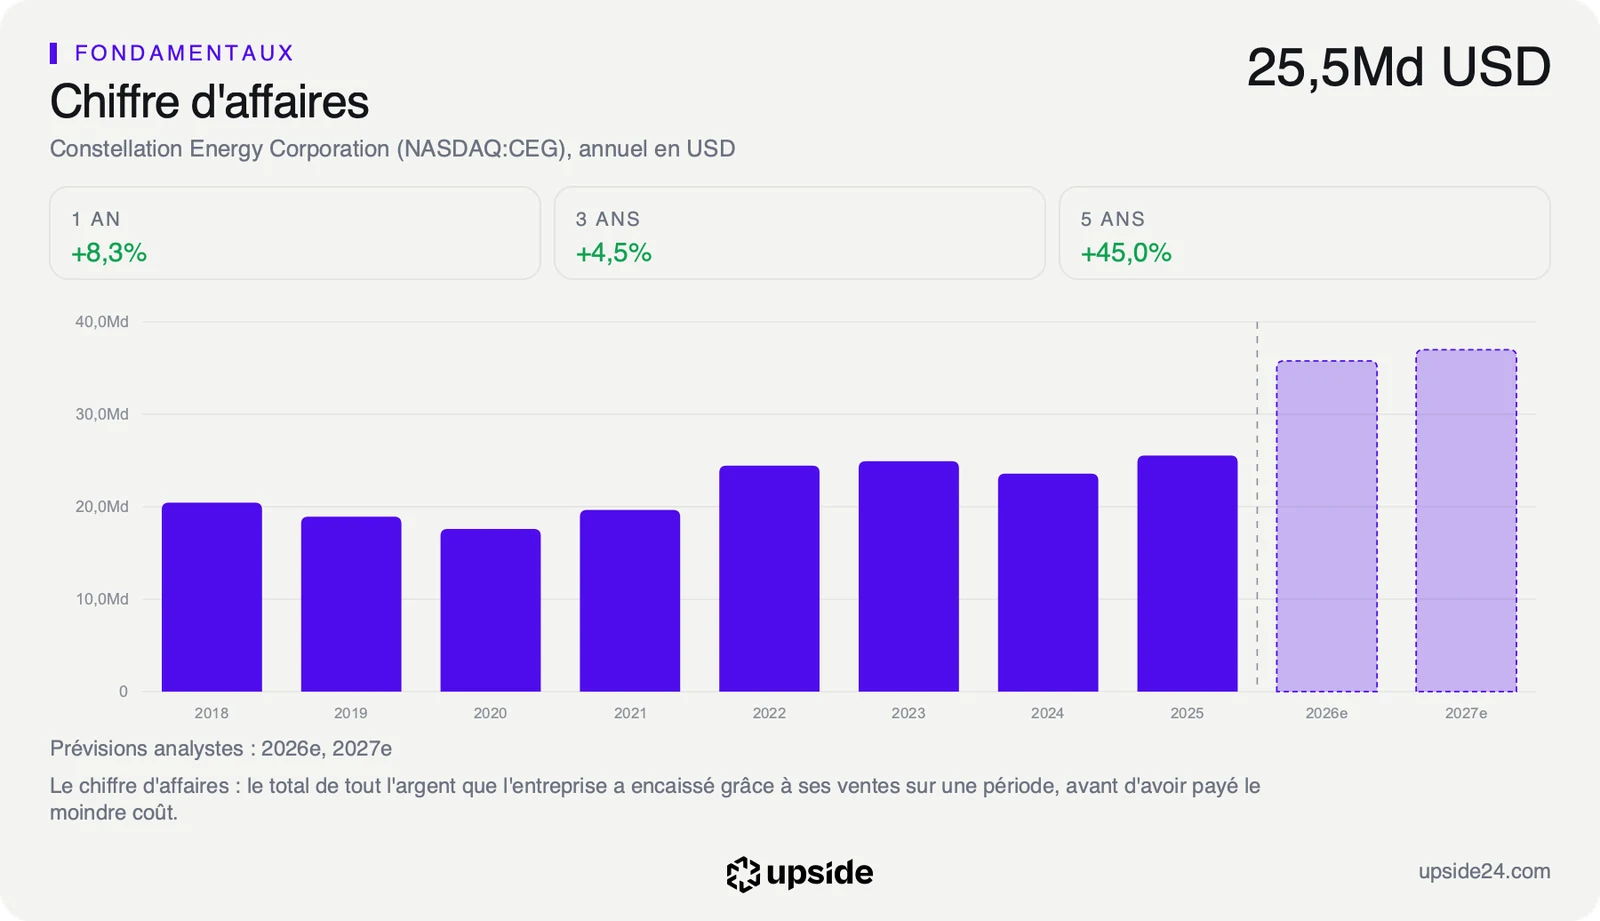
Le prochain rendez-vous est fixé au 9 novembre 2026, avec les résultats du troisième trimestre. Les analystes attendent 3,84 dollars de bénéfice par action. Pour l'année 2026, ils tablent sur environ 35,8 milliards de dollars de chiffre d'affaires et environ 5,5 milliards de dollars d'investissements.
Le chiffre d'affaires des 12 derniers mois progresse déjà de 38,56% sur un an, contre 4,74% pour la médiane du secteur. Le bénéfice par action recule en revanche de 46,67% sur la même période. C'est cet écart que le marché attend de voir se refermer.
Tant que le prêt avance vers la signature et que la trésorerie disponible se rapproche des quelque 3,9 milliards de dollars attendus pour 2026, les travaux promis à Google et Amazon resteraient financés sans peser sur les actionnaires. Le PER de 25,12 fois s'appuierait alors sur des contrats de 20 ans déjà signés.
Si le prêt tarde ou que le troisième trimestre déçoit sous les 3,84 dollars attendus, la trésorerie resterait inférieure aux 951 millions de dollars rendus aux actionnaires en rachats et dividendes. Le groupe devrait alors emprunter au prix du marché. Le multiple reposerait sur des contrats dont la rentabilité ne se verrait qu'à partir de 2028.