
SK hynix (000660) a publié mercredi le trimestre le plus rentable de son histoire. Son bénéfice d'exploitation atteint 83 334 milliards de wons, plus de sept fois celui d'il y a un an, au-dessus des attentes des analystes. Le fabricant sud-coréen de puces mémoire promet aussi de rendre environ 100 000 milliards de wons à ses actionnaires cette année. L'action a bondi de 10,89% à la Bourse de Séoul.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, génération de trésorerie, retour aux actionnaires |
Un trimestre record porté par la mémoire de l'intelligence artificielle
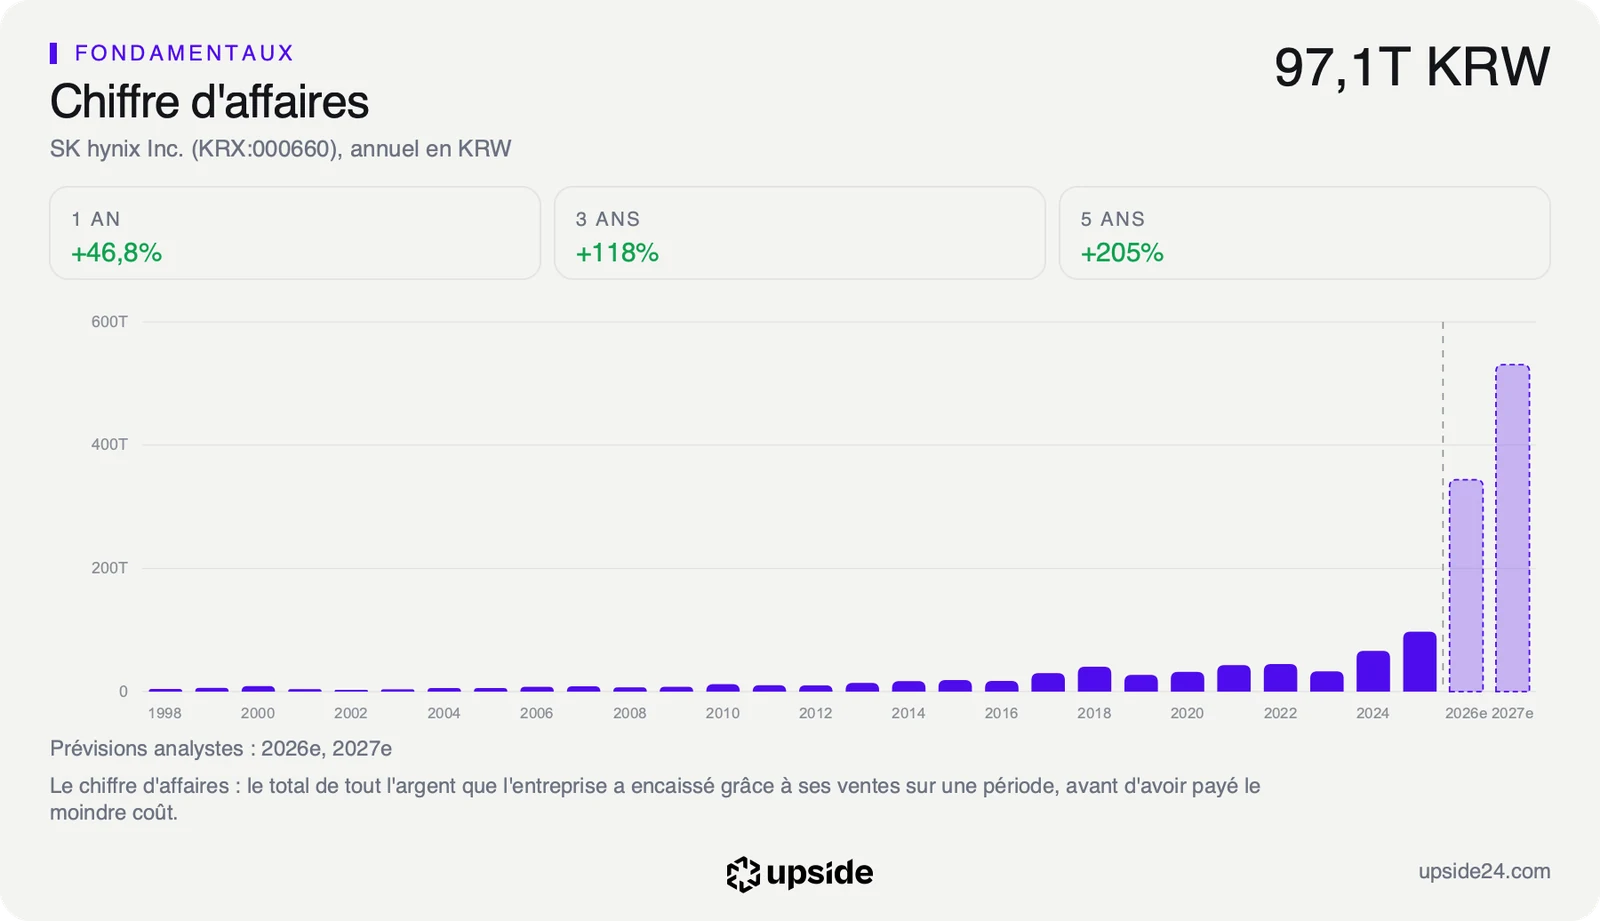
SK hynix a publié mercredi 28 octobre, avant l'ouverture de la Bourse de Séoul, ses résultats préliminaires du troisième trimestre. Le chiffre d'affaires atteint 104 615,5 milliards de wons, soit environ 79 milliards de dollars. C'est la première fois qu'il dépasse 100 000 milliards de wons en un trimestre. Il progresse de 32% sur trois mois et de 328% sur un an.
SK hynix, c'est l'un des trois grands fabricants mondiaux de mémoire, avec Samsung et Micron. Ses puces stockent les données dans les ordinateurs, les téléphones et surtout les serveurs qui font tourner l'intelligence artificielle. Sa mémoire à haut débit, empilée en couches au plus près des processeurs, équipe les puces de Nvidia.
Le bénéfice d'exploitation, ce que rapporte l'activité elle-même avant les éléments financiers, s'établit à 83 334 milliards de wons. Il est multiplié par plus de sept sur un an et progresse de 38% sur trois mois. Les analystes compilés par FnGuide, la référence des estimations en Corée du Sud, attendaient environ 75 971 milliards. Le trimestre ressort donc environ 10% au-dessus du consensus.
Sur 100 wons de ventes, SK hynix en garde désormais 80 en bénéfice d'exploitation, contre 47 un an plus tôt. Cette marge d'exploitation de 80% est hors norme dans l'industrie. Sur douze mois, la médiane des 390 sociétés de semi-conducteurs comparables se situe à 6,73%. Les prix de vente de la mémoire flambent parce que l'offre ne suit pas la demande des centres de données.
La nouvelle génération de mémoire à haut débit, appelée HBM4, est entrée en production à grande échelle et porte le trimestre. Selon le groupe, elle dépassera dès le quatrième trimestre la génération précédente en volumes et en revenus. Les ventes de mémoire pour serveurs progressent aussi nettement.
Le bénéfice net atteint 39 776 milliards de wons, en hausse de 216% sur un an mais en baisse de 58% sur trois mois. Le deuxième trimestre avait été gonflé par les gains tirés de la participation dans Kioxia, le fabricant japonais de mémoire flash. Le troisième trimestre encaisse au contraire une perte de valorisation d'environ 22 900 milliards de wons sur ses participations et une perte de change d'environ 11 600 milliards, selon la direction. Ces éléments ne touchent pas l'activité.
Environ un dixième de sa valeur en Bourse rendu aux actionnaires
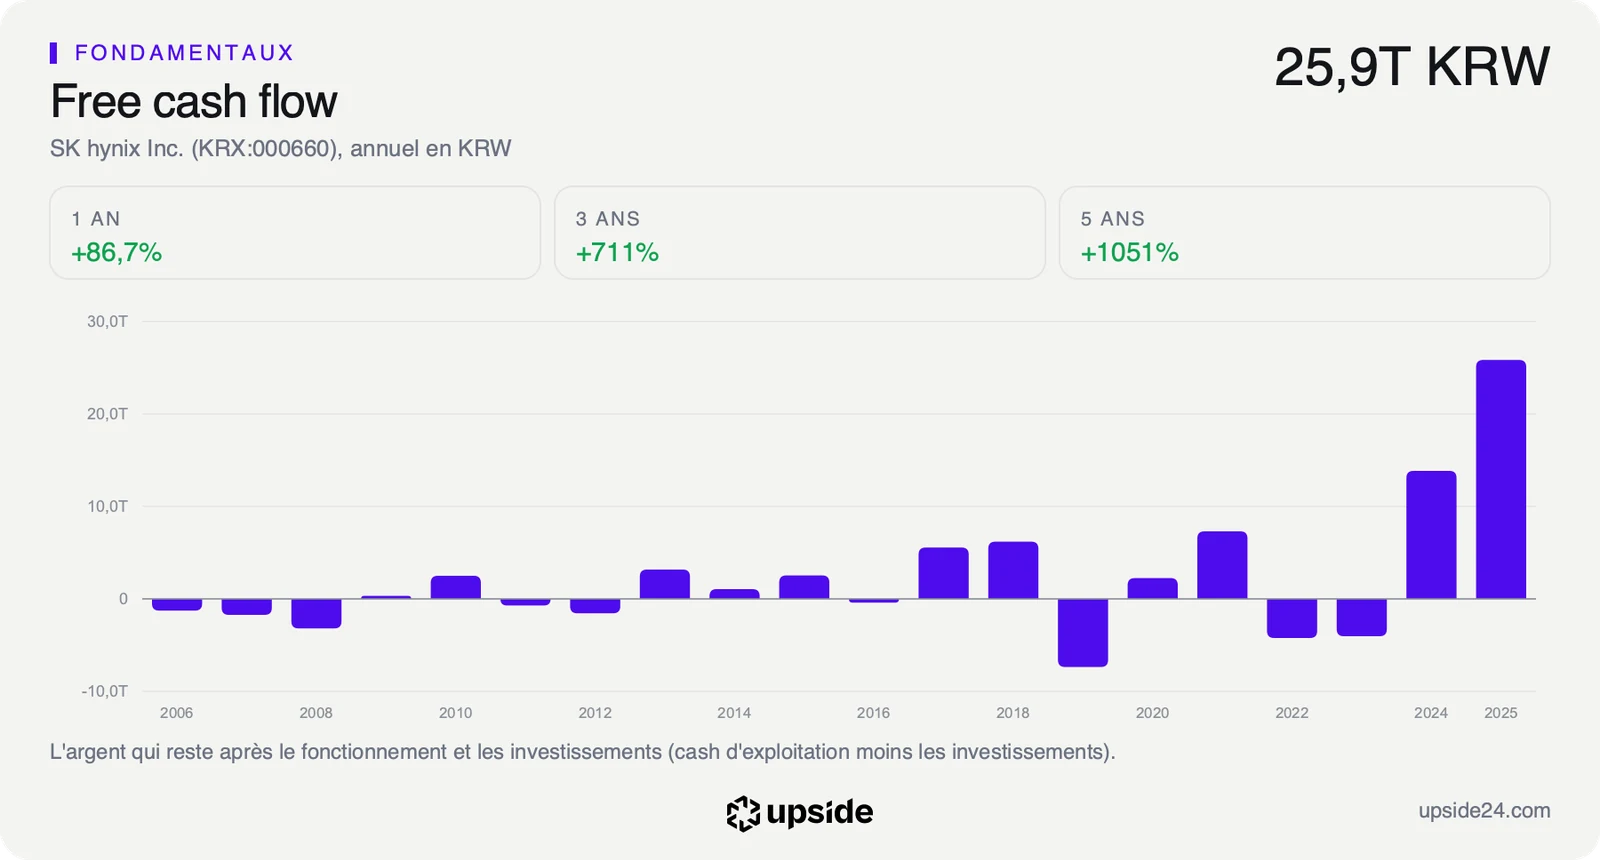
Le groupe s'engage à rendre aux actionnaires environ 100 000 milliards de wons au titre de 2026, soit environ 75 milliards de dollars. Le montant comprend au moins 30 000 milliards de dividendes et au moins 60 000 milliards de rachats d'actions. Rapporté à sa valeur en Bourse, cela représente environ 10% sur un seul exercice. SK hynix dit vouloir rendre au moins la moitié de son free cash flow, l'argent qui reste une fois payés les dépenses et les investissements.
Pour le trimestre, le conseil d'administration a voté un dividende de 20 000 wons par action, soit 14 000 milliards de wons au total. La moitié est un dividende exceptionnel, qui reverse l'essentiel des gains tirés cette année de Kioxia. Au cours de mercredi, ce versement représente environ 1,3% du prix de l'action. Le dividende ordinaire des douze derniers mois ne rapportait jusque-là que 0,2% du cours.
S'y ajoute un rachat d'actions de 20 000 milliards de wons. La moitié sera annulée. Une fois annulées, les actions rachetées réduisent le nombre de titres en circulation et chaque action restante porte une part un peu plus grande du bénéfice. L'autre moitié, environ 10 000 milliards de wons, servira à rémunérer les salariés et ne compte pas dans le retour aux actionnaires. Le rachat de 40 000 milliards annoncé en août s'est achevé la semaine dernière et ces actions seront bientôt annulées.
La trésorerie nette du groupe, ce qui reste une fois toutes les dettes remboursées, atteint 98 700 milliards de wons fin septembre. Sur douze mois, ses flux de trésorerie disponibles représentent 8,79% de sa valeur en Bourse, contre 0,36% pour la médiane du secteur. Pour 100 dollars d'actions, l'entreprise dégage donc près de 9 dollars de trésorerie par an.
Ce retour éclaire la rumeur de la semaine dernière. La presse sud-coréenne évoquait un dividende exceptionnel d'environ 16 000 milliards de wons. Le versement exceptionnel annoncé est plus modeste, mais il s'inscrit dans un programme bien plus large, qui passe surtout par les rachats.
Ce que le marché en fait déjà
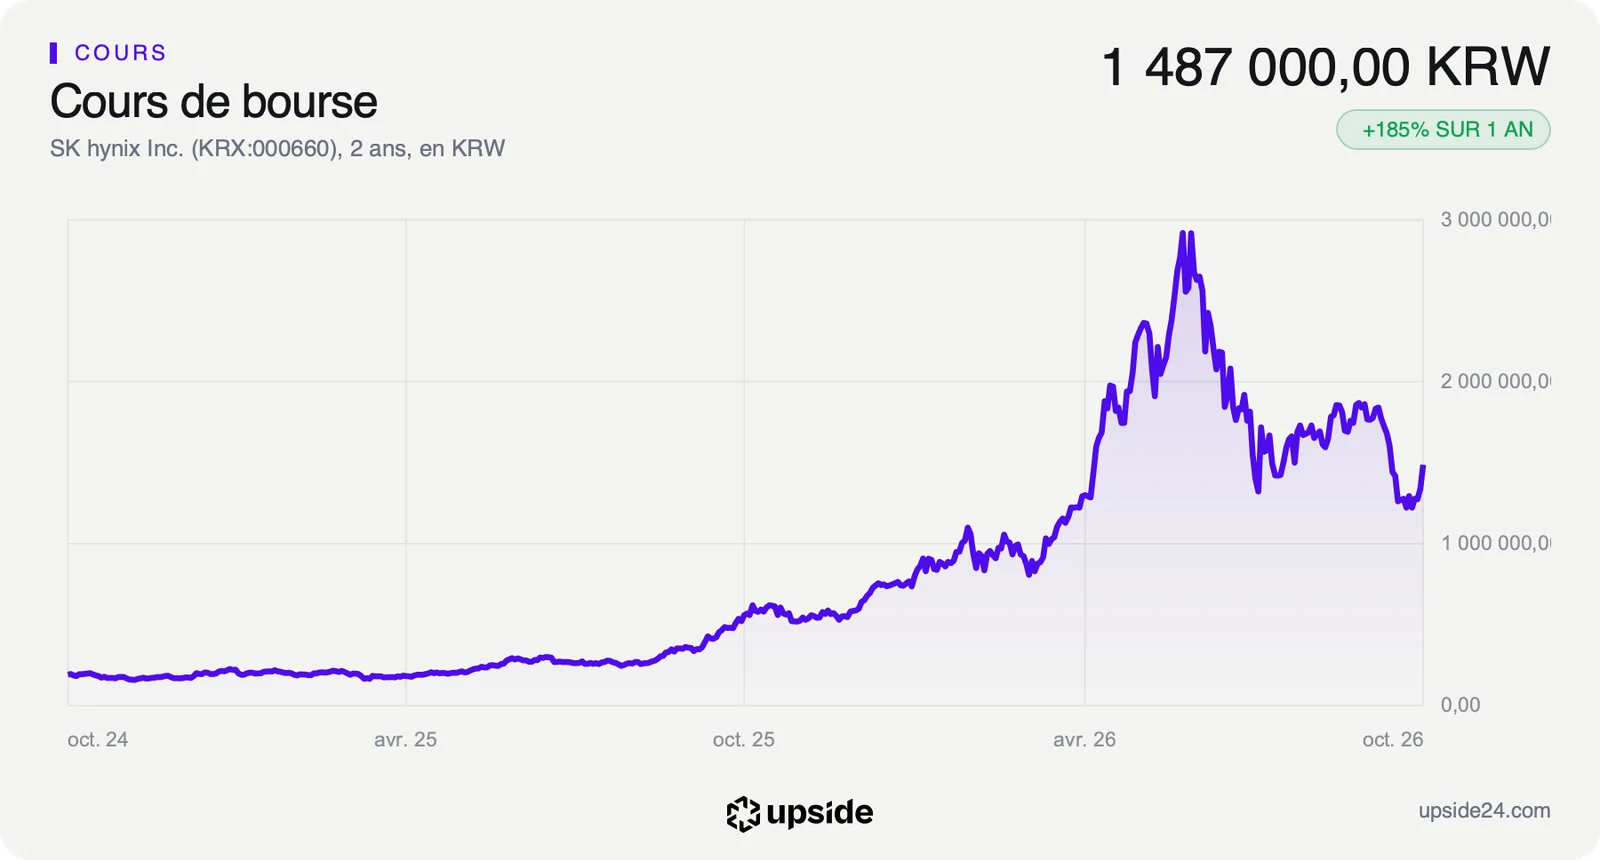
L'action avait clôturé mardi à 1 341 000 wons. Elle a terminé mercredi à 1 487 000 wons, en hausse de 10,89%, soit environ 1 120 dollars pour une seule action. Toute la Bourse de Séoul a aussi monté ce jour-là. L'indice KOSPI a gagné 6,63% et Samsung 9,01%. Une partie du bond tient donc à l'élan général du marché sud-coréen.
Le titre arrive à ces résultats en pleine correction. Il a gagné environ 185% sur un an. Il reste pourtant environ 50% sous son plus haut de l'année, 2 987 000 wons atteint en séance le 25 juin. Il cotait encore 1 841 000 wons début octobre avant une chute rapide.
L'action se paie 4,18 fois les bénéfices attendus cette année, contre 23,37 fois pour la médiane des semi-conducteurs. Un investisseur paie donc à peine plus de quatre ans de bénéfice pour une action SK hynix, contre plus de vingt ans pour une société moyenne du secteur. La valorisation de SK hynix face aux 390 sociétés de semi-conducteurs est détaillée dans son rapport.
Un prix aussi bas traduit une crainte précise. La mémoire est une industrie de cycles, où les prix flambent quand l'offre manque puis s'effondrent quand les usines rattrapent la demande. Au cours actuel, le marché suppose que les flux de trésorerie reculeront d'environ 2,4% par an pendant dix ans, sur la base des comptes arrêtés avant ce trimestre. Il paie ces bénéfices comme s'ils allaient retomber.
Sur les 33 analystes qui suivent la valeur, 32 sont positifs et un seul neutre. Leur objectif de cours moyen se situe autour de 3,1 millions de wons, environ deux fois le cours actuel.
Le point de bascule
SK hynix dit avoir signé des contrats de long terme avec 14 grands clients, qui couvrent plus de la moitié de ses capacités de production de 2027 et 2028. Le groupe s'attend à ce que la demande dépasse l'offre jusqu'en 2030. Son usine M15X doit tourner à pleine capacité d'ici la fin de l'année. Les investissements augmenteront nettement l'an prochain, quand le site de Yongin montera en puissance, selon un calendrier ajusté à la demande.
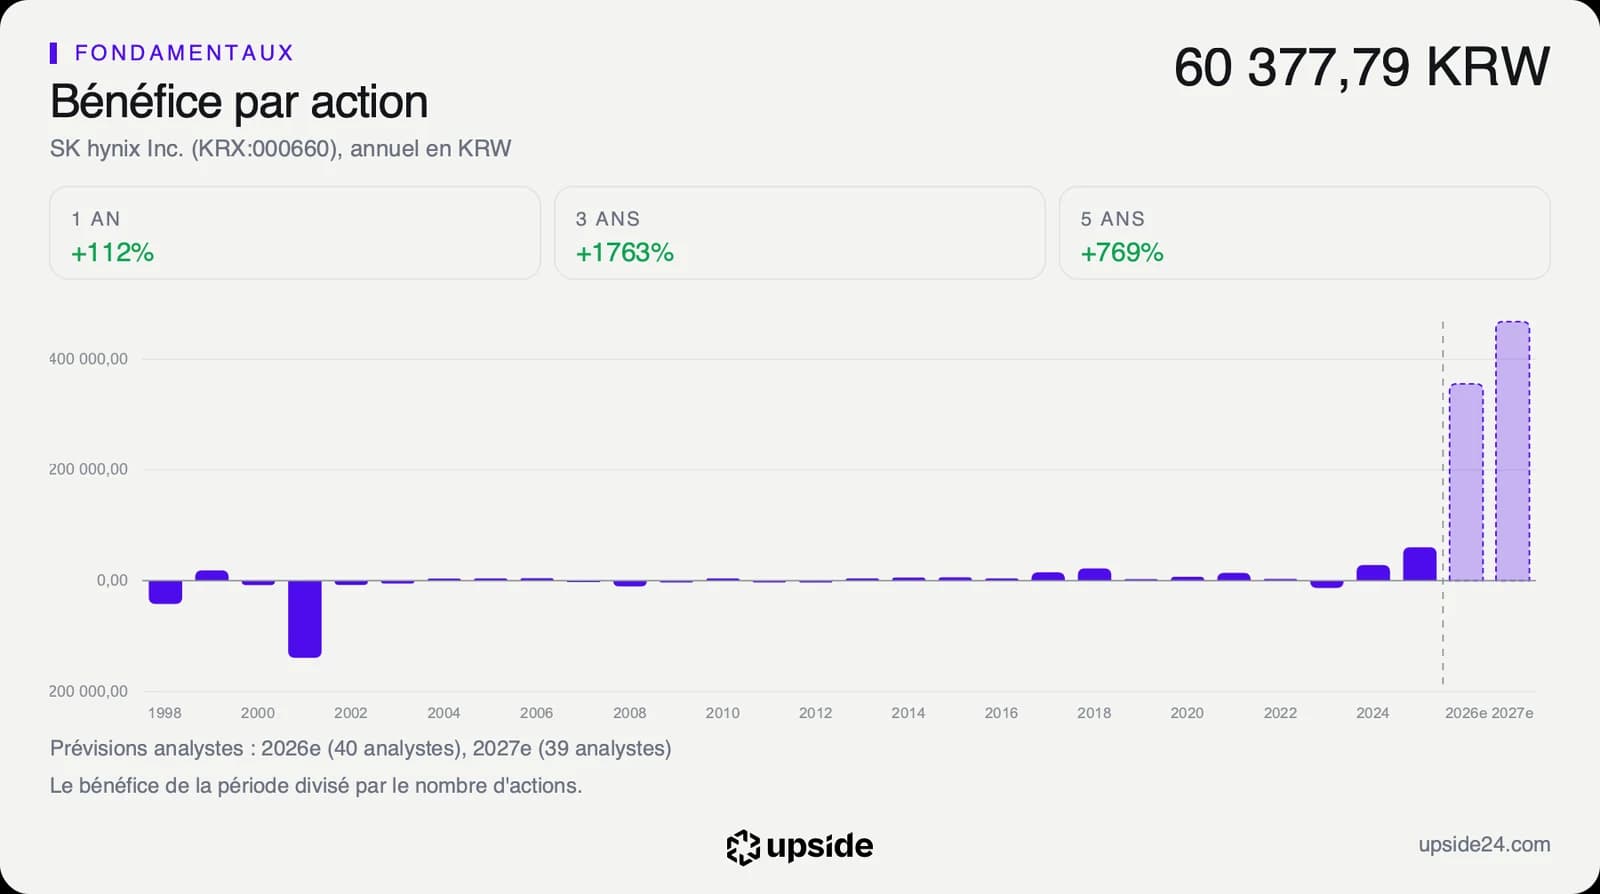
Les analystes attendent un bénéfice par action d'environ 355 500 wons en 2026, puis une hausse de 31,57% en 2027. La croissance continuerait, mais à un rythme bien plus lent que cette année. Le prochain repère sera le quatrième trimestre, le premier où la mémoire HBM4 doit dépasser l'ancienne génération.
Tant que les contrats de long terme tiennent et que la marge d'exploitation reste proche de 80%, le multiple de 4,18 fois les bénéfices attendus paie une rentabilité record comme une rentabilité passagère. Le programme de rachats réduit en plus le nombre d'actions chaque trimestre.
Si les prix de la mémoire se retournent avant 2030, la marge retomberait vers des niveaux plus proches de ceux du secteur. Le titre, déjà environ 50% sous son sommet de juin, aurait alors déjà intégré une partie de ce retournement, sans que le retour aux actionnaires suffise à le compenser.