
Constellation Energy (CEG), l'électricien nucléaire américain, a signé mardi avec Google un contrat de 20 ans pour 890 mégawatts de capacité nouvelle, et son action a bondi de 12,26%. Mais le titre se paie désormais 29,26 fois ses bénéfices, contre 24,74 fois six jours plus tôt.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité des revenus, investissement |
Ce qui a été signé
Constellation et Google ont annoncé mardi 6 octobre un contrat d'achat d'électricité de 20 ans portant sur 890 mégawatts de capacité nucléaire nouvelle. Selon le communiqué des deux groupes, cette puissance sera obtenue en modernisant 11 réacteurs que Constellation exploite déjà en Illinois, en Pennsylvanie et dans le New Jersey, avec une première livraison attendue en 2028. Un second contrat, de 15 ans, porte sur 2 700 mégawatts produits par les centrales existantes du groupe sur le réseau régional PJM. Le texte précise que ce réseau dessert 67 millions de personnes, et les travaux doivent créer environ 7 200 emplois de construction.
Constellation, c'est l'exploitant de centrales nucléaires, éoliennes, solaires et hydrauliques qui vend son électricité aux distributeurs, aux collectivités et aux entreprises américaines. Quand un géant du numérique veut alimenter ses centres de données jour et nuit sans émettre de carbone, c'est vers ce type de producteur qu'il se tourne.
C'est le deuxième accord de ce genre en six jours. Le 30 septembre, Amazon s'était engagé sur 20 ans pour 690 mégawatts de la centrale de Calvert Cliffs, dans le Maryland, dont environ 190 mégawatts de capacité nouvelle, un contrat analysé ici. Celui de Google porte sur une capacité nouvelle près de cinq fois plus grande, et il s'accompagne d'une alliance de cinq ans autour de Google Cloud et de son assistant Gemini pour les opérations du groupe.
Les deux groupes n'ont publié aucun prix. Constellation indique seulement que l'accord représente plus de 4,3 milliards de dollars d'investissements nouveaux de sa part. Rapporté au groupe, c'est près de quatorze fois les 309 millions de dollars de trésorerie disponible dégagés sur les douze derniers mois. Le communiqué ne chiffre pas l'effet sur les résultats et ne mentionne aucune autorisation réglementaire.
Un prix qui a pris de l'avance sur la trésorerie
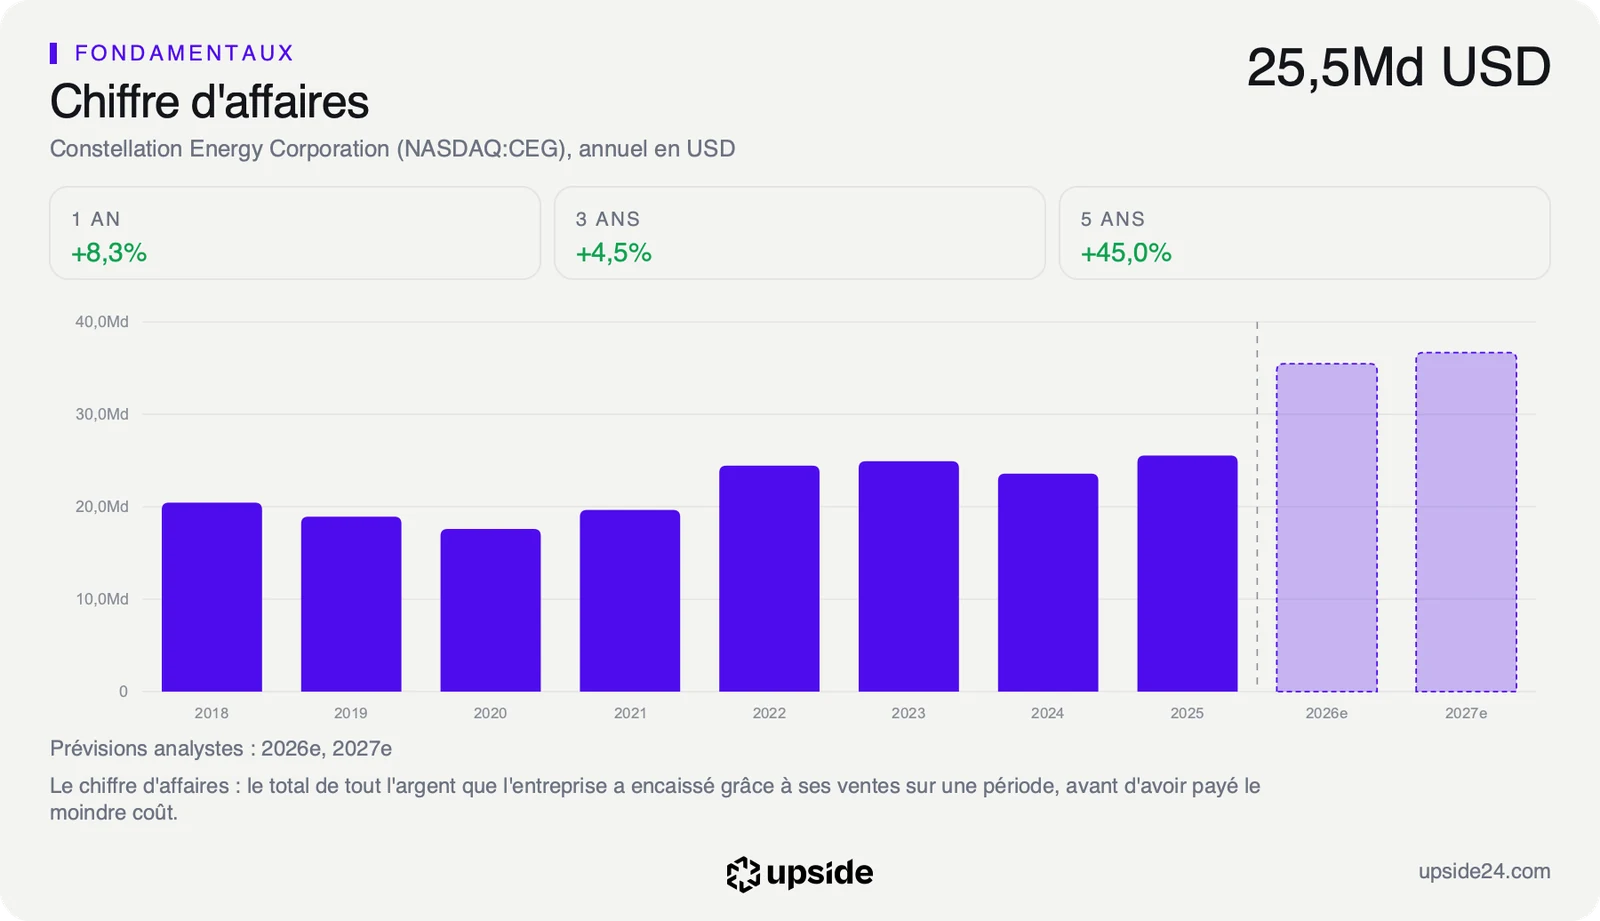
Un contrat d'achat d'électricité agit d'abord sur le chiffre d'affaires, en fixant un acheteur pour une partie de la production pendant quinze à vingt ans. En général, un tel accord protège le vendeur des années où les prix de marché baissent, en échange d'un tarif fixé à l'avance. Il réduit le risque, mais il limite aussi le gain quand les prix montent. Avec le second contrat, ce sont des centrales déjà en service qui échappent en partie aux variations des prix de gros de l'électricité. Faute de prix publié, le poids des deux accords dans les 30,80 milliards de dollars de chiffre d'affaires des douze derniers mois reste impossible à calculer.
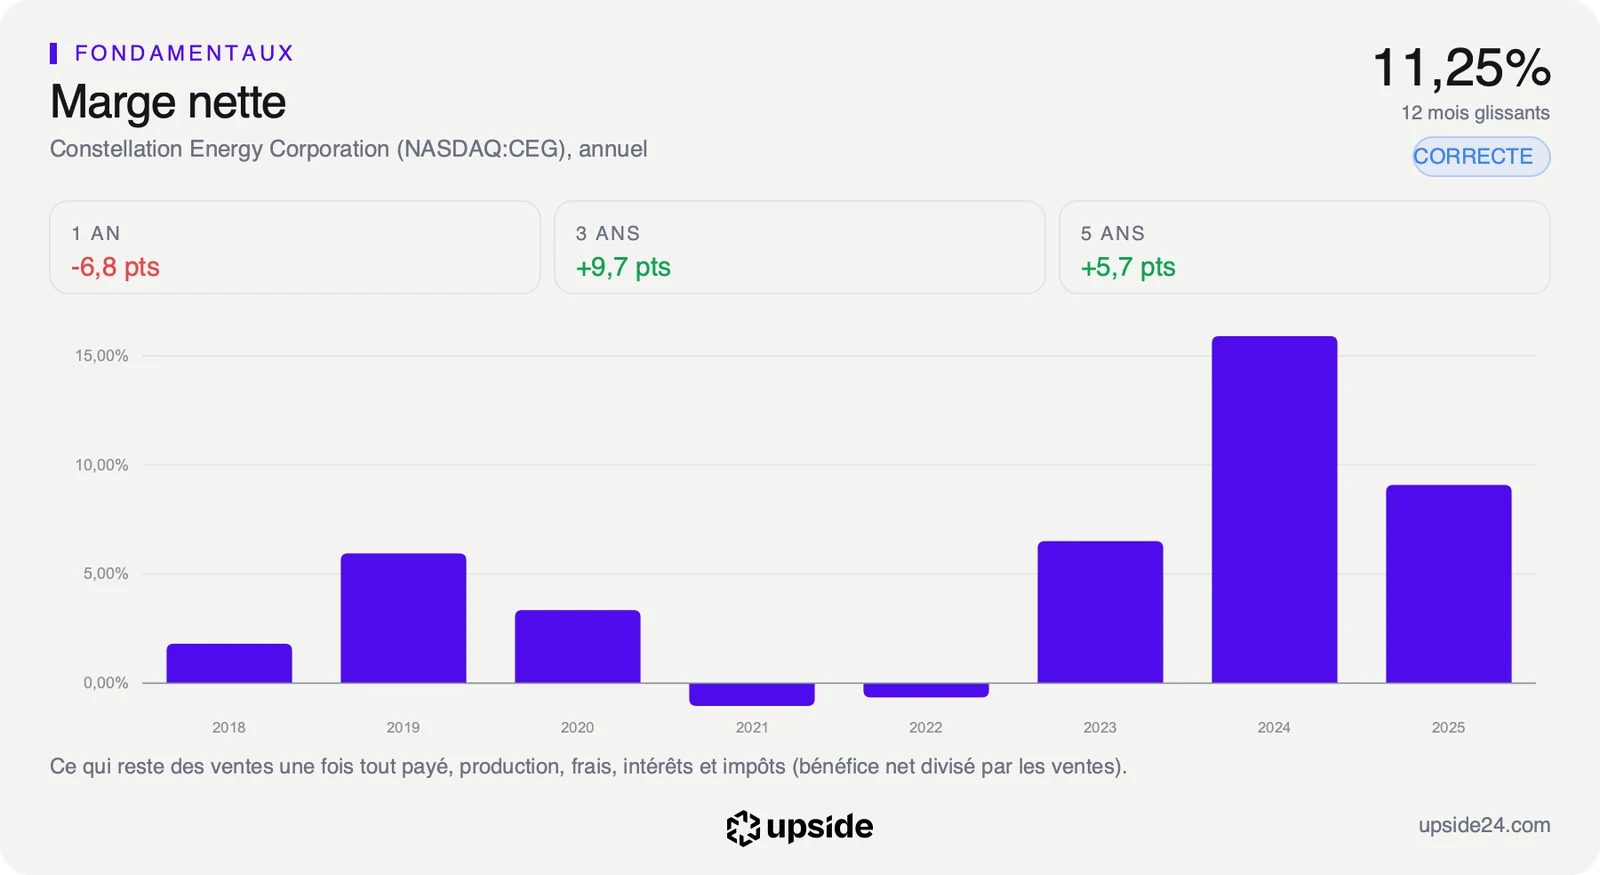
La rentabilité de départ est correcte. La marge nette, ce qui reste des ventes une fois toutes les charges payées, atteint 11,25%, contre 10,43% pour la médiane des 151 producteurs d'électricité de son sous-secteur. Sur 100 dollars de ventes, Constellation garde donc environ 11 dollars de bénéfice net, un peu plus que l'électricien médian.
La trésorerie, elle, ne suit pas encore. Le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, s'est limité à 309 millions de dollars sur douze mois. Rapporté à la valeur en Bourse du groupe, il rend 0,29% par an, soit moins de 30 cents pour 100 dollars d'actions, contre 1,09% pour la médiane du sous-secteur. Les investissements liés à Google pèseront sur ce flux pendant les travaux, avant la première livraison de 2028.
La séance de mardi a surtout changé le prix. Le PER, le nombre d'années de bénéfices que coûte l'action, est passé de 24,74 fois au 1er octobre à 29,26 fois, contre 16,42 pour la médiane du sous-secteur. L'acheteur paie donc près de deux fois le multiple de l'électricien médian. Face à sa propre histoire, ce PER se situe dans les 20% les plus élevés des cinq dernières années, c'est-à-dire plus cher que 80% du temps.
Au cours du 6 octobre, le marché intègre une croissance du free cash flow d'environ 44% par an sur dix ans, contre environ 42% six jours plus tôt. Un tel rythme suppose que les deux contrats et les investissements qui les accompagnent finissent par se transformer en trésorerie. La comparaison détaillée des multiples avec les 151 sociétés du sous-secteur permet de mesurer ce que ce prix exige.
Une séance à 12,26%, sur un titre encore loin de son sommet
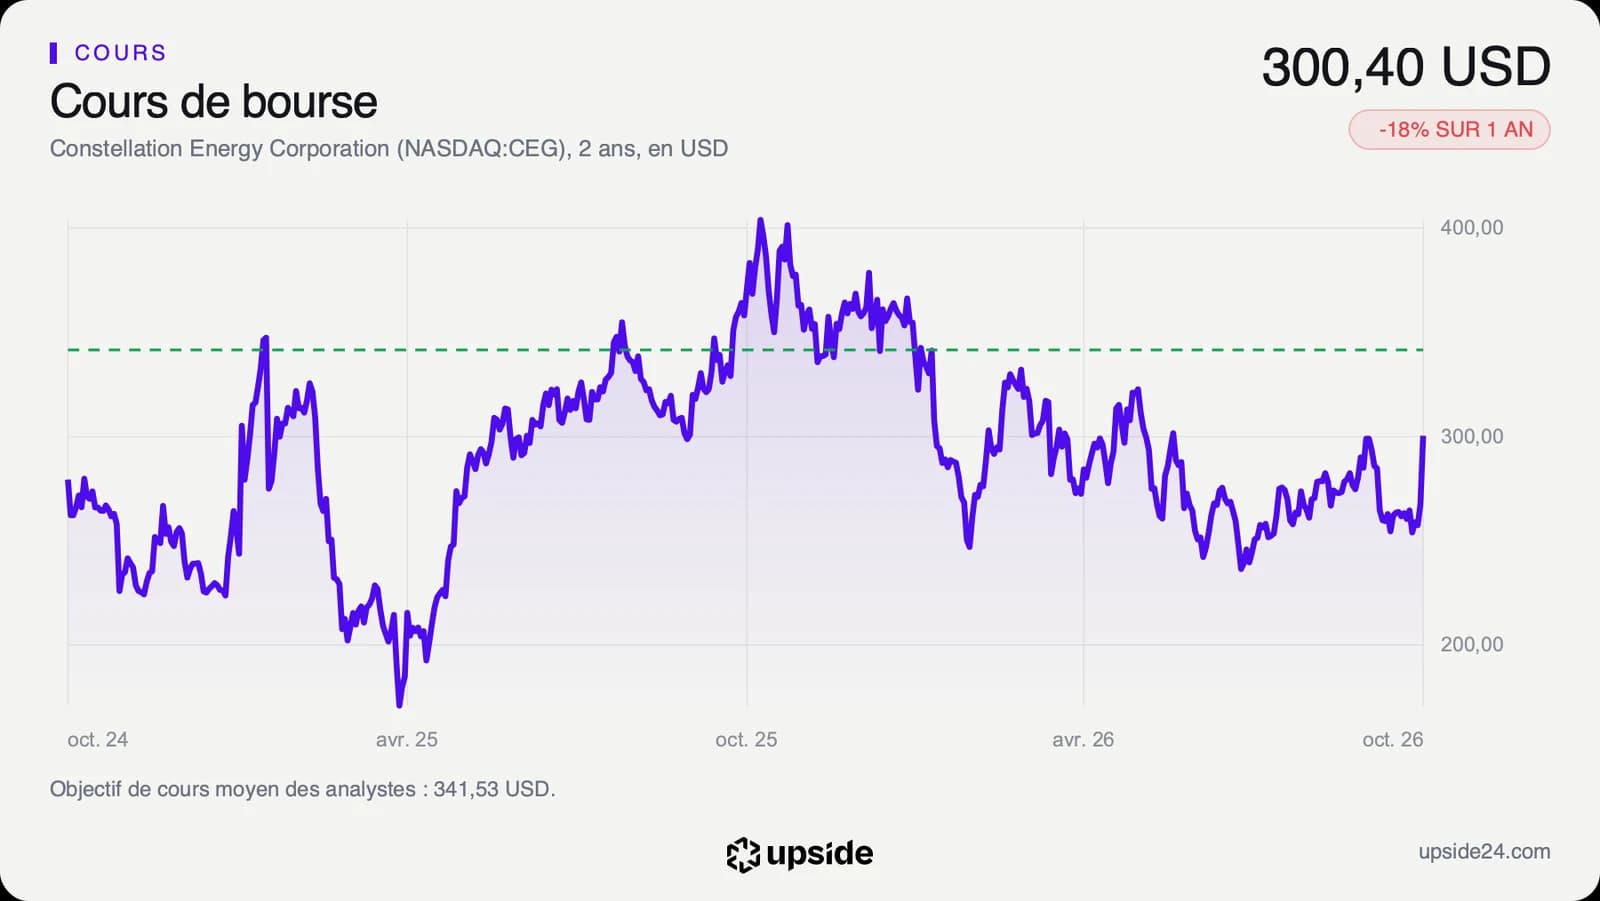
L'action Constellation a clôturé mardi 6 octobre à 300,40 dollars sur le Nasdaq, contre 267,60 dollars la veille, soit un gain de 12,26% en une séance. La hausse a démarré dès l'ouverture, à 291,11 dollars. Le titre est monté jusqu'à 309,80 dollars en cours de journée, et il s'est échangé 13,2 millions d'actions, près de quatre fois le volume de lundi.
Le rebond ne refait pas tout le chemin perdu. Sur un an, le titre recule encore de 18,29%, et il cote 27,21% sous son plus haut des douze derniers mois, 412,70 dollars, contre 38,45% au 1er octobre. Il repasse 4,63% au-dessus de sa moyenne des 200 dernières séances, à 287,10 dollars, mais cette moyenne a perdu 9,06% en trois mois. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 67,13, juste sous le seuil de 70 qui signale habituellement une hausse excessive.
Le marché a réagi cette fois, alors que l'annonce d'Amazon n'avait fait gagner au titre que 3,3% dans les échanges qui ont suivi la clôture du 30 septembre. Deux différences séparent les annonces. La capacité nouvelle promise à Google est près de cinq fois plus grande, et le second contrat porte sur des centrales qui produisent déjà, donc sur des revenus qui n'attendent pas la fin des travaux.
Les analystes restent largement favorables. Sur les 22 qui suivent la valeur, 19 sont positifs, 3 neutres et aucun n'est négatif, et Bernstein a maintenu son avis positif mardi. Leur objectif de cours moyen ressort à environ 342 dollars, selon le consensus, avec des estimations qui vont de 290 à 395 dollars. Après la séance de mardi, le cours a dépassé l'estimation la plus basse, et l'objectif moyen ne se situe plus qu'environ 14% au-dessus de la clôture.
Le point de bascule
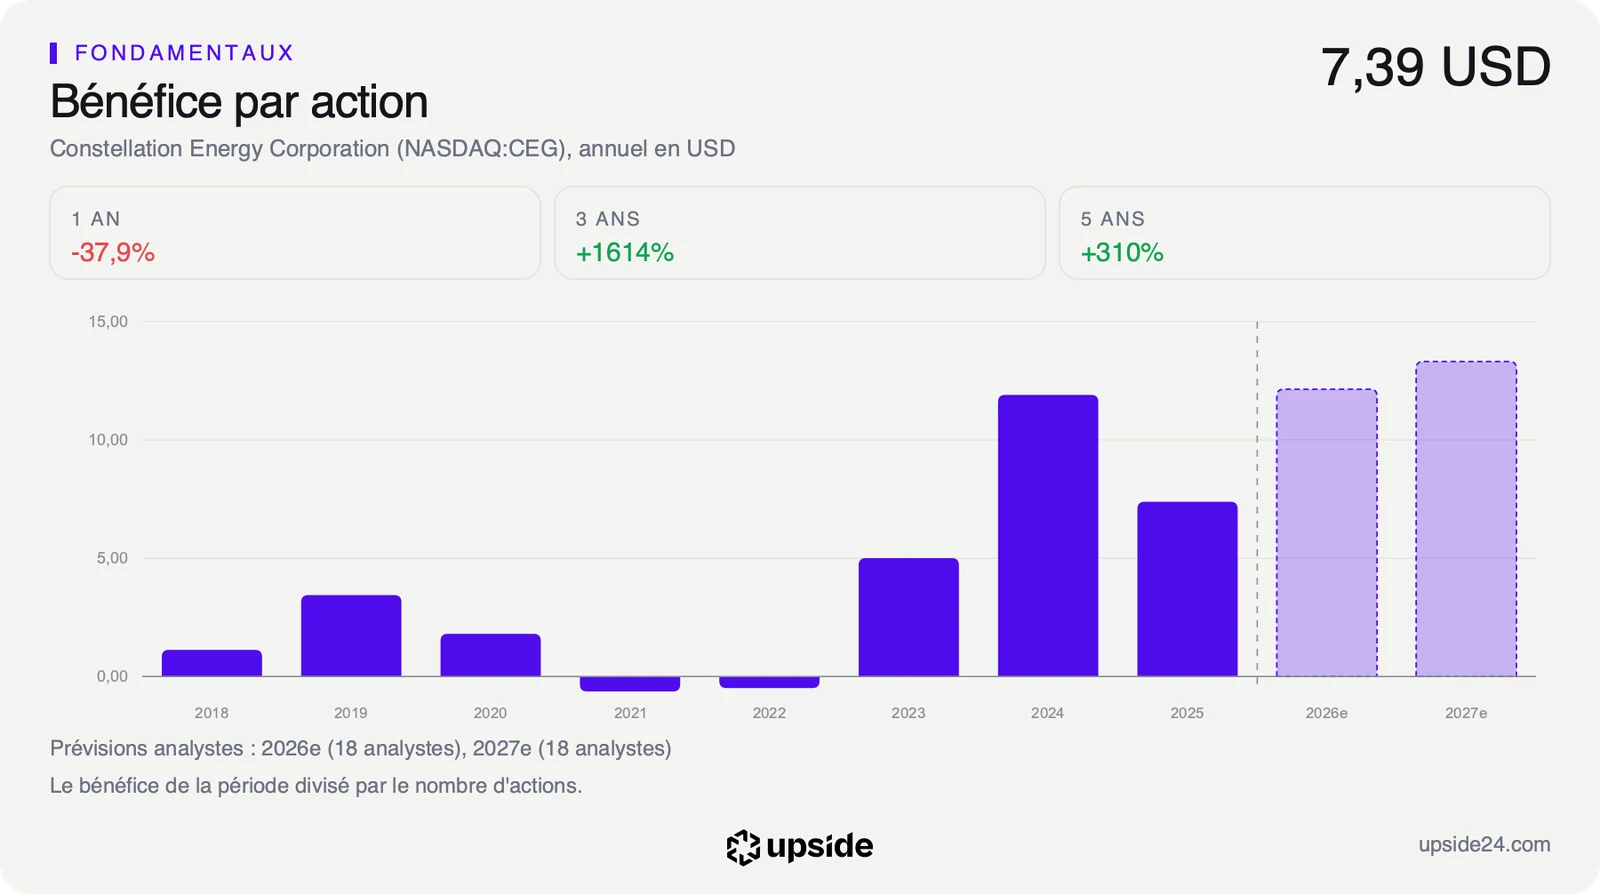
Le calendrier des analystes situe la prochaine publication de Constellation vers le 5 novembre, une date que la société n'a pas encore confirmée. L'indicateur à suivre reste le bénéfice par action trimestriel. Au deuxième trimestre, il est tombé à 1,42 dollar, contre 2,67 dollars un an plus tôt, soit un recul de 46,67%. Le consensus attend pourtant environ 12 dollars sur l'ensemble de l'exercice 2026, contre 10,27 dollars sur les douze derniers mois.
Dans le scénario favorable, le bénéfice par action du troisième trimestre dépasse les 2,97 dollars publiés pour la même période de 2025. Le recul du printemps apparaîtrait alors ponctuel, et les contrats avec Amazon puis Google viendraient s'ajouter à des bénéfices qui remontent.
Dans le scénario défavorable, il reste sous ce niveau. Le marché jugerait alors un titre payé 29,26 fois ses bénéfices sur des résultats en recul, et une croissance implicite d'environ 44% par an de la trésorerie disponible paraîtrait plus exigeante encore.
Tant que le bénéfice par action trimestriel reste sous les 2,97 dollars de l'an dernier, les deux contrats restent des promesses pour la fin de la décennie. S'il repasse au-dessus, le bond de mardi s'appuie sur des bénéfices qui repartent.
Les données, en clair
- Contrat d'achat d'électricité : un accord par lequel un client s'engage à acheter l'électricité d'un producteur sur plusieurs années. Constellation et Google : 890 mégawatts de capacité nouvelle sur 20 ans, et 2 700 mégawatts du parc existant sur 15 ans, selon le communiqué du 6 octobre 2026.
- Mégawatt : une unité de puissance électrique, mille kilowatts. Les 890 mégawatts nouveaux viendront de la modernisation de 11 réacteurs, à partir de 2028.
- Marge nette : le bénéfice net divisé par le chiffre d'affaires. Constellation : 11,25% sur douze mois, contre 10,43% pour la médiane de son sous-secteur (151 sociétés), au 7 octobre 2026.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Constellation : 309 millions de dollars sur douze mois.
- Rendement du free cash flow : le free cash flow divisé par la valeur en Bourse de la société. Constellation : 0,29%, contre 1,09% pour la médiane du sous-secteur, au 7 octobre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Constellation : 29,26 fois, contre 16,42 pour la médiane du sous-secteur, au 7 octobre 2026.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose sur dix ans. Constellation : 44,17% par an, contre 41,66% au 1er octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Constellation : 1,42 dollar au deuxième trimestre 2026, contre 2,67 dollars un an plus tôt et 2,97 dollars au troisième trimestre 2025.
- Moyenne mobile sur 200 séances : la moyenne des cours de clôture des 200 dernières séances. Constellation : 287,10 dollars, au 7 octobre 2026.
- RSI : un indicateur de 0 à 100 qui mesure la vitesse des dernières variations du cours. Constellation : 67,13 au 7 octobre 2026.
- Consensus : la moyenne des prévisions des analystes qui suivent la valeur. Constellation : 22 analystes, objectif de cours moyen de 341,53 dollars, au 7 octobre 2026.