
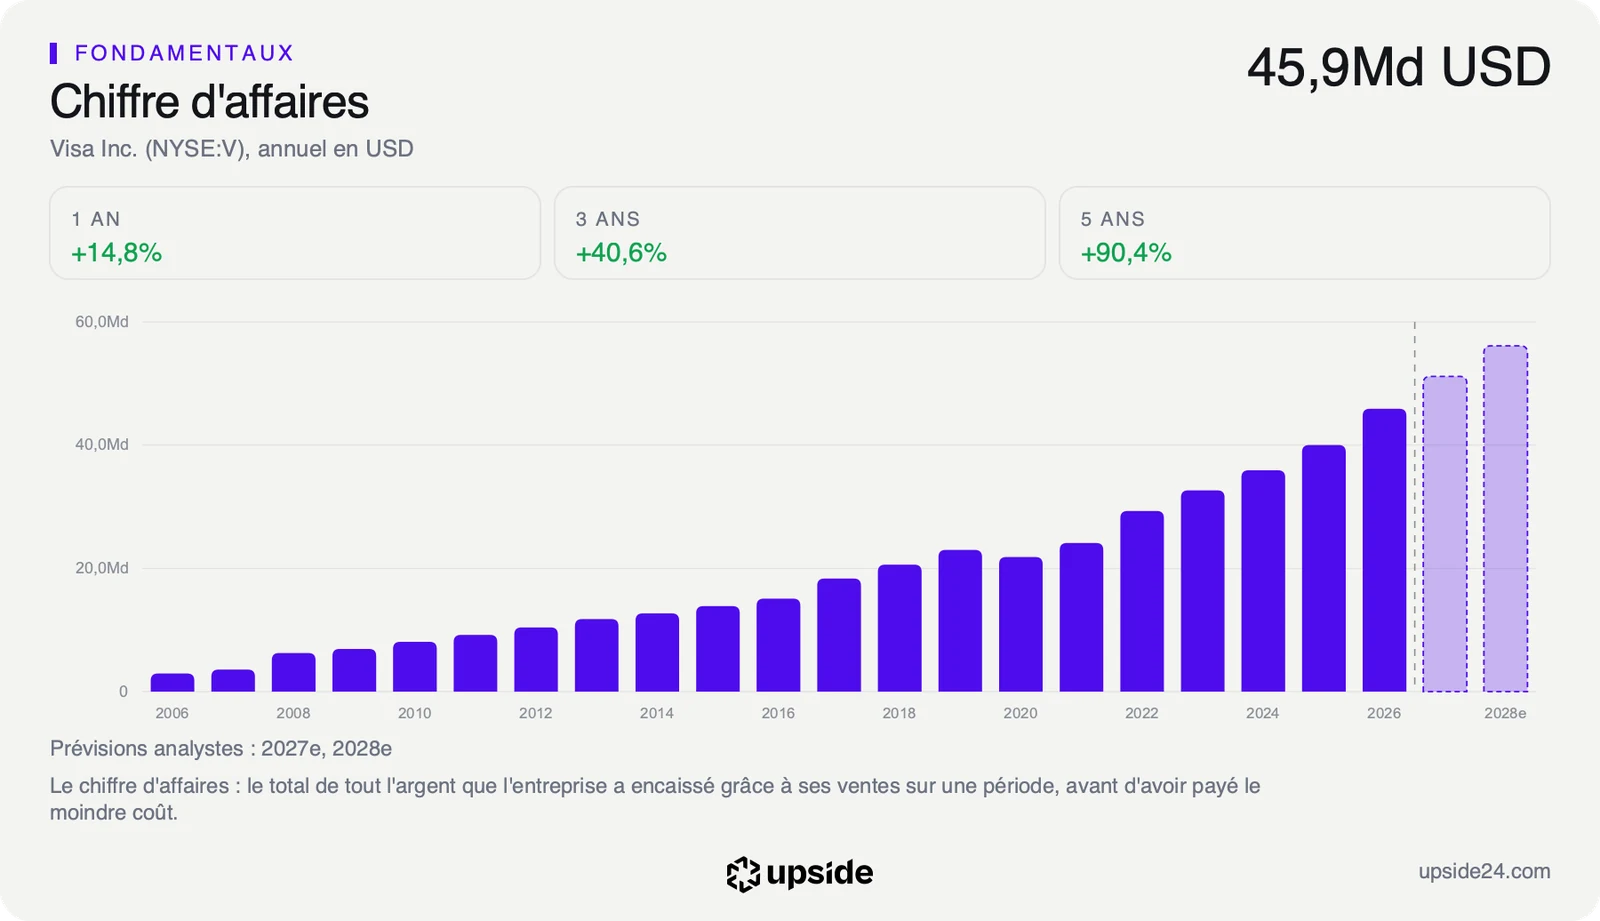
Visa (V) a bouclé son exercice avec 45,9 milliards de dollars de chiffre d'affaires, en hausse de 15%. Le groupe relève aussi son dividende trimestriel de 16%. L'action a pourtant reculé après la clôture de mardi, avant de revenir mercredi à son niveau de la veille, parce que le groupe annonce pour 2027 une croissance plus lente et des remises plus coûteuses aux banques.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, génération de trésorerie |
Ce que Visa a publié
Visa fait circuler les paiements par carte entre la banque de celui qui paie et celle du commerçant. Chaque fois qu'une carte Visa passe en caisse ou sur un site, le groupe prélève une petite commission sur le montant et sur le traitement de l'opération. Il ne prête pas d'argent et ne porte donc pas le risque des impayés, qui reste aux banques.
Sur son quatrième trimestre, clos le 30 septembre, le chiffre d'affaires net atteint 12,1 milliards de dollars, en hausse de 13%. Le bénéfice par action ajusté ressort à 3,48 dollars, en hausse de 17%. Cet indicateur retire les éléments exceptionnels comme les provisions pour litiges. Il dépasse les attentes des analystes, selon Reuters. Le bénéfice publié s'établit à 3,19 dollars par action. Il intègre notamment une provision de 469 millions de dollars pour le procès américain sur les commissions prélevées aux commerçants.
Les montants payés avec une carte Visa progressent de 9% sur un an à taux de change constants. Les paiements entre pays gagnent 14%. Le réseau a traité 74,2 milliards de transactions sur le trimestre, 10% de plus qu'un an plus tôt.
Sur l'ensemble de l'exercice, le bénéfice net atteint 23,5 milliards de dollars, contre 20,06 milliards un an plus tôt. Le directeur général Ryan McInerney parle de la croissance la plus forte depuis plus de 15 ans, hors rebond d'après la pandémie et acquisitions. Le groupe a rendu 25,6 milliards de dollars à ses actionnaires sur l'année, en rachats d'actions et en dividendes.
Le dividende trimestriel passe de 0,67 à 0,78 dollar par action, soit 16% de plus. Il sera versé le 1er décembre aux actionnaires inscrits le 10 novembre. Visa augmente son dividende chaque année depuis 18 exercices. Avec un rendement d'environ 0,8% au cours actuel, ce versement reste toutefois modeste. L'essentiel de l'argent rendu aux actionnaires passe par les rachats d'actions, qui réduisent le nombre de titres en circulation et gonflent mécaniquement le bénéfice par action.
Ce que le prix incorpore déjà
Pour l'exercice 2027, Visa prévoit une croissance de son chiffre d'affaires net à deux chiffres, dans le bas de la fourchette. C'est nettement moins que les 15% de 2026. Les analystes attendent 51,14 milliards de dollars de ventes, soit 11,40% de plus. Ils attendent un bénéfice par action de 15,05 dollars.
Le détail qui a pesé sur le cours tient aux incitations versées aux banques. Pour qu'une banque émette des cartes Visa plutôt que celles d'un concurrent, le réseau lui reverse une partie de ses revenus. Ces remises sont déduites du chiffre d'affaires. Elles ont atteint 5,1 milliards de dollars au quatrième trimestre, en hausse de 21%, plus vite que les ventes.
Or environ 25% des volumes de paiement arrivent en renégociation sur l'exercice 2027, contre 20% en 2026, selon le directeur financier Chris Suh cité par Investing.com. Chaque contrat renouvelé avec une grande banque se paie souvent par des remises plus généreuses. Visa dit les avoir intégrées à ses prévisions. Pour le premier trimestre de l'exercice, le groupe annonce une croissance du chiffre d'affaires net un peu inférieure à celle du quatrième trimestre, faute des revenus liés à la Coupe du monde de football.
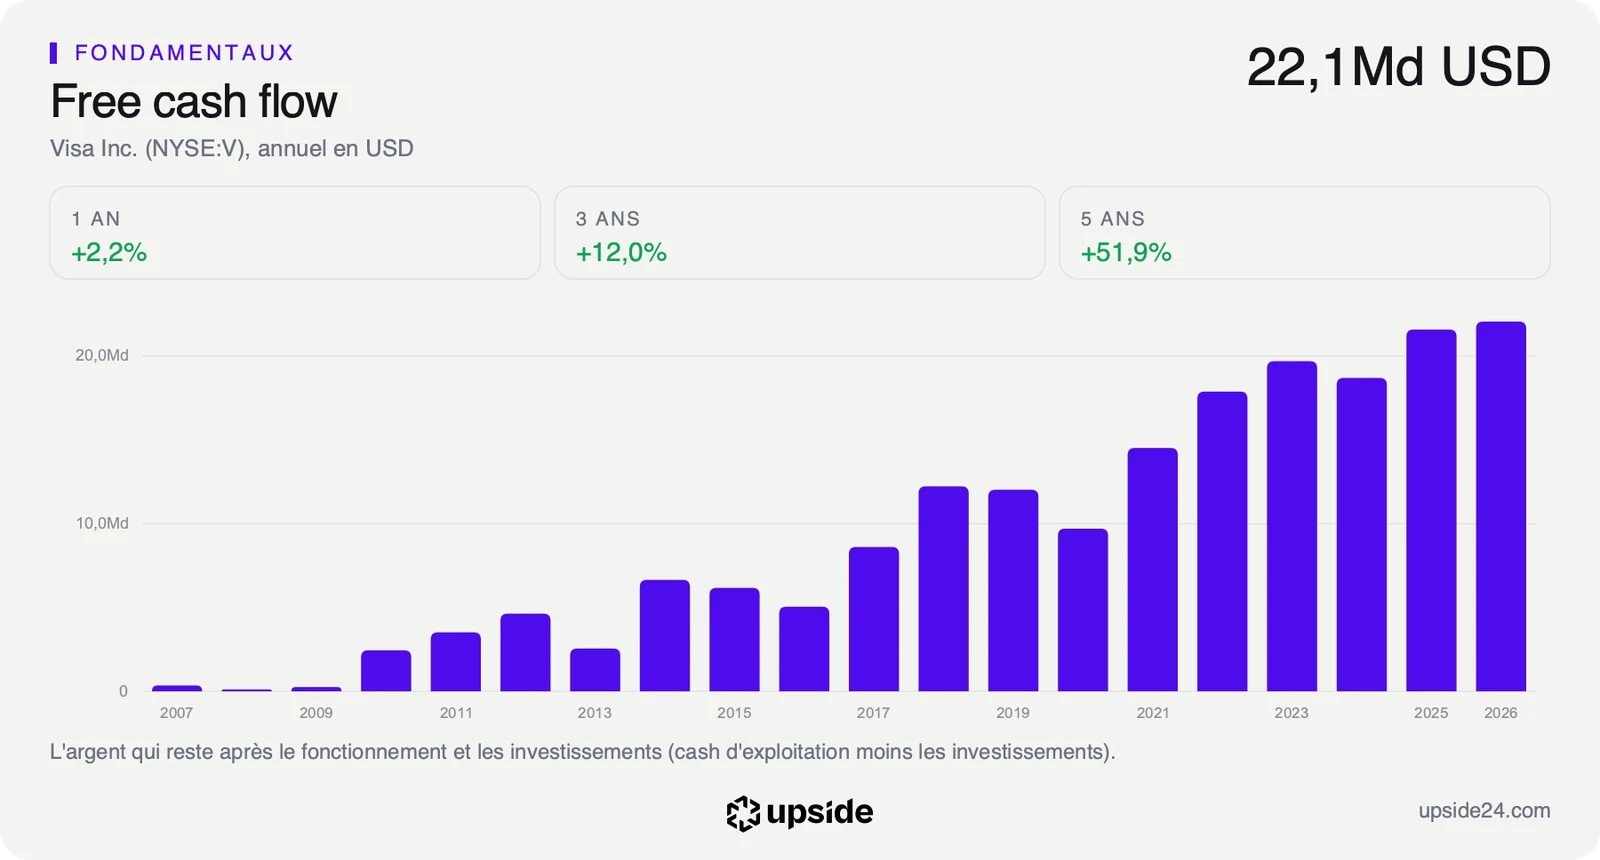
Au cours du 28 octobre, le marché intègre une croissance du free cash flow d'environ 13% par an pendant dix ans. Le free cash flow désigne l'argent qui reste une fois les dépenses courantes et les investissements payés. Le bénéfice par action de Visa a progressé de 16,47% par an sur les cinq dernières années. Le prix demande donc un peu moins que le rythme passé, mais plus que la croissance des ventes prévue pour 2027.
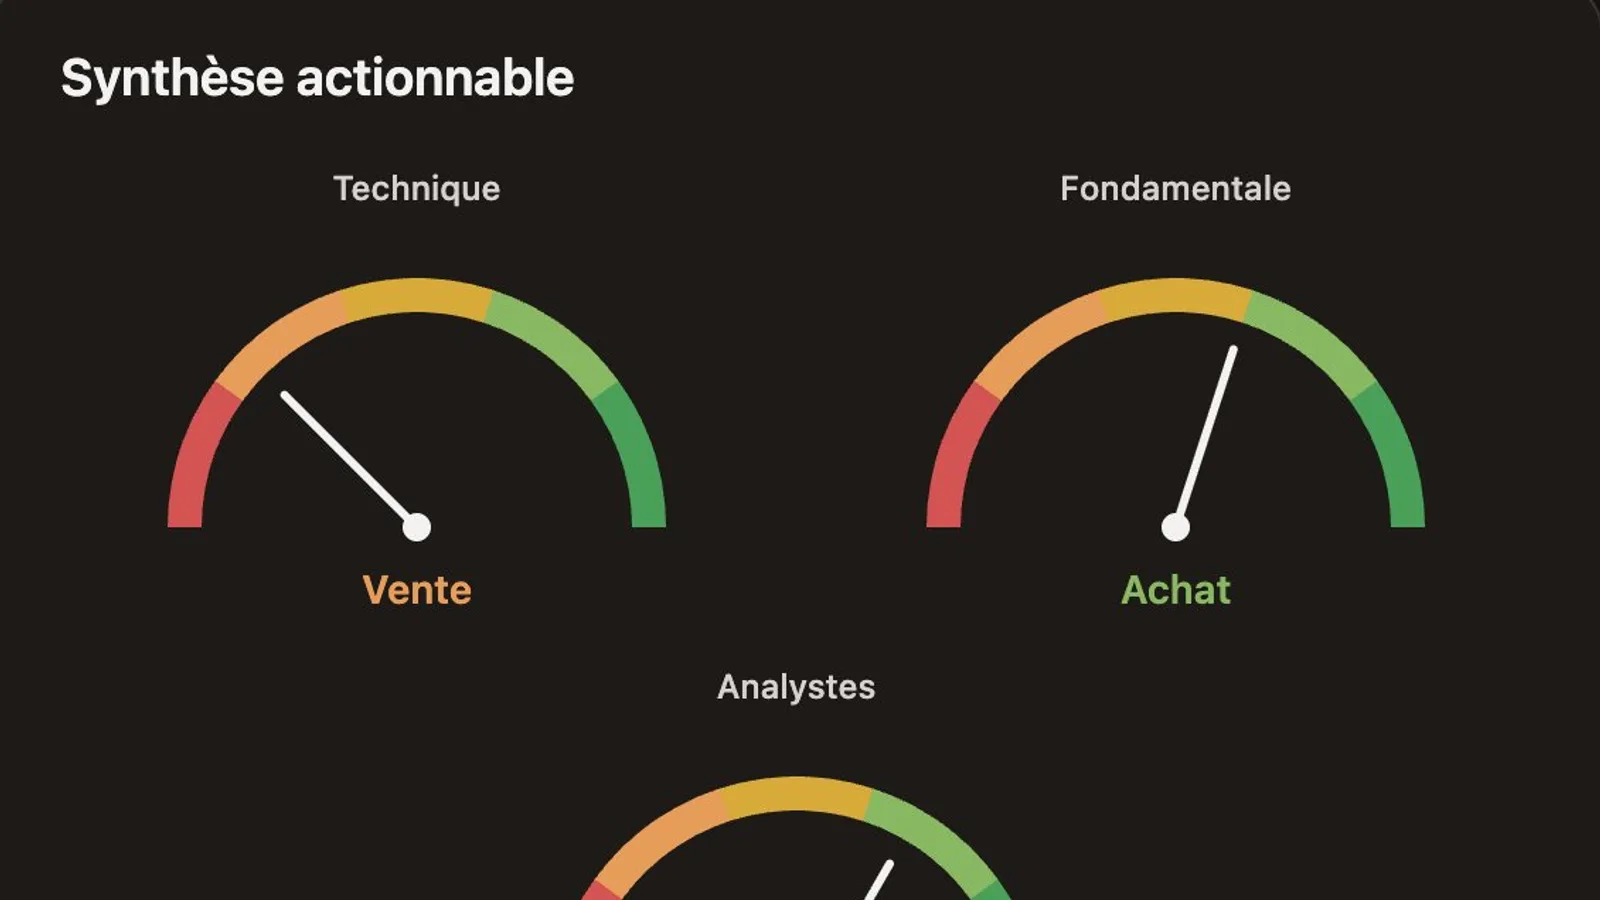
Le free cash flow de l'exercice atteint 22,06 milliards de dollars, contre 21,58 milliards un an plus tôt. Il progresse ainsi bien moins vite que le bénéfice. Le groupe continue aussi de financer ses litiges américains, avec 405 millions de dollars versés en septembre sur le compte bloqué prévu pour ces règlements. La note de Visa et son prix face aux autres réseaux de paiement montrent ce que cet écart pèse dans la valorisation.
Ce que le marché en fait déjà
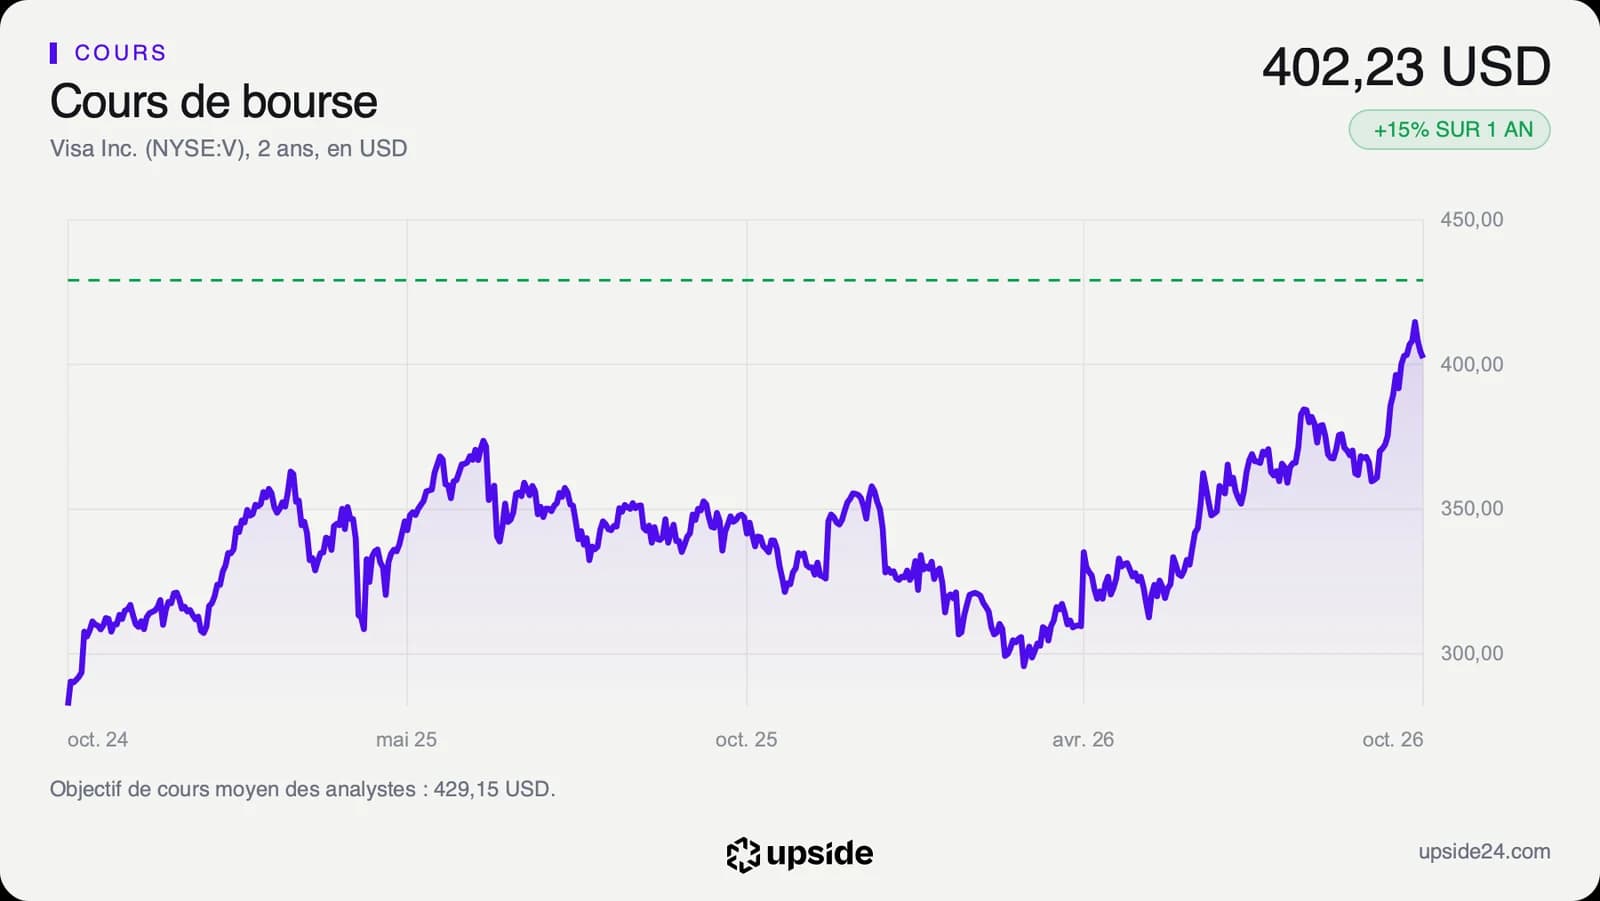
L'action Visa avait clôturé mardi à 401,86 dollars, juste avant la publication. Dans les échanges après la clôture, elle est descendue jusqu'à 392,27 dollars, soit près de 2,4% de baisse. Mercredi, elle a ouvert à 395,25 dollars puis touché 394 dollars en séance.
Le titre a ensuite effacé ce recul et cotait 402,23 dollars vers 15h30, heure de Paris, en hausse de 0,09% sur la clôture de la veille. Il gagne 15,54% en un an depuis une clôture à 347,82 dollars le 27 octobre 2025. Il reste 2,98% sous son plus haut annuel de 414,60 dollars.
Le cours évolue 17,93% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 62,48, sans signal d'excès.
Le PER rapporte le cours au bénéfice annuel et dit combien d'années de bénéfice coûte une action. Sur les bénéfices attendus pour 2027, Visa se paie 26,72 fois, contre 14,42 fois pour la médiane des 64 sociétés de traitement des paiements de son sous-secteur, dont son grand concurrent Mastercard. L'action coûte donc près de deux fois le prix de la société type du secteur.
Sur les 39 analystes qui suivent la valeur, 36 sont positifs et 3 neutres. Leur objectif moyen ressort à environ 429 dollars, soit un potentiel d'environ 7%. Leurs cibles vont de 330 à 480 dollars. La plus basse se situe sous le cours actuel.
Le point de bascule
Visa publiera son premier trimestre de l'exercice 2027 fin janvier, à une date encore estimée au 26 janvier. L'indicateur à surveiller est l'écart entre la hausse des remises aux banques et celle du chiffre d'affaires. Sur l'exercice 2026, les remises ont progressé de 16% pour des ventes en hausse de 15%. Au quatrième trimestre, l'écart s'est creusé à 21% contre 13%.
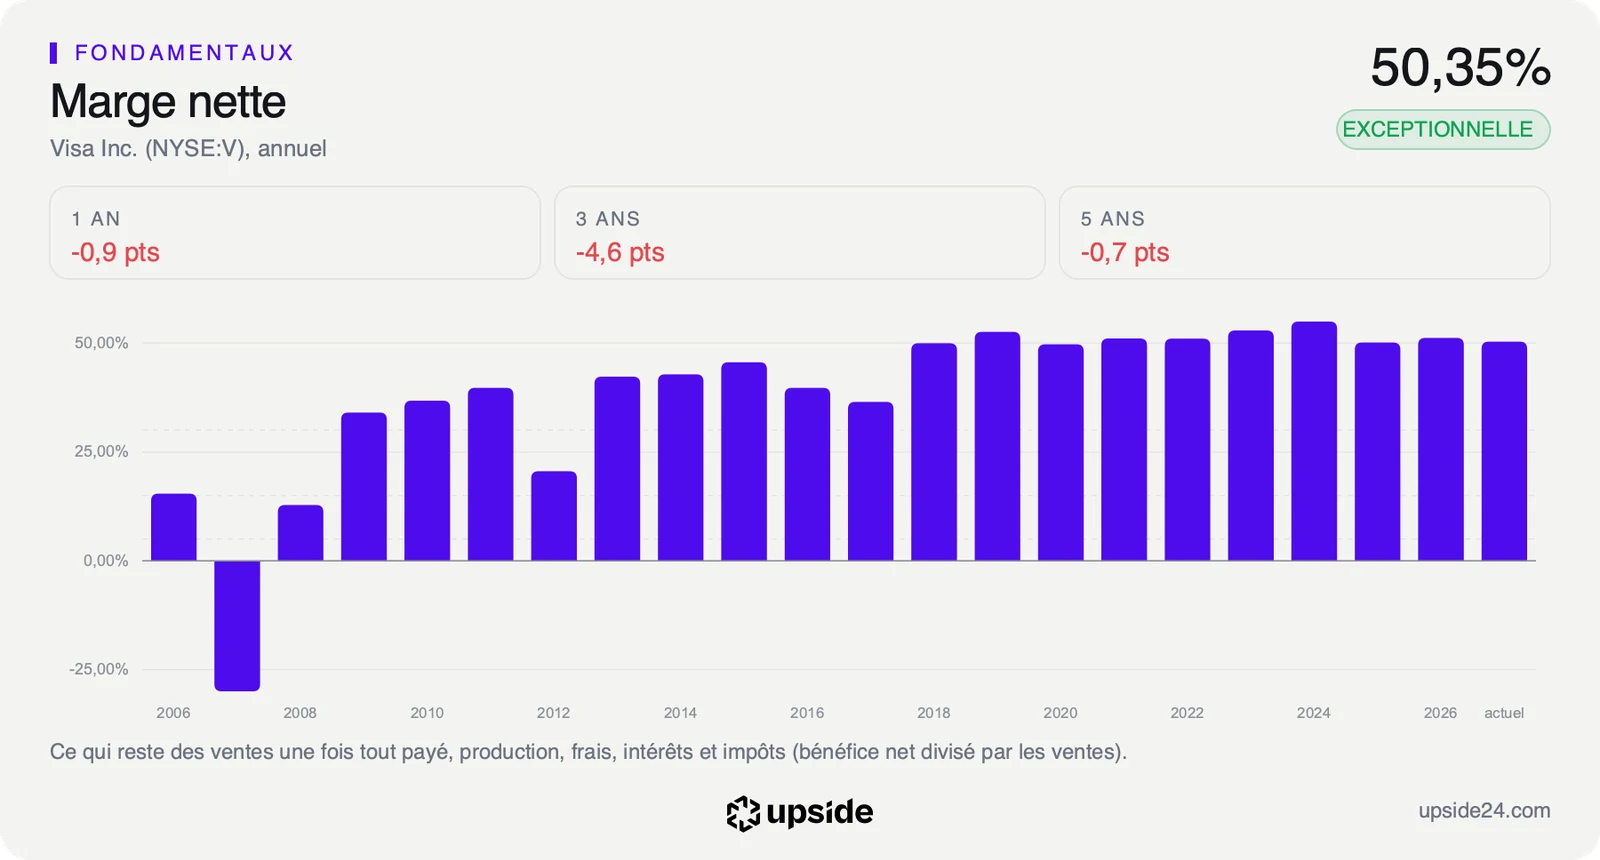
La marge nette de Visa, la part des ventes qui reste en bénéfice une fois tout payé, tient autour de la moitié de son chiffre d'affaires depuis 2018. C'est cette marge que paie un multiple près de deux fois supérieur à celui du secteur. Le rachat de BioCatch, spécialiste de la détection de fraude, pour 2,4 milliards de dollars, ajoutera en plus des coûts en 2027.
Tant que les remises progressent au même rythme que les ventes et que le chiffre d'affaires suit les 11,40% attendus par les analystes, le multiple de 26,72 fois les bénéfices attendus reste adossé à une rentabilité hors norme. Les renégociations de 2027 resteront alors un coût prévu, déjà inscrit dans les prévisions.
Si les remises continuent de croître plus vite que les ventes, comme au quatrième trimestre, chaque dollar de volume rapportera moins à Visa. La croissance du free cash flow risquerait de passer sous les 13% par an que le prix intègre. L'écart avec les 14,42 fois de la médiane du secteur deviendrait alors plus difficile à défendre.