
Schneider Electric (SU), le spécialiste français de la gestion de l'énergie, rachète l'éditeur américain PTC pour 21,1 milliards d'euros, dette comprise. Mais l'action recule de 10,0% le jour de l'annonce, et la Bourse efface en une séance près de 19 milliards d'euros de valeur.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Bilan |
Ce qui a été signé
Schneider Electric a annoncé lundi 5 octobre, à 7h00, un accord définitif pour racheter PTC, un éditeur de logiciels de conception industrielle. Le groupe paiera 205 dollars par action, entièrement en numéraire, soit 42,3% de plus que le dernier cours de la cible. L'opération valorise PTC à 23,7 milliards de dollars, dette comprise, soit 21,1 milliards d'euros. C'est la plus importante acquisition de l'histoire du groupe.
Schneider Electric, ce sont les tableaux électriques, les disjoncteurs et les automates qui font tourner un immeuble, une usine ou un centre de données. PTC fournit les logiciels sur lesquels les ingénieurs dessinent en 3D les produits industriels et suivent leur vie jusqu'à la maintenance. Le groupe ajoute ainsi une brique de conception à ses logiciels industriels, après Aveva, et alors que les rachats de Shelly et de Cognite sont déjà en cours.
L'accord doit encore être approuvé par les actionnaires de PTC et par les autorités de la concurrence, et sa finalisation est attendue au troisième trimestre 2027. Le financement passe par un crédit relais de Morgan Stanley et de la Société Générale, puis par 5 à 6 milliards d'euros d'actions nouvelles et 16 à 17 milliards d'euros de dette. Les actions nouvelles représentent environ 3% de la capitalisation actuelle.
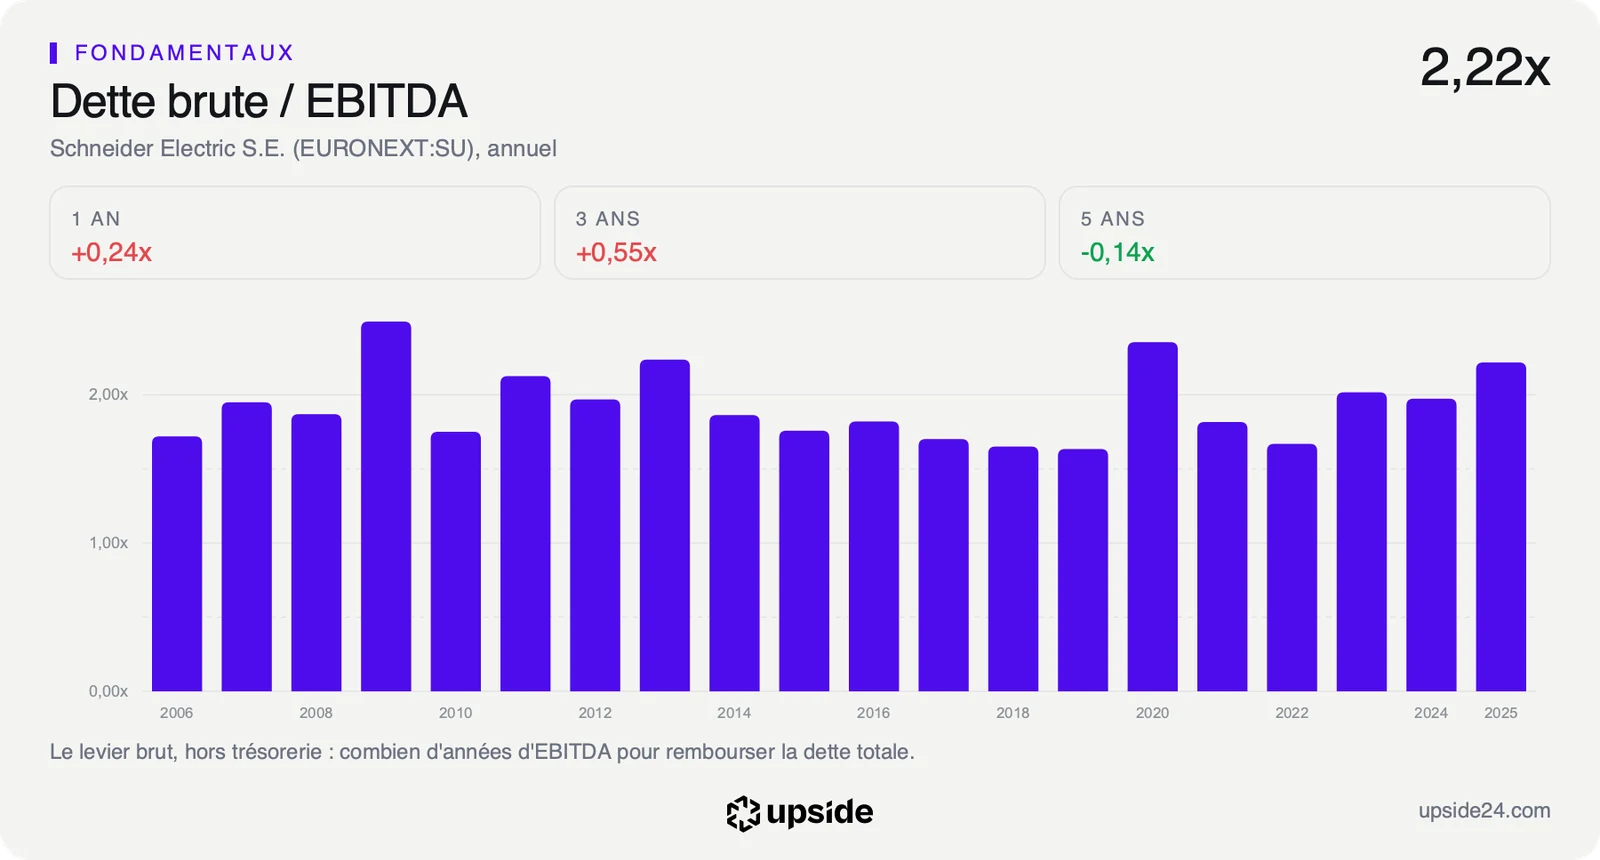
Rapporté aux comptes, le prix pèse. Il équivaut à environ 12% de la valeur boursière du groupe, 171,04 milliards d'euros, et à plus de trois années de trésorerie disponible, puisque Schneider a dégagé 6,19 milliards d'euros sur douze mois. Le groupe vise 250 millions d'euros d'économies par an à la troisième année et environ 800 millions d'euros de ventes supplémentaires. Le rachat de Shelly, annoncé fin septembre, était analysé ici.
Une dette qui va plus que doubler
Une acquisition payée en numéraire agit d'abord sur le bilan de l'acheteur. Pour la financer, Schneider va emprunter bien plus qu'il ne doit aujourd'hui, et c'est ce changement d'échelle que le marché a sanctionné, davantage que le choix de la cible.
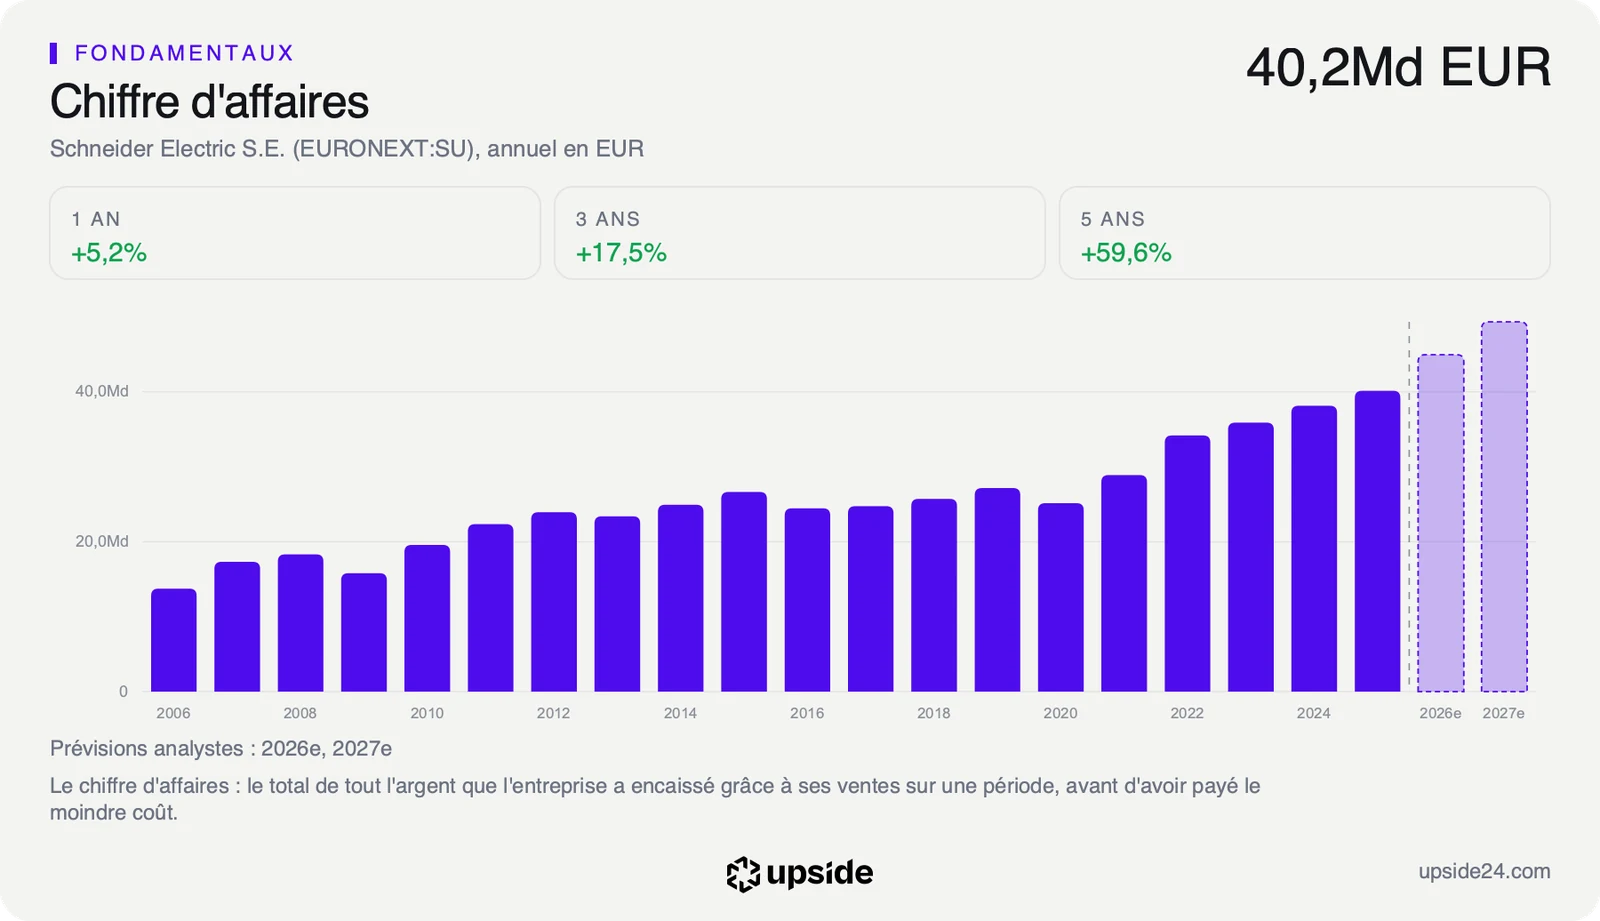
Le premier repère est le levier. La dette nette du groupe, ce qu'il doit une fois sa trésorerie déduite, atteint 14,28 milliards d'euros, soit 1,69 fois l'EBITDA, le résultat d'exploitation avant amortissements. La médiane des 447 sociétés de son sous-secteur se situe à 0,32 fois : Schneider était déjà cinq fois plus endetté que le fabricant d'équipements électriques moyen.
L'opération ajoute 16 à 17 milliards d'euros de dette, plus que la dette nette actuelle. En additionnant cette dette nouvelle et le résultat d'exploitation de PTC, le levier monterait à environ trois fois l'EBITDA, un calcul simple qui ne tient compte ni des synergies ni des remboursements futurs. Le groupe s'engage à maintenir une notation de catégorie A, c'est-à-dire un emprunteur jugé solide par les agences, et prévoit que le rendement de PTC dépassera son coût de financement à la cinquième année.
La solidité du métier est l'argument du groupe. Schneider est bénéficiaire depuis vingt ans sans interruption, et sa marge varie très peu d'une année à l'autre, ce qui rend sa capacité de remboursement prévisible. C'est ce qui permet à un industriel de s'endetter autant sans mettre sa notation en danger. Cette dette réduira en revanche sa liberté de multiplier les acquisitions, alors que deux autres rachats sont déjà en cours.
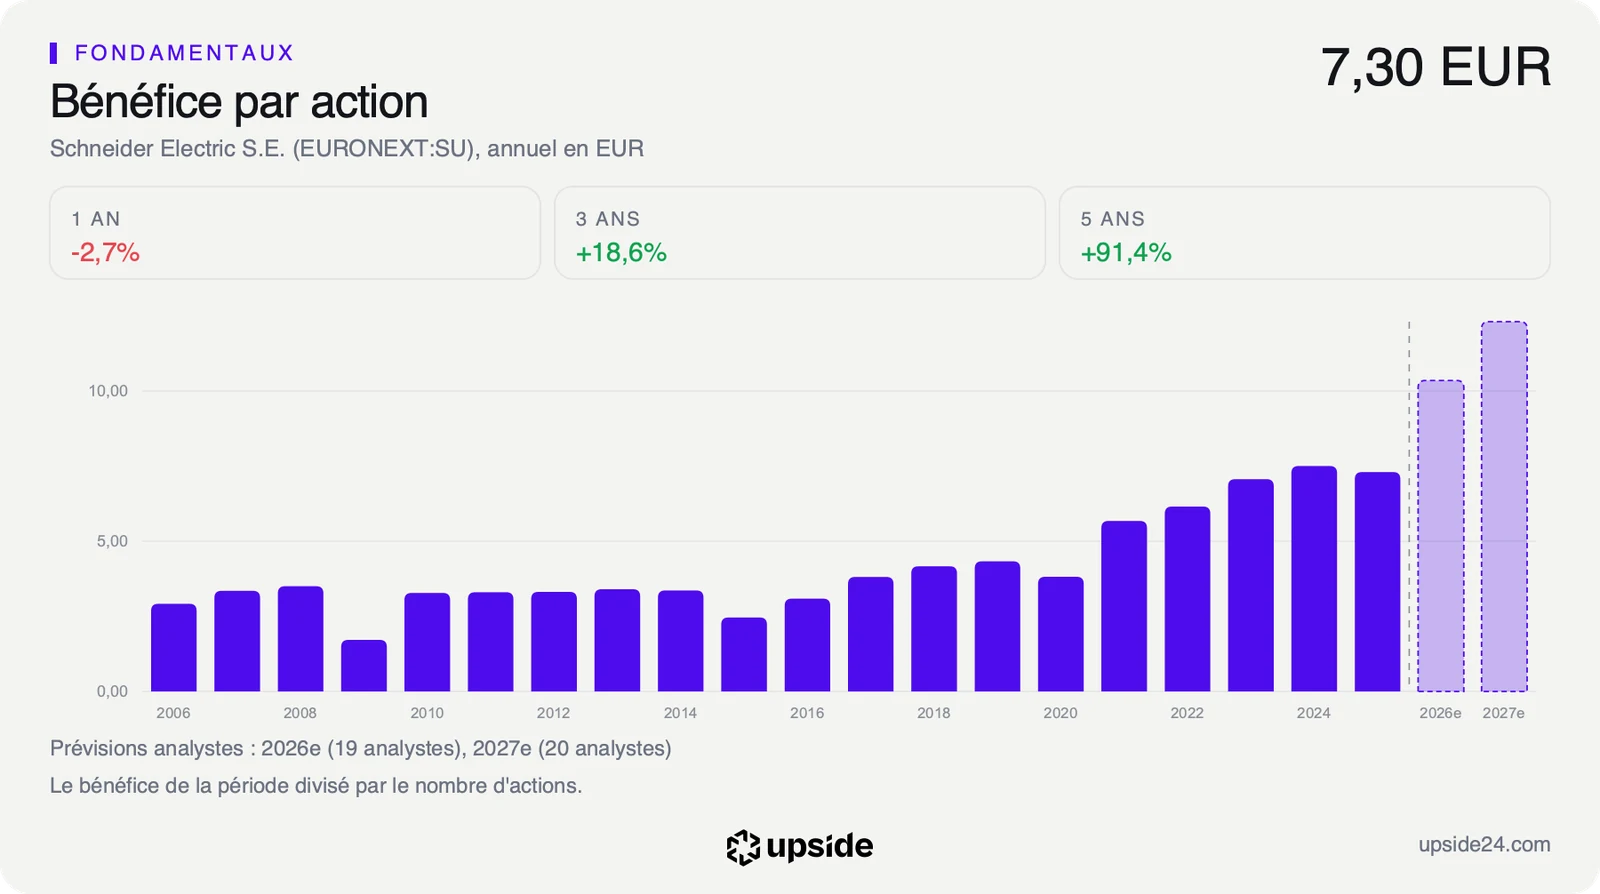
Le dernier repère dit ce que le prix de l'action supposait déjà. Le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, devait croître d'environ 9,2% par an sur dix ans pour justifier le cours, alors que le bénéfice par action a progressé de 13,86% par an sur cinq ans. Le titre se payait aussi 26,78 fois les bénéfices attendus, contre 21,85 fois pour la médiane du sous-secteur. Un acquéreur aussi cher en Bourse a peu de marge pour une intégration qui traînerait. La comparaison détaillée avec les 447 sociétés du sous-secteur montre où se situe Schneider sur chaque dimension.
Une séance qui efface presque le prix de PTC
L'action Schneider Electric s'échangeait à 272,85 euros lundi vers 13h30 à Paris, en baisse de 10,0% sur la clôture de vendredi, 303 euros. À ce cours, la Bourse a effacé près de 19 milliards d'euros de capitalisation en une demi-séance, presque l'équivalent des 21,1 milliards d'euros payés pour PTC. Le marché valorise donc l'opération comme si elle ne créait aucune valeur pour l'acheteur.
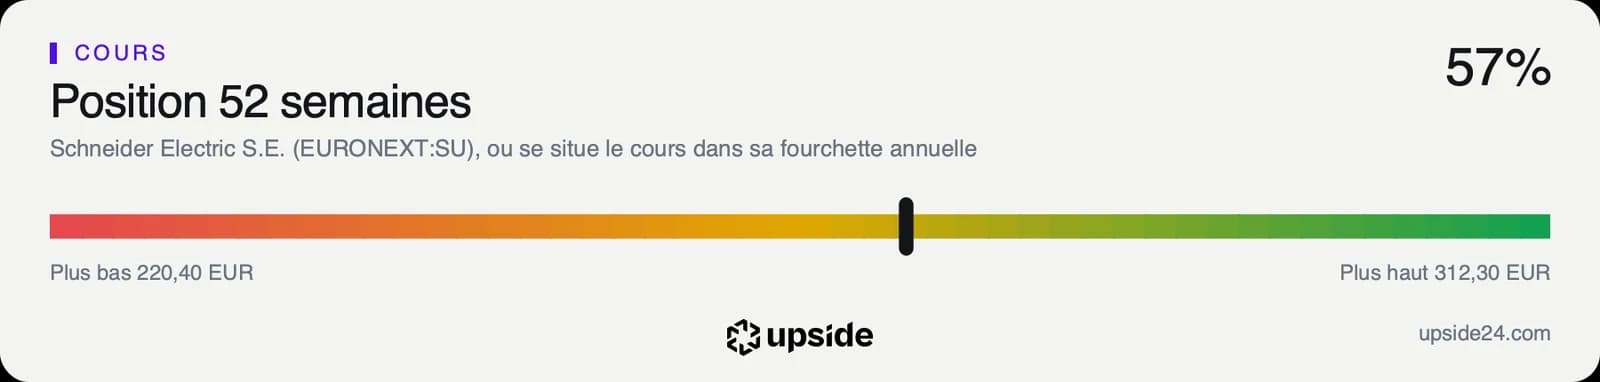
Le titre revenait d'un parcours brillant. Il avait touché son plus haut des douze derniers mois, 312,30 euros, le 13 août, et se situe désormais 12,63% sous ce sommet. Il reste à mi-chemin de sa fourchette annuelle, dont le bas se situe à 220,40 euros, et au-dessus de sa moyenne des 200 dernières séances.
Les analystes, eux, restaient très favorables avant l'annonce. Sur les 24 qui suivent la valeur, 21 étaient positifs, 3 neutres et aucun négatif. Leur objectif moyen ressortait à environ 327 euros, et les cibles s'étalaient de 262 à 370 euros. Le cours se rapproche désormais de l'objectif le plus bas, ce qui place le marché du côté des plus prudents.
La sanction se lit aussi par rapport à la cible. Les actionnaires de PTC encaissent une prime de 42,3%, ceux de Schneider en paient le prix. C'est le schéma classique d'une grande acquisition financée par la dette, et il dure en général jusqu'à ce que l'acheteur prouve que l'ensemble rapporte plus que ce qu'il a coûté.
Pour un actionnaire du groupe, la question n'est donc plus de savoir si PTC est une bonne société, mais si Schneider l'a payée trop cher. Les économies annoncées ne couvrent qu'une petite part du prix payé : c'est la promesse de ventes supplémentaires, plus incertaine, qui devra faire la différence.
Le point de bascule
Le prochain rendez-vous est la publication du chiffre d'affaires du troisième trimestre, le 29 octobre. Elle dira si la croissance du groupe tient, au moment où il s'endette pour PTC. Les analystes attendent un bénéfice par action d'environ 10,3 euros sur l'exercice 2026, puis d'environ 12,3 euros en 2027.
Dans le scénario favorable, les ventes continuent de progresser au rythme de 9,8% sur un an, les bénéfices suivent la prévision et la dette se rembourse vite. Le multiple de 26,78 fois les bénéfices attendus redevient celui d'un groupe qui finance sa croissance. Dans le scénario défavorable, la croissance ralentit pendant que la dette grimpe, et le levier d'environ trois fois l'EBITDA devient la première ligne que le marché regarde.
Tant que la croissance se maintient près de 9,8% par an, la baisse du jour reste le prix d'un pari financé par la dette. Si les ventes ralentissent nettement le 29 octobre, le même multiple devient difficile à justifier pour un groupe deux fois plus endetté qu'avant. Reste à savoir si le cours rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Capitalisation boursière : la valeur de toutes les actions au cours du jour. Schneider Electric : 171,04 milliards d'euros à 272,85 euros, le 5 octobre 2026.
- Valeur d'entreprise : la capitalisation augmentée de la dette nette. PTC : 23,7 milliards de dollars, soit 21,1 milliards d'euros, au prix offert par Schneider Electric.
- Dette nette : ce que l'entreprise doit une fois sa trésorerie déduite. Schneider Electric : 14,28 milliards d'euros sur les derniers comptes.
- EBITDA : le résultat d'exploitation avant amortissements, un indicateur de la capacité à rembourser la dette.
- Levier : la dette nette rapportée à l'EBITDA. Schneider Electric : 1,69 fois, contre 0,32 pour la médiane des 447 sociétés de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Schneider Electric : 6,19 milliards d'euros sur douze mois.
- Croissance implicite : la croissance annuelle de la trésorerie disponible que suppose le cours, sur dix ans. Schneider Electric : 9,23% au 5 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Schneider Electric : 26,78 fois, contre 21,85 pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Schneider Electric : 327,47 euros pour 24 analystes, de 262 à 370 euros.