
Bristol Myers Squibb (BMY), le laboratoire américain de l'anticoagulant Eliquis, a révélé le décès d'un patient dans l'essai précoce de zola-cel, sa thérapie cellulaire contre la sclérose en plaques. Le programme ne rapporte encore rien, mais il fait partie des relais d'un groupe dont les ventes doivent reculer en 2027.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, calendrier de développement |
Ce que le laboratoire a révélé
Bristol Myers Squibb a fait état vendredi 23 octobre du décès d'un patient dans un essai précoce de zolacabtagene autoleucel, ou zola-cel, rapporte l'agence Reuters. L'information a été présentée lors d'un congrès médical. L'essai visait des formes récurrentes ou progressives de sclérose en plaques, une maladie dans laquelle le système immunitaire attaque la gaine qui protège les nerfs.
Bristol Myers Squibb, c'est le groupe derrière l'Eliquis, prescrit pour réduire le risque d'accident vasculaire cérébral. Il vend aussi l'Opdivo, une immunothérapie contre le cancer. Il emploie 32 500 personnes et a réalisé 49,2 milliards de dollars de chiffre d'affaires sur douze mois.
Une thérapie CAR-T comme zola-cel consiste à prélever des globules blancs du patient, à les modifier en laboratoire pour qu'ils attaquent une cible précise, puis à les réinjecter. Ici, la cible est CD19, une protéine présente à la surface de certaines cellules du système immunitaire. Le groupe vend déjà une thérapie de cette famille contre un cancer du sang, le Breyanzi. Il cherche à étendre la méthode aux maladies auto-immunes.
Le patient est mort d'une pneumonie septique, un jour après une chimiothérapie à haute dose et 44 jours après la perfusion de zola-cel. Il souffrait d'une forme très active de la maladie et avait déjà reçu de nombreux traitements. Selon un porte-parole, cet effet secondaire tardif et ses complications empêchent de déterminer la cause du décès. Le groupe précise que ce cas n'a pas de lien avec la mise en pause récente des autres études.
Ces études sont en effet à l'arrêt depuis septembre. Le laboratoire les avait suspendues de lui-même pour revoir les données de sécurité, après que Novartis a arrêté huit essais de sa propre thérapie cellulaire expérimentale. Bristol Myers Squibb travaille avec l'autorité sanitaire américaine pour relancer toutes ses études et vise une reprise des inclusions de patients au début de 2027.
L'essai concerné portait sur 66 patients, sur un total de 190 patients traités dans les études précoces de zola-cel contre les maladies auto-immunes. Aucun autre effet secondaire grave n'a été signalé. Selon le laboratoire, la majorité des effets observés ont été brefs et réversibles.
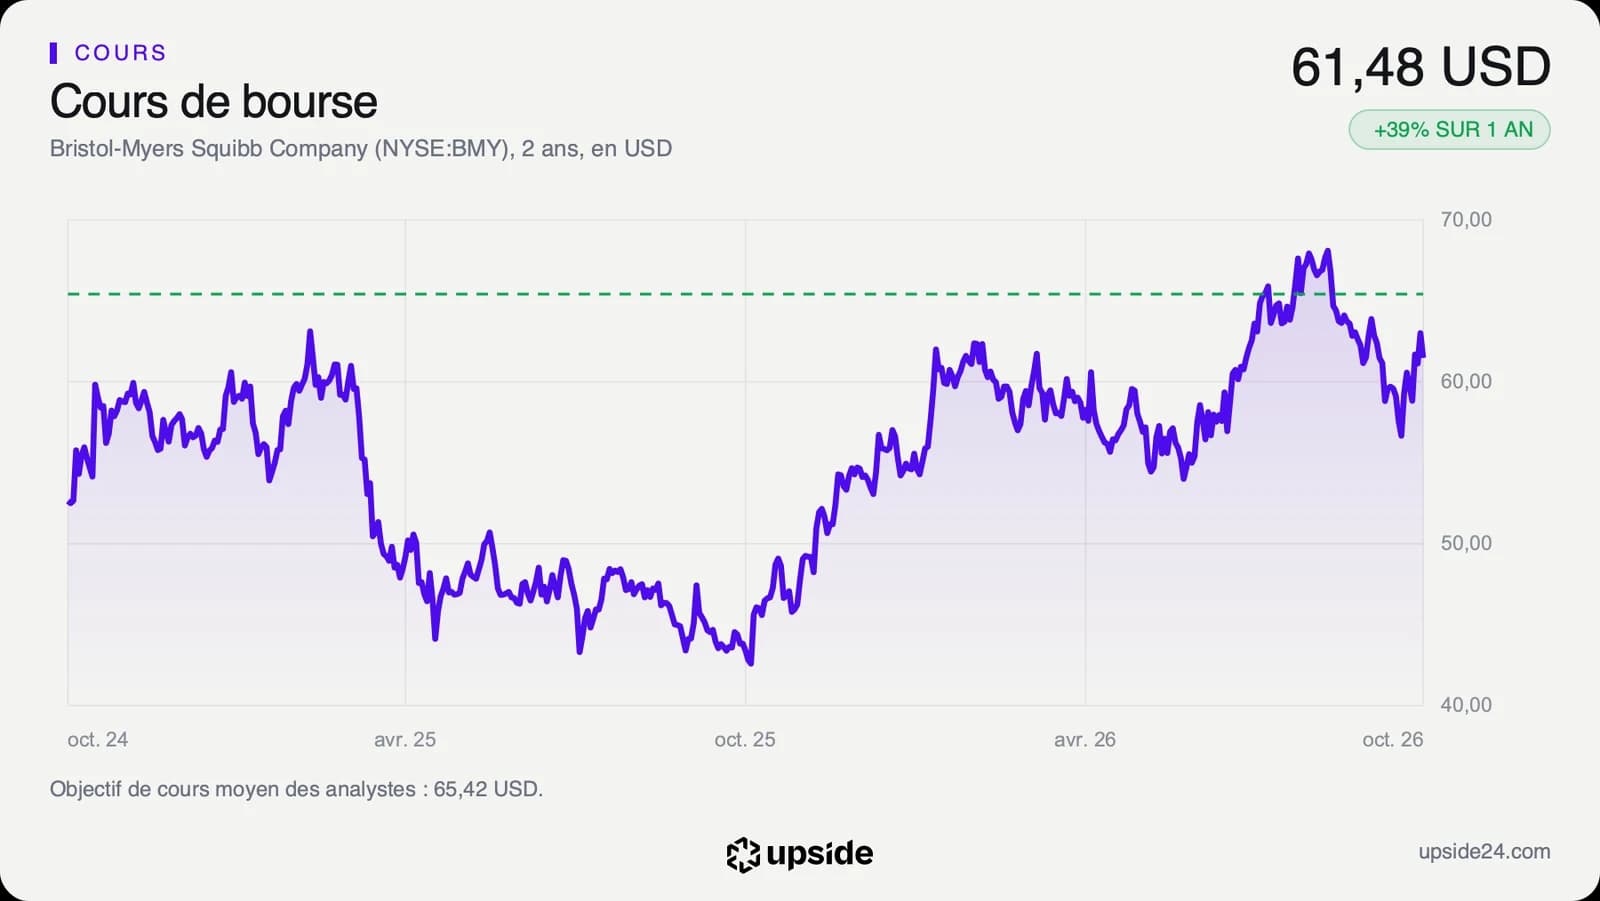
L'action a clôturé vendredi à 61,48 dollars, en recul de 2,41% sur la séance. Cette baisse efface à peine la hausse de 3,08% de la veille. Elle représente environ 3 milliards de dollars de valeur en Bourse, pour une capitalisation de 125,59 milliards de dollars.
Ce que le prix incorpore déjà
Un essai précoce en pause ne touche aucune ligne des comptes. Zola-cel ne génère pas de ventes et ses premières recettes éventuelles se situent des années plus loin. L'annonce touche donc ce qui manque le plus au groupe, un relais de croissance.
Le chiffre d'affaires annuel tourne en effet autour de 45 à 48 milliards de dollars depuis 2021. Les analystes attendent environ 49,9 milliards de dollars en 2026, puis un recul de 2,77% en 2027. Au dernier trimestre, les ventes ont progressé de 5,81% sur un an, contre 7,89% pour la médiane des 510 sociétés de son sous-secteur pharmaceutique.
Cette stagnation vient des médicaments les plus anciens, dont les ventes reculent vite. Les ventes du Revlimid, un traitement contre un cancer de la moelle osseuse, sont passées de 838 à 425 millions de dollars entre le deuxième trimestre 2025 et celui de 2026. Les produits dits de croissance pèsent désormais environ 60% des ventes de médicaments. Le Breyanzi y progresse de plus de 40% sur un an, à 484 millions de dollars au trimestre.
Le marché a déjà intégré ce manque d'élan. L'action se paie 13,54 fois ses bénéfices, contre 25,66 fois pour la médiane de son sous-secteur, soit environ deux fois moins cher. Face à sa propre histoire, ce multiple se situe dans sa moyenne des cinq dernières années.
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteint 11,44 milliards de dollars sur douze mois. Il représente 9,11% de la valeur en Bourse, soit environ 9 dollars de trésorerie par an pour 100 dollars d'actions. Le groupe en reverse 5,1 milliards en dividendes, pour un rendement de 4,1%. Il augmente ce dividende depuis 19 ans d'affilée.
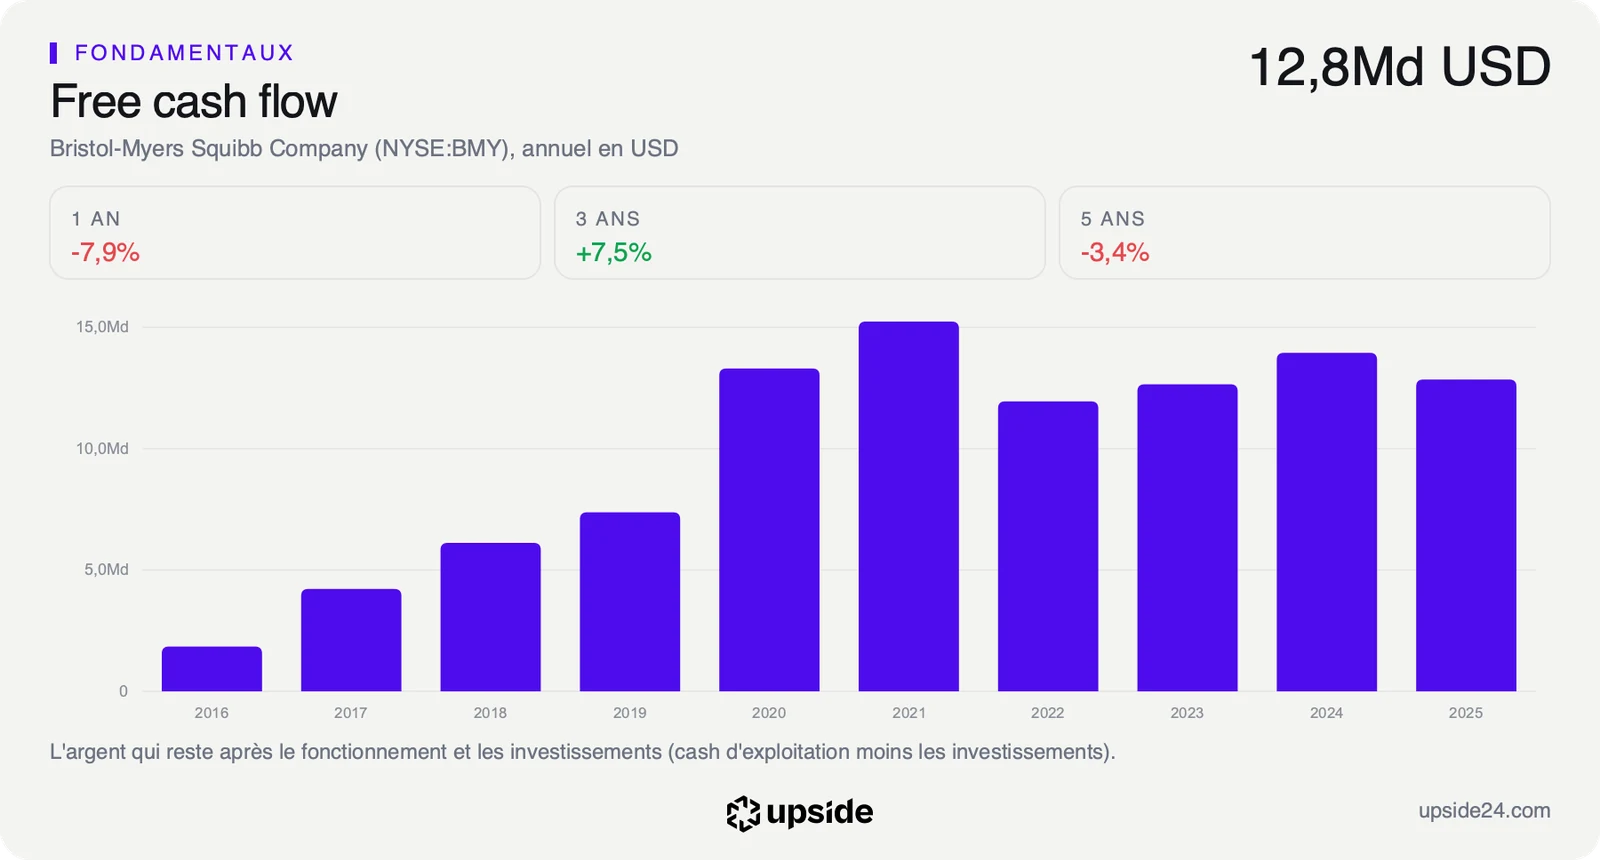
Au cours du 23 octobre, le marché suppose que ce flux recule d'environ 3% par an pendant dix ans. Ce calcul part du prix actuel et cherche la croissance de trésorerie qui le justifie. Un chiffre négatif signifie que le cours intègre déjà une érosion des ventes, sans compter sur de nouveaux produits pour la compenser.
La valorisation de Bristol Myers Squibb face aux 510 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
L'action Bristol Myers Squibb se situe environ aux trois quarts de sa fourchette annuelle, entre 42,52 et 68,64 dollars. Son plus haut de clôture, 68,09 dollars, date du 3 septembre. Le titre en reste 9,71% en dessous. Il progresse encore de 13,98% depuis le 1er janvier.
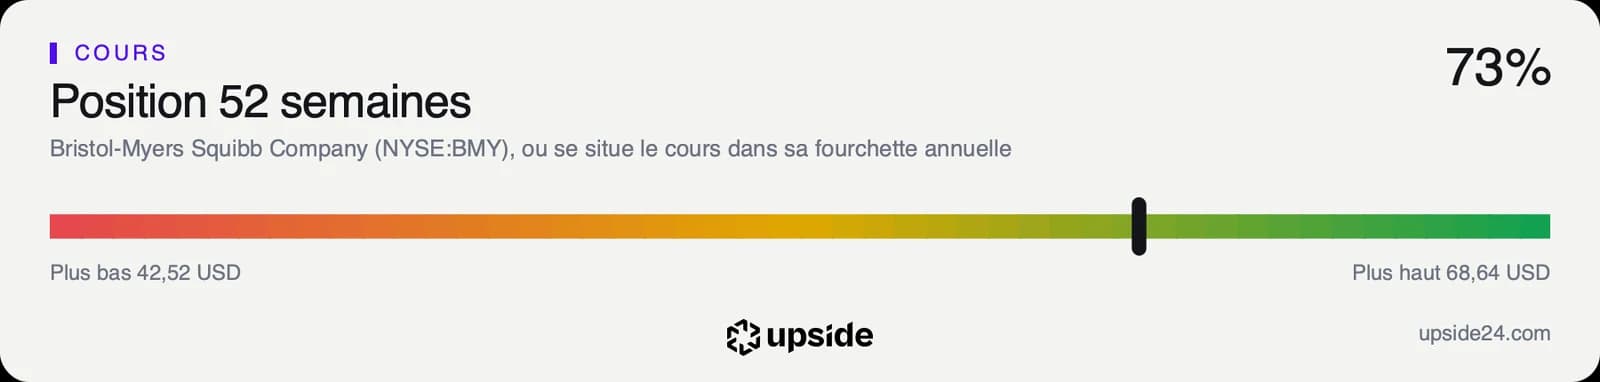
Le titre était tombé à 42,60 dollars à la clôture du 29 octobre 2025. Il a regagné plus de 44% depuis ce point bas. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 51,05. Ce niveau neutre ne signale ni excès de hausse ni excès de baisse.
Sur les 28 analystes qui suivent la valeur, 10 sont positifs, 17 neutres et 1 négatif. Leur objectif de cours moyen, environ 65 dollars, dépasse le cours de 6,40%, dans une fourchette de 41 à 82 dollars. Le 5 octobre, Leerink Partners a ramené son opinion au niveau neutre.
Les analystes attendent un bénéfice par action d'environ 6,61 dollars en 2027, quasi stable face à 2026. La dette nette atteint 33,99 milliards de dollars, soit environ 1,9 fois l'excédent brut d'exploitation annuel, l'argent que l'activité dégage avant impôts, intérêts et amortissements. La médiane du sous-secteur dispose au contraire d'une trésorerie nette.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 29 octobre. Les analystes y attendent environ 12,73 milliards de dollars de chiffre d'affaires, en hausse d'environ 4% sur un an. Ils attendent aussi un bénéfice par action d'environ 1,25 dollar. La direction devra également s'exprimer sur le calendrier de zola-cel et sur ses échanges avec l'autorité sanitaire américaine. Le rythme du Breyanzi et le recul des anciens médicaments diront si les produits de croissance compensent l'érosion.
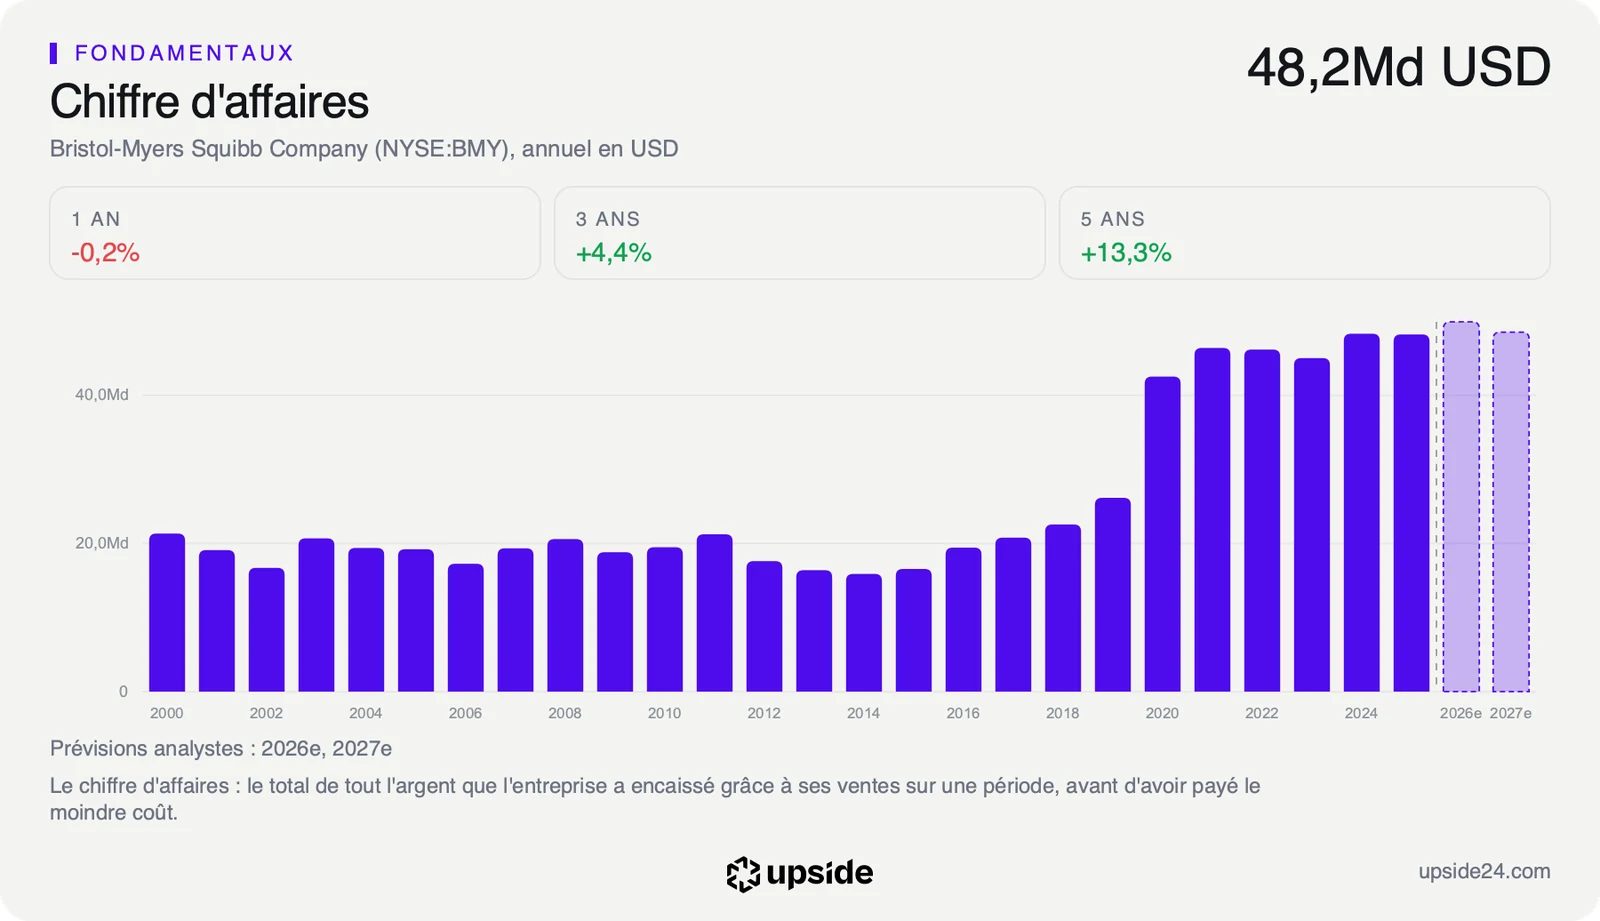
Tant que les produits de croissance progressent assez vite pour tenir les ventes autour de 49 milliards de dollars et que le free cash flow reste proche de 11,44 milliards, la pause de zola-cel décale un relais sans toucher les comptes. Le cours repose alors sur une hypothèse plus prudente que la trésorerie, avec un recul supposé d'environ 3% par an.
Si les études ne reprennent pas au début de 2027 et que le consensus confirme un recul des ventes de 2,77% l'an prochain, le groupe aurait un relais de moins pour remplacer ses anciens médicaments. La dette de 33,99 milliards de dollars et le dividende de 5,1 milliards pèseraient alors davantage sur une trésorerie sans croissance.