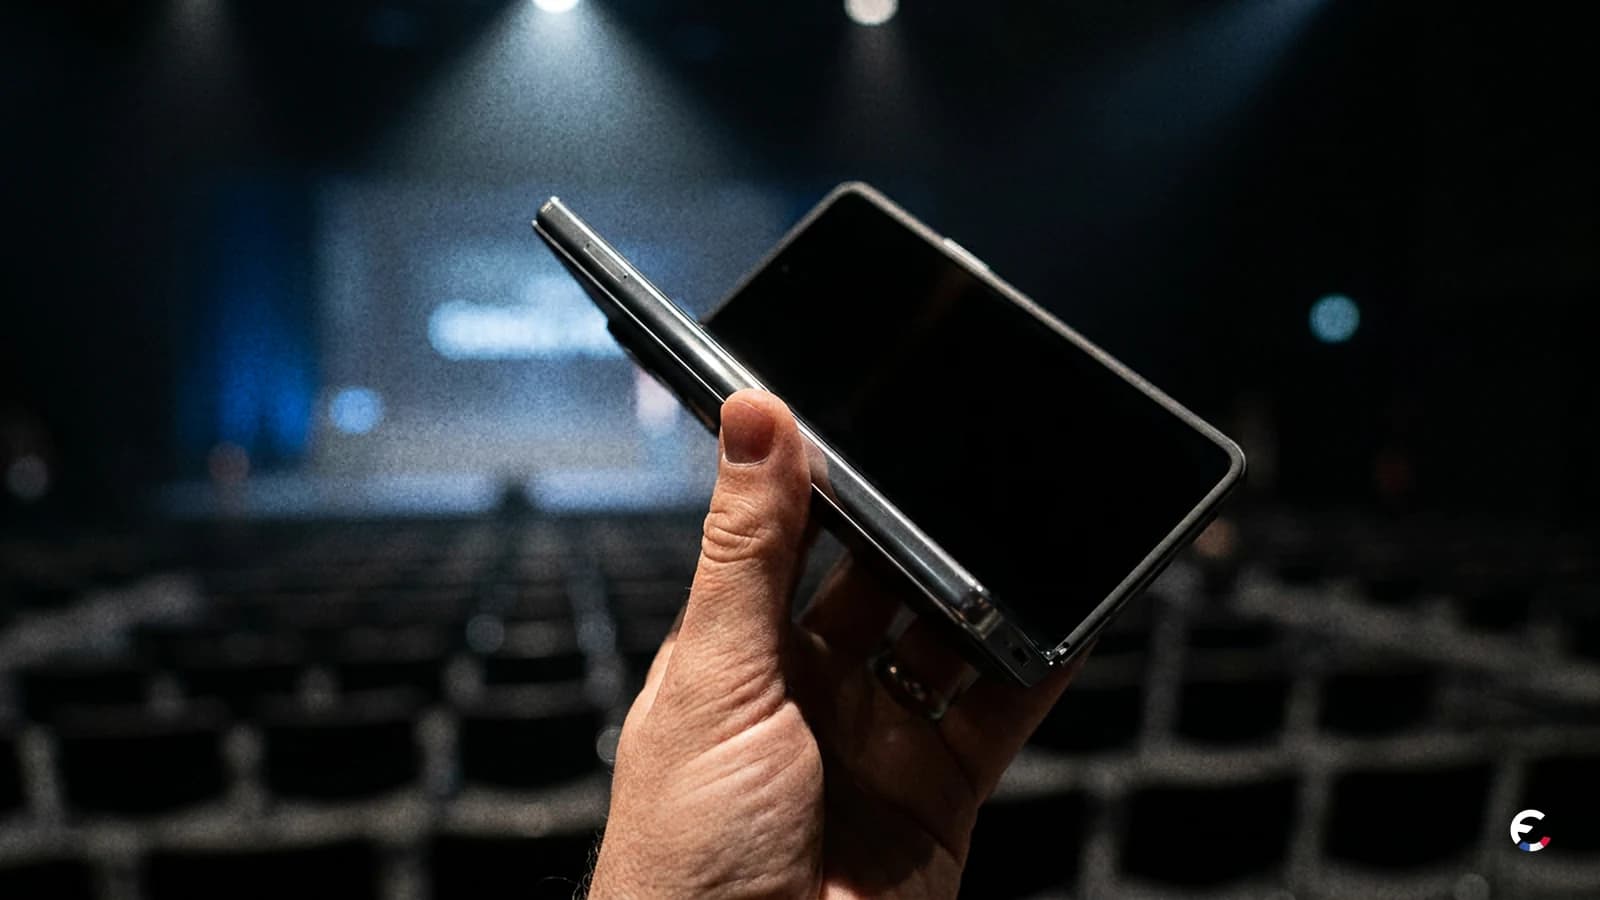

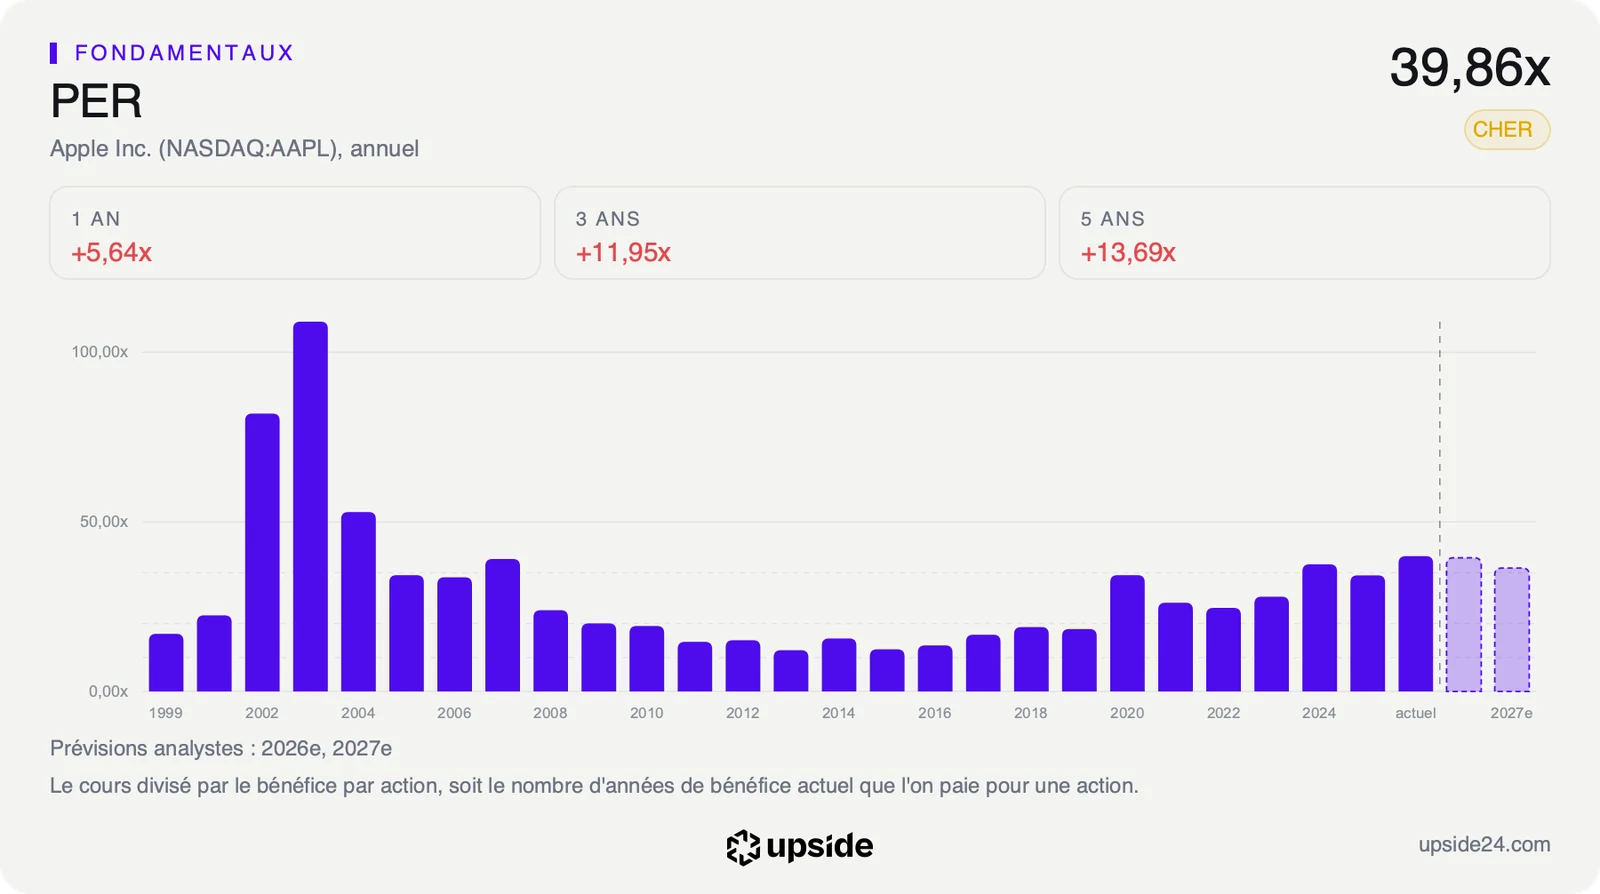
Apple (AAPL), le fabricant de l'iPhone et du Mac, préparerait un MacBook Pro à écran tactile, selon Mark Gurman de Bloomberg. Mais le Mac ne pèse qu'environ un dixième des ventes, et l'action se paie déjà 39,86 fois ses bénéfices, son niveau le plus cher en cinq ans.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Ce que Gurman a écrit
Mark Gurman, le journaliste de Bloomberg qui suit Apple depuis des années, consacre sa newsletter Power On du dimanche 25 octobre au MacBook Pro à écran tactile. Il y voit le prochain grand revirement du groupe, selon le message publié par Bloomberg sur X. L'adresse de l'article évoque un dévoilement à venir, sans date.
Apple, c'est le fabricant de l'iPhone, du Mac et de l'iPad, que l'on retrouve dans les poches et sur les bureaux du monde entier.
Le mot revirement compte, car Apple a longtemps tenu ses ordinateurs portables à l'écart de l'écran tactile, réservé à l'iPhone et à l'iPad. Un MacBook Pro tactile changerait donc la façon dont le groupe sépare ses gammes, et le rapprocherait de l'iPad, la tablette qui sert déjà d'ordinateur léger à une partie de ses clients.
L'information tient dans un article de newsletter payant, résumé en une phrase par Bloomberg. Aucun prix, aucun calendrier et aucun volume ne sont publiés. Apple n'a pas commenté, comme à son habitude avant la présentation d'un produit.
Sur le trimestre clos fin juin, les ventes de Mac ont atteint 10,35 milliards de dollars, en hausse de 29% sur un an, selon le rapport trimestriel déposé par Apple auprès du gendarme boursier américain. Le groupe attribue cette hausse aux ventes de portables. Le Mac a ainsi pesé environ un dixième des 109,42 milliards de dollars de chiffre d'affaires du trimestre, contre 54,25 milliards pour l'iPhone.
C'est aussi la catégorie qui a le plus progressé ce trimestre-là. Les services ont gagné 12%, à 30,74 milliards de dollars, les montres et accessoires 6%, et l'iPad a reculé de 6%. Sur les neuf premiers mois de l'exercice, la hausse du Mac retombe toutefois à 9%, à 27,14 milliards de dollars, ce qui relativise l'élan du seul dernier trimestre.
Cette rumeur suit celle du 18 octobre sur l'iPhone Duo, analysée ici, elle aussi relayée par la presse sans confirmation d'Apple.
Ce que le prix incorpore déjà
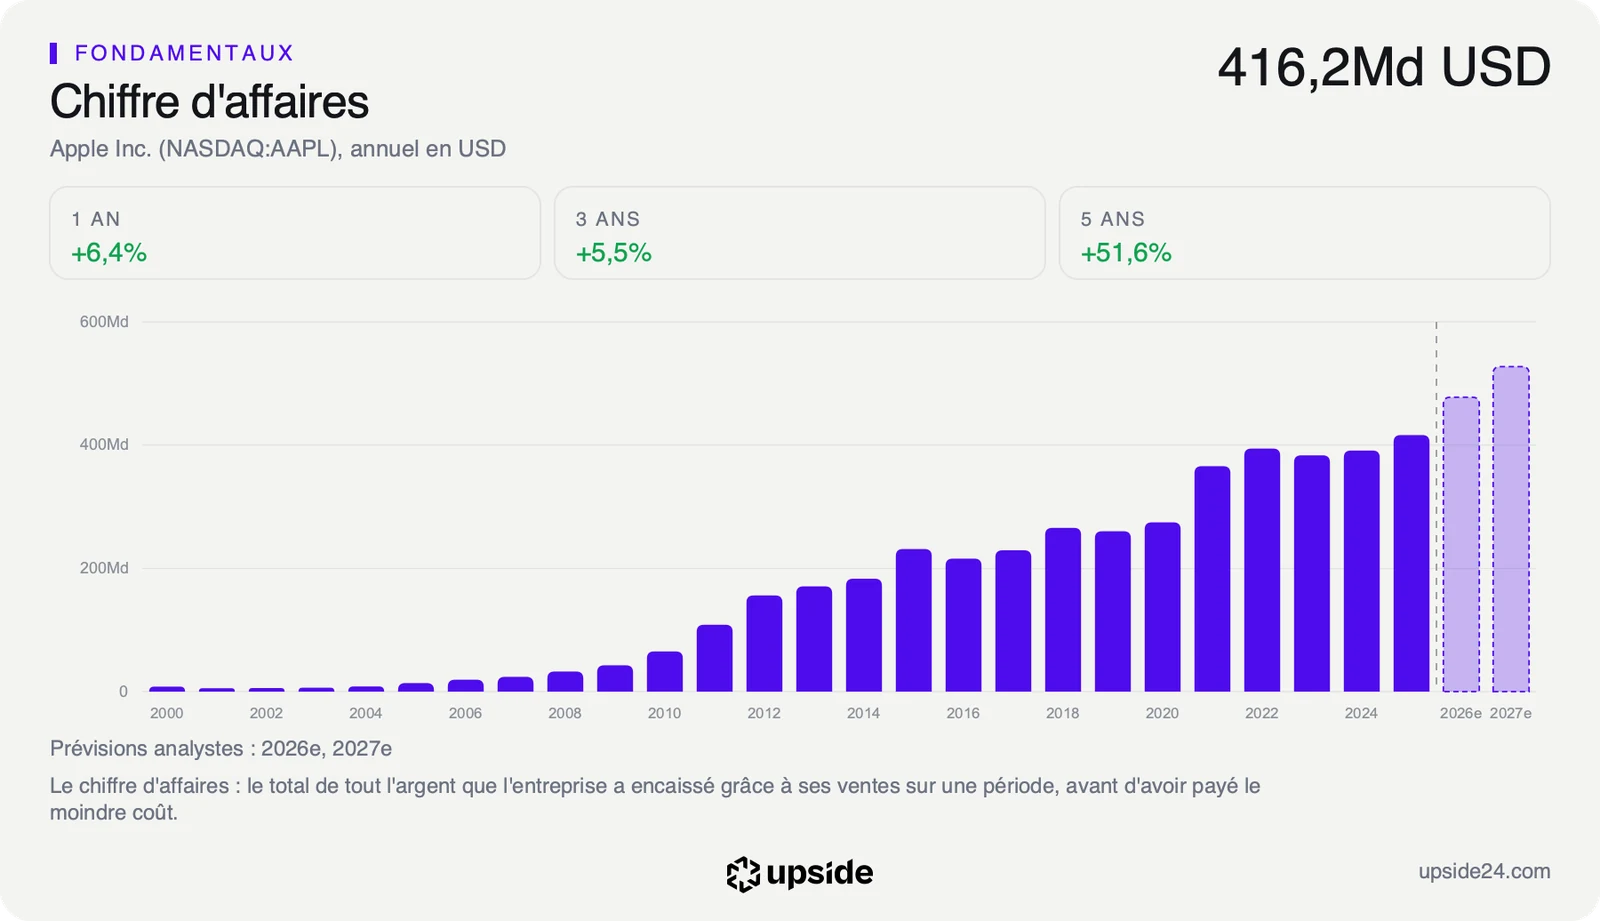
Une rumeur de produit agit sur la perception du titre avant d'agir sur ses comptes. Le MacBook Pro n'est qu'une partie du Mac, qui n'est lui-même qu'un dixième des ventes trimestrielles. Même une forte relance de cette gamme déplacerait peu le chiffre d'affaires total d'un groupe qui a encaissé 466,82 milliards de dollars sur douze mois. Elle peut en revanche nourrir le récit de croissance dont le prix actuel a besoin.
Le prix de l'action pèse davantage, puisqu'elle se paie 39,86 fois ses bénéfices, contre 21,08 fois pour la médiane des 146 sociétés de son sous-secteur du matériel technologique, soit près du double. Face à sa propre histoire, ce multiple n'a jamais été aussi élevé sur les cinq dernières années.
Cette prime s'appuie sur une rentabilité hors norme. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 78,83%, contre 9,71% pour la médiane du sous-secteur. Sa marge nette, à 27,62%, dépasse aussi de loin la médiane de 5,96%. Une prime peut se justifier, mais à ce niveau elle laisse peu de place à la déception.
Le PEG, ce multiple rapporté à la croissance attendue des bénéfices, ressort à 2,23. Au-dessus de 1, le marché paie plus que la croissance prévue ne le justifierait à elle seule, et c'est nettement le cas ici.
Au cours du 23 octobre, le marché suppose une croissance du free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, d'environ 13% par an pendant dix ans. C'est une hypothèse exigeante pour un groupe de cette taille.
Ce flux atteint 136,68 milliards de dollars sur douze mois, mais il ne représente que 2,69% de la valeur en Bourse, soit moins de 3 dollars de trésorerie par an pour 100 dollars d'actions. La rumeur ne change pas cette hypothèse, elle nourrit l'idée qu'Apple a encore des produits pour la tenir.
La valorisation d'Apple face aux 146 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
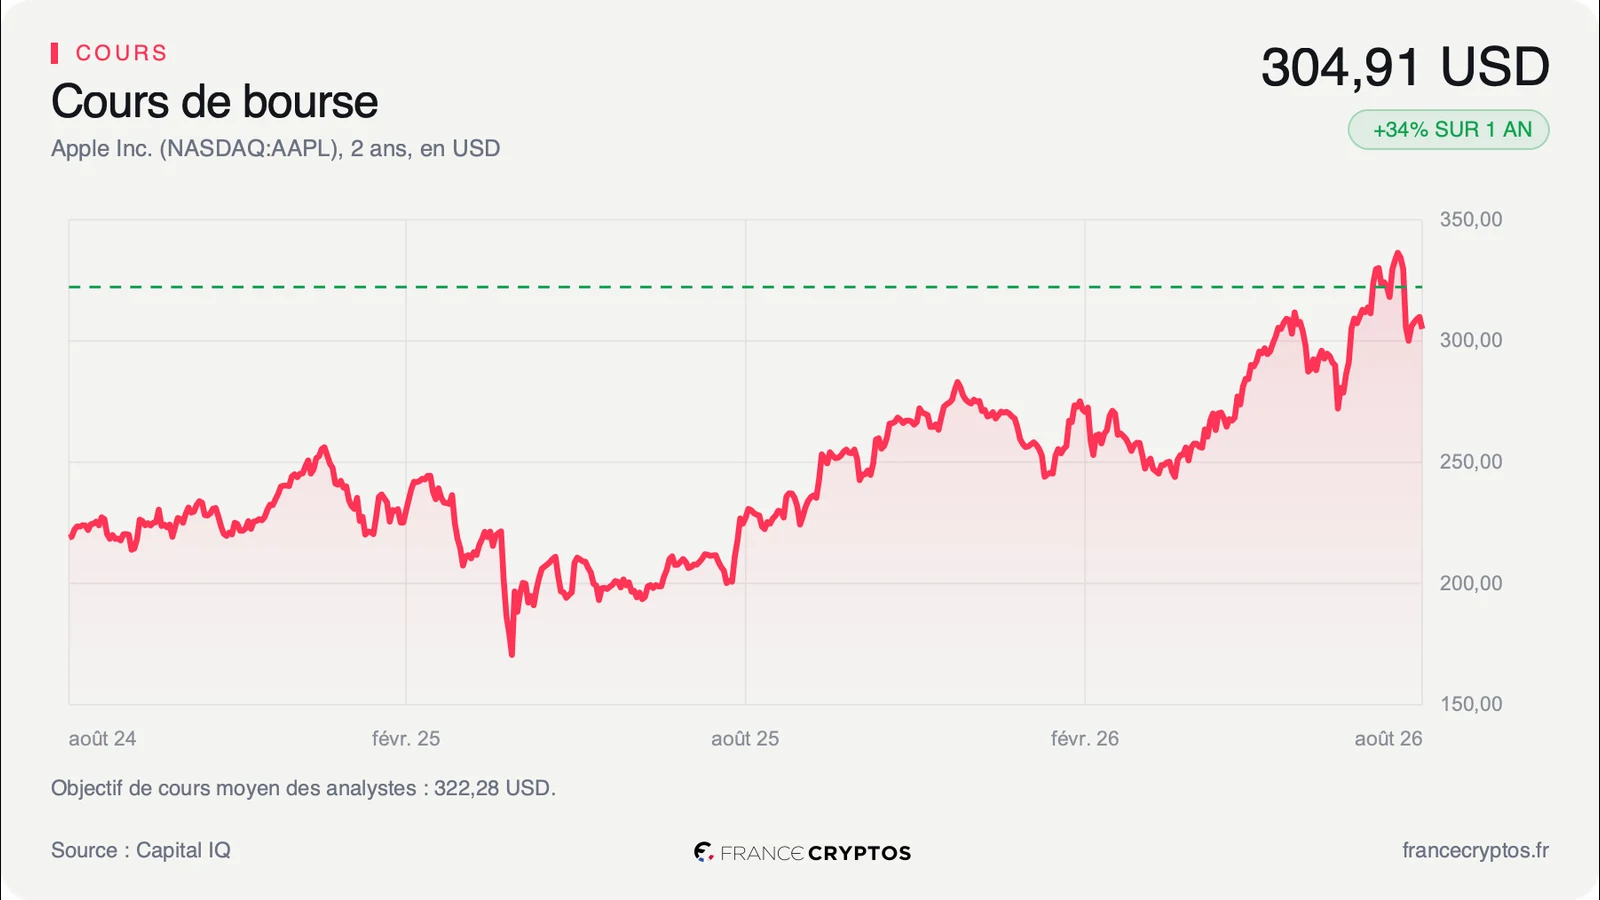
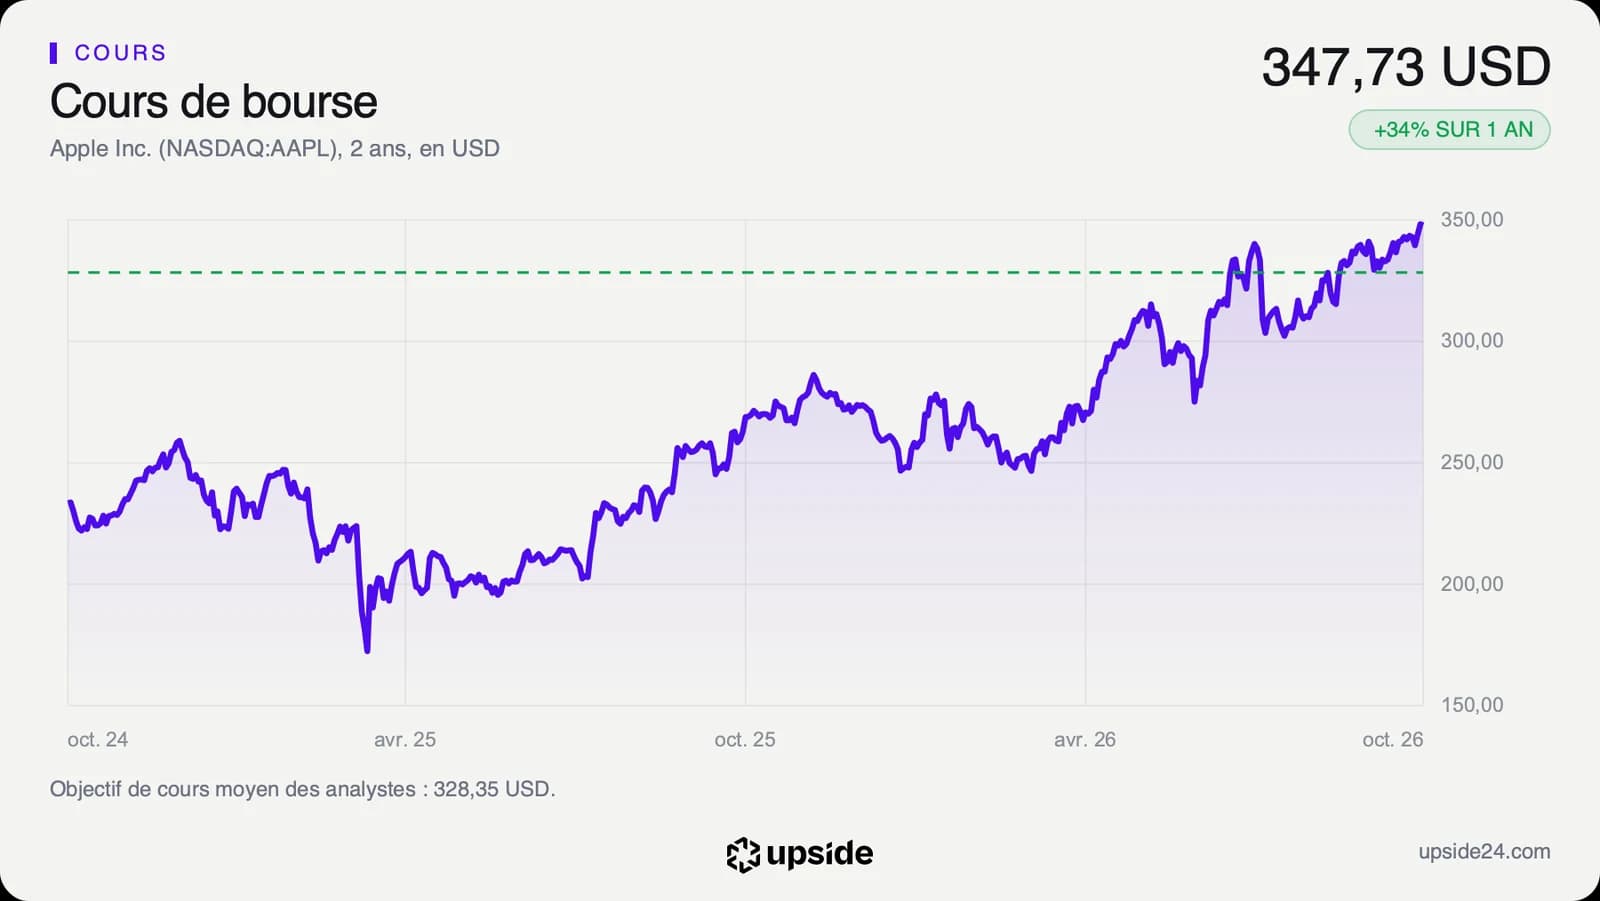
L'action Apple a clôturé vendredi 23 octobre à 347,73 dollars à la Bourse de New York, juste sous son record de clôture de 348,22 dollars atteint la veille. Elle se situe 1,14% sous son plus haut des douze derniers mois, à 351,73 dollars en séance. Le titre a gagné 33,77% sur un an.
Le titre était tombé à 172,42 dollars à la clôture du 8 avril 2025, puis il a plus que doublé depuis. Apple vaut désormais plus de 5 000 milliards de dollars en Bourse. Il progresse encore de 27,91% depuis le 1er janvier.
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 63,92. Il reste sous 70, le seuil au-delà duquel un titre est jugé suracheté. La hausse reste donc soutenue, sans emballement visible à court terme.
Sur les 44 analystes qui suivent la valeur, 24 sont positifs, 14 neutres et 6 négatifs. Leur objectif de cours moyen, environ 328 dollars, se situe 5,57% sous le cours. Le marché a donc déjà dépassé ce que le consensus attendait.
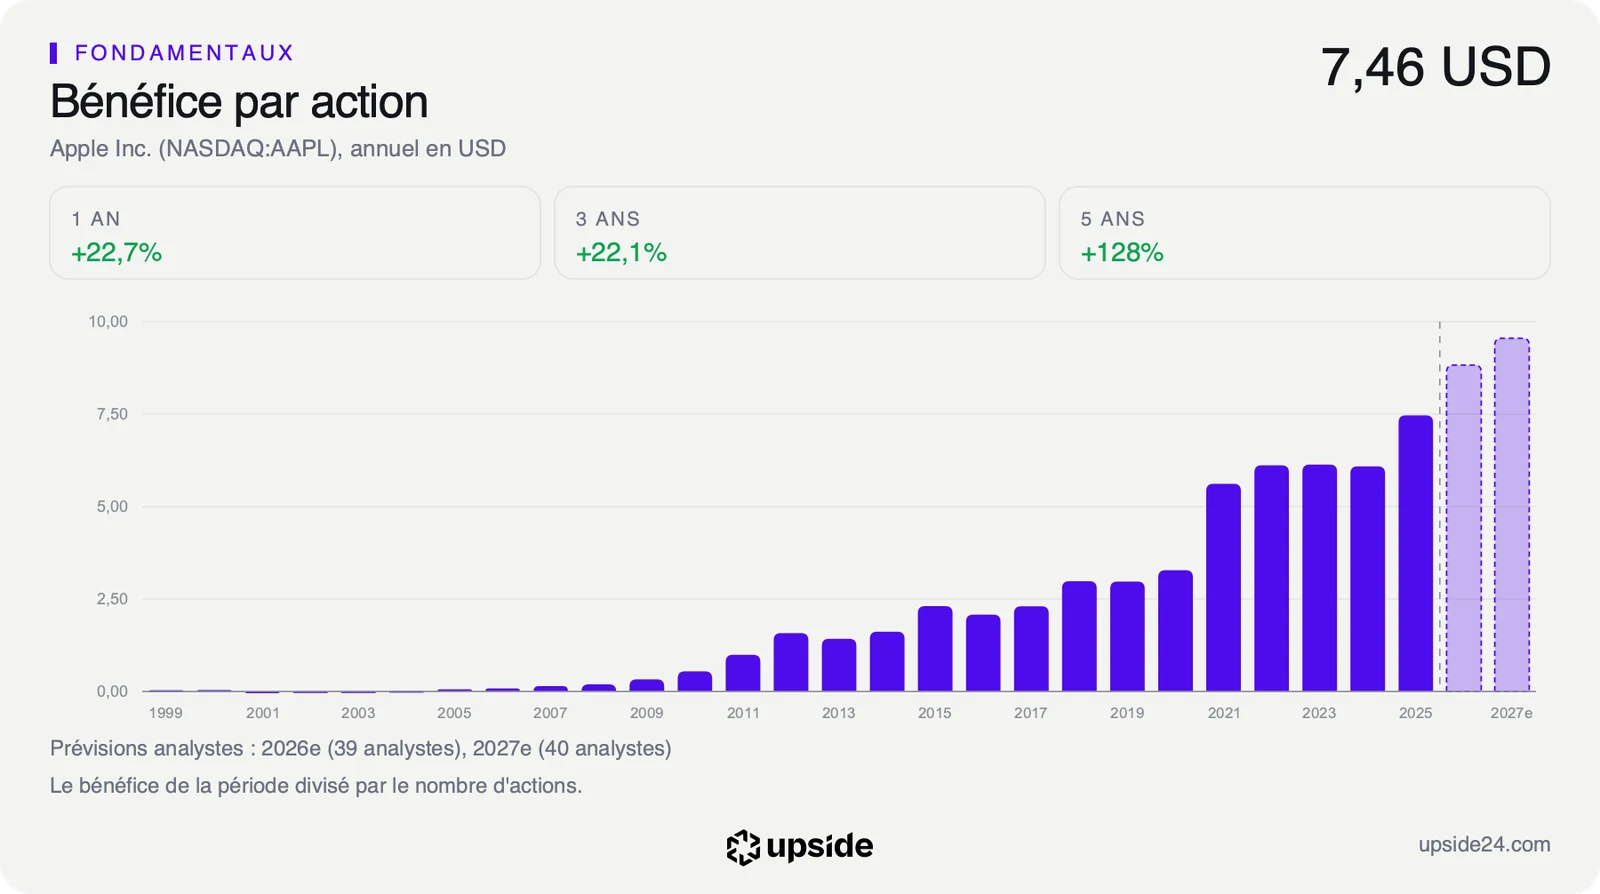
Les analystes relèvent pourtant encore leurs attentes, et prévoient un bénéfice par action de 8,83 dollars sur l'exercice qui s'ouvre, en hausse de 18,33%, et cette prévision a été relevée de 0,77% en trois mois. Pour l'exercice suivant, ils attendent encore une hausse d'environ 8%. Le cours a simplement avancé plus vite que leurs chiffres.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du quatrième trimestre de l'exercice d'Apple, le 2 novembre. Les analystes y attendent environ 113 milliards de dollars de chiffre d'affaires et 1,98 dollar de bénéfice par action. La présentation éventuelle du MacBook Pro tactile, si Apple en donne une date, fera un second signal. Les ventes de Mac du trimestre diront surtout si la vague des portables, à 10,35 milliards de dollars au trimestre précédent, se poursuit avant même un modèle tactile.
Le groupe donnera aussi le ton du trimestre des fêtes, le plus important de son année. Les analystes y attendent environ 154 milliards de dollars de ventes, et un écart à ce chiffre pèserait bien plus sur le cours qu'une rumeur de produit.
Tant que les ventes trimestrielles tiennent autour de ce consensus et que le bénéfice par action attendu sur l'exercice reste proche de 8,83 dollars, avec des ventes de Mac qui continuent de progresser, le multiple de 39,86 fois repose sur une croissance réelle, et une nouveauté comme le MacBook Pro tactile prolonge le récit.
Si le trimestre déçoit ou si la prévision de 8,83 dollars recule, le titre resterait payé près de deux fois plus que son sous-secteur pour des bénéfices plus faibles. Une rumeur de produit ne suffirait alors pas à justifier un prix déjà au-dessus de l'objectif moyen des analystes.