
Publicis Groupe (PUB), le groupe français de communication et de conseil numérique, a finalisé lundi le rachat de l'américain LiveRamp pour 2,2 milliards de dollars. Mais le cours de son action suppose toujours un groupe dont la trésorerie va reculer pendant dix ans.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Bilan, Croissance |
Ce qui a été bouclé lundi
Publicis a annoncé lundi 2 novembre la finalisation du rachat de LiveRamp, moins de deux semaines après un accord avec la FTC, l'autorité américaine de la concurrence. Le groupe paie 38,50 dollars par action en numéraire, soit une prime de 29,8% sur le dernier cours de LiveRamp avant l'annonce du 17 mai.
Publicis conçoit les campagnes publicitaires des grandes marques et achète les espaces où elles s'affichent, à travers Publicis Communications, Publicis Media, Publicis Sapient et Publicis Health. LiveRamp est la plateforme où ces marques rapprochent leurs fichiers clients de ceux des sites et des applications pour mieux cibler leurs publicités. Son réseau réunit 25 000 éditeurs de contenus et 500 partenaires technologiques et de données.
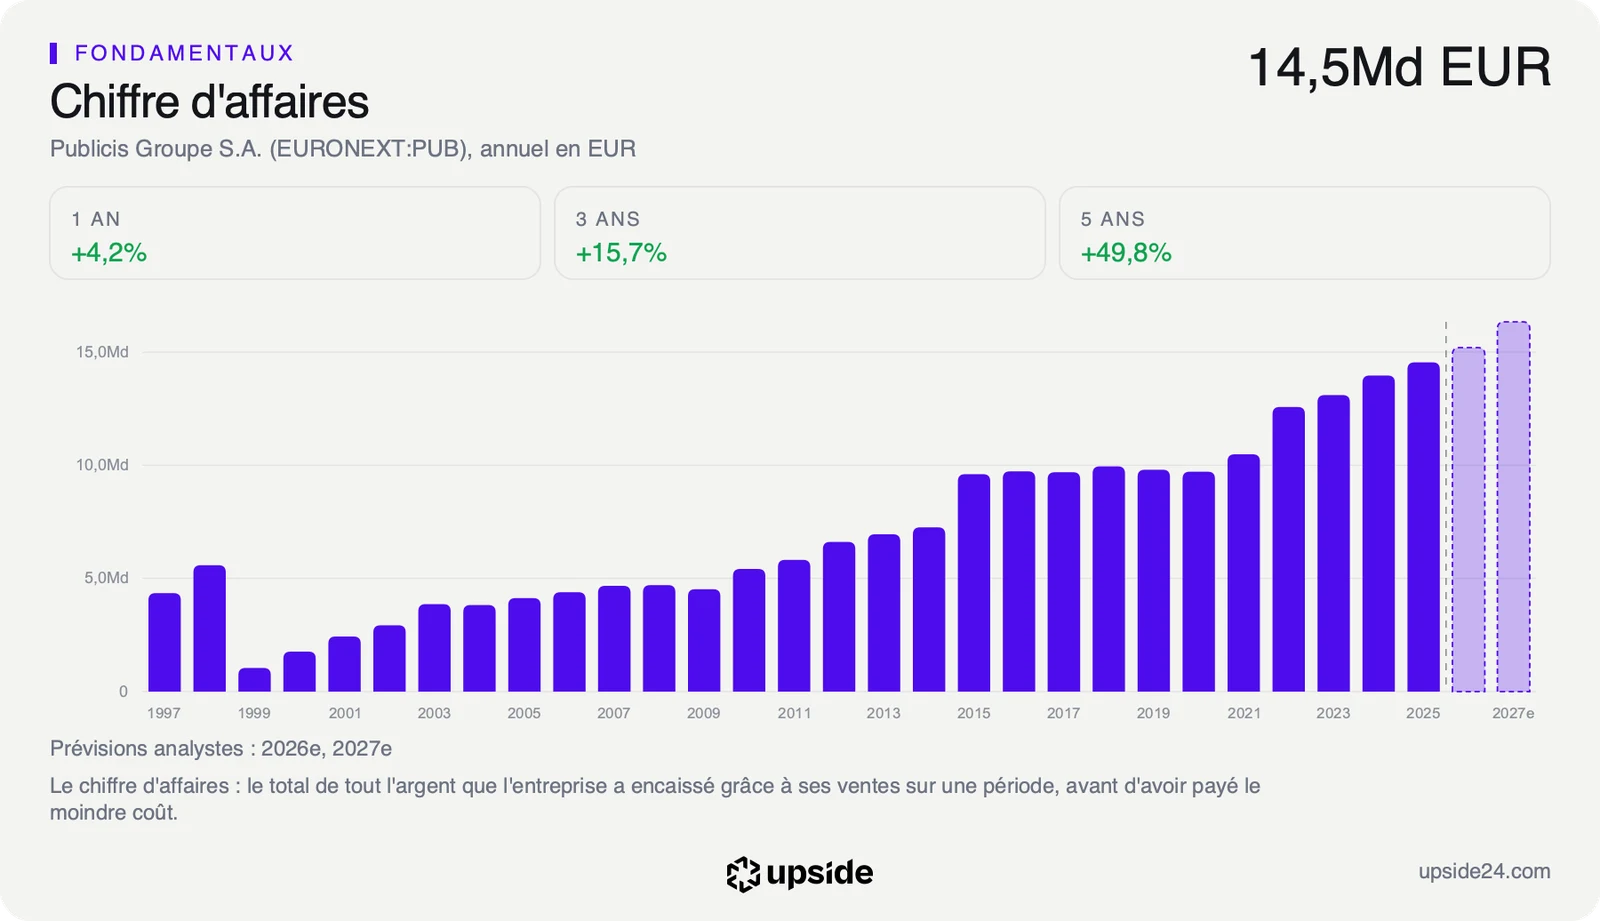
La valeur d'entreprise de l'opération atteint 2,167 milliards de dollars, soit environ 1,94 milliard d'euros. Ce montant représente environ neuf mois de la trésorerie disponible que Publicis dégage, 2 480 millions d'euros sur les douze derniers mois. LiveRamp a réalisé 812,9 millions de dollars de chiffre d'affaires sur son exercice clos fin mars 2026, en hausse de 9,0%, soit environ 5% du revenu net annuel de Publicis.
Publicis présente l'ensemble comme un moteur de croissance par l'intelligence artificielle que les clients possèdent et contrôlent eux-mêmes. Les annonceurs sont aujourd'hui « pris au piège entre deux mauvaises options », estime Arthur Sadoun, président et directeur général de Publicis, entre les grandes plateformes fermées et des outils construits sur mesure. LiveRamp dégage de son côté une marge d'exploitation ajustée de 22,4% sur son dernier exercice, au-dessus de la marge opérationnelle de 14,82% de Publicis.
Le communiqué de lundi ne reprend ni le prix ni le financement, détaillés lors de l'annonce du 17 mai. Publicis ne chiffre pas encore ce que LiveRamp apportera à ses comptes de 2026. LiveRamp garde sa marque et son directeur général Scott Howe. Ses résultats seront publiés dans le pôle technologie du groupe, où LiveRamp et Epsilon, la filiale de données de Publicis, resteront deux entités distinctes.
Ce que le rachat change dans le bilan
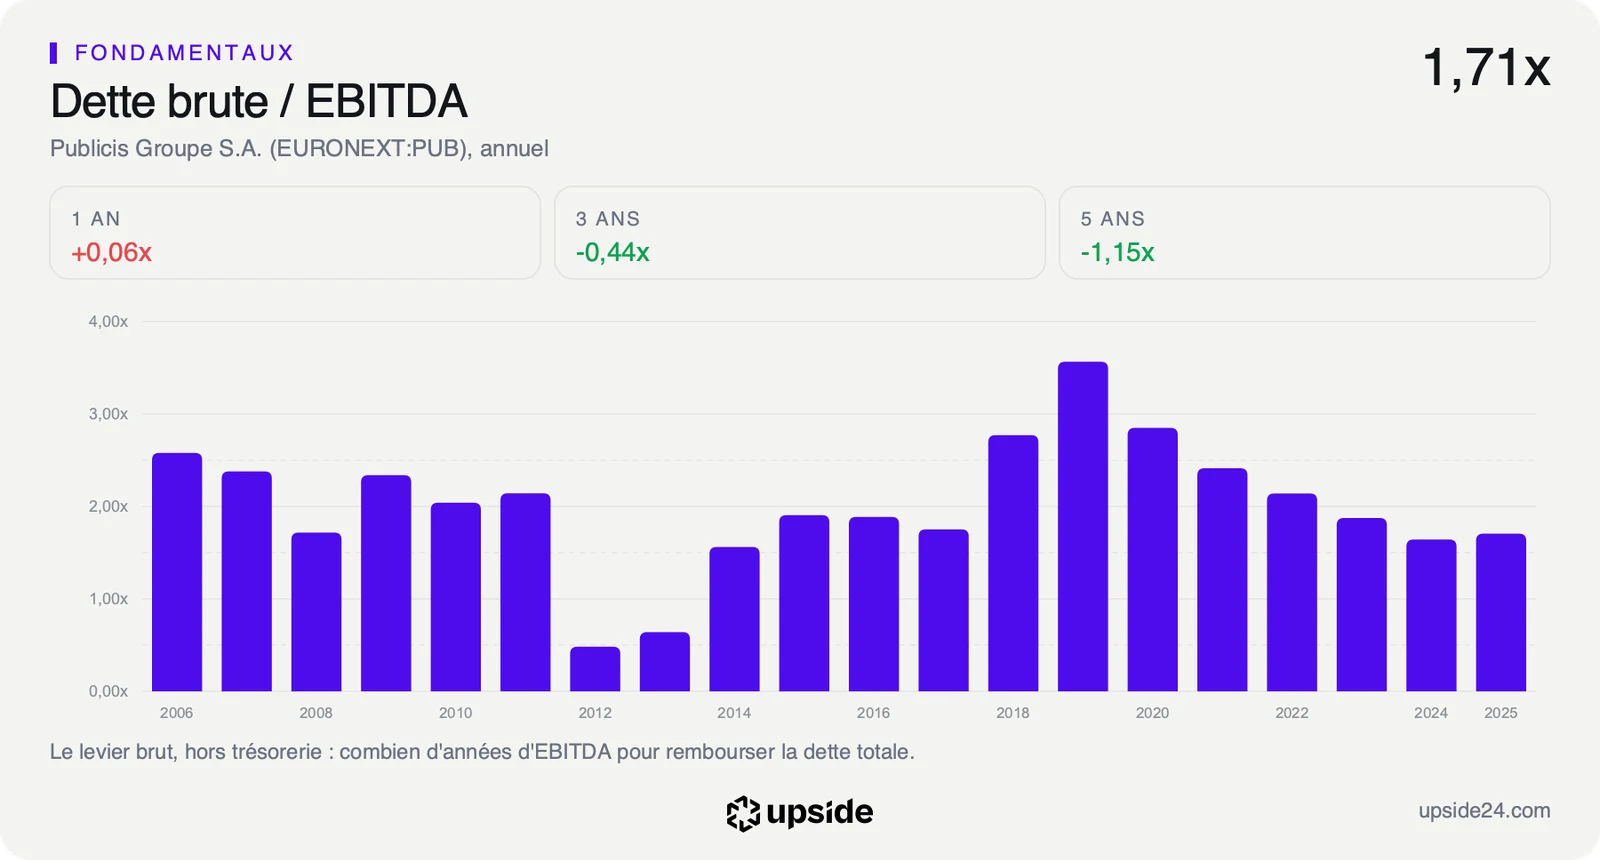
Le rachat passe d'abord par la dette, puisque Publicis le finance avec sa trésorerie et de nouveaux emprunts. Au dernier bilan, la dette nette atteignait 0,49 fois l'EBITDA, le résultat d'exploitation avant amortissements, soit une demi-année de ce résultat pour la rembourser. La médiane des 79 sociétés de publicité comparables affiche au contraire plus de trésorerie que de dette.
Publicis indique que son levier financier, calculé selon sa propre méthode, restera limité à 1,2 fois en 2027, avec un désendettement complet attendu deux ans après la finalisation. Le groupe juge cette hausse compatible avec ses notes de crédit actuelles, BBB+ et Baa1.
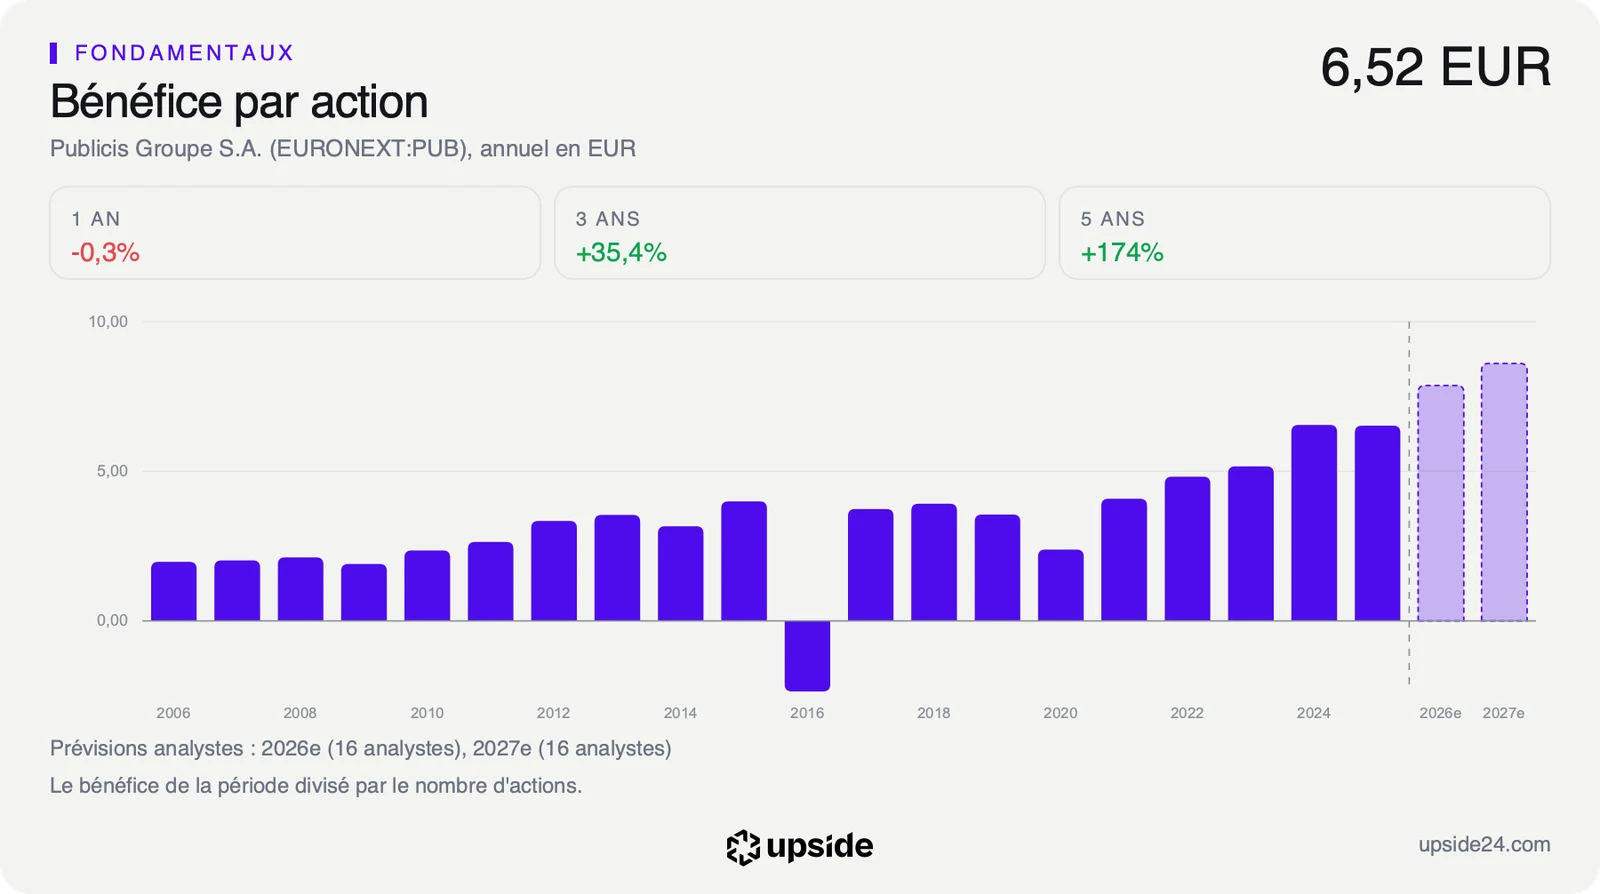
En contrepartie, Publicis attend une opération relutive dès la première année de consolidation, c'est-à-dire qui augmente le bénéfice par action, hors frais liés à la transaction. Le groupe a relevé dans la foulée son objectif de croissance annuelle du bénéfice par action courant pour 2027 et 2028, à +8% à +10% contre +7% à +9% auparavant.
Ce désendettement repose sur le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Il rapporte 9,88% du cours, soit 9,88 euros de trésorerie par an pour 100 euros investis dans l'action, contre 6,22% pour la médiane du sous-secteur.
Au cours de clôture du 2 novembre, le marché intègre pourtant un recul du free cash flow de 4,01% par an pendant dix ans. Ce chiffre vient d'un DCF inversé, un calcul qui part du prix de l'action pour retrouver la croissance qu'il suppose. Sur les cinq derniers exercices, le bénéfice par action a au contraire progressé de 22,34% par an.
Le prix ne fait donc aucune place à l'accélération que LiveRamp doit apporter, ce qui laisse toute la preuve aux comptes des prochains trimestres. La valorisation de Publicis face aux 79 sociétés de la publicité situe cet écart entre ce que le cours suppose et ce que le groupe a déjà réalisé.
Ce que la Bourse en a déjà fait
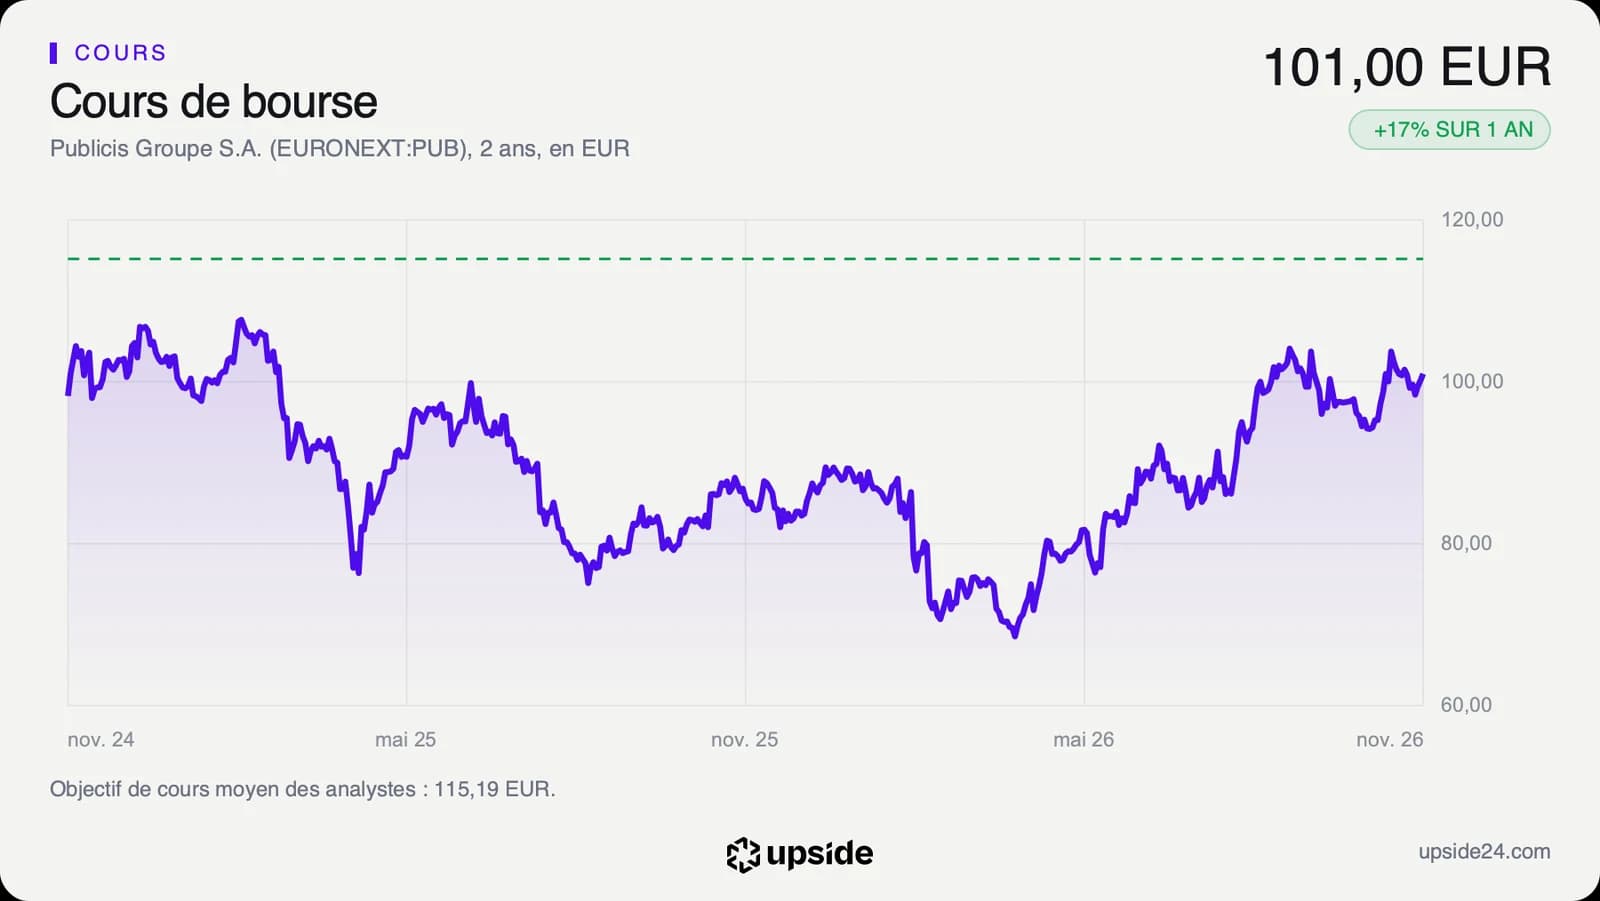
L'action Publicis a terminé lundi 2 novembre à 101,00 euros à Paris, en hausse de 0,85% sur la clôture de vendredi. Le 18 mai, premier jour de cotation après l'annonce du rachat, le titre avait gagné 6,02% à 81,74 euros. Il a progressé d'environ 31% depuis la clôture du 15 mai, la dernière avant l'annonce.
Le cours évolue 3,99% sous son plus haut des 52 dernières semaines, 105,20 euros atteint le 16 octobre, loin de son plus bas de 68,14 euros du 27 mars. L'action se paie 12,79 fois ses bénéfices attendus cette année contre 13,63 pour la médiane des sociétés de publicité. Sur les bénéfices attendus en 2027, ce multiple descend à 13,23 fois. Face à sa propre histoire, le prix payé pour un euro de bénéfice des douze derniers mois dépasse 72% de ses niveaux des cinq dernières années.
Sur les 16 analystes qui suivent la valeur, 13 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 115 euros, soit environ 14% au-dessus du cours, dans une fourchette de 90 à 135 euros. Ils ont pourtant abaissé d'environ 1% en 90 jours leur prévision de bénéfice par action pour 2026, à environ 7,90 euros.
Entre l'annonce et la finalisation, le dossier a franchi deux étapes, le vote des actionnaires de LiveRamp puis l'accord proposé par la FTC fin octobre. Ce dernier encadre l'opération pendant cinq ans et a levé le dernier obstacle avant le paiement.
Le titre a donc monté depuis mai sans que les prévisions suivent, si bien que la hausse repose sur la promesse du rachat plus que sur des chiffres déjà publiés. LiveRamp n'entre dans les comptes qu'à partir de cette semaine.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 4 février 2027 à une date encore estimée, avant les premiers trimestres où LiveRamp sera intégré. Le chiffre à suivre est la croissance du revenu net, que Publicis vise désormais entre +7% et +8% par an en 2027 et 2028 à taux de change constants, contre +6% à +7% avant le rachat.
Le chiffre d'affaires progressait de 3% au dernier trimestre publié, contre 5,22% pour la médiane du sous-secteur. La marge opérationnelle dira en parallèle si LiveRamp, plus rentable que le reste du groupe, tire vraiment l'ensemble vers le haut.
Tant que la croissance se rapproche de cette fourchette et que le levier reste sous la limite de 1,2 fois annoncée, LiveRamp joue le rôle prévu d'accélérateur pour un groupe déjà rentable. Le cours, qui suppose aujourd'hui une trésorerie en déclin, se retrouverait alors face à des comptes qui accélèrent.
Si la croissance reste proche des 3% du dernier trimestre, Publicis aura payé environ 1,94 milliard d'euros et alourdi sa dette sans changer de rythme. L'hypothèse d'un déclin inscrite dans le prix gagnerait alors du crédit, au moment où le bénéfice par action attendu pour 2027, environ 8,60 euros, deviendrait plus difficile à tenir.