
The Walt Disney Company (DIS), maison mère de Pixar et de Marvel, préparerait des milliers de suppressions de postes et demanderait à des responsables de réduire de 20% leurs coûts annuels selon Bloomberg. Mais le groupe dégage déjà une marge opérationnelle de 15,43% et réinvestirait ces économies.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, base de coûts |
Ce que rapporte Bloomberg
Bloomberg a rapporté le 2 novembre que Disney s'apprêtait à supprimer des milliers de postes, sans en préciser le nombre. Selon des sources restées anonymes, certains responsables doivent trouver 20% d'économies sur leurs coûts annuels, par des suppressions de postes comme par des coupes de dépenses. Les parcs, les chaînes de télévision et le studio de cinéma seraient plus touchés que le reste du groupe.
Disney, ce sont les films Pixar et Marvel, la plateforme Disney+, les chaînes sportives d'ESPN et des parcs comme Disneyland Paris. Josh D'Amaro, qui dirige le groupe depuis avril après Bob Iger, réinvestirait les sommes dégagées dans les films et les séries, dans la technologie puis dans les parcs et les croisières.
Disney n'a pas souhaité commenter auprès de Bloomberg, si bien que ni le nombre de postes ni le montant des économies ne sont établis. L'objectif de 20% porte sur les budgets de certains responsables et ne se lit donc pas comme une baisse des coûts du groupe entier.
Cette vague s'ajouterait à celles de 2026, avec plus de 1 000 départs en avril puis plusieurs centaines chez Pixar, ESPN et National Geographic en juillet. Le groupe a ensuite réduit ses équipes de technologie et de ressources humaines en septembre, avant de se séparer fin octobre d'au moins 100 salariés des parcs, dont des équipes de Walt Disney Imagineering.
Le groupe employait 231 000 personnes à la fin de son exercice 2025, dont 172 000 aux États-Unis. Chaque millier de postes supprimés représente donc environ 0,4% de ses effectifs, une proportion modeste à l'échelle d'un groupe dont une partie des salariés travaille à temps partiel ou à la saison dans les parcs.
Des économies qui ne visent pas la marge
Un plan de suppressions de postes agit sur les coûts, donc sur la marge opérationnelle, la part des ventes qui reste une fois payés les frais de production et de fonctionnement. Celle de Disney ressort à 15,43% sur douze mois face à 6,25% pour la médiane des 92 sociétés de son sous-secteur du cinéma et du divertissement, soit près de 2,5 fois plus.
Les frais commerciaux et administratifs, qui pèsent environ 16% des ventes du trimestre, reculent déjà. Ils ont atteint 3,97 Md USD au trimestre clos le 27 juin, contre 4,14 Md USD un an plus tôt, alors que le chiffre d'affaires sur douze mois progresse de 7,48% sur un an.
Bloomberg décrit donc une réallocation des dépenses plutôt que le plan de redressement d'un groupe en difficulté, puisque les sommes dégagées repartiraient dans les contenus et les parcs. Dans ce cas, la marge ne progresse pas mécaniquement et l'effet se lira surtout dans la capacité du groupe à financer ses projets sans s'endetter davantage.
Pour un actionnaire, la différence compte puisqu'une économie qui remonte au résultat augmente le bénéfice par action, alors qu'une économie réinvestie ne paie que si les nouveaux contenus et les parcs rapportent plus que ce qu'ils coûtent. Ce rendement se juge sur plusieurs exercices, pas sur le trimestre qui suit l'annonce.
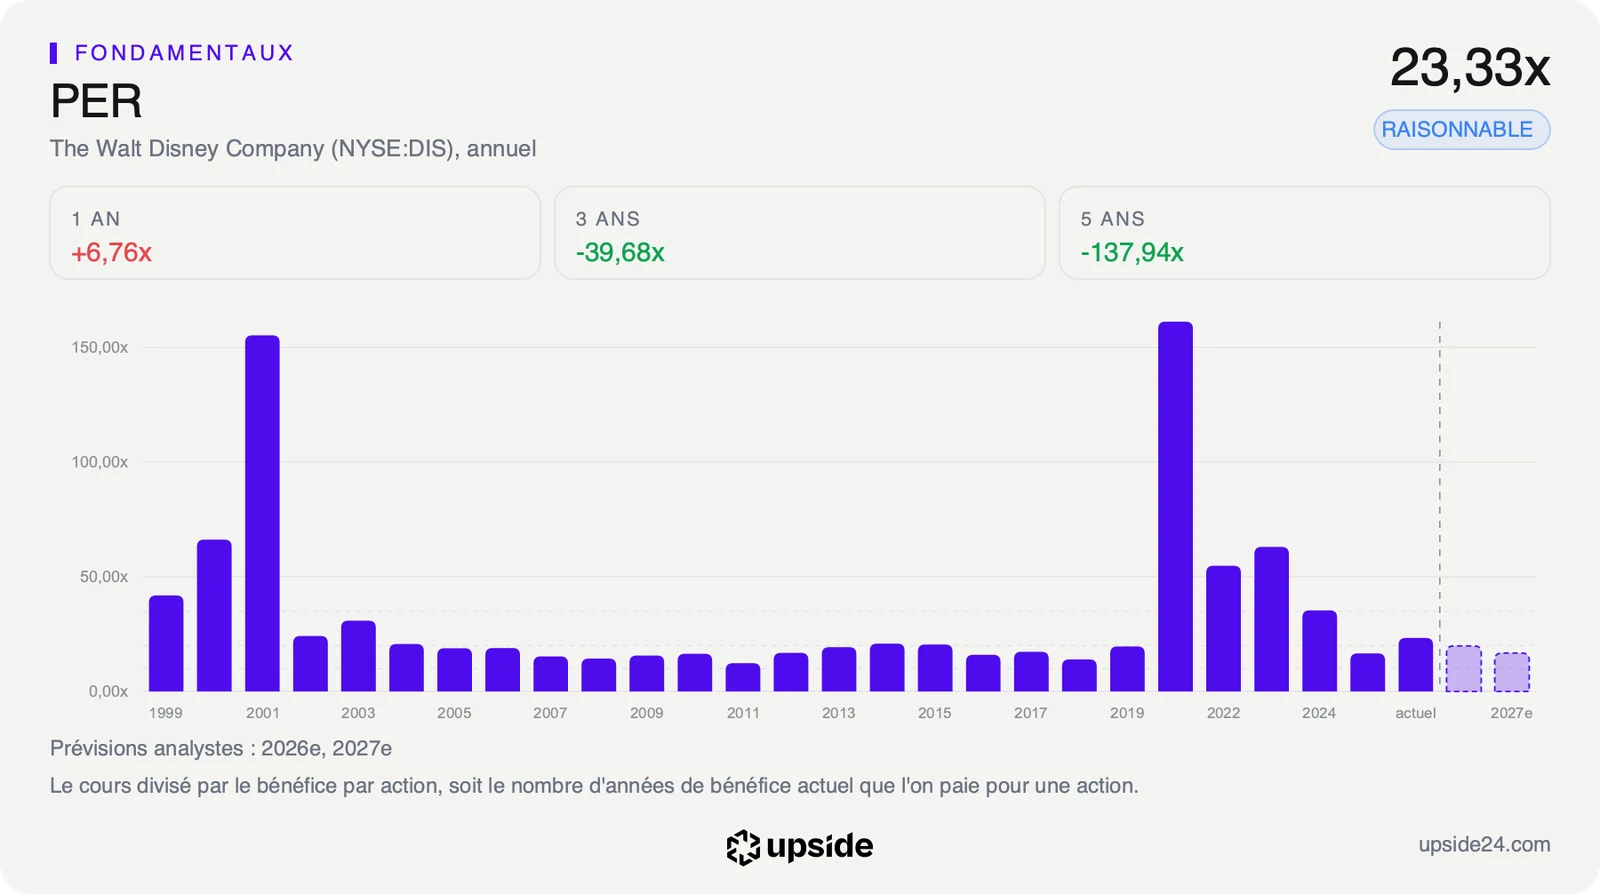
Le titre se paie 23,33 fois ses bénéfices des douze derniers mois, un multiple appelé PER qui correspond au nombre d'années de bénéfice payées pour une action, contre 24,49 fois pour la médiane de son sous-secteur. Ce PER se situe dans les 20% les plus faibles de son historique sur cinq ans, c'est-à-dire que l'action a coûté plus cher plus de 80% du temps depuis 2021. Le rapport de Disney sur l'app Upside situe ce multiple face aux 92 sociétés du sous-secteur.
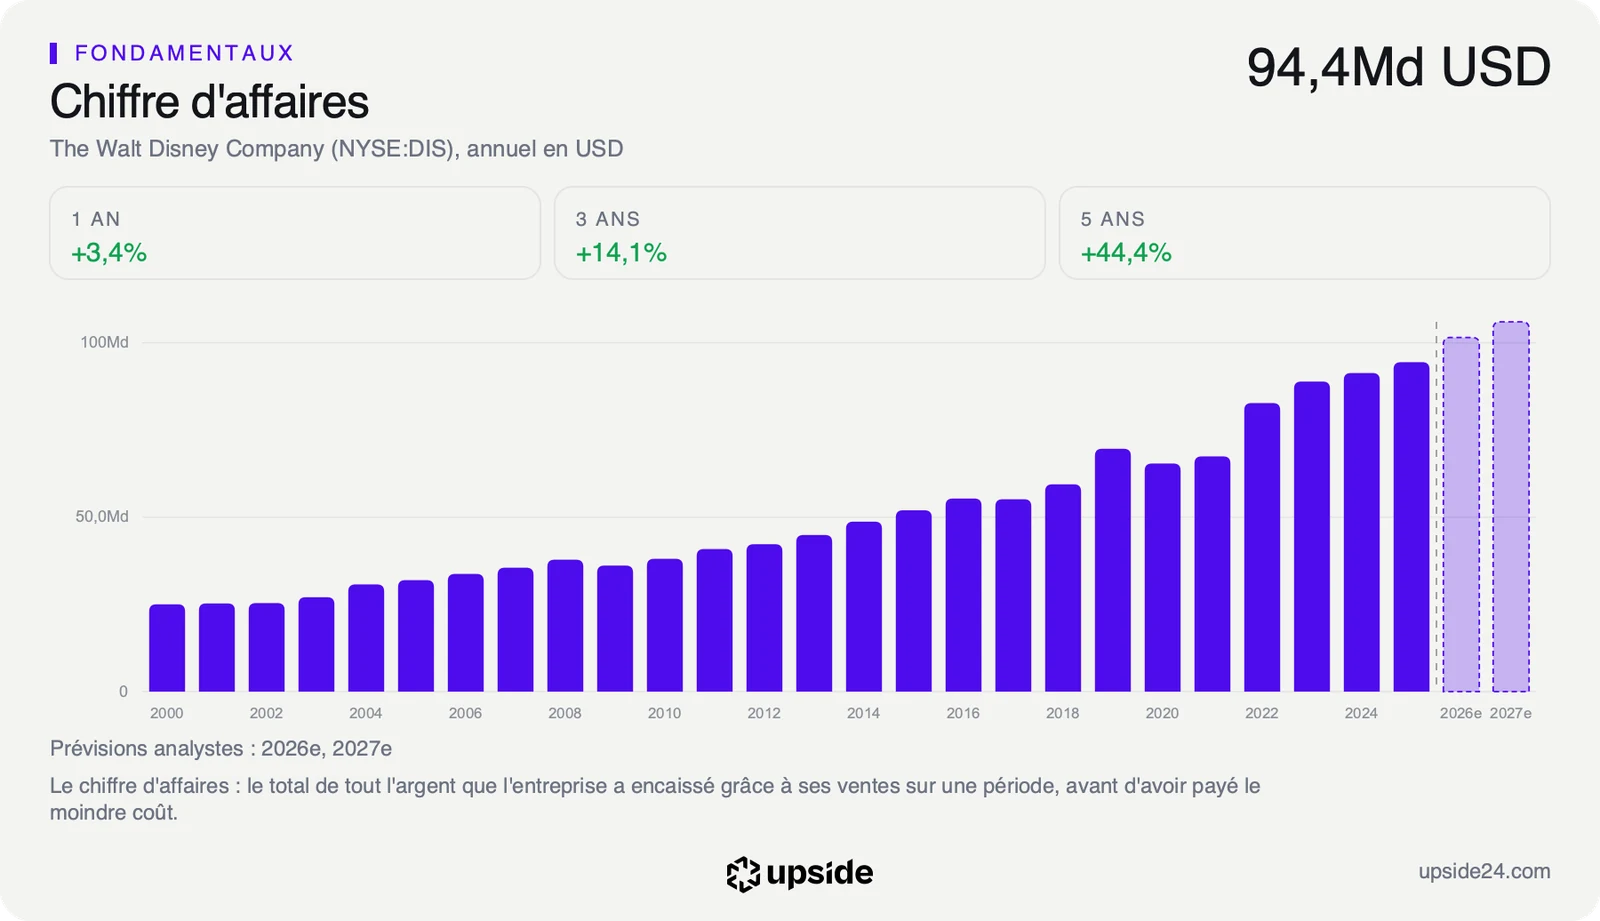
Remonter le calcul de valorisation à l'envers donne l'hypothèse que contient ce prix, soit environ 7% de croissance par an sur dix ans du free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Sur les cinq dernières années, le chiffre d'affaires du groupe a progressé de 7,66% par an, si bien que le cours demande à peu près ce que Disney a déjà livré.
Ce que le marché en fait déjà
L'action a clôturé à 113,11 dollars lundi 2 novembre, en hausse de 1,96% sur la séance, avant que l'information de Bloomberg ne paraisse dans la soirée. La réaction du marché ne se lira donc qu'à l'ouverture de mardi 3 novembre.
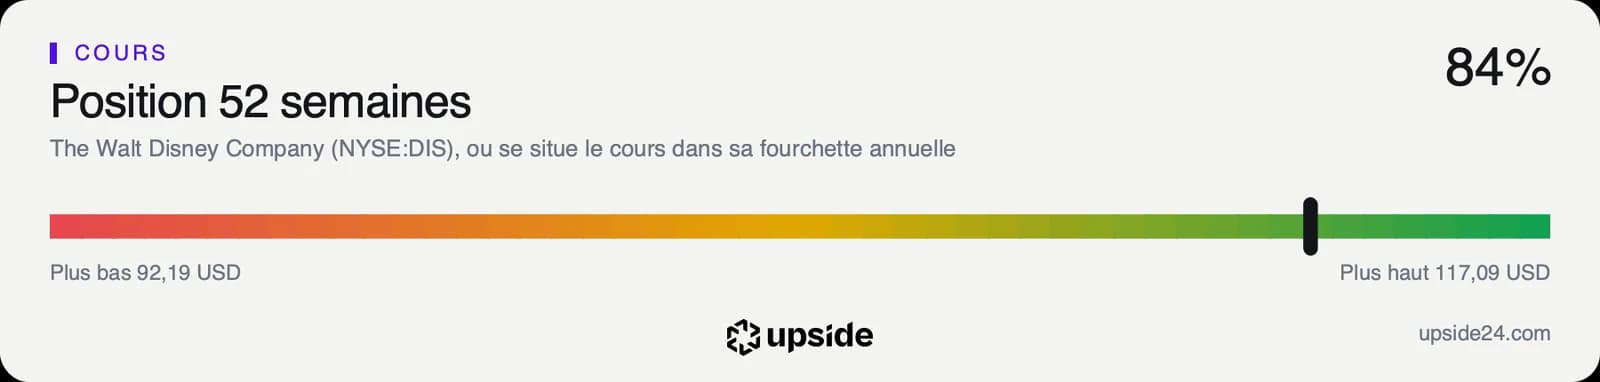
Le cours se place à 84,02% de sa fourchette des cinquante-deux dernières semaines, comprise entre 92,19 et 117,09 dollars. Il évolue 3,40% sous son plus haut annuel et 9,33% au-dessus de sa moyenne des deux cents dernières séances, à 103,46 dollars. Il retrouve ainsi son niveau d'il y a un an, quand il cotait 112,62 dollars le 31 octobre 2025, alors que la médiane de son sous-secteur recule de 5,65% sur la même durée.
L'indice de force relative sur quatorze séances, qui mesure l'élan récent du cours sur une échelle de 0 à 100, ressort à 57,98, un niveau neutre. Il ne signale aucun excès ni dans un sens ni dans l'autre, ce qui laisse au titre de la place pour réagir à la nouvelle.
Sur les 33 analystes qui suivent la valeur, 29 sont positifs, 3 neutres et 1 négatif, avec des objectifs de 86 à 144 dollars autour d'une moyenne d'environ 127 dollars. Cette moyenne se situe près de 12% au-dessus du cours. Les attentes de bénéfice par action ont, elles, été relevées de 1,87% sur quatre-vingt-dix jours.
L'information tombe ainsi sur un titre proche de ses plus hauts annuels et sur un consensus déjà favorable, ce qui laisse peu de place à une bonne surprise venue des seules économies. Ce que le marché attend se lira dans la publication des comptes annuels, où Disney devra dire si le plan existe et ce qu'il coûte, puisque des suppressions de postes s'accompagnent en général de charges ponctuelles avant de produire des économies.
Le point de bascule
Le rendez-vous est fixé au 17 novembre, date de publication des comptes du quatrième trimestre et de l'exercice clos fin septembre. Les analystes y attendent un bénéfice par action ajusté, c'est-à-dire hors éléments exceptionnels, de près de 7 dollars, puis d'environ 7,5 dollars sur l'exercice suivant. La croissance passerait ainsi de près de 17% à environ 8%.
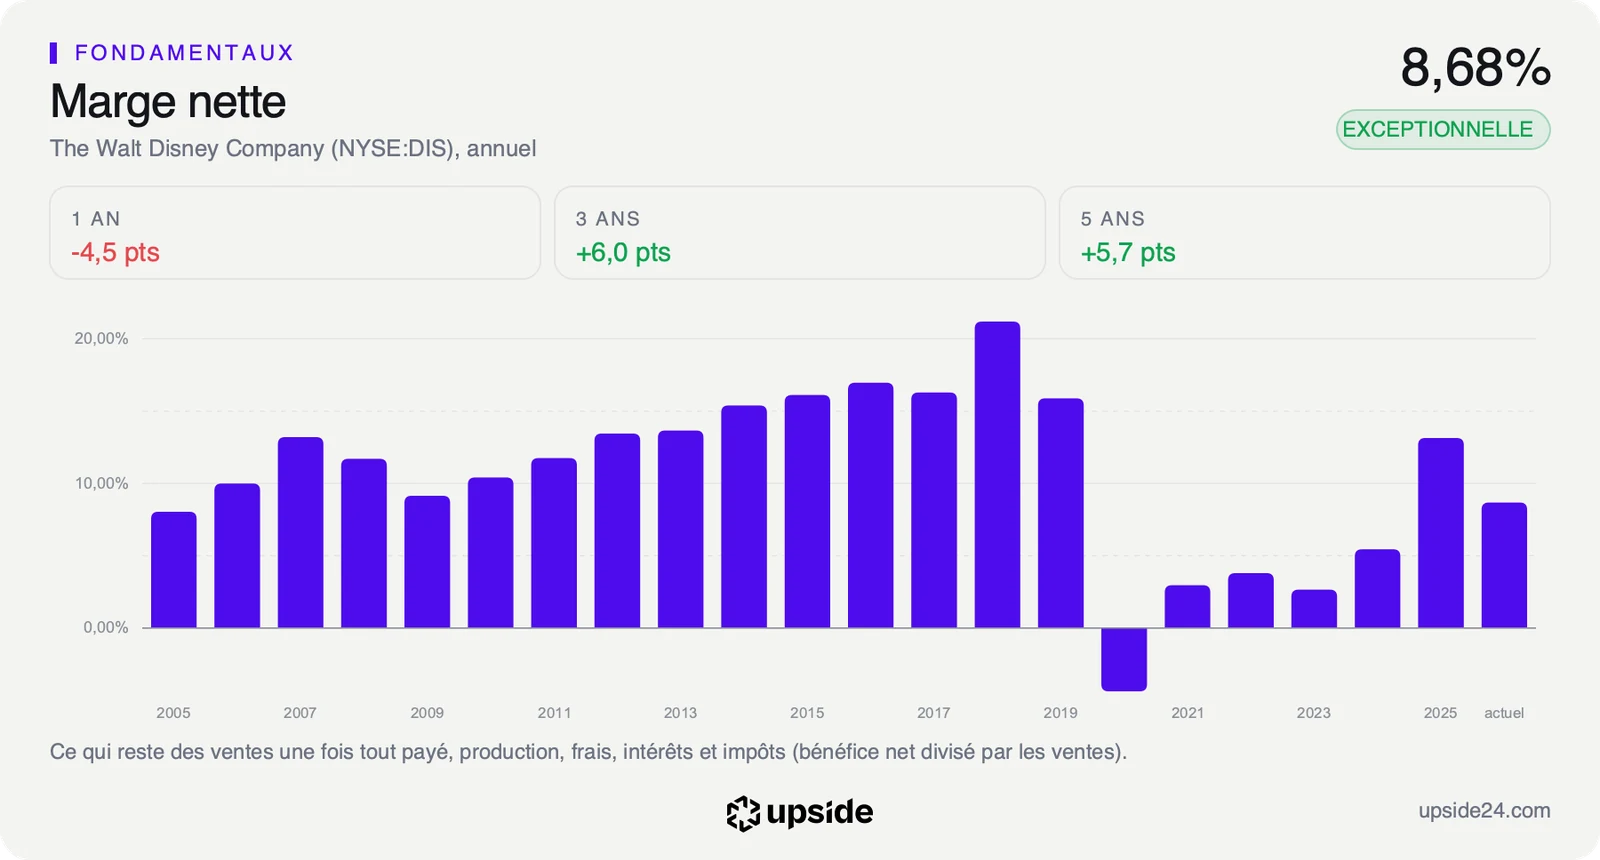
L'indicateur à suivre est la marge nette, la part des ventes qui reste une fois tout payé, impôts et intérêts compris. Elle atteint 8,68% sur douze mois contre 3,23% pour la médiane du sous-secteur.
Tant que les économies financent les contenus et les parcs sans que la marge nette repasse sous ses 8,68% actuels, le plan reste une réallocation. Le PER de 23,33 fois paie alors un groupe qui garde sa rentabilité pendant que sa croissance ralentit.
Si la publication annonce de lourdes charges de restructuration ou un bénéfice attendu sous les 7,5 dollars du consensus pour l'exercice 2027, ces suppressions deviendront le signe d'une demande qui s'essouffle. Le même multiple paierait alors une croissance que le groupe ne livre plus.