
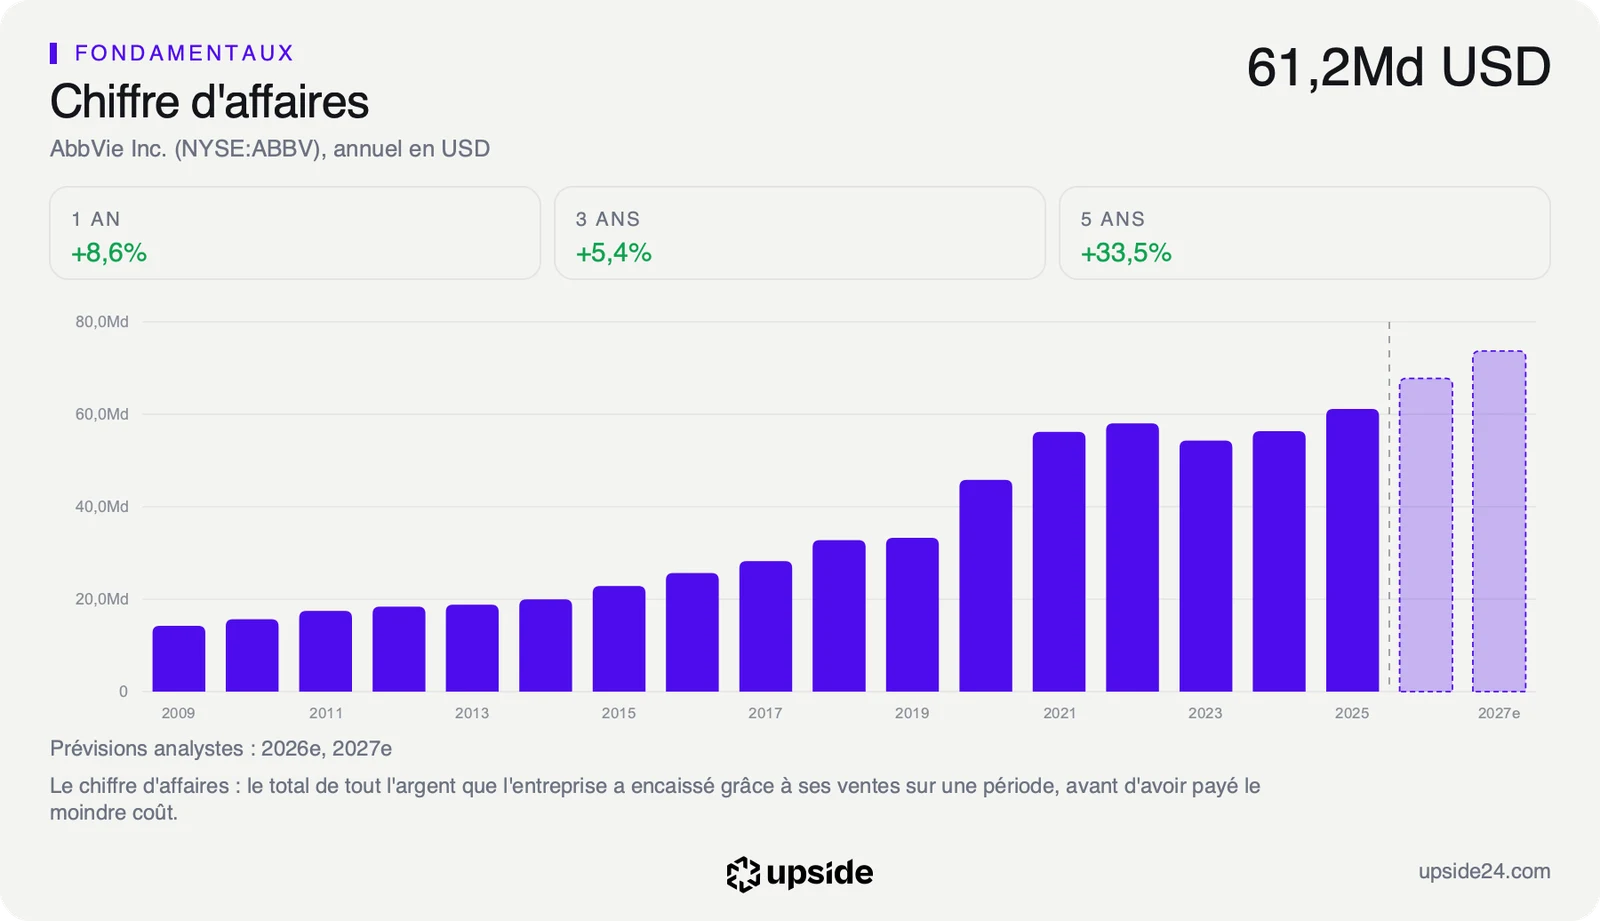
AbbVie (ABBV), le laboratoire américain de Skyrizi, de Rinvoq et du Botox, vise désormais environ 67,8 milliards de dollars de ventes en 2026 après un troisième trimestre porté par l'immunologie et les neurosciences. Son action a fini vendredi à 294,89 dollars, au-dessus de l'objectif moyen des analystes, alors qu'un de ses médicaments importants passera en 2027 à un prix négocié avec l'assurance santé publique américaine.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Ce qu'AbbVie a relevé
AbbVie a publié vendredi 30 octobre des ventes de 17,404 milliards de dollars au troisième trimestre, en hausse de 10,3% sur un an. Le bénéfice ajusté par action, qui retire notamment l'amortissement des brevets acquis et les frais de rachat, atteint 3,82 dollars contre 2,37 dollars en comptes publiés. Les analystes attendaient 17,36 milliards de ventes et 3,74 dollars de bénéfice ajusté selon Investing.com.
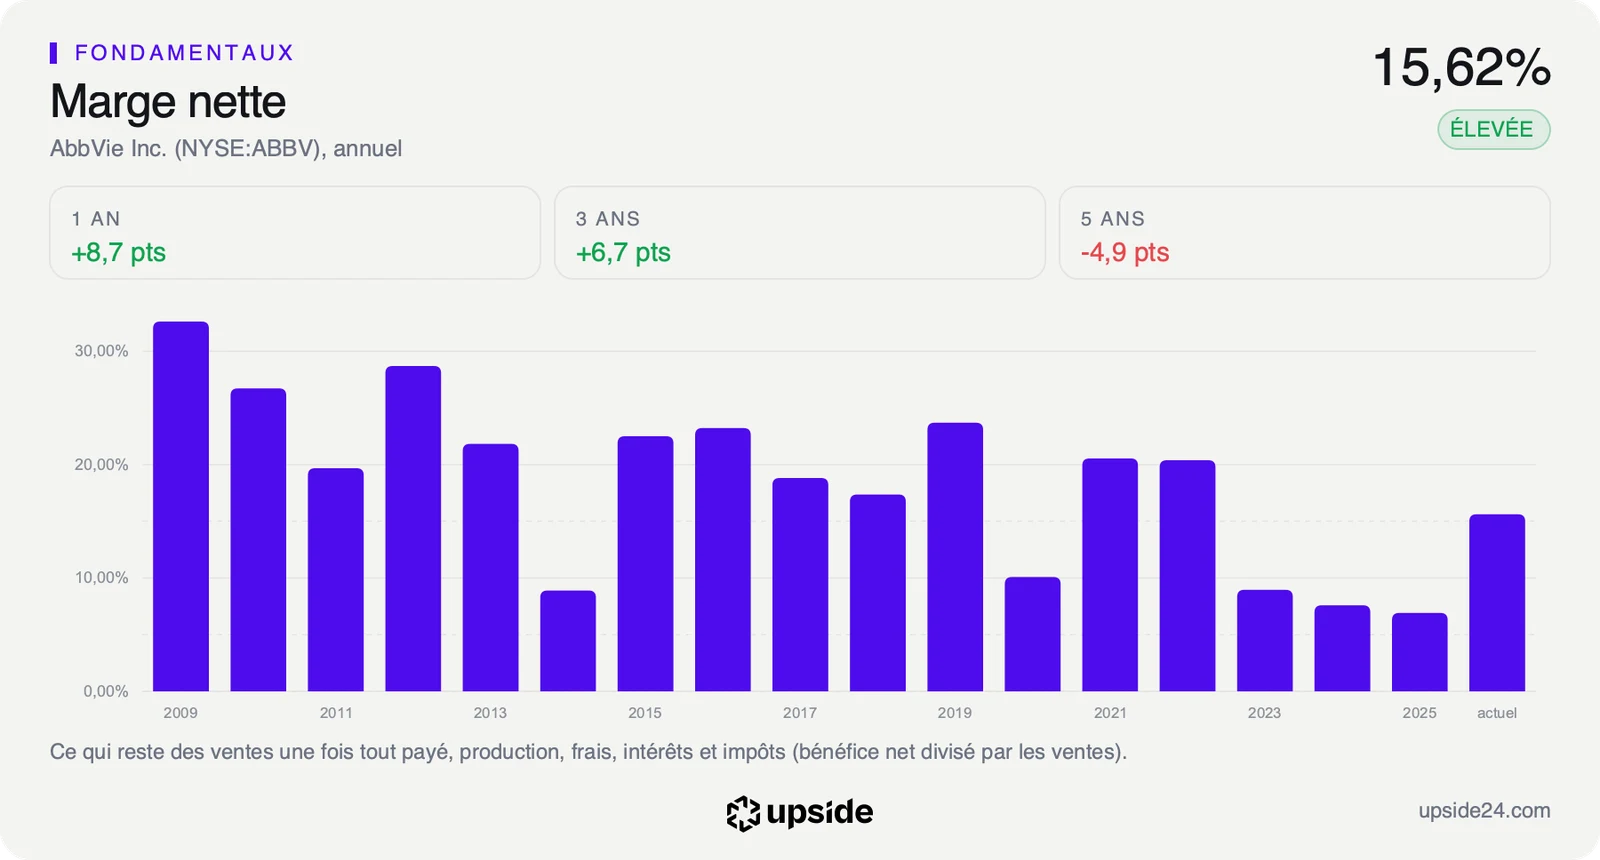
Le bond de plus de 100% de ces deux bénéfices doit beaucoup à la base de comparaison. AbbVie avait passé 2 680 millions de dollars de charges de recherche acquises au troisième trimestre 2025, contre 216 millions cette année.
La prévision annuelle de ventes monte de 200 millions de dollars à environ 67,8 milliards, a indiqué Scott Reents, directeur financier, lors de la conférence avec les analystes. Le groupe dit avoir dépassé ses propres attentes du trimestre de ces mêmes 200 millions, avec un quatrième trimestre attendu à environ 18,4 milliards. La hausse annuelle reprend donc le dépassement déjà acquis sans ajouter de ventes pour les trois derniers mois, selon un calcul d'Upside.
La prévision de bénéfice ajusté passe de 13,76-13,96 dollars à 13,95-13,99 dollars par action, soit 0,11 dollar de plus en milieu de fourchette. La lecture demande une précaution, car le groupe affichait encore 13,87-14,07 dollars le 3 septembre, avant de retirer 0,11 dollar de charges de recherche acquises au troisième trimestre. Le milieu de fourchette de 13,97 dollars revient ainsi à son niveau de septembre, avec un écart resserré. Le dividende trimestriel monte de 5,2% à 1,82 dollar à partir de février 2027.
L'immunologie apporte 9,165 milliards de dollars, en hausse de 16,3%, avec Skyrizi à 5,776 milliards et Rinvoq à 2,706 milliards. Humira, l'ancien médicament vedette du groupe concurrencé par des copies, recule de 31,2% à 683 millions de dollars. Les neurosciences gagnent 19,4% à 3,389 milliards, l'oncologie seulement 0,8% à 1,696 milliard et l'esthétique perd 1,4% à 1,176 milliard, la direction citant une confiance des consommateurs en baisse.
Skyrizi et Rinvoq pèsent à eux deux 48,7% des ventes du trimestre selon un calcul d'Upside et le groupe en attend 32,1 milliards de dollars sur l'année. Robert Michael, le directeur général, leur prête 6 milliards de croissance en 2026 malgré une concurrence plus vive, dont 3 milliards dans les maladies inflammatoires de l'intestin.
Ce que le prix incorpore déjà
Le consensus arrêté au 31 octobre attend 67 764,87 millions de dollars de ventes en 2026, presque exactement la nouvelle prévision du groupe et 14,04 dollars de bénéfice ajusté par action, un peu au-dessus de sa fourchette. Pour 2027, il table sur 73 707,14 millions de dollars et 16,16 dollars par action. Cela suppose environ 8,7% de ventes en plus par rapport aux 67,8 milliards visés cette année, selon un calcul d'Upside.
Le PER habituel, le prix de l'action rapporté à son bénéfice, ressort à 50,69 fois et ne dit pas grand-chose ici, car les amortissements et les charges de recherche écrasent le bénéfice publié. Le multiple calculé sur les bénéfices attendus, à 21,15 fois, se situe un peu sous les 22,64 fois de la médiane du sous-secteur des biotechnologies. Ce sous-secteur réunit 410 sociétés dont beaucoup perdent de l'argent, ce qui rend la comparaison flatteuse pour un groupe aussi rentable.
La note d'AbbVie et son prix face à ses concurrents permettent d'aller plus loin sur ce point, au-delà de cette seule médiane.
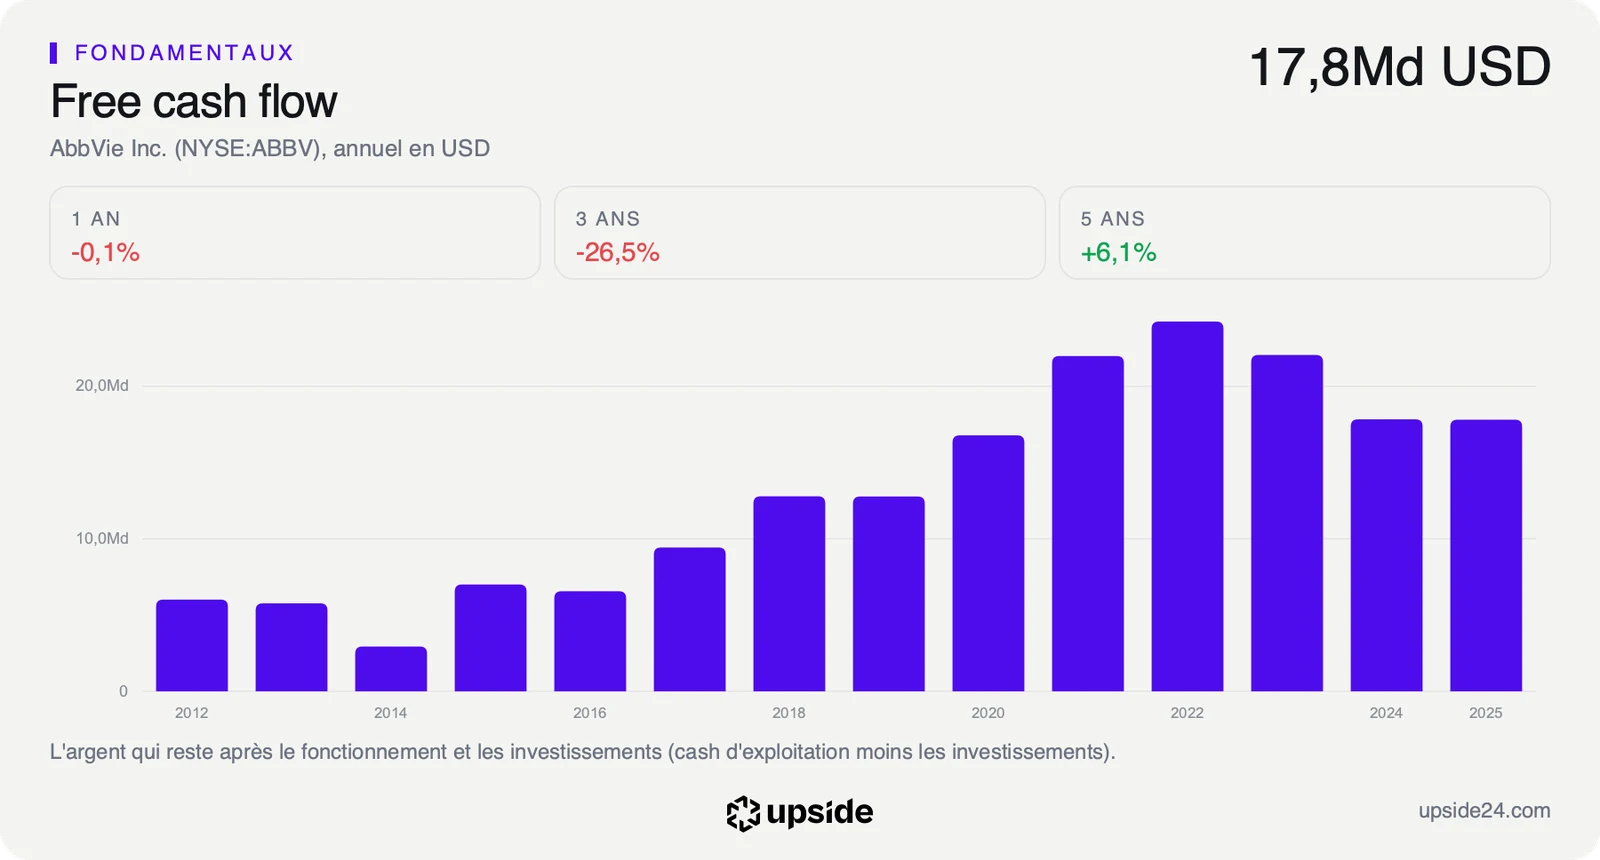
Le cours suppose 9,68% de croissance par an du flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements. Ce flux atteint 18 210 millions de dollars sur douze mois, soit un rendement de 3,49% rapporté à la capitalisation de 521,11 milliards de dollars. Il reste loin des 24,25 milliards de 2022 et les 11 978 millions de dividendes versés en absorbent environ 66%, selon un calcul d'Upside.
Le groupe dit avoir dégagé environ 14 milliards de dollars de flux disponible sur neuf mois, un montant qui tient compte de près de 2,7 milliards de redevances sur Skyrizi. Le dernier bilan du dossier date en revanche de fin juin, avant le rachat d'Apogee Therapeutics pour environ 10,9 milliards de dollars, finalisé le 3 septembre. Il montrait 62 481 millions de dollars de dette et des capitaux propres négatifs de 5 935 millions.
AbbVie compte encore 10,8 milliards de dollars de trésorerie fin septembre et vise une dette nette égale à 2 fois son résultat d'exploitation avant amortissements d'ici deux à trois ans. Le prix d'Apogee se paiera aussi en bénéfice, avec 0,46 dollar par action de moins attendu en 2027 et une contribution positive seulement à partir de 2032, selon le groupe.
Ce que le marché en fait déjà
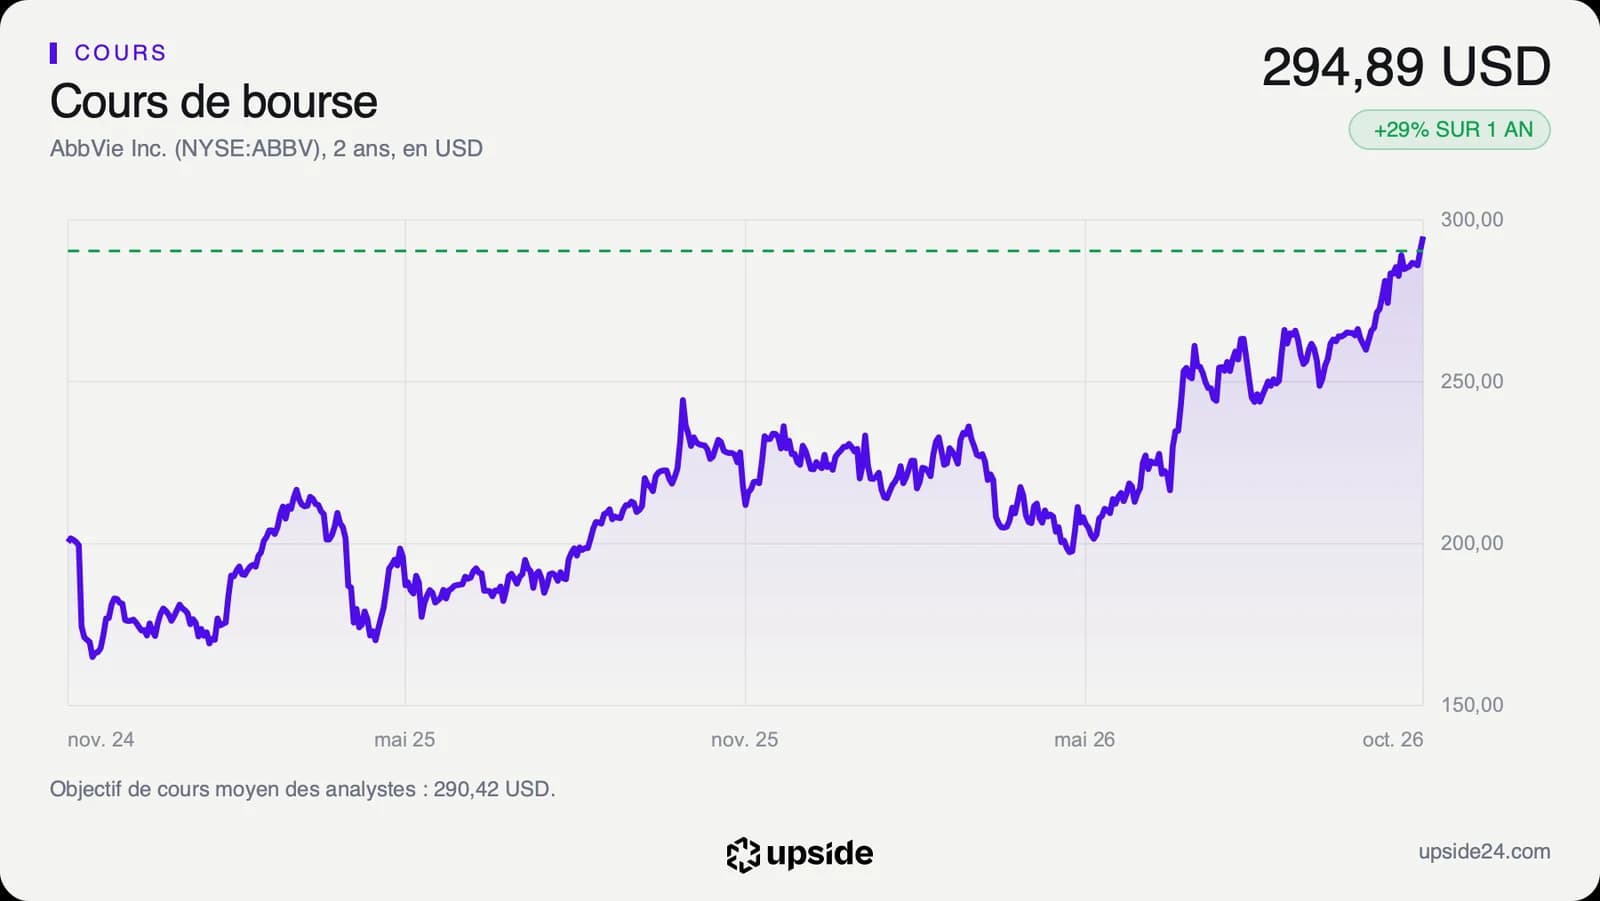
L'action a clôturé vendredi 30 octobre à New York à 294,89 dollars, en hausse de 1,41%, après un plus haut de séance à 298,74 dollars. Ce cours de clôture est le plus élevé des deux dernières années. Le titre gagne 29,22% en un an et 29,06% depuis le début de l'année, d'après les cours de clôture. Il a repris environ 49% depuis son point bas de 197,38 dollars du 27 avril.
Le RSI, l'indicateur de vitesse du cours noté de 0 à 100, atteint 72,78, soit au-dessus du seuil de 70 à partir duquel un titre est jugé en surchauffe. Le cours dépasse de 9,51% sa moyenne des 50 dernières séances et de 24,38% celle des 200 dernières séances. L'essentiel de la hausse a donc précédé la publication de vendredi.
Sur les 29 analystes qui suivent la valeur, 23 sont positifs, 5 neutres et 1 négatif. Leur objectif moyen de 290,42 dollars se situe pourtant 1,51% sous le cours, avec un objectif médian de 292 dollars et des cibles qui vont de 200 à 346 dollars. Une partie de ces objectifs peut encore évoluer après les résultats de vendredi, mais le titre a déjà consommé l'écart que les analystes lui donnaient.
Le point de bascule
Le prochain rendez-vous est attendu autour du 2 février 2027, date encore estimée, avec les comptes annuels et les premières prévisions pour 2027 selon Robert Michael. D'ici là, le groupe annonce un bénéfice ajusté de 3,83 à 3,87 dollars par action au quatrième trimestre, hors nouvelles charges de recherche acquises.
La loi américaine sur les prix des médicaments est le premier test de 2027. Elle a déjà contribué à la chute de 26,1% d'Imbruvica ce trimestre, attribuée par la direction à ce prix négocié et à la concurrence. Vraylar, dont AbbVie attend 4,2 milliards de dollars de ventes en 2026, entre dans le même régime l'an prochain, Robert Michael jugeant que beaucoup d'analystes l'ont déjà intégré.
Botox médical, attendu lui aussi à 4,2 milliards de dollars, reste un dossier ouvert. Robert Michael indique qu'un tribunal fédéral a jugé le 29 octobre que ce médicament échappe à la négociation, parce qu'il contient une protéine issue du plasma humain. Le gouvernement peut faire appel et AbbVie ne s'attend à aucun prix publié tant que la procédure suit son cours.
Les relais de croissance arrivent de leur côté plus tard que ce premier test. Juvmo, approuvé contre la maladie de Parkinson, montera surtout en puissance à partir de 2028 selon la direction, à cause du calendrier de couverture par Medicare. Rinvoq attend de son côté des décisions américaines dans le vitiligo et la pelade d'ici plusieurs mois.
Tant que Skyrizi et Rinvoq croissent à ce rythme et que le prix de Vraylar reste absorbé par les modèles des analystes, le cours peut continuer de payer les 73 707,14 millions de dollars de ventes attendus en 2027. Le coussin reste mince, puisque l'action cote déjà au-dessus de leur objectif moyen.
Si les prévisions de février déçoivent, que le jugement sur Botox est renversé ou que la concurrence finit par mordre sur Skyrizi, le multiple de 21,15 fois perd son principal soutien. La concentration sur deux médicaments, qui a porté le titre depuis avril, jouerait alors dans l'autre sens.