
Le groupe chinois Xiaomi (1810) a livré plus de 50 000 voitures électriques en octobre, son plus haut mensuel de 2026, selon Reuters. Mais il lui faudrait plus du double chaque mois jusqu'à fin décembre pour tenir son objectif annuel de 550 000 véhicules.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, attentes de croissance |
Un sommet annuel sur un chiffre encore partiel
Xiaomi a fait savoir le 1er novembre que ses livraisons d'octobre dépassaient 50 000 voitures, selon Reuters et le site spécialisé CnEVPost. Le constructeur ne donne qu'un plancher, le chiffre exact et le détail par modèle devant venir plus tard en novembre de l'association chinoise des voitures particulières, la CPCA. Le mois dépasse tout de même d'au moins 24,95% les 40 015 voitures de septembre et d'au moins 2,77% les 48 654 d'octobre 2025, ce qui met fin à deux mois de baisse sur un an.
Xiaomi, c'est la marque de téléphones, de trottinettes et d'aspirateurs robots que l'on croise en rayon en France, devenue constructeur automobile à part entière. Ses voitures ne se vendent pour l'instant qu'en Chine, où elles affrontent BYD et Tesla.
La gamme Sky Nomad, lancée le 7 septembre, a précédé de peu ce sommet mensuel. Il s'agit de véhicules à prolongateur d'autonomie, où un petit moteur à essence recharge la batterie. Les modèles N70 et N90 ont reçu plus de 70 000 commandes fermes en 30 jours et 12 444 exemplaires sont partis dès septembre. La répartition d'octobre n'étant pas publiée, leur part dans ce bond reste inconnue.
La hausse se produit sur un marché chinois en repli, avec des ventes au détail de voitures à énergies nouvelles en baisse de 16,7% sur un an en septembre, leur neuvième baisse mensuelle. L'année reste inégale pour Xiaomi, avec 185 055 voitures au premier semestre en hausse de 17,18%, puis 101 435 au troisième trimestre en recul de 6,77%.
Parler de record absolu serait prématuré, car seul décembre 2025 avait atteint ce niveau, à 50 212 voitures. Le plancher annoncé ne permet pas de dire si octobre fait mieux.
Un objectif annuel qui s'éloigne
Sur dix mois, Xiaomi a livré au moins 336 490 voitures, soit environ 61,2% de son objectif de 550 000, lui-même supérieur d'environ 34% aux 411 837 de 2025. Il lui reste jusqu'à 213 510 véhicules à livrer en deux mois, soit environ 106 755 par mois. Au rythme d'octobre, l'année finirait autour de 436 000 voitures selon un calcul maison, soit environ 6% de plus qu'en 2025. La direction avait maintenu sa cible au premier trimestre et aucune révision n'apparaît dans les éléments publiés depuis.
L'effet passe par le chiffre d'affaires, mais chaque voiture rapporte moins qu'avant. Au deuxième trimestre, les voitures ont généré 23,9 milliards de yuans, en hausse de 15,9%, pour 104 199 livraisons en hausse de 28,2%. La marge brute de la branche voitures et nouvelles activités, ce qui reste des ventes après le coût de fabrication, est tombée à 19,2% contre 26,4% un an plus tôt.
Cette branche pèse 23% du groupe et affiche une perte d'exploitation de 2,6 milliards de yuans selon Alain Lam, le directeur financier. Il l'explique par la hausse des investissements dans l'intelligence artificielle et les nouvelles activités, si bien que cette perte ne se réduit pas aux seules voitures.
Les téléphones pèsent encore 38,7% des ventes et amortissent de moins en moins le choc. Xiaomi en a écoulé 31,2 millions au deuxième trimestre, soit 26% de moins qu'un an plus tôt selon le cabinet Omdia. Leur marge brute est passée de 11,5% à 8,5% avec la flambée du prix de la mémoire. « La hausse des coûts a en effet été alarmante », a reconnu le président Lu Weibing, qui juge pourtant la situation maîtrisable.
Le groupe a ainsi publié 108,9 milliards de yuans de ventes au deuxième trimestre, en recul de 6,1%, pour un bénéfice ajusté de 6,22 milliards en baisse de 42,6%. Les deux chiffres sont ressortis sous les attentes, de 112,2 milliards de ventes et d'environ 6,6 milliards de bénéfice.
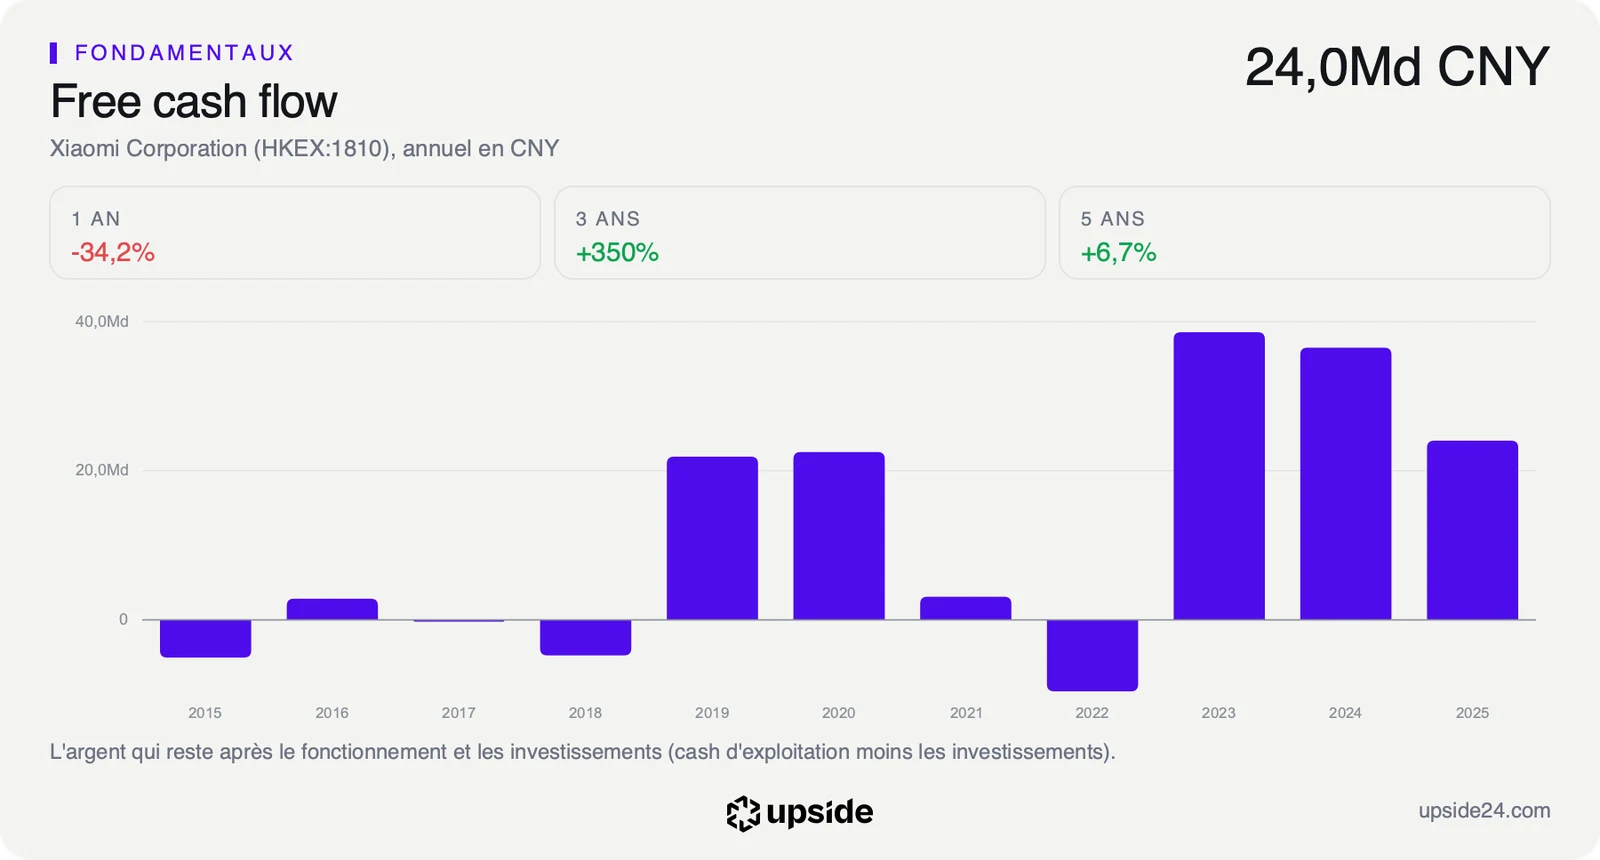
Ces deux fronts se lisent dans le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, à -8,87 milliards de yuans sur douze mois contre 24,0 milliards sur l'année 2025. La réserve de 133,14 milliards de yuans de trésorerie laisse du temps, avec 86,26 milliards une fois les dettes déduites. Le titre vaut pourtant 21,63 fois les bénéfices attendus, contre 12,90 fois pour la médiane des 141 sociétés de son sous-secteur. La valorisation de Xiaomi face à ses concurrents est détaillée dans son rapport.
Une action tombée bien avant ce rebond
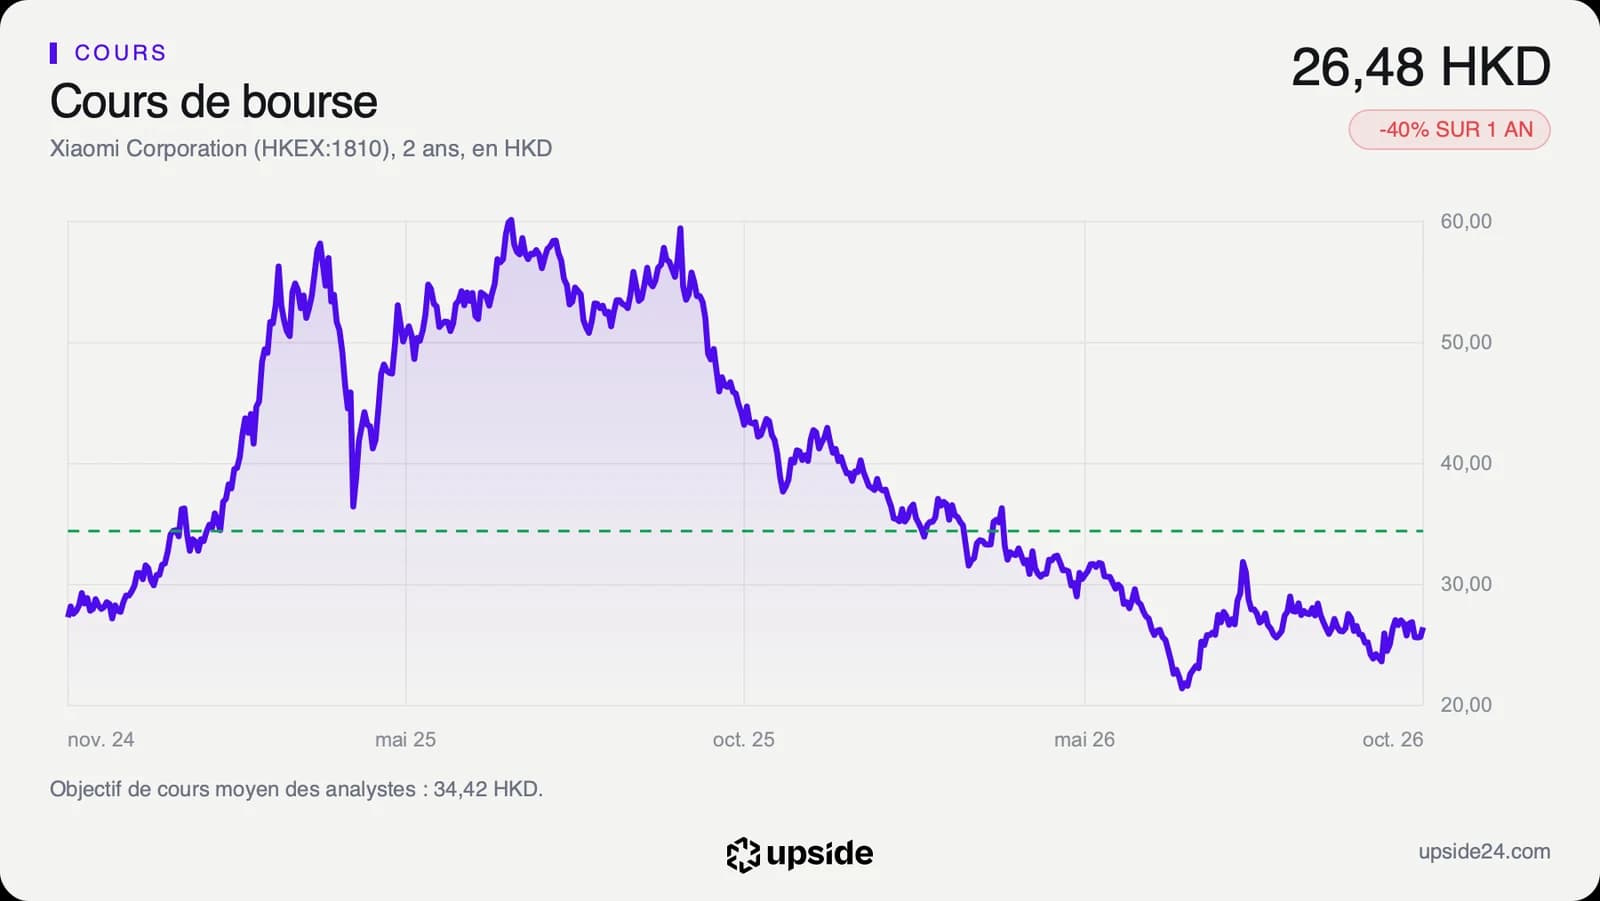
L'annonce tombe un dimanche et la Bourse de Hong Kong ne la jugera qu'à partir du lundi 2 novembre. L'action avait fini le vendredi 30 octobre à 26,48 dollars de Hong Kong, en hausse de 3,12%. Elle perd 40,04% sur un an contre une hausse de 2,74% pour la médiane de son sous-secteur. Depuis le 31 décembre, elle recule de 32,62%.
Le titre reste près de 56% sous son plus haut de clôture de 60,15 dollars de Hong Kong, atteint le 2 juillet 2025, ce qui ramène la valeur boursière du groupe à 573,69 milliards de yuans. Il s'est tout de même repris de 23,62% depuis son plus bas de clôture du 26 juin, à 21,42 dollars de Hong Kong.
Sur les 29 analystes qui suivent la valeur, 21 sont positifs, 6 sont neutres et 2 sont négatifs. Leur objectif moyen, environ 34,4 dollars de Hong Kong, ressort environ 30% au-dessus du cours, avec des cibles qui s'étalent de 20,64 à 58,46 dollars de Hong Kong. Cette dispersion montre un scénario encore très ouvert, d'autant que les prévisions de bénéfice par action ont perdu 13,38% en trois mois.
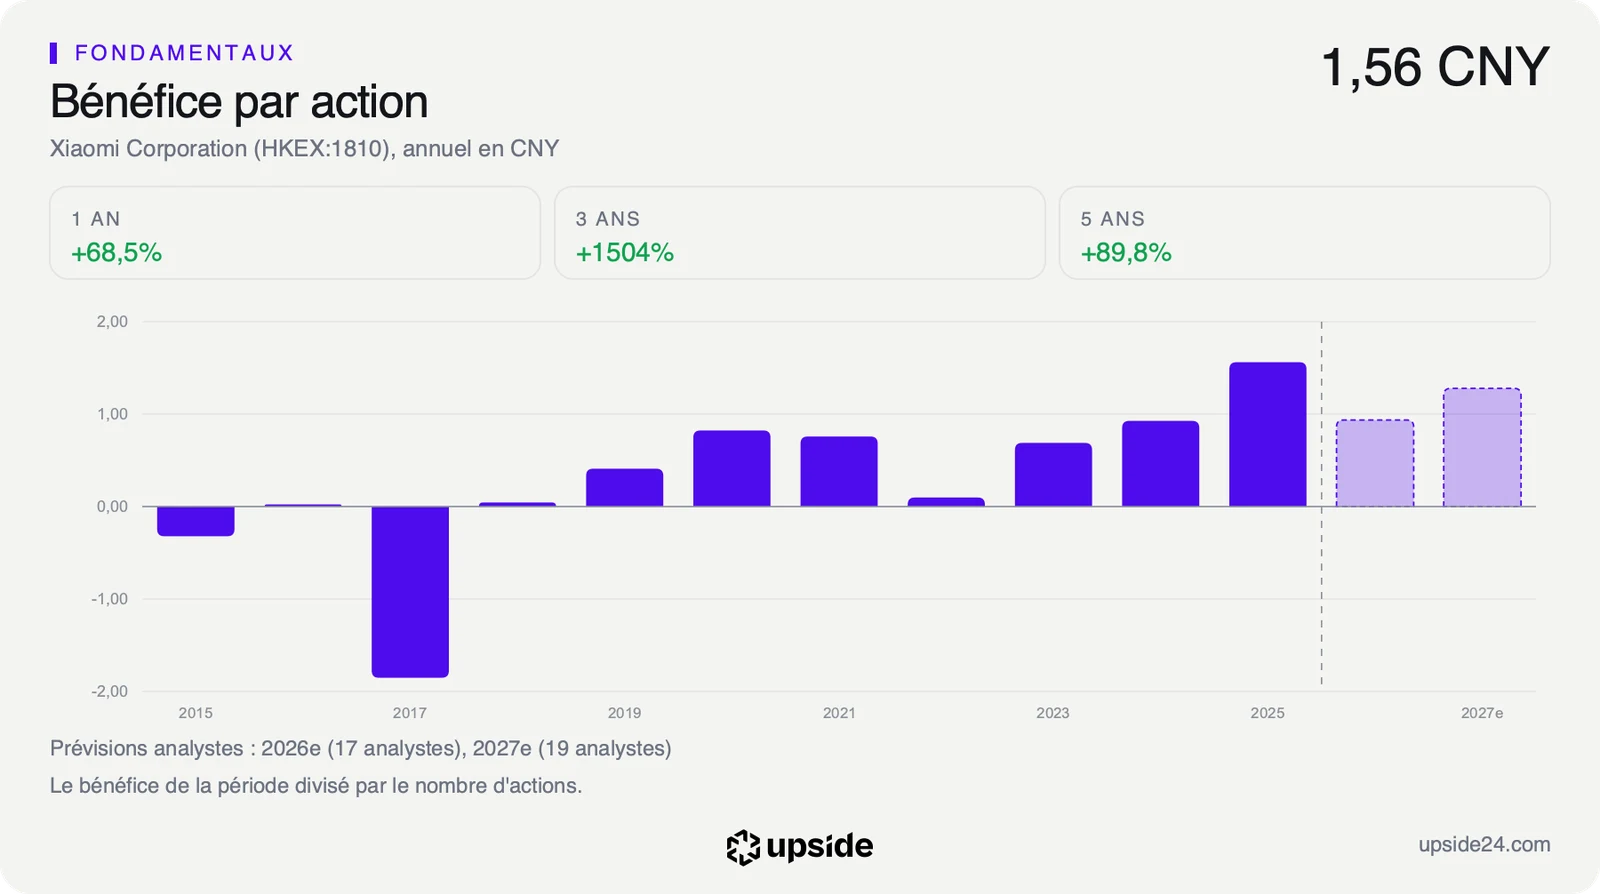
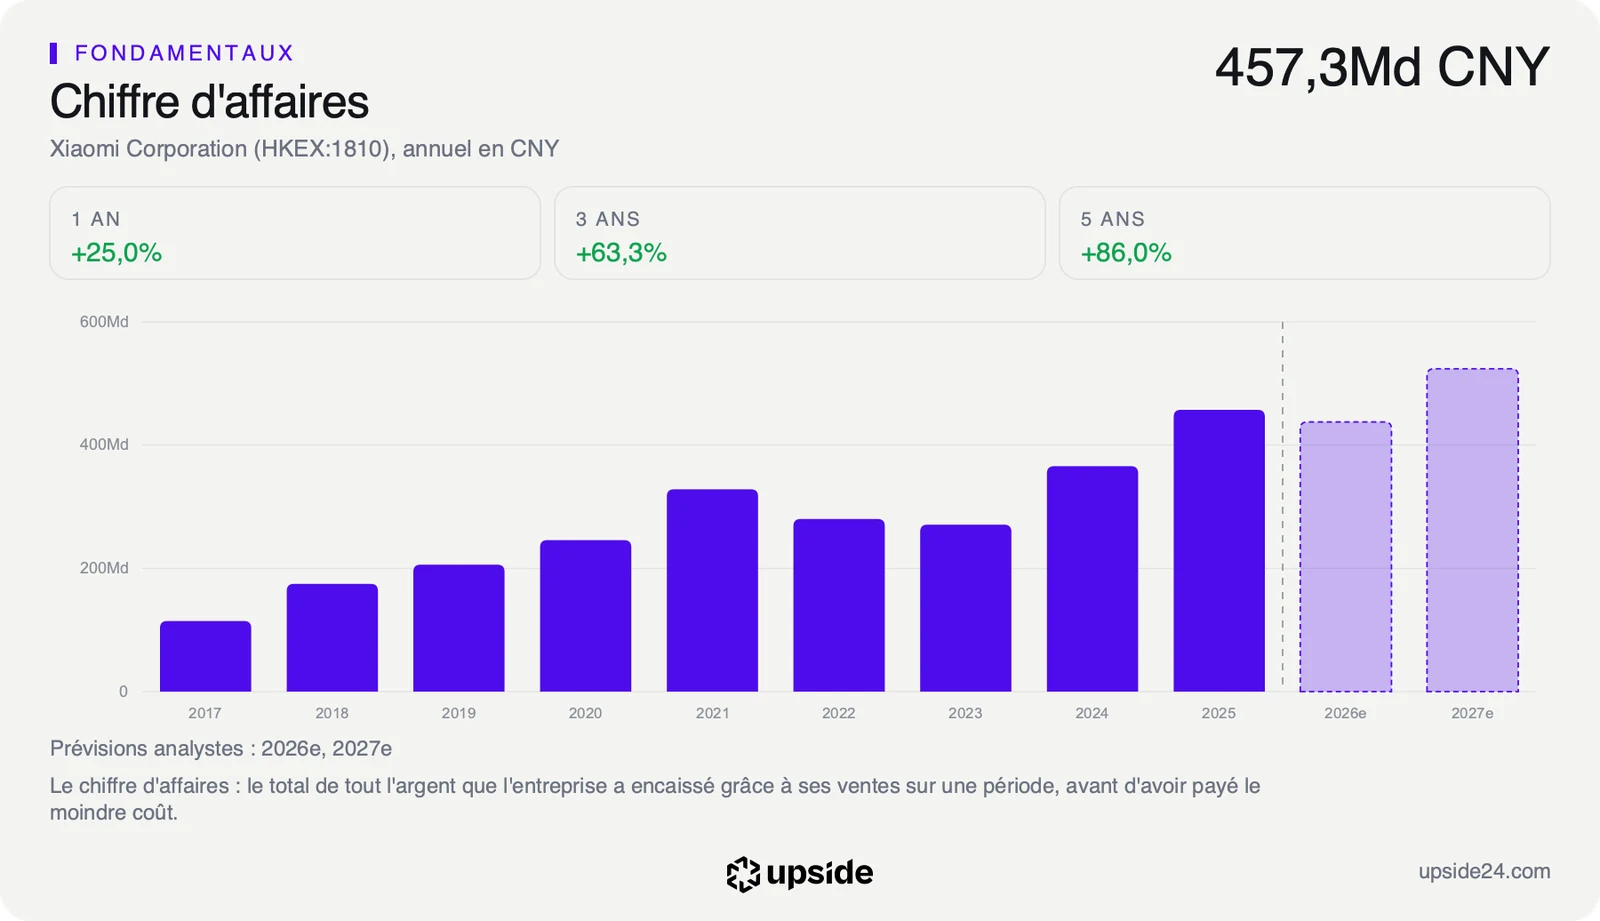
Le multiple raconte la même attente, puisque le titre vaut 17,89 fois les bénéfices des douze derniers mois contre 20,57 fois pour la médiane, moins cher sur le passé et plus cher sur l'avenir. Cet écart vient d'un bénéfice par action que les analystes voient reculer de 36,2% en 2026, à 0,94 yuan, puis remonter de 36,69% en 2027, à 1,28 yuan. Les ventes suivent le même dessin, à 437,65 milliards de yuans en 2026 puis 523,76 milliards en 2027.
Le cours évolue 10,60% sous sa moyenne des 200 dernières séances, à 29,62 dollars de Hong Kong. Son indice de force relative, un repère de surchauffe à court terme noté sur 100, s'établit à 52,64, loin du seuil de surachat habituellement fixé à 70.
Le point de bascule
Deux dates comptent, avec le détail d'octobre attendu plus tard en novembre, puis les comptes du troisième trimestre vers le 24 novembre, date encore estimée. L'indicateur à suivre reste la marge brute de la branche voitures et nouvelles activités, car elle dira si les volumes commencent à rapporter. Les Sky Nomad pèsent dans ce calcul, leur marge dépendant du prix final selon la direction, avec des précommandes à 259 900 yuans pour le N70 Max et 299 900 yuans pour le N90 Max.
Tant que cette marge reste proche de 19,2% et que les livraisons plafonnent autour de 50 000 par mois, l'année s'achève vers 436 000 voitures, loin des 550 000 visées. Le multiple de 21,63 fois les bénéfices attendus repose alors sur un rebond de 36,69% encore sans preuve, avec un free cash flow de -8,87 milliards de yuans et des téléphones sous pression.
Si la marge remonte vers les 26,4% d'il y a un an et que novembre et décembre dépassent nettement octobre, les 1,28 yuan de bénéfice attendus en 2027 gagnent en crédibilité. L'écart de 30% avec l'objectif moyen des analystes se comprendrait alors mieux, à condition que la hausse du prix de la mémoire ralentisse comme l'attend la direction.