
Johnson & Johnson (JNJ), le géant américain de la santé, a passé près de 7 milliards de dollars de charges au troisième trimestre et relevé ses objectifs annuels dans le même communiqué du 13 octobre. Son action a perdu 5,73% le jour même et a tout repris en deux semaines. Le prix payé aujourd'hui suppose une croissance que le flux de trésorerie n'a pas livrée depuis cinq ans.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Ce que Johnson & Johnson a annoncé
Johnson & Johnson a publié le 13 octobre des ventes de 25,4 milliards de dollars au troisième trimestre, en hausse de 5,9% sur un an, pour 25,38 milliards attendus selon le consensus relevé par Investing.com. Le bénéfice net tombe à 210 millions de dollars contre 5,15 milliards un an plus tôt. Il est divisé par environ 24 alors que l'activité progresse.
Les médicaments pèsent 16,76 milliards de dollars sur le trimestre, en hausse de 7,7%, contre 8,64 milliards pour le matériel médical, en hausse de 2,5%. Les traitements récents contre les cancers et les maladies inflammatoires portent cette croissance. Stelara, un ancien médicament vedette, en retire pourtant à lui seul environ 6,9 points dans la branche médicaments.
La charge se lit dans le communiqué et dans le rapport trimestriel déposé le 21 octobre. Le litige du talc, ces plaintes qui accusent les produits à base de talc du groupe d'avoir provoqué des cancers, coûte 5,5 milliards de dollars. Le rachat de Firefly Bio, passé en dépenses de recherche, ajoute environ 1,0 milliard et l'accord avec Sail Biomedicines 0,3 milliard, soit 6,8 milliards au total.
La charge du talc reste à ce stade une écriture comptable bien plus qu'une sortie d'argent. L'accord proposé sur les cancers de l'ovaire n'est pas définitif et suppose l'adhésion d'au moins 95% des plaignantes, sur environ 76 000 plaintes selon la presse américaine. Il ne couvre ni le mésothéliome, un autre cancer, ni le Canada. La presse situe le premier versement à 3 milliards de dollars au plus en 2027.
Le groupe vise malgré tout 11,05 à 11,15 dollars de bénéfice ajusté par action en 2026, soit 11,10 dollars au milieu de la fourchette contre 11,04 en juillet. Le milieu de sa fourchette de ventes passe de 101,1 à 101,2 milliards. Ce relèvement tient donc en 6 cents par action et 100 millions de dollars de ventes.
Ce bénéfice ajusté retire la charge du talc mais garde Firefly et Sail, ce qui explique son recul de 7,5% au trimestre, à 2,59 dollars par action contre 2,80 dollars. Il dépasse tout de même les 2,53 dollars attendus par les analystes.
Ce que le prix incorpore déjà
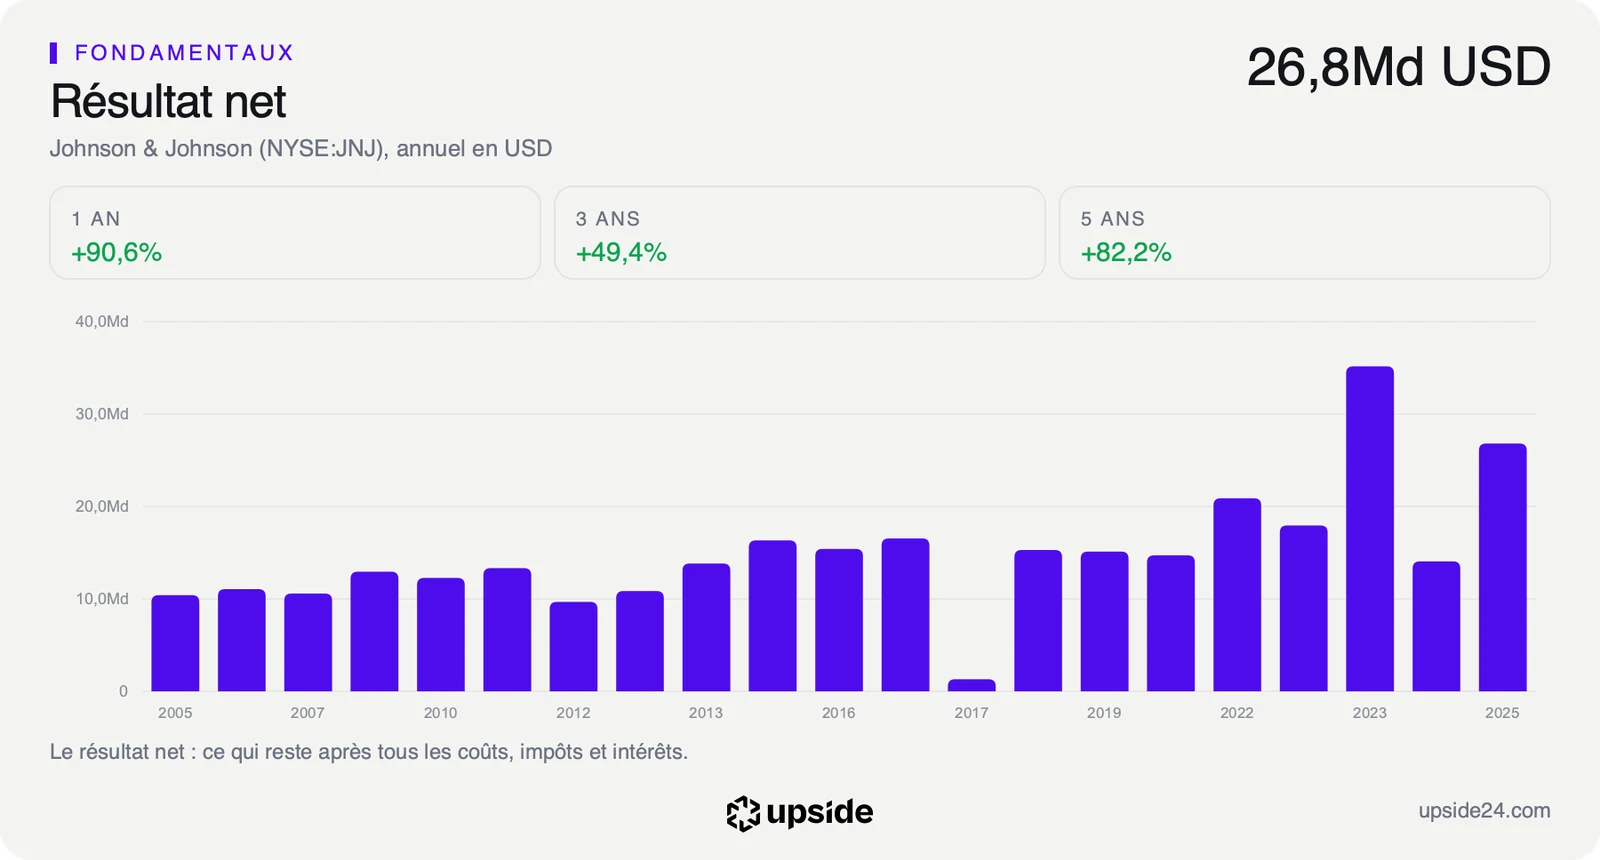
Le bénéfice publié ne donne aucun repère fiable sur cette période, car la même affaire a joué dans les deux sens. Début 2025, Johnson & Johnson avait repris environ 7 milliards de dollars de provisions après le rejet par la justice de son troisième plan de faillite. Ce mouvement a gonflé le bénéfice net de 2025, à 26,80 milliards contre 14,07 milliards en 2024. La provision totale pour le talc atteint désormais environ 9,0 milliards.
Le marché se fonde donc sur le bénéfice ajusté, qui place l'action à 24,59 fois le montant attendu contre 12,21 fois pour la médiane de son sous-secteur pharmaceutique de 502 sociétés. Ce multiple deux fois plus élevé s'applique à un bénéfice que les analystes voient progresser de 4,48% en 2027, à 11,62 dollars par action.
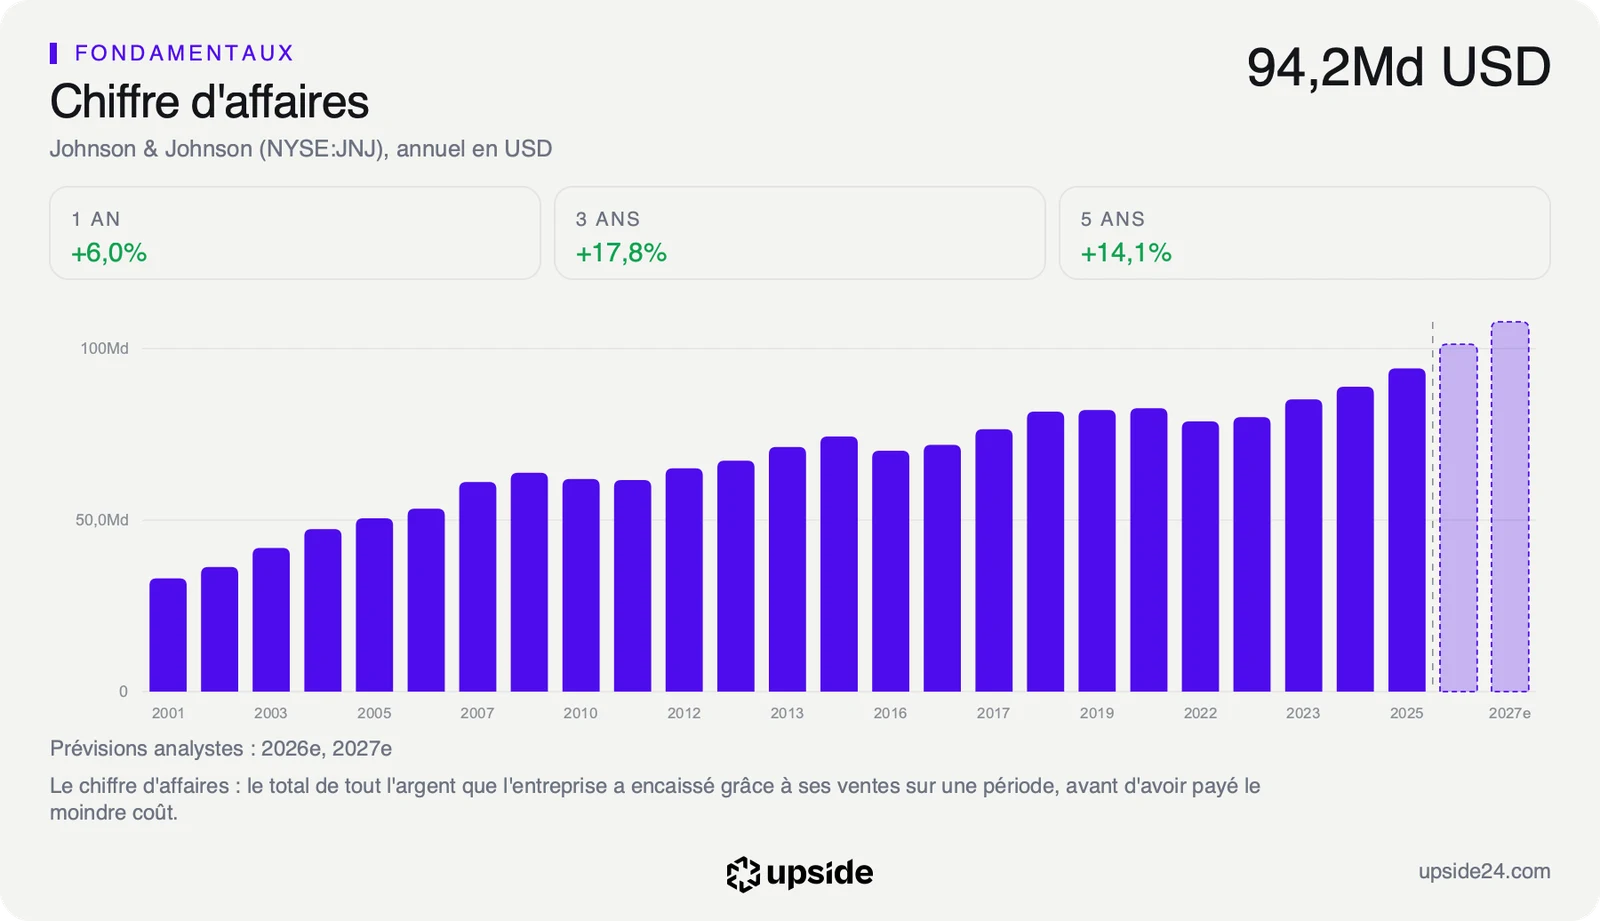
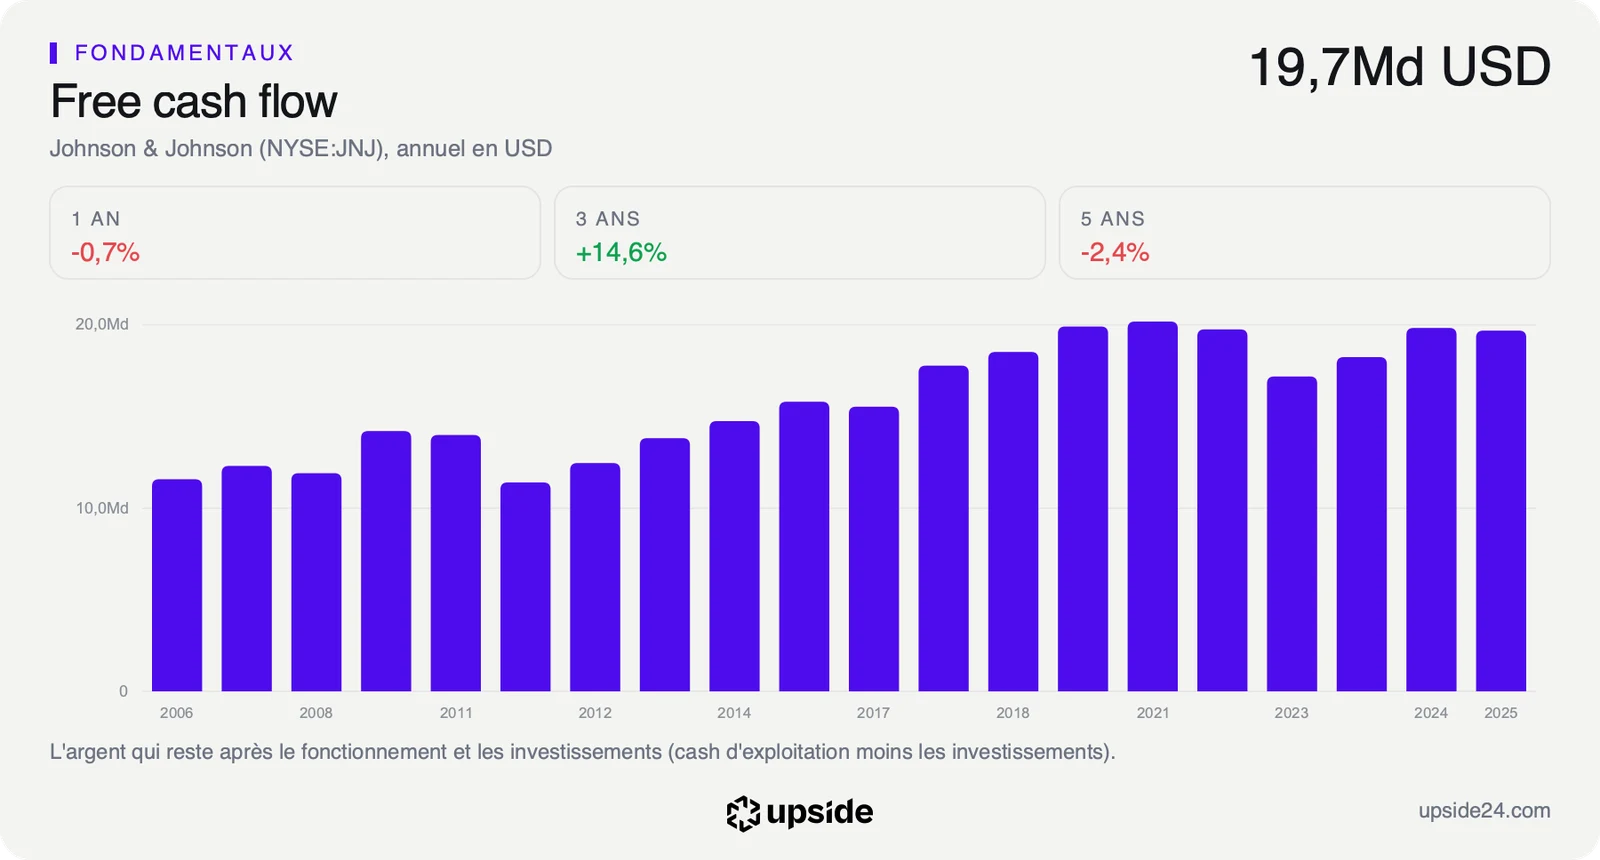
Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, atteint 20,59 milliards de dollars sur douze mois. Il atteignait déjà environ 20,19 milliards il y a cinq ans, même si la séparation de Kenvue en 2023 brouille cette comparaison. Le cours suppose pourtant que ce flux progresse d'environ 11,12% par an pendant dix ans, quand les ventes ont crû de 2,67% par an sur cinq ans.
Rapporté au prix de l'action, ce flux offre tout de même un rendement de 3,13%, contre 3,08% pour la médiane du sous-secteur, ce qui place le titre au niveau de ses comparables sur ce critère. La qualité du groupe explique une partie de l'écart, avec une marge d'exploitation de 25,85% contre 12,16% et un ROIC, ce que le groupe gagne sur chaque dollar investi, de 13,64% contre 5,46%.
Le chèque du talc arrivera sur un budget déjà tendu, puisque le groupe a versé en neuf mois 15,55 milliards de dollars à ses actionnaires en dividendes et en rachats d'actions, pour 15,12 milliards de free cash flow. La dette nette atteint 27,42 milliards, un peu plus d'une année de flux, ce qui laisse de la marge sans la rendre gratuite. La comparaison avec le reste du secteur se lit dans le rapport de la société.
Ce que le marché en fait déjà
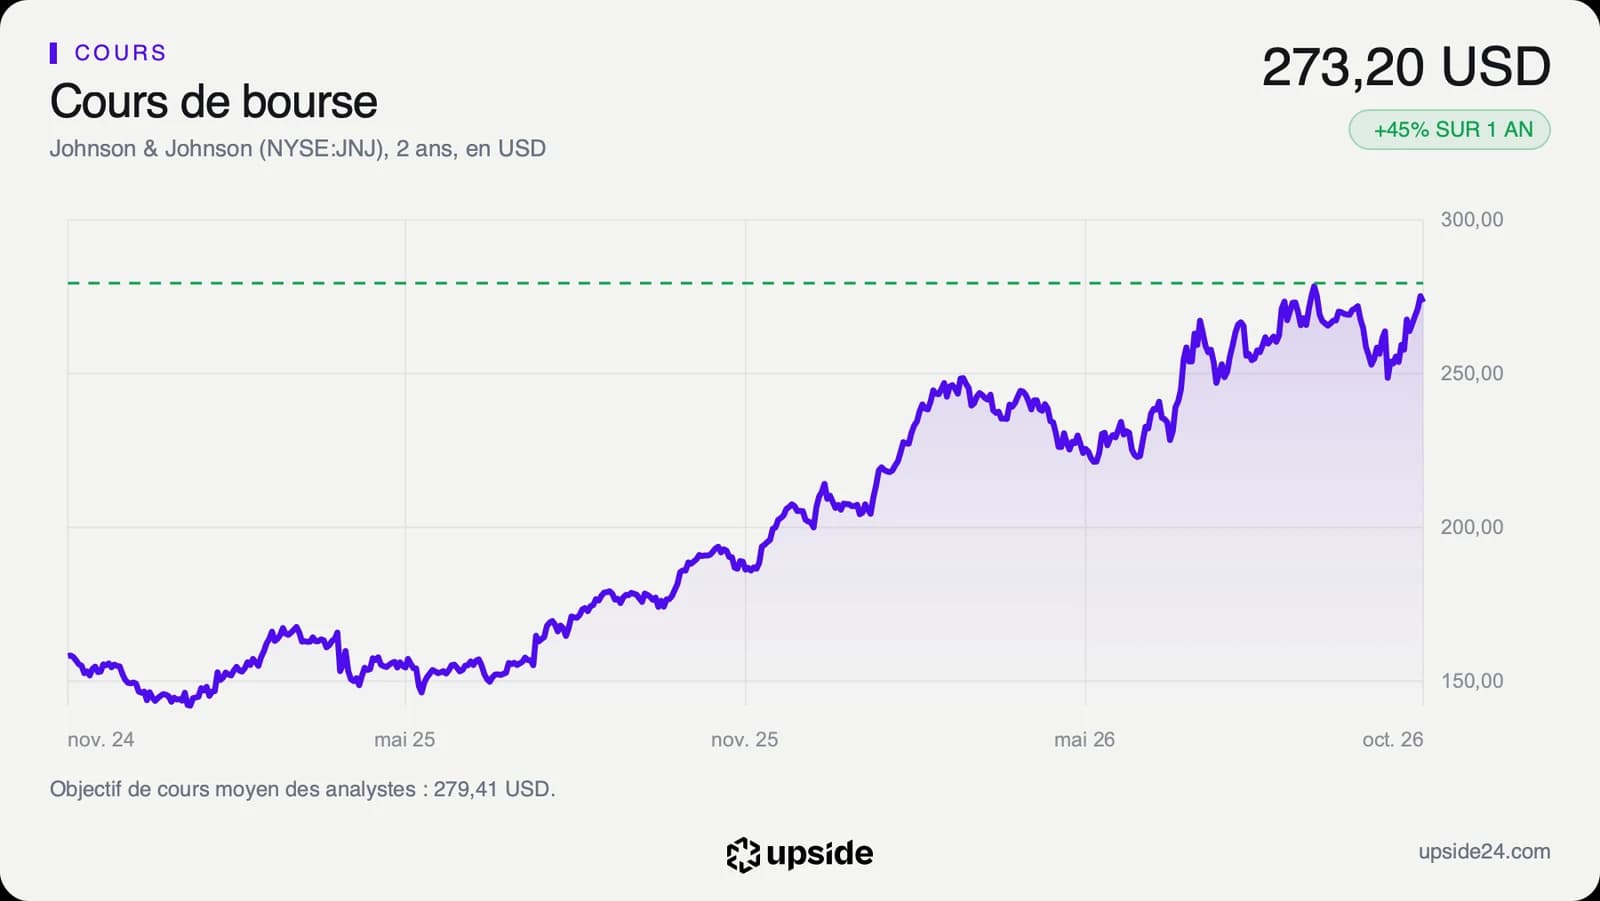
Le 13 octobre, l'action est passée de 263,73 dollars à une ouverture de 254,56 dollars, a touché 245,17 dollars puis a fini à 248,61 dollars, en baisse de 5,73%. Treize jours plus tard, le 26 octobre, elle clôturait à 266,30 dollars, au-dessus de son niveau d'avant publication. Ni le communiqué ni le rapport trimestriel n'expliquent ce retour, dont la cause n'est pas documentée.
Le 30 octobre, le titre a ouvert à 280 dollars et touché 282 dollars, son plus haut sur un an. Il a fini à 273,20 dollars, en baisse de 0,73% et presque au plus bas du jour. Il gagne 9,89% depuis le 13 octobre et 32,01% depuis janvier. Sur un an, il prend 44,51% quand la médiane de son sous-secteur perd 11,93%.
Les 23 analystes qui suivent le titre comptent 16 positifs, 6 neutres et 1 négatif. Leur objectif de cours moyen de 279,41 dollars se situe seulement 2,27% au-dessus du cours, dans une fourchette de 190 à 320 dollars. La hausse qu'ils visent figure donc presque entièrement dans le cours. Le bénéfice qu'ils attendent pour 2026 gagne 0,42% sur 30 jours mais reste 4,76% sous son niveau d'il y a 90 jours.
Le point de bascule
Les prochains résultats sont attendus le 19 janvier 2027, une date encore estimée. Ils diront si le groupe tient ses 11,10 dollars de bénéfice ajusté et donneront peut-être un premier état des adhésions à l'accord sur le talc.
Tant que l'adhésion progresse vers le seuil de 95% et que le bénéfice ajusté tient l'objectif relevé, la charge reste un événement passé et le multiple de 24,59 fois repose sur la croissance des nouveaux traitements.
Si l'accord n'atteint pas ce seuil ou si la provision dépasse ses 9,0 milliards de dollars, la facture du talc redevient une inconnue pour un groupe qui verse déjà plus que son free cash flow à ses actionnaires.