
Take-Two (TTWO), l'éditeur de Grand Theft Auto, perd 16,85% sur un an à moins de six semaines de la sortie de GTA VI, à peu près comme l'ensemble des éditeurs de jeux vidéo cotés. Mais la baisse n'a presque rien retiré de ce que le prix exige des années qui viennent.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Une baisse sans mauvaise nouvelle
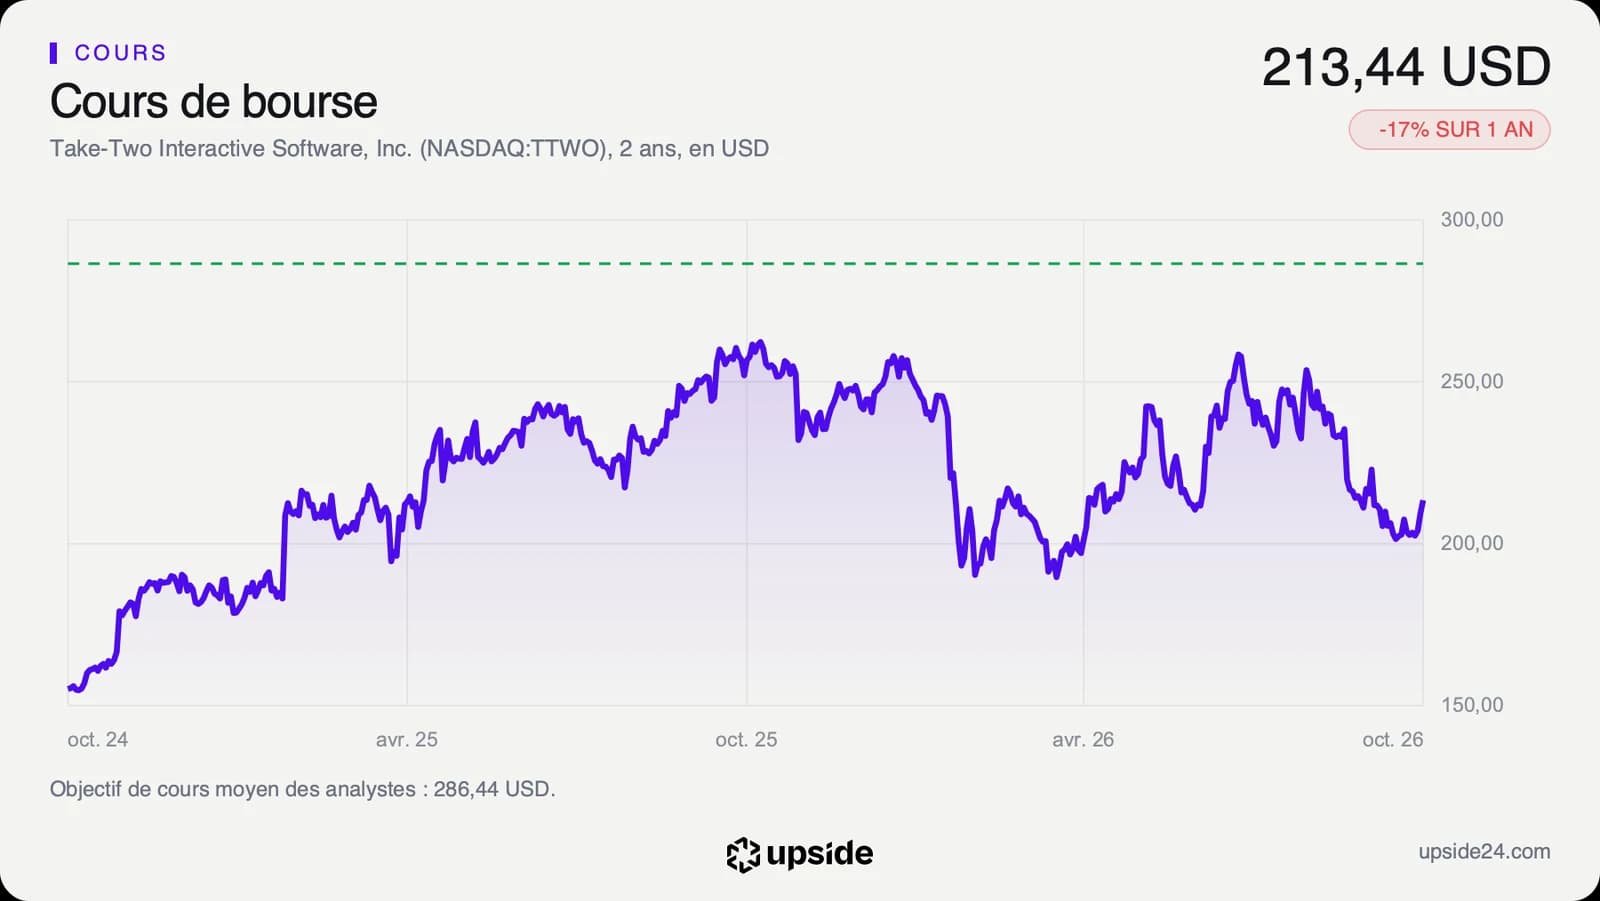
The Motley Fool a publié le 10 octobre une analyse signée John Ballard qui part d'un constat chiffré, une action Take-Two en baisse de 21% sur un an au 7 octobre. Le chiffre est exact à cette date, avec une clôture à 204,01 dollars contre 260,50 dollars un an plus tôt. Deux séances plus tard, le titre a repris 4,62% et finit la semaine à 213,44 dollars, ce qui ramène le repli à 16,85% sur un an.
Take-Two, c'est l'éditeur de Grand Theft Auto et de Red Dead Redemption sous le label Rockstar Games, des jeux de basket NBA 2K et d'une partie des jeux mobiles installés sur les téléphones, via Zynga. Son prochain titre, GTA VI, est attendu le 19 novembre, la date que rappelle l'article.
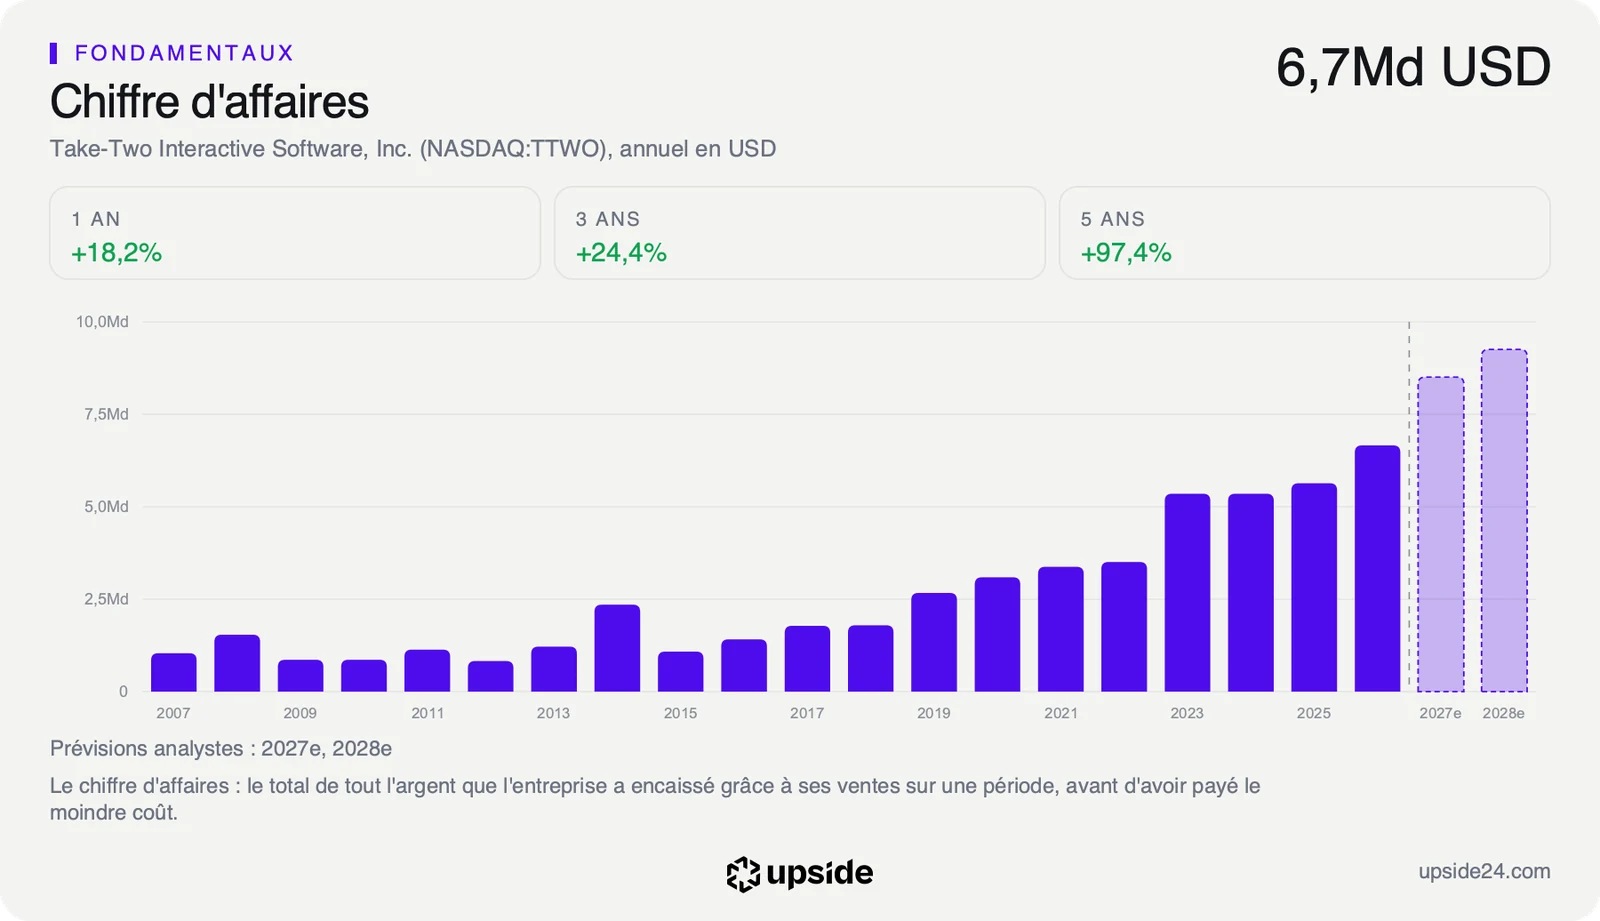
L'auteur cite aussi l'objectif de la direction pour l'exercice qui se termine fin mars 2027, entre 8 et 8,2 milliards de dollars de réservations nettes, soit environ 20% de plus qu'un an plus tôt. Les réservations nettes comptent les ventes au moment où le joueur paie, avant l'étalement comptable. Rapporté aux 6 686,50 M USD de chiffre d'affaires des douze derniers mois, cet objectif représente environ 1,2 fois l'activité actuelle.
Au premier trimestre de l'exercice, clos fin juin, ces réservations ont atteint près de 1,4 milliard de dollars. C'est 3% de moins qu'un an plus tôt, mais au-dessus de ce que la direction avait annoncé.
Aucune annonce de la société n'accompagne ce recul. L'article du Motley Fool est une analyse de contributeur, pas une information nouvelle, et la direction n'a rien publié de chiffré depuis ses résultats du 7 août. Ses prochains comptes, ceux du trimestre clos fin septembre, sont la seule information chiffrée attendue avant la sortie du jeu.
Le secteur recule, l'exigence reste
Un repli de cours ne modifie aucune ligne des comptes. Il change le prix payé pour les mêmes comptes, et c'est ce prix qui se relit.
Le premier point est que la baisse n'est pas propre à Take-Two. L'éditeur médian de son sous-secteur, celui qui se situe au milieu des 74 sociétés cotées du jeu vidéo, recule de 18,24% sur un an, un peu plus que Take-Two elle-même.
Le marché n'a donc pas sanctionné le lancement à venir. Il a baissé le prix de tout le secteur, et Take-Two avec lui. Un recul qui frappe tous les éditeurs à la fois dit quelque chose de l'appétit des investisseurs pour le secteur, pas de la qualité d'un jeu qui n'est pas encore sorti.
Ce qui compte ensuite, c'est ce que le prix suppose encore. Le Reverse-DCF part du cours payé aujourd'hui et remonte à l'envers jusqu'à la performance nécessaire pour le justifier.
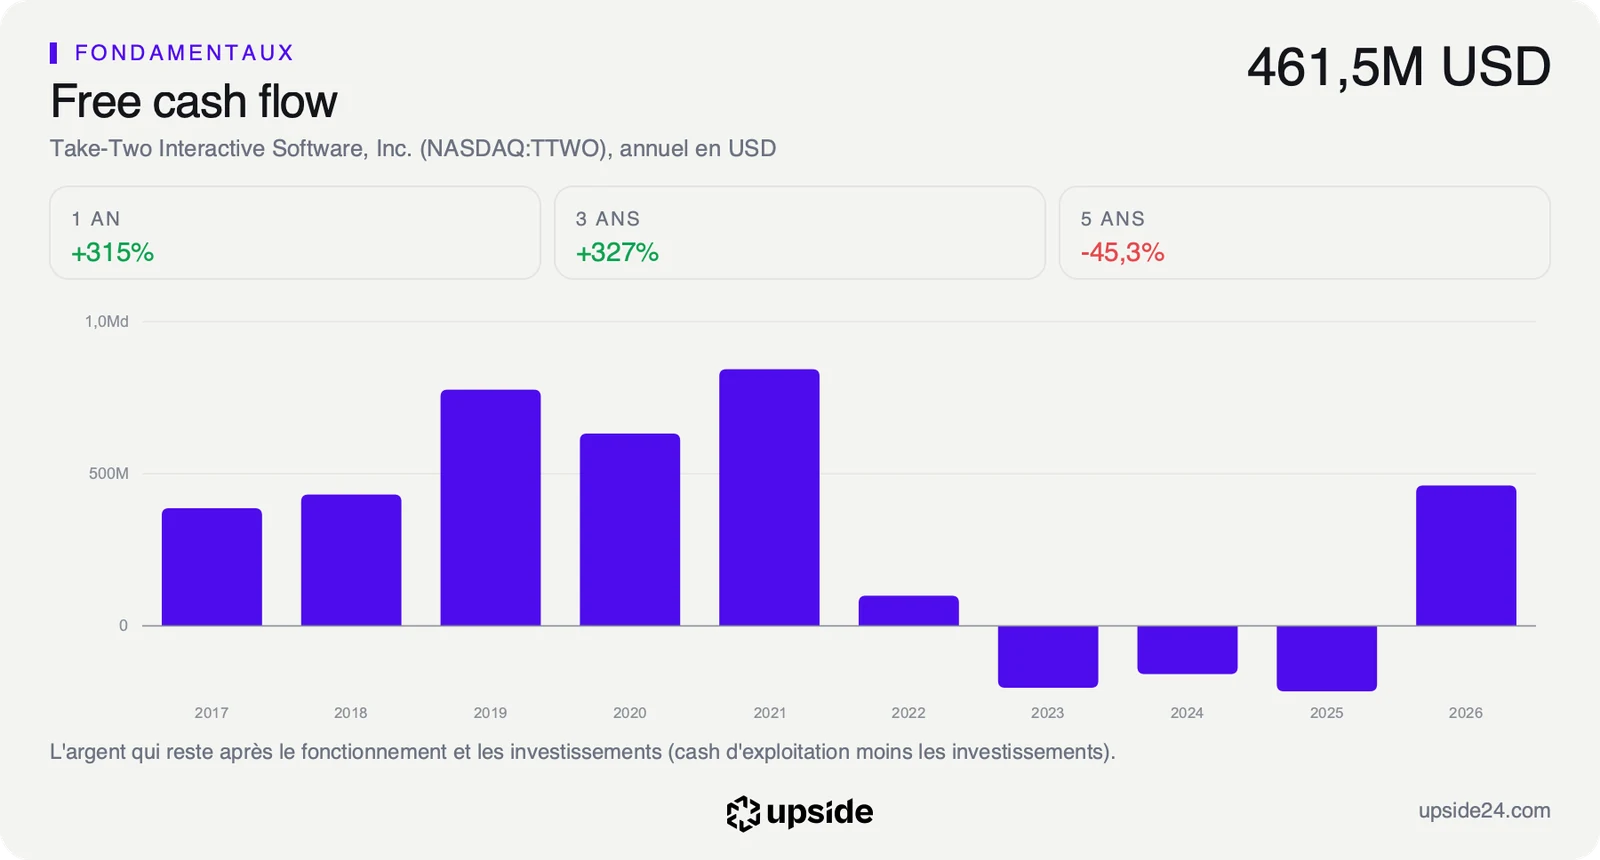
À la clôture du 9 octobre, il suppose que le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, croisse de 28,70% par an pendant dix ans. Le chiffre d'affaires de la société a progressé de 14,56% par an sur cinq ans. Le prix demande donc environ le double, et sur une décennie entière.
Une croissance de 28,70% par an pendant dix ans revient à multiplier le flux de départ par environ 12. Aucune année de lancement, même exceptionnelle, ne produit seule un tel résultat. Le prix suppose que les jeux suivants prennent le relais au même rythme, pendant des années.
L'exigence n'a presque pas bougé en un mois. Le 11 septembre, avec un cours de 215,47 dollars, le même calcul donnait 28,83%. L'essentiel de la baisse sur un an s'est fait avant la rentrée, et le titre stagne depuis. Le lancement doit toujours réussir, puis être suivi d'une décennie à ce rythme.
Le flux disponible aujourd'hui dit la même chose sous un autre angle. Rapporté au prix de l'action, il rend 0,85% par an, soit moins d'un dollar de trésorerie pour 100 dollars d'actions achetées, contre 5,74% pour l'éditeur médian du secteur. L'acheteur ne paie pas les comptes actuels, il paie l'après-lancement. La comparaison avec les 74 sociétés du sous-secteur situe chacun de ces ratios face aux concurrents.
Ce que le marché en fait déjà
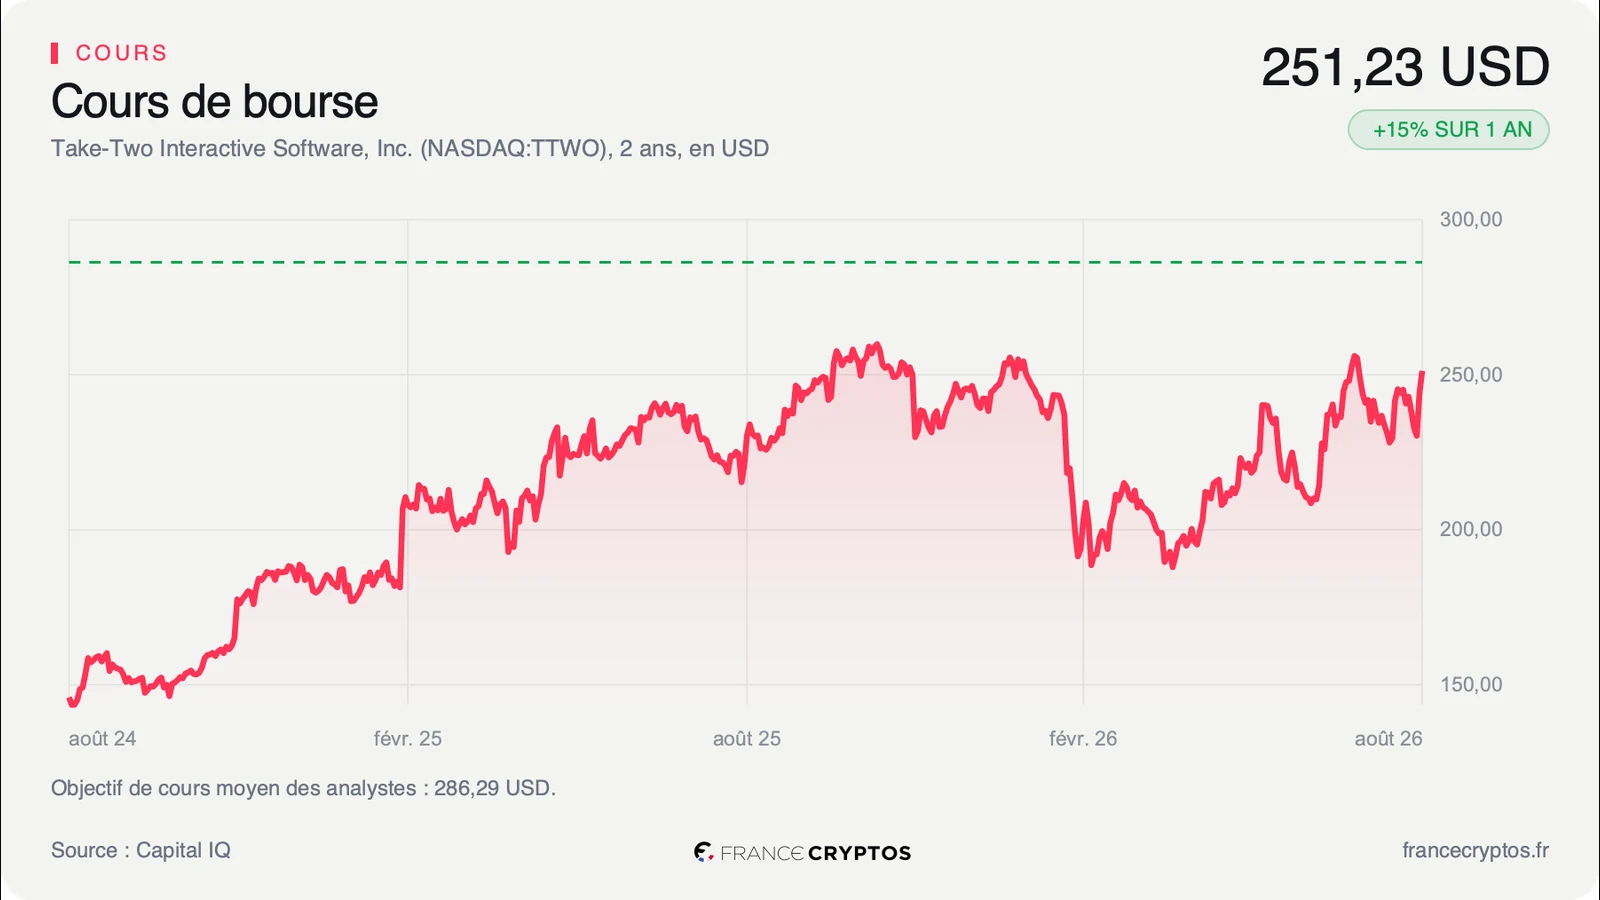
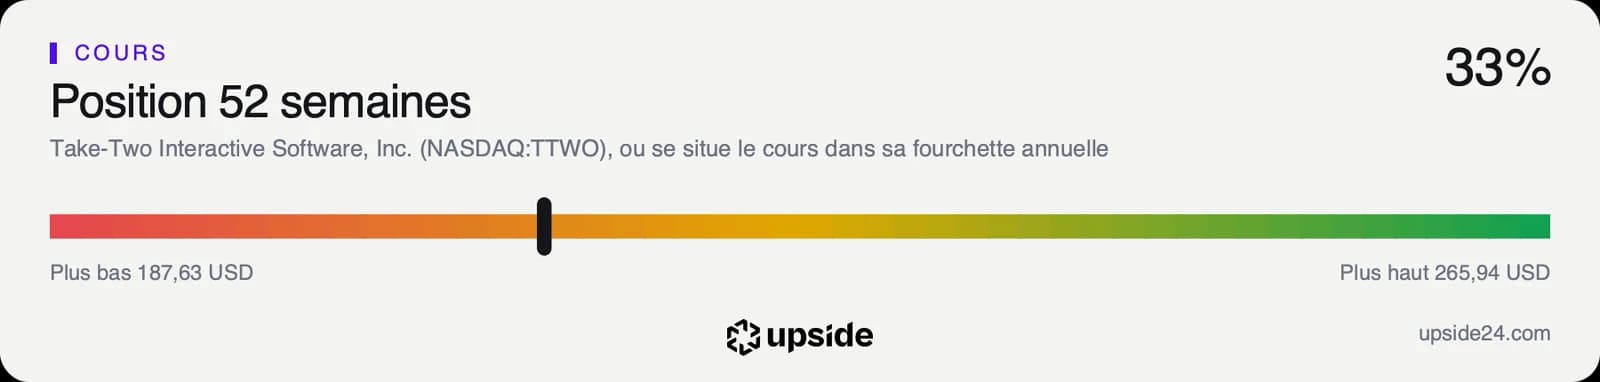
À la clôture du vendredi 9 octobre, l'action valait 213,44 dollars. Elle perd 16,63% depuis le 1er janvier et se situe 19,74% sous son plus haut des 52 dernières semaines, à 265,94 dollars. Sa fourchette annuelle va de 187,63 à 265,94 dollars, et le cours se trouve dans le tiers bas de cet intervalle.
La tendance de fond reste baissière. Le titre cote 4,54% sous sa moyenne des 200 dernières séances, et la pente de cette moyenne recule depuis trois mois. Le rebond de deux séances le replace 3,09% au-dessus de sa moyenne des 20 dernières séances, sans changer cette lecture. Son RSI, un indicateur qui mesure sur 100 l'intensité des mouvements récents, ressort à 52,97, en zone neutre, celle d'un titre ni délaissé ni recherché.
Les échanges ne trahissent pas non plus de mouvement de panique. Les volumes des 20 dernières séances sont 4,45% au-dessus de leur moyenne de trois mois, un écart minime. Le plus bas de l'année, à 187,63 dollars, remonte au printemps. Le cours de vendredi en reste à bonne distance, et la baisse récente n'a pas ramené le titre à ce niveau.
Le consensus, lui, n'a pas bougé. Les 29 analystes qui suivent la valeur affichent un objectif moyen d'environ 286 dollars, soit un potentiel d'environ 34%, avec 28 avis positifs, aucun neutre et un seul négatif. Leurs cibles s'étalent pourtant de 170 à 368 dollars, plus du simple au double. Sur un dossier qui dépend d'un seul lancement, cette dispersion informe davantage que la moyenne.
C'est la divergence du moment. Le public attend le jeu, le cours suit son secteur, et les analystes gardent leur optimisme sans s'accorder sur le prix qu'il justifie. Les trois lectures peuvent coexister jusqu'en novembre, parce qu'aucune ne sera tranchée avant les premiers chiffres de ventes.
Le point de bascule
Le prochain rendez-vous est la publication du trimestre clos fin septembre, attendue début novembre, une dizaine de jours avant la sortie du jeu. Ce qui comptera, c'est la confirmation du calendrier et de l'objectif de 8 à 8,2 milliards de dollars de réservations nettes.
Le scénario favorable s'appuie sur des prévisions déjà stabilisées. Le bénéfice par action attendu pour l'exercice, 1,84 dollar, n'a pas bougé en 30 jours, après une baisse de 14,04% sur 60 jours. Les analystes attendent un chiffre d'affaires d'environ 8,5 milliards de dollars sur l'exercice, en hausse d'environ 27%, avec un trimestre de lancement qui ferait presque doubler les ventes.
Le scénario défavorable tient au calendrier. Toute la croissance attendue est concentrée sur un exercice, et l'année suivante le consensus n'attend plus qu'environ 9% de hausse. Un décalage de la sortie déplacerait donc l'année entière, sans rien changer à ce que le prix suppose.
Tant que le chiffre d'affaires attendu reste près de 8,5 milliards de dollars et le bénéfice attendu à 1,84 dollar par action, le repli reste celui du secteur, pas un doute sur le jeu. Si la publication de novembre décale la sortie ou abaisse l'objectif de réservations, la croissance de 28,70% par an que suppose le prix perd son année de démarrage.
Les données, en clair
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Take-Two : 28,70% par an sur dix ans pour le free cash flow, au 9 octobre 2026, contre 28,83% au 11 septembre et 14,56% par an de croissance du chiffre d'affaires réalisée sur cinq ans.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Take-Two : 337,50 M USD sur les douze mois à fin juin 2026, et 461,5 M USD sur l'exercice clos fin mars 2026.
- Rendement du free cash flow : le free cash flow rapporté à la valeur en Bourse de la société. Take-Two : 0,85%, contre 5,74% pour la médiane de son sous-secteur, soit 74 sociétés.
- Réservations nettes : la valeur des ventes de jeux et de contenus au moment où le joueur paie, avant l'étalement comptable. Take-Two : objectif de 8 à 8,2 milliards de dollars pour l'exercice clos fin mars 2027, selon The Motley Fool.
- Performance sur un an : la variation du cours entre deux clôtures distantes d'un an. Take-Two : -16,85% entre le 9 octobre 2025 et le 9 octobre 2026, contre -18,24% pour la médiane de son sous-secteur.
- Moyenne des 200 dernières séances : le cours moyen sur environ dix mois de Bourse, qui sert à lire la tendance de fond. Take-Two : 223,60 dollars, le cours étant 4,54% en dessous.
- Révision des estimations : l'évolution du bénéfice attendu par les analystes. Take-Two : bénéfice par action attendu de 1,84 dollar pour l'exercice, stable sur 30 jours après une baisse de 14,04% sur 60 jours.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Take-Two : environ 286 dollars pour 29 analystes, de 170 à 368 dollars, avec 28 avis positifs, aucun neutre et un négatif.