
SK hynix (000660) voit son projet de deux usines de mémoire dans l'État de New York, chiffré jusqu'à 100 milliards de dollars, buter sur les restrictions américaines visant son usine chinoise. Mais l'action n'a presque pas bougé mercredi à Séoul, signe que le marché y voit une négociation plutôt qu'un échec.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, valorisation |
Une usine chinoise en gage d'un projet américain
Selon Reuters, le département américain du Commerce n'a toujours pas accordé les licences d'export dont SK hynix a besoin pour équiper davantage son usine chinoise de Dalian. L'agence cite des personnes au fait du dossier dans un article publié mardi 3 novembre. Or cette usine est au coeur du projet américain du groupe.
SK hynix fabrique les puces mémoire qui conservent les données des téléphones, des ordinateurs et des serveurs d'intelligence artificielle. Sa filiale américaine Solidigm produit la mémoire flash NAND, celle qui garde les fichiers même quand l'appareil est éteint et qui équipe les disques des centres de données.
Solidigm prévoit d'investir environ 45 milliards de dollars dans deux usines de mémoire flash à Marcy, dans l'État de New York, selon deux sources de Reuters. La facture pourrait atteindre environ 100 milliards de dollars à terme. Le groupe veut d'abord produire davantage en Chine pour financer ce chantier. C'est précisément cette montée en puissance que Washington retient.
Les dirigeants de Solidigm ont rencontré les services du Commerce près de dix fois depuis fin août. Lors d'une réunion la semaine dernière, le sous-secrétaire Jeffrey Kessler a maintenu que les États-Unis n'autoriseraient pas d'outils américains supplémentaires pour moderniser ou agrandir Dalian, selon une source. Le ministère n'a toutefois rejeté formellement aucune licence.
Aucune des deux sociétés ne confirme ces informations puisque Solidigm répète qu'aucune décision n'est prise sur le lieu d'une future usine. SK hynix a précisé mercredi qu'il continue d'importer des équipements américains à Dalian sous sa licence actuelle. Washington avait retiré à cette usine son exemption permanente en septembre 2025, remplacée depuis par une autorisation annuelle. Celle de 2027 est en cours de négociation.
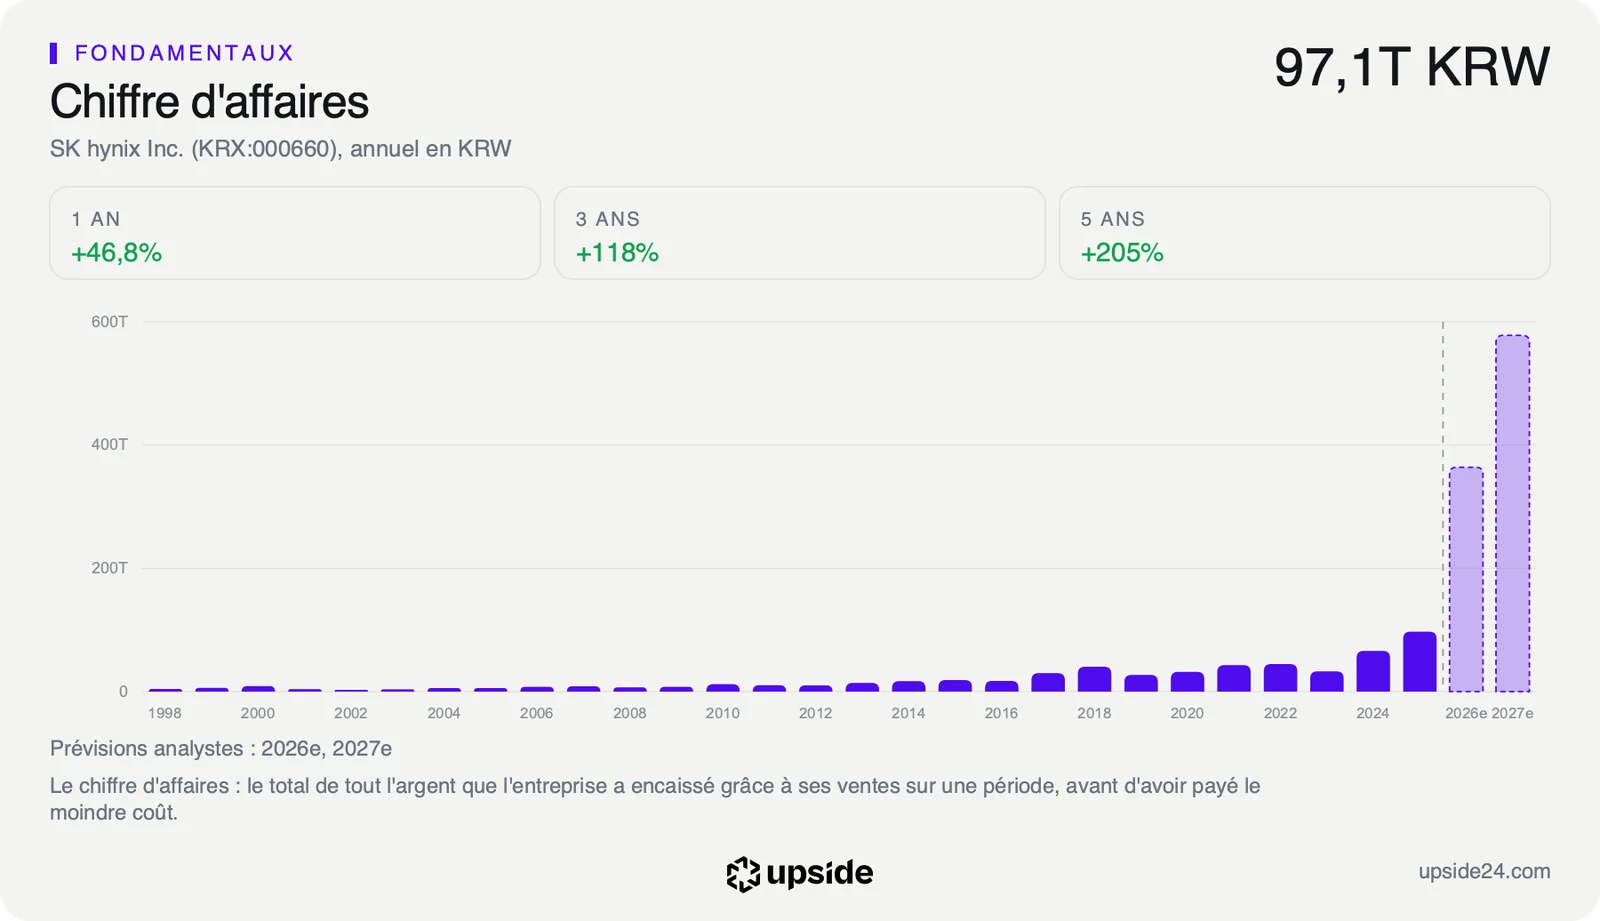
Rapportés à SK hynix, 45 milliards de dollars représentent environ la moitié de sa trésorerie, qui atteint 85,12 Md USD. Le montant dépasse aussi une année entière d'investissements, que les analystes attendent autour de 36 milliards de dollars en 2026.
Un multiple de bas de cycle sur des bénéfices de haut de cycle
La licence retenue pèse sur la production future de SK hynix en Chine et sur le coût de son usine américaine. Sans équipements neufs, Dalian produirait une mémoire flash qui vieillit plus vite que celle des concurrents, au moment où la demande des centres de données fait monter les prix de ce type de mémoire. Ni Reuters ni le groupe ne chiffrent la part de la production réalisée sur ce site, si bien que l'effet sur les ventes ne se mesure pas encore.
Le dossier place Washington face à deux objectifs contraires, puisque l'administration veut empêcher la Chine d'accéder aux technologies américaines de fabrication de puces tout en poussant les fabricants étrangers à produire sur le sol américain. En juillet, le secrétaire au Commerce Howard Lutnick disait discuter en ce sens avec Samsung et SK hynix. Leland Miller, membre d'une commission du Congrès sur les relations avec la Chine, estime que rien n'avancera sans le feu vert de la Maison-Blanche.
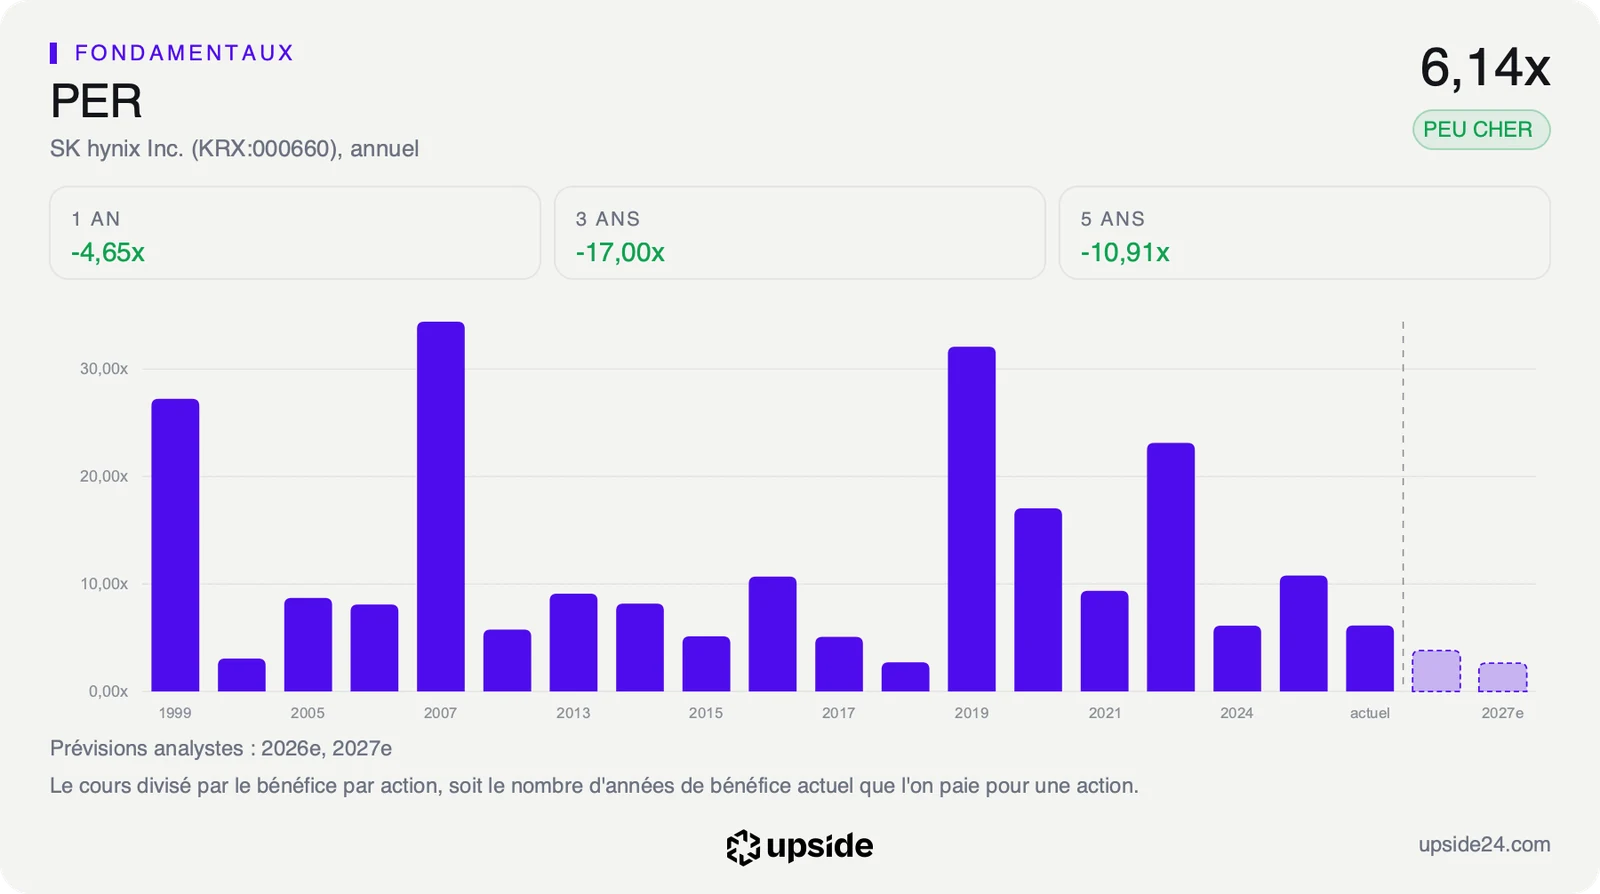
L'action se paie 3,89 fois les bénéfices attendus cette année, soit moins de quatre années de bénéfice, contre 23,56 fois pour la médiane des 390 sociétés de semi-conducteurs comparables.
Rapporté à sa propre histoire, le multiple dit autre chose, puisque le PER de 6,14 fois calculé sur les bénéfices des douze derniers mois se situe au 63e centile des cinq dernières années, c'est-à-dire plus cher que 63% du temps sur la période. Le marché paie toujours SK hynix comme une valeur cyclique, dont les bénéfices records finiront par retomber. Cet écart entre un multiple bas et une histoire chère est la signature des sociétés dont les profits suivent les prix de vente.
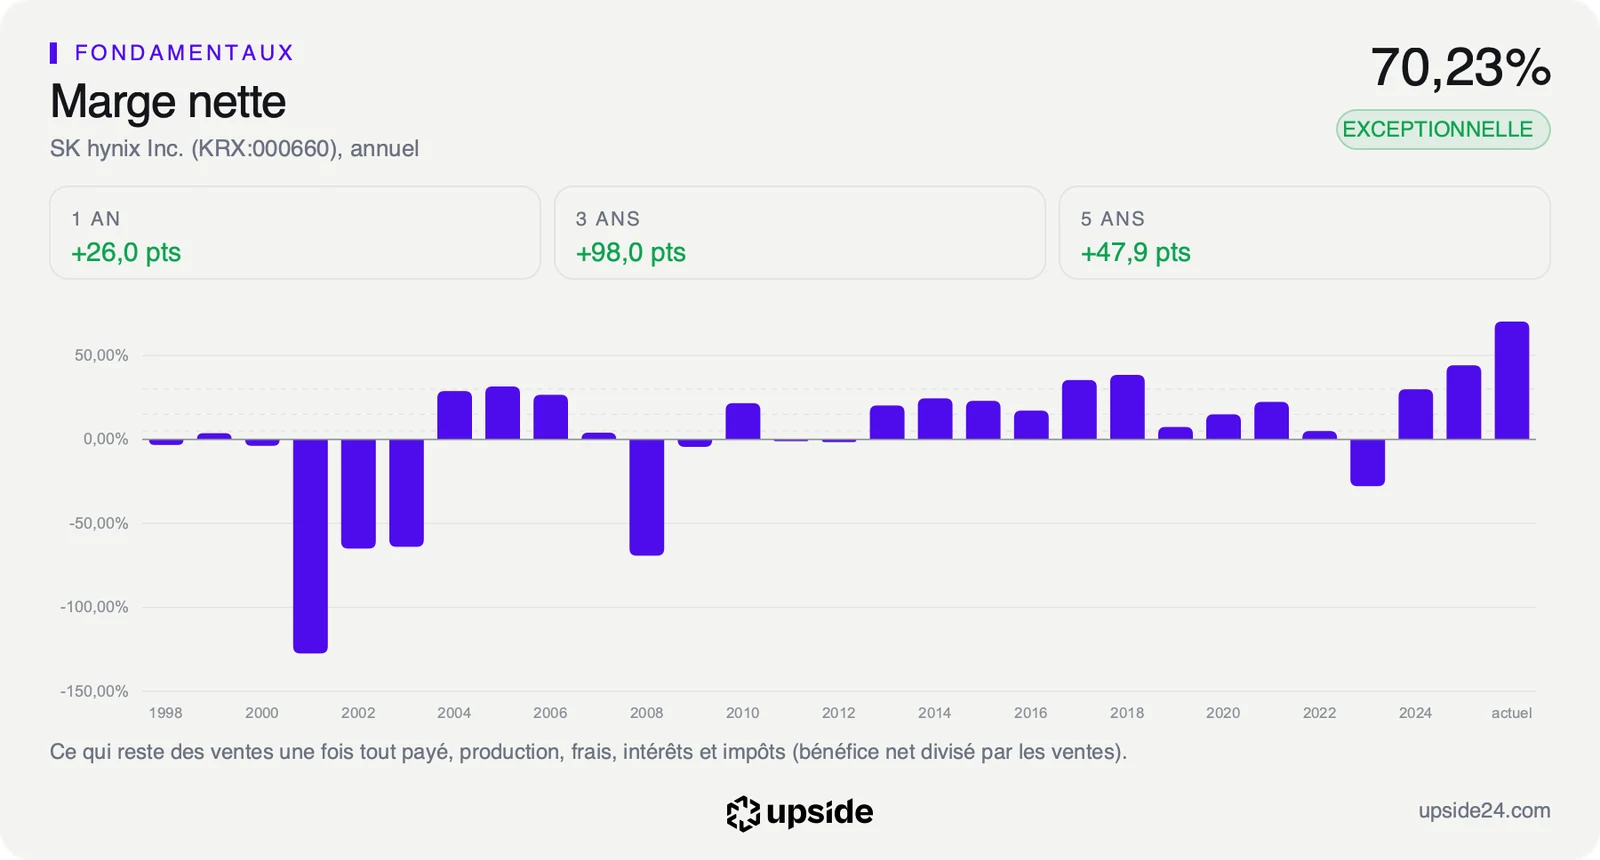
La mémoire est une industrie de cycles, où les prix flambent quand l'offre manque puis s'effondrent quand les usines rattrapent la demande. La marge d'exploitation atteint 74,50% sur douze mois, contre 6,90% pour la médiane du sous-secteur, alors que la marge nette du groupe était encore négative en 2023. Une nouvelle usine aux États-Unis ajouterait de l'offre à un marché qui redoute justement l'excès de capacités.
Le financement d'un tel projet ne pose pas de difficulté à un groupe qui détient une trésorerie nette de 73,37 Md USD, ce qui reste une fois toutes ses dettes remboursées. La valorisation de SK hynix face aux 390 sociétés de semi-conducteurs est détaillée dans son rapport.
Une séance presque immobile à Séoul
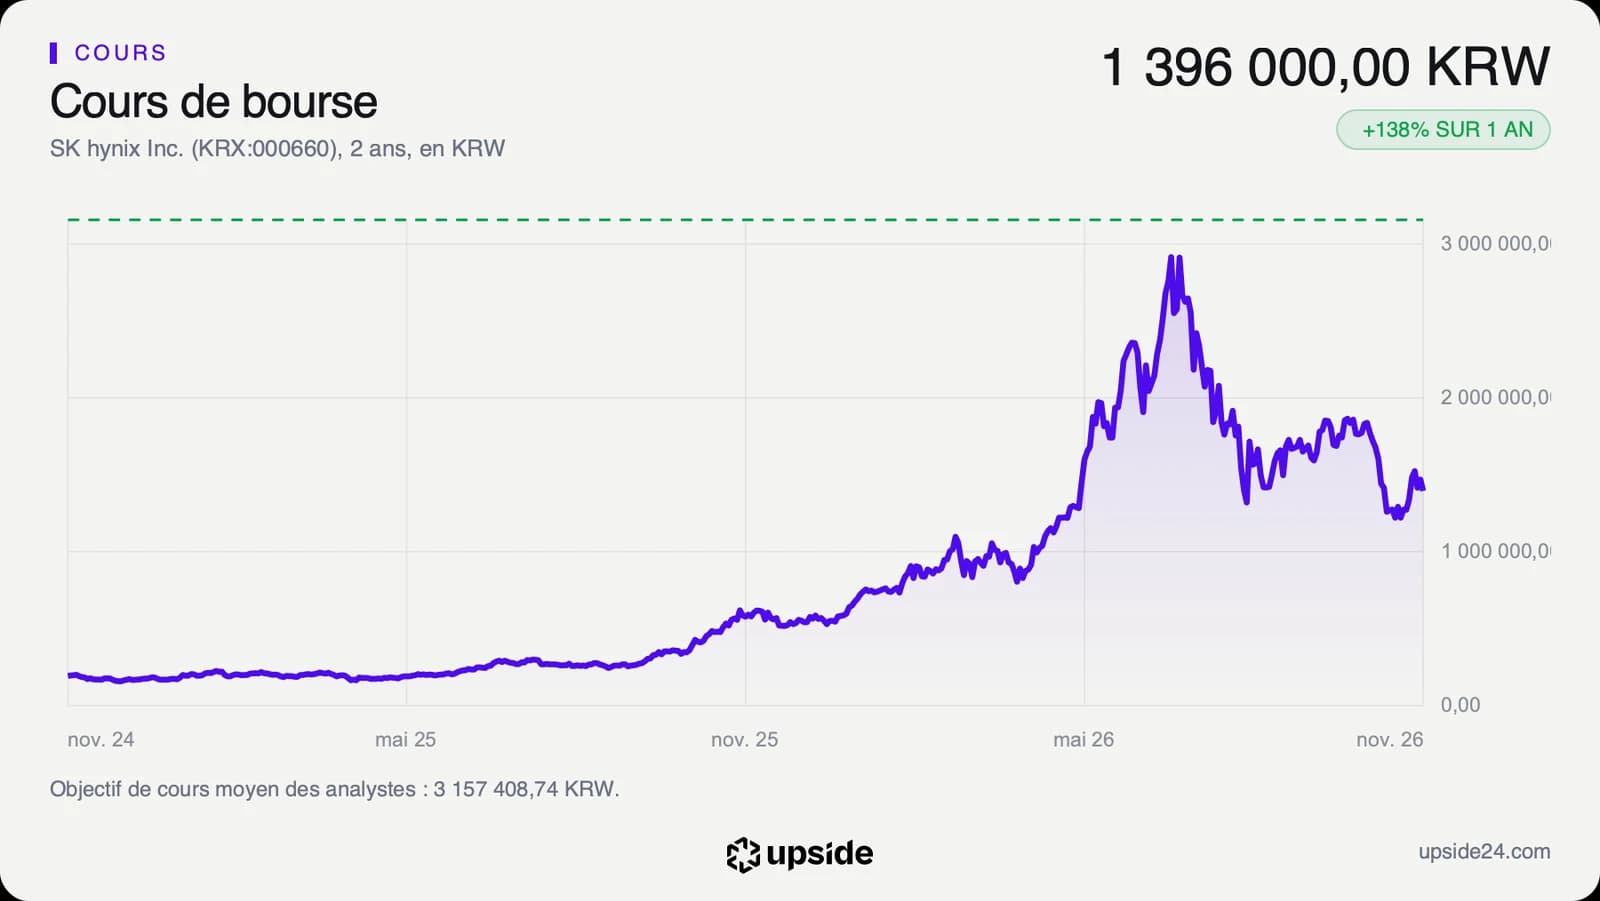
L'action SK hynix a terminé la séance du mercredi 4 novembre à 1 396 000 wons à la clôture de 15h30, heure de Séoul, en recul de 0,14%, soit environ 1 040 dollars pour une seule action. Le titre avait perdu 5,03% lors de la séance précédente, dans une correction entamée cet été que le trimestre record publié le 28 octobre n'a pas suffi à effacer.
Le marché a donc à peine réagi à une information qui touche un projet de plusieurs dizaines de milliards de dollars. Ce calme tient à la nature du dossier, puisque rien n'est encore décidé de part et d'autre et qu'une licence permet toujours de faire tourner Dalian.
Sur un an, l'action a gagné 138,23% et elle a progressé de 114,44% depuis le 1er janvier. Avec une capitalisation d'environ 794 milliards de dollars, soit la valeur totale de ses actions, SK hynix pèse près de huit fois le montant maximal du projet new-yorkais.
L'action reste pourtant 53,26% sous son plus haut de 2 987 000 wons, atteint en séance le 25 juin, au sommet de l'engouement pour la mémoire des serveurs d'intelligence artificielle. La médiane du sous-secteur se situe elle-même 46,33% sous son plus haut, signe que toute la filière corrige.
Sur les 41 analystes qui suivent la valeur, 40 sont positifs et un seul est neutre. Leur objectif de cours moyen se situe autour de 3,2 millions de wons, soit plus du double du cours actuel. Les objectifs individuels s'étalent de 1 575 000 à 4 700 000 wons, un écart qui traduit l'incertitude sur la durée du cycle.
Le marché traite l'article de Reuters comme une négociation en cours plutôt que comme un refus, ce que confirme l'absence de rejet formel par le ministère. Une décision tranchée de Washington, dans un sens ou dans l'autre, changerait cette lecture.
Le point de bascule
Le premier repère est la licence de 2027, que SK hynix et Washington négocient pour continuer d'équiper Dalian. Le second est la publication des résultats annuels, attendue fin janvier, où le groupe pourrait préciser ses projets aux États-Unis. Une confirmation officielle des usines de Marcy, avec un calendrier, ferait passer le dossier du statut de rumeur à celui de projet chiffré. Les analystes attendent un bénéfice par action d'environ 367 000 wons en 2026, puis d'environ 530 000 wons en 2027.
Tant que la licence annuelle est renouvelée et que la marge d'exploitation reste au-dessus de 70%, le multiple de 3,89 fois les bénéfices attendus paie une rentabilité record comme une rentabilité passagère. Le projet de New York resterait alors un choix d'investissement que la trésorerie du groupe couvre largement.
Si Washington refuse la licence de 2027, l'usine de Dalian ne pourrait plus être entretenue avec des outils américains et le projet de New York perdrait le financement que le groupe en attend. Le titre, déjà moitié moins cher qu'à son sommet de juin, ajouterait alors un risque politique au risque de cycle que le marché paie déjà.