
Sandisk (SNDK), le fabricant américain de mémoire flash, a perdu 11,82% en quatre séances depuis que le chinois CXMT a présenté une mémoire DRAM plus dense. Mais Sandisk ne fabrique pas de DRAM, et le recul porte surtout sur la durée du cycle qui gonfle ses profits.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, Valorisation |
Une annonce sur la DRAM, une chute sur la NAND
Le président de CXMT, Cao Kanyu, a présenté le 10 octobre une architecture de mémoire DRAM dite 4F2 lors d'une conférence sur les circuits intégrés, selon TrendForce. Le fabricant chinois prévoit d'en tirer des barrettes de mémoire pour serveurs avant la fin de 2026. Cette architecture réduit d'environ un tiers la surface de chaque cellule, donc loge plus de capacité sur une même puce.
Sandisk fabrique les cartes mémoire et les clés USB vendues en magasin, et surtout la mémoire de stockage des smartphones, des ordinateurs et des centres de données. Cette mémoire, la NAND flash, conserve les photos et les fichiers quand l'appareil est éteint. La DRAM de CXMT est une autre famille de puces, la mémoire vive qui sert aux calculs en cours et s'efface à l'extinction.
Les fabricants de DRAM ont reculé dès la reprise des cotations. Samsung et SK hynix ont perdu plus de 3% en séance à Séoul, et Micron près de 4%, selon BigGo Finance. Sandisk a suivi le mouvement quatre séances de suite, du 12 au 15 octobre, sans aucune annonce de sa part.
CXMT n'a publié ni vitesse, ni capacité, ni taux de puces conformes en sortie d'usine. La production en grande série n'est pas attendue avant 2027 selon le Seoul Economic Daily, et Samsung prévoit de commercialiser ses propres produits 4F2 vers 2028. Le groupe chinois détient 9,5% du marché mondial de la DRAM, au quatrième rang derrière Samsung, SK hynix et Micron, selon le Motley Fool.
Sandisk n'a pas commenté l'annonce de CXMT, un spécialiste de la DRAM. Le Motley Fool relevait jeudi une baisse de 8,1% du titre vers 9h50 à New York, avant un net redressement en fin de séance.
Ce que le prix incorpore déjà
Les résultats de Sandisk dépendent du prix de vente de la NAND, que l'équilibre entre l'offre et la demande fixe pour toute l'industrie. L'annonce de CXMT porte sur un autre marché, celui de la DRAM. Elle réveille une crainte plus large, celle d'une capacité chinoise qui finirait par peser sur les prix de toutes les mémoires.
Quand les prix de la mémoire montent, chaque fabricant investit dans de nouvelles usines qui mettent des années à produire. L'offre finit alors par dépasser la demande et les prix chutent pour tout le monde. Une cellule plus dense produit le même effet sans nouvelle usine, puisqu'elle loge davantage de mémoire sur chaque plaque de silicium. Les investisseurs traitent souvent les fabricants de DRAM et de NAND comme un seul bloc, d'où la chute de Sandisk.
Cette crainte pèse lourd parce que les profits actuels sortent d'un sommet. La marge brute, ce qui reste des ventes une fois les puces fabriquées, atteint 71,47% sur l'exercice 2026, clos début juillet. Elle n'était que de 7,07% sur l'exercice 2023, quand les prix de la mémoire s'étaient effondrés. Sandisk ne fixe pas ce prix, il le subit comme ses concurrents.
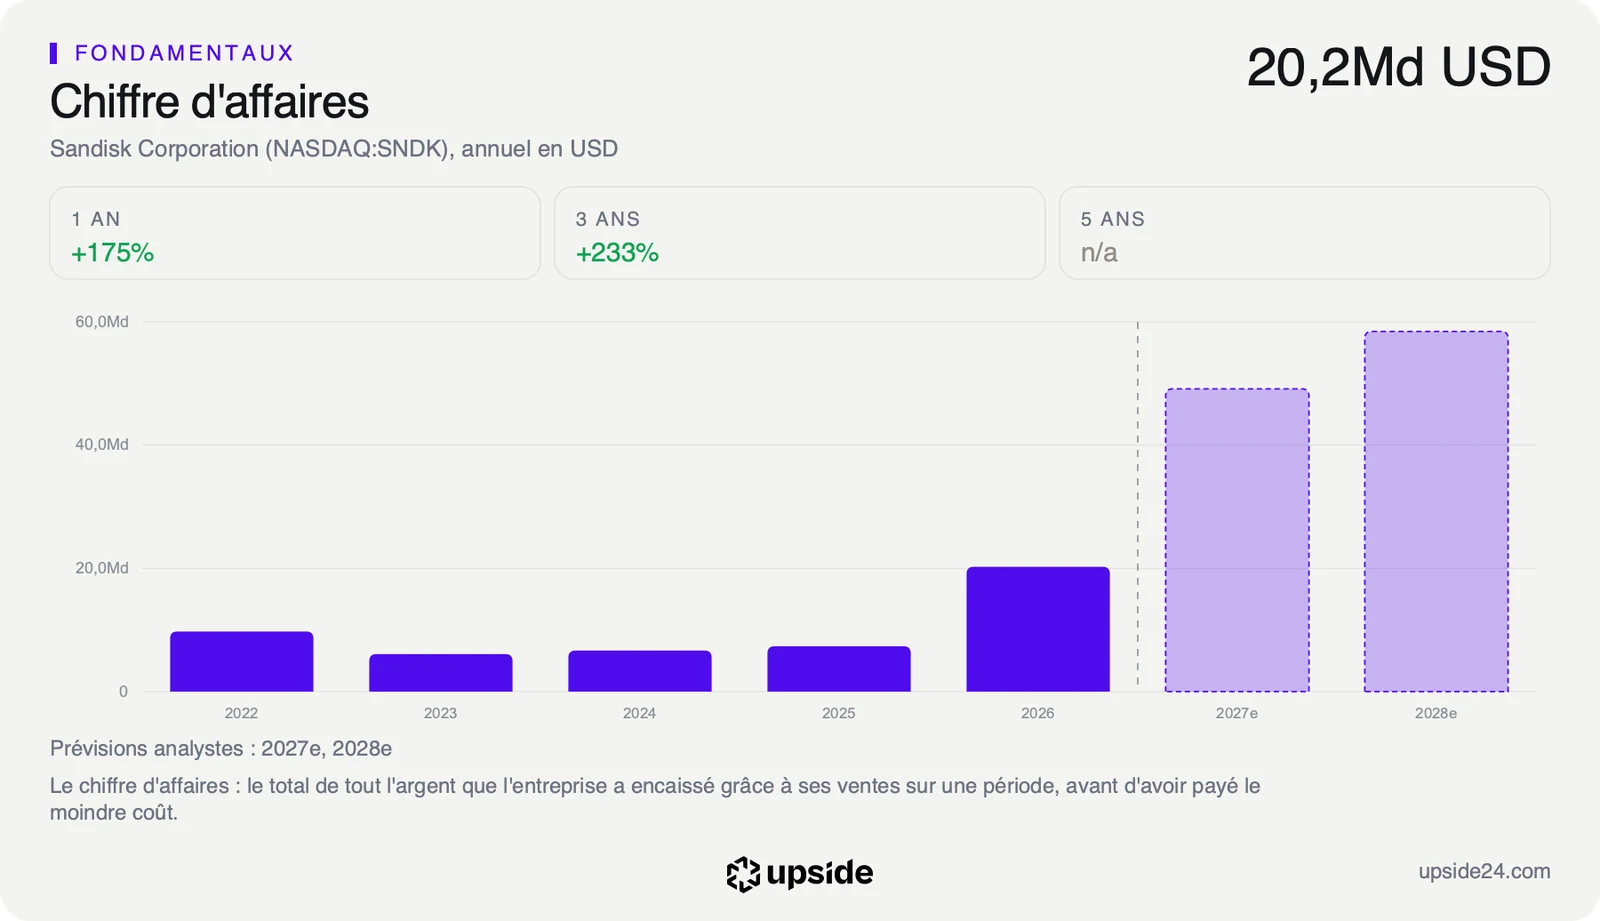
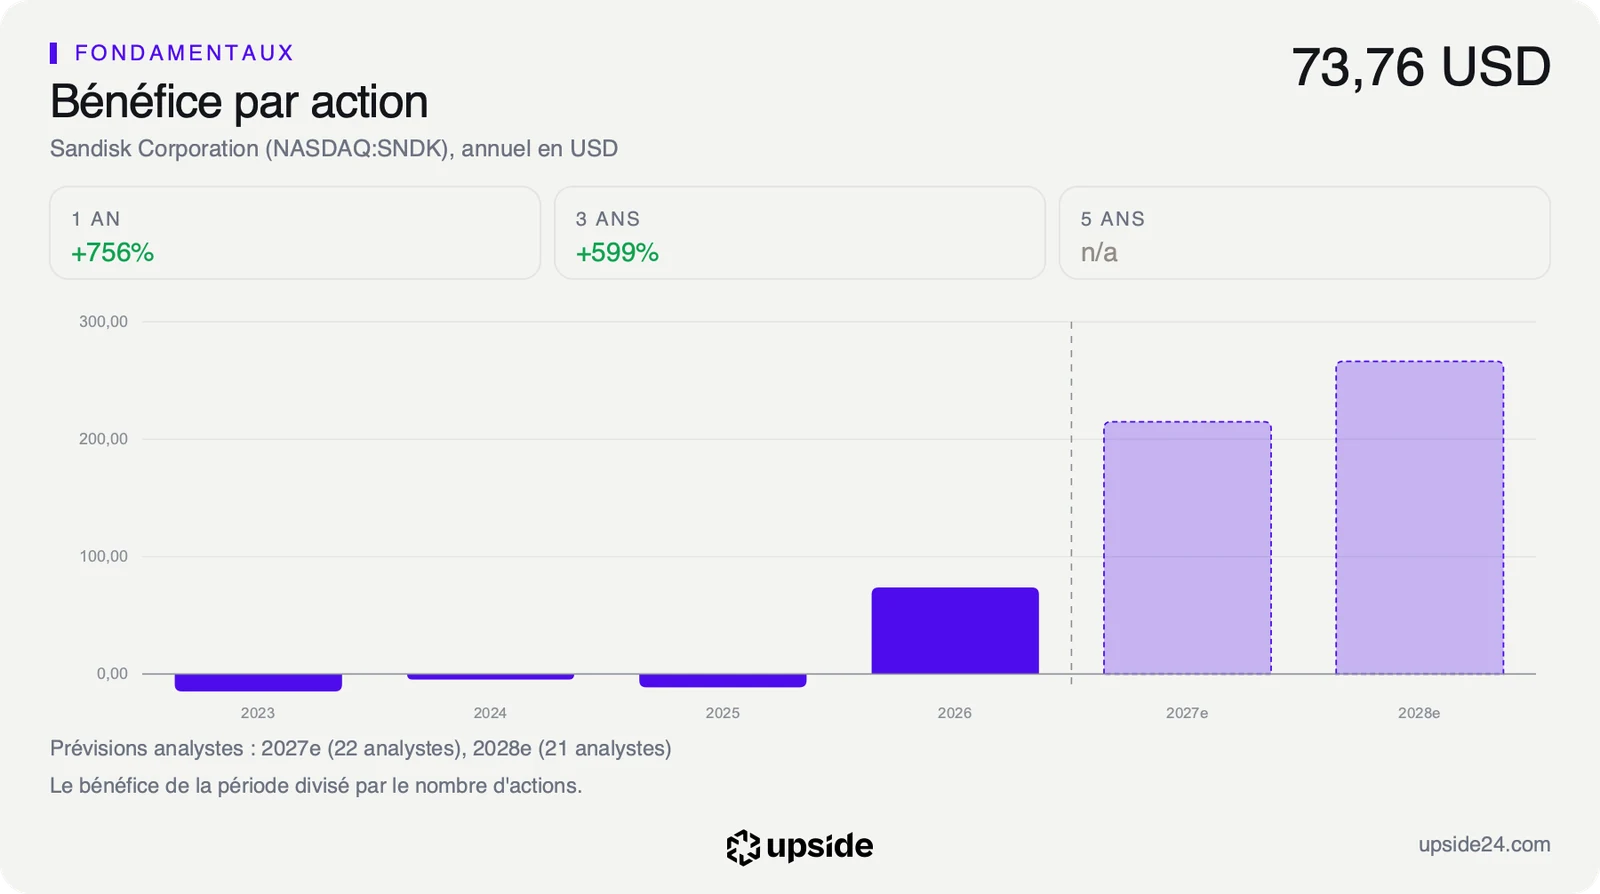
Le bénéfice par action suit le même chemin. Il était négatif de 11,24 dollars sur l'exercice 2025 et ressort à 73,76 dollars sur l'exercice 2026. Les analystes attendent environ 215 dollars pour l'exercice 2027, soit presque trois fois plus. Ces prévisions supposent que les prix de la NAND restent élevés pendant encore au moins un an.
Rapporté à ces bénéfices attendus, le titre se paie 6,55 fois, soit moins de sept années de bénéfices futurs, contre 16,77 fois pour la médiane des 149 sociétés de son sous-secteur du matériel informatique et du stockage. Le marché refuse de payer ces profits comme s'ils devaient durer.
Sandisk est coté seul depuis février 2025, après sa séparation de Western Digital, et son prix ne se compare donc pas encore à son propre passé. Le flux de trésorerie disponible de l'exercice 2026, l'argent qui reste une fois l'activité et les investissements payés, est aussi celui d'un haut de cycle, ce qui interdit d'en déduire la croissance que le cours suppose.
Le rapport de Sandisk, dimension par dimension situe ces marges et ce multiple face aux 149 sociétés de son sous-secteur.
Ce que le marché en fait déjà
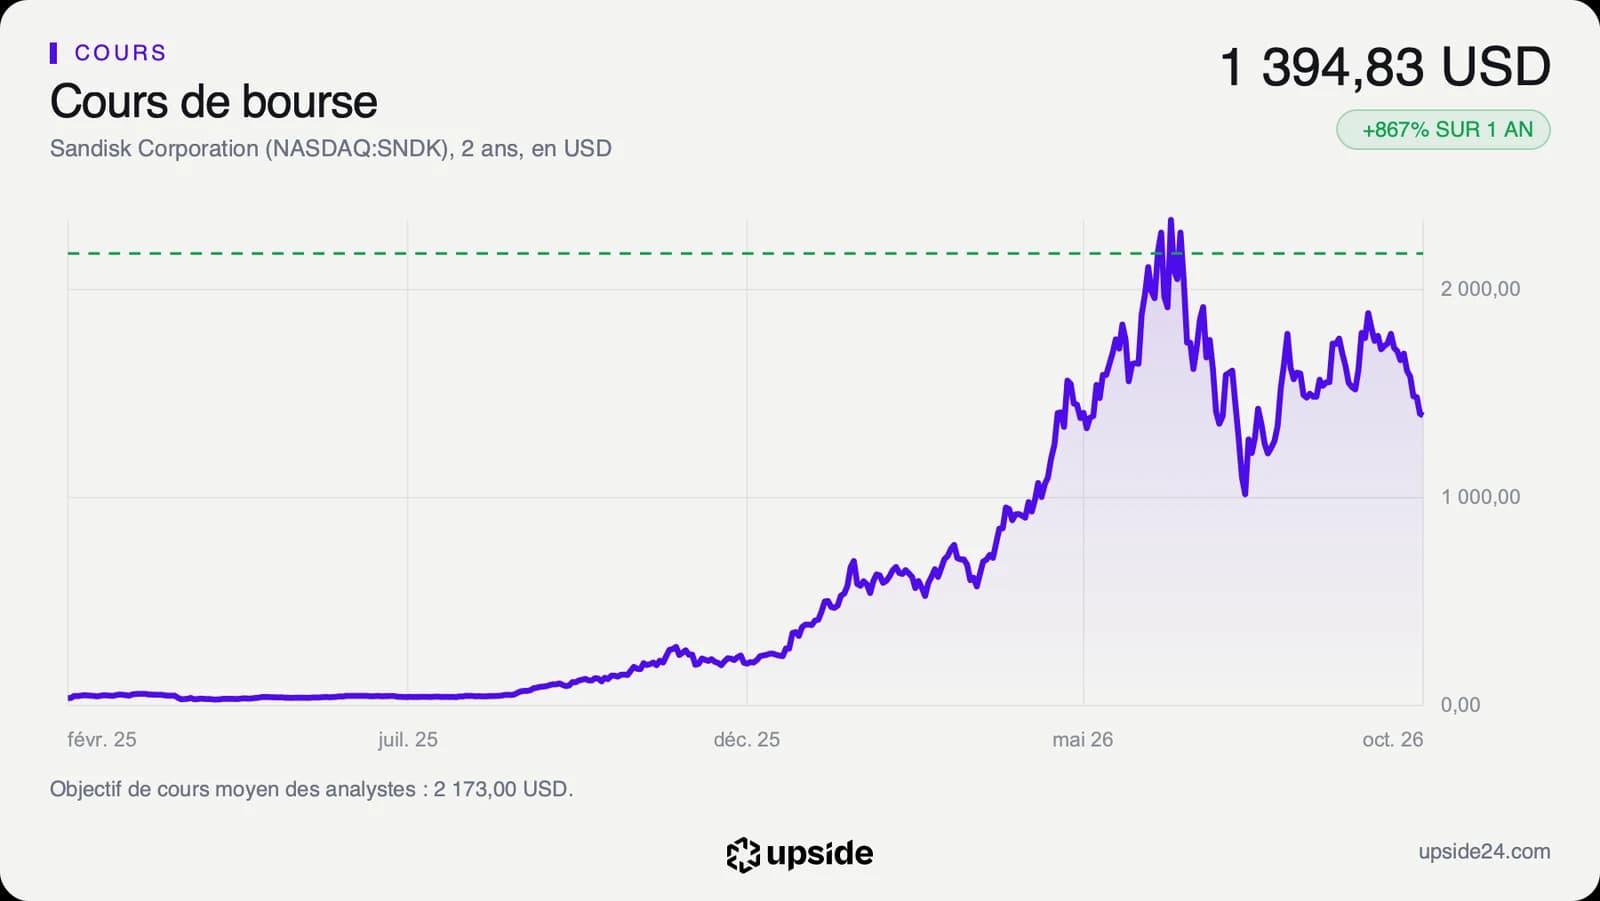
L'action Sandisk a clôturé à 1 394,83 dollars le jeudi 15 octobre, en baisse de 0,61% sur la veille. Elle avait ouvert à 1 313,66 dollars et touché 1 276 dollars en séance, soit 9,07% sous la clôture précédente. Les acheteurs sont revenus avant la fin de la journée, et le titre a refermé presque tout cet écart.
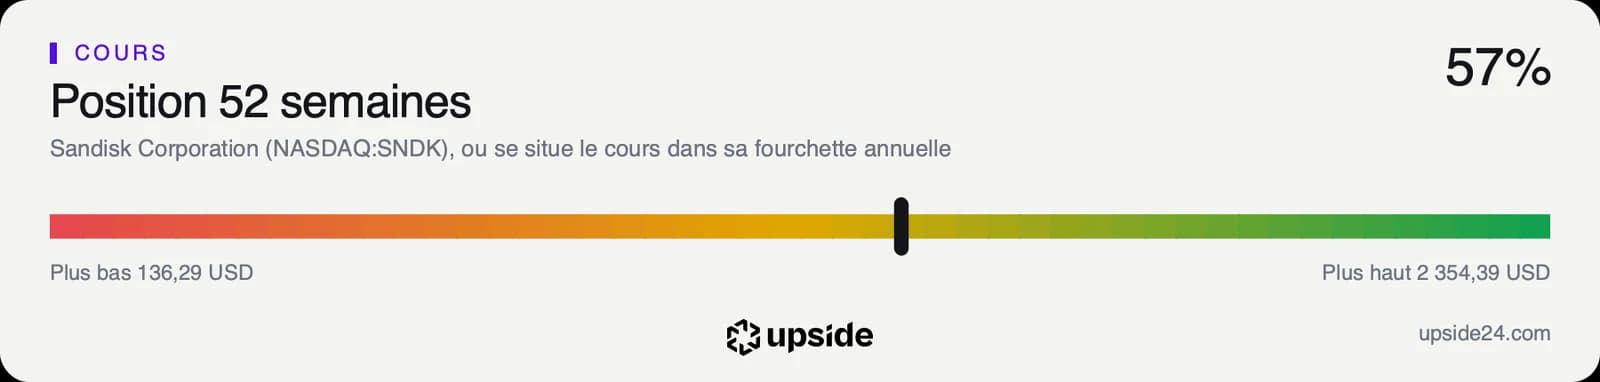
Le recul atteint 11,82% depuis le 9 octobre, dernière clôture avant l'annonce de CXMT, à 1 581,82 dollars. Le titre cote 40,76% sous son plus haut des douze derniers mois, 2 354,39 dollars le 22 juin. Il reste pourtant en hausse de 866,62% sur un an, depuis 144,30 dollars le 15 octobre 2025, et très loin de son plus bas des douze derniers mois, à 136,29 dollars.
Le cours évolue 16,73% sous sa moyenne des 20 dernières séances, mais encore 15,71% au-dessus de celle des 200 dernières, le prix moyen payé sur environ dix mois. La tendance de fond reste donc haussière malgré la correction de court terme. Le RSI, un indicateur qui mesure la vitesse des variations sur 14 séances, ressort à 33,94, près du seuil de 30 sous lequel un titre est jugé survendu.
Sur les 25 analystes qui suivent la valeur, 21 sont positifs, 3 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 2 170 dollars selon le consensus, avec des objectifs individuels qui vont de 1 000 à 3 600 dollars. Ils ont relevé leur prévision de bénéfice par action de 1,05% en 90 jours.
KeyBanc, cité par le Motley Fool, attend encore une hausse de 20% des prix de la NAND au quatrième trimestre 2026. Le cours et les prévisions divergent, puisque le marché vend une menace sur la DRAM pendant que les analystes relèvent leurs estimations sur la NAND.
Le point de bascule
Le prochain rendez-vous est la publication du premier trimestre de l'exercice 2027, le 29 octobre 2026. Les analystes attendent environ 10,7 milliards de dollars de chiffre d'affaires et un bénéfice par action proche de 46 dollars. Le trimestre précédent avait généré 8,97 milliards de dollars de ventes. La prévision donnée ce jour-là pour le trimestre suivant comptera autant que les chiffres publiés. Le commentaire de la direction sur le prix de vente moyen de ses puces dira aussi si la hausse attendue par KeyBanc se confirme.
Tant que le chiffre d'affaires du trimestre approche ces 10,7 milliards et que la marge brute reste au niveau des 71,47% de l'exercice 2026, l'annonce de CXMT reste un sujet DRAM. Le multiple de 6,55 fois continuerait alors de mesurer un doute sur la durée du cycle, sans dégradation des comptes, et chaque nouvelle annonce de CXMT pourrait encore faire reculer le titre sans toucher ses résultats.
Si la direction annonce pour le trimestre suivant moins que les 12,2 milliards de dollars attendus, le marché y lirait le début du retournement. Ce multiple bas paierait alors des bénéfices en baisse, comme sur l'exercice 2023 où la marge nette était tombée à -35,21%. La menace chinoise deviendrait un facteur de plus dans un retournement déjà engagé, et non sa cause.