
Le constructeur ferroviaire français Alstom (ALO) a reçu de l'agence suédoise Västtrafik une commande de 35 trains supplémentaires, pour environ 350 M EUR. Mais le titre reste collé à son plus bas annuel, le marché jugeant le groupe sur ce qu'il gagne par train.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Carnet de commandes, récurrence client |
Une option levée après la mise en service
Alstom a annoncé mardi 29 septembre une commande de 35 trains Avelia Stream Nordic X80 supplémentaires par Västtrafik, l'agence de transports publics de l'ouest de la Suède, pour environ 350 M EUR. La commande découle de la levée d'une option prévue dans le contrat-cadre qui liait déjà les deux parties. Elle porte la flotte commandée à 80 trains et sera comptabilisée au deuxième trimestre de l'exercice 2026/27.
Les premiers trains ont été livrés au printemps 2026 et circulent déjà dans la région du Västra Götaland. L'acheteur commande donc à nouveau après avoir roulé avec le matériel, et Alstom assure aussi la maintenance de la flotte. Le groupe ne publie en revanche ni le calendrier des nouvelles livraisons ni la marge attendue sur la commande.
Un client fidèle, une marge qui ne suit pas
Une levée d'option n'est pas une commande comme une autre. Un contrat-cadre fixe un plafond et seules les commandes fermes deviennent des ventes, or le client a choisi d'en passer une. Le canal reste le carnet de commandes et le choc est modeste. Les 350 M EUR représentent environ 1,8% du chiffre d'affaires des douze derniers mois, 19,171 Md EUR, et s'étaleront sur plusieurs années de livraison.
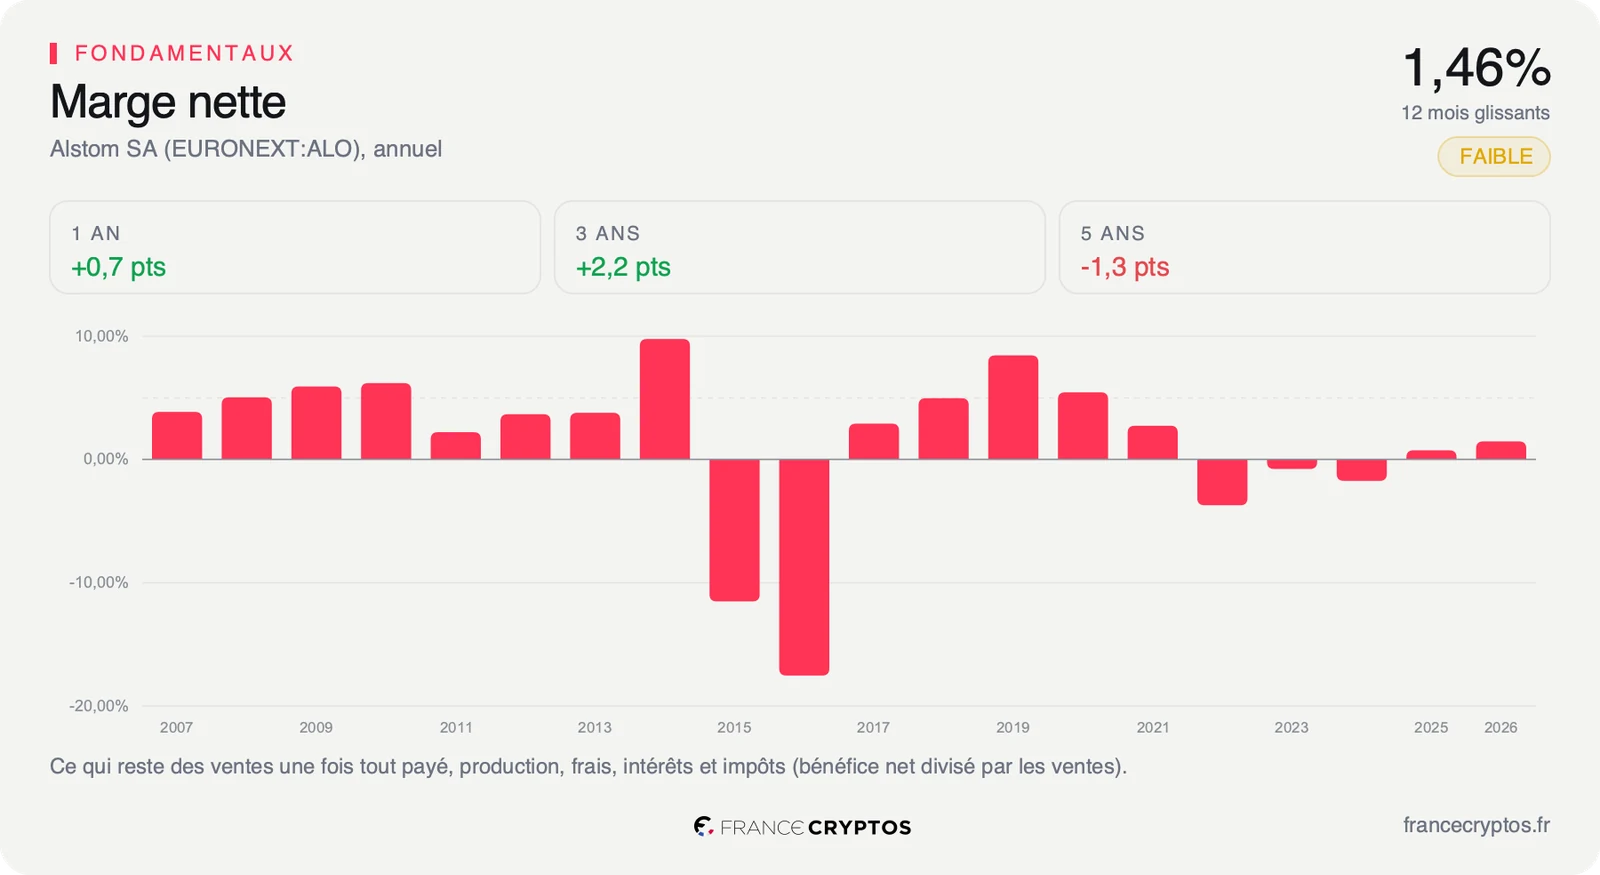
Le problème d'Alstom n'est pas la demande mais ce qu'elle rapporte. La marge nette, ce qui reste sur 100 euros de ventes une fois tous les coûts payés, ressort à 1,46%, contre 5,97% pour la médiane des 197 sociétés de son sous-secteur.
Au cours du 29 septembre, le marché suppose que le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, progresse de 5,55% par an pendant dix ans. Sur cinq ans, le bénéfice par action a au contraire reculé de 6,87% par an. La commande suédoise ne modifie pas cette hypothèse, elle rend un peu plus probable la charge des usines qui doit la soutenir. L'analyse complète d'Alstom reprend le dossier dimension par dimension.
La réaction du marché
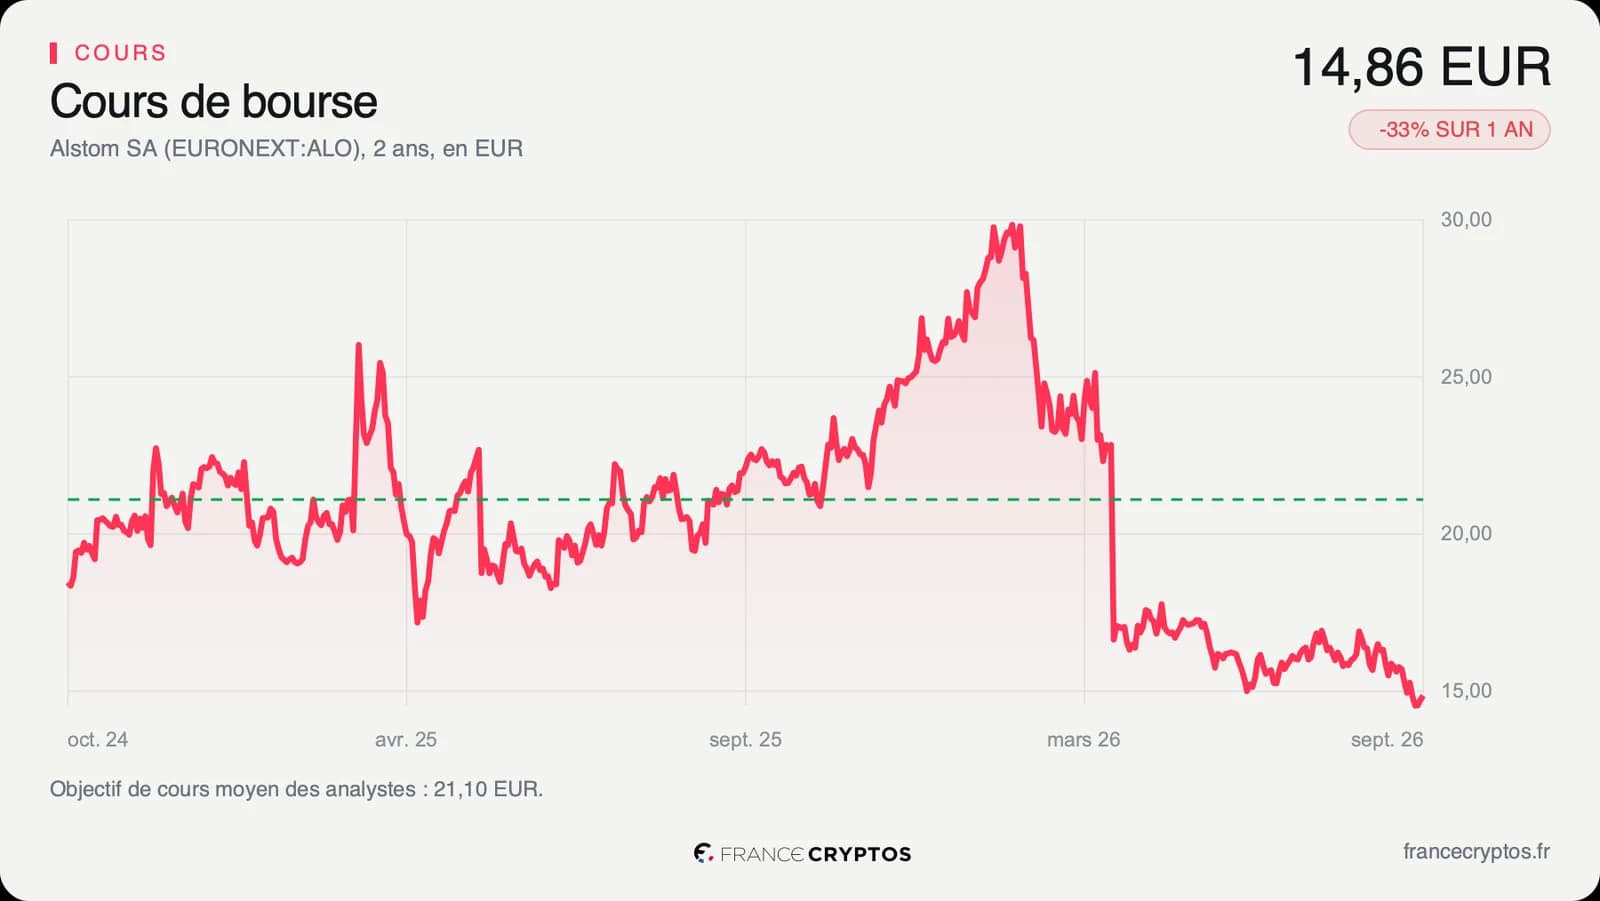
L'action Alstom a clôturé à 14,86 EUR mardi 29 septembre, jour de l'annonce, contre 14,725 EUR la veille. Elle reste tout près de son plus bas des douze derniers mois, à 14,475 EUR, après avoir perdu 32,53% sur un an et 50,84% depuis son plus haut de 30,23 EUR.
Sur les 15 analystes qui suivent la valeur, 6 sont positifs, 7 neutres et 2 négatifs. Leur objectif moyen, 21,10 EUR, laisse 41,99% de potentiel, avec des cibles étalées de 10 à 28 EUR. Leur bénéfice par action attendu pour l'exercice en cours a pourtant été abaissé de 6,21% en 90 jours. L'annonce est positive sur le fond, mais le cours la voit à peine, car la question posée au titre est la marge, pas le carnet.
Le point de bascule
Le prochain rendez-vous est la publication des comptes semestriels, le 17 novembre. La ligne à lire n'est pas le carnet mais la marge brute, à 12,27% contre 22,07% pour la médiane du sous-secteur.
Tant que cette marge ne remonte pas, chaque commande ajoute du volume sans ajouter de bénéfice. Si le semestre montre une marge en hausse et des estimations qui cessent de baisser, la décote actuelle deviendrait plus difficile à justifier. Reste à mesurer si le prix actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Levée d'option : la décision d'un client de transformer en commande ferme une quantité prévue d'avance dans un contrat-cadre. Västtrafik : 35 trains, environ 350 M EUR.
- Carnet de commandes : les ventes signées mais pas encore livrées, une promesse de chiffre d'affaires futur et non un bénéfice.
- Marge nette : ce qui reste sur 100 euros de ventes une fois tous les coûts, intérêts et impôts payés. Alstom : 1,46%, contre 5,97% pour la médiane de son sous-secteur.
- Marge brute : ce que le groupe gagne sur la fabrication elle-même, avant les frais de structure. Alstom : 12,27%, contre 22,07% pour cette médiane.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Alstom : 324 M EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Alstom : 5,55% par an au 29 septembre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Alstom : 21,10 EUR pour 15 analystes, de 10 à 28 EUR.