
Le constructeur et concessionnaire autoroutier Eiffage (FGR) voit l'État préparer une hausse de la taxe qui frappe les bénéfices de ses autoroutes. Mais ce prélèvement vise la trésorerie même qui rembourse une dette nettement plus lourde que celle du reste du secteur.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge des concessions, génération de trésorerie, levier financier |
Une taxe plus lourde sur les autoroutes
Le gouvernement a annoncé lundi 28 septembre qu'il proposera, dans le projet de budget 2027, de réformer la taxe sur l'exploitation des infrastructures de transport de longue distance. Ce prélèvement sur les bénéfices des concessionnaires d'autoroutes et des grands aéroports passerait d'un taux unique de 4,6%, en vigueur depuis 2024, à des tranches allant jusqu'à 12,2% selon la rentabilité.
L'État en attend environ 800 millions d'euros de recettes supplémentaires, soit 1,4 milliard par an contre 600 millions aujourd'hui. Il précise que la hausse ne pourra pas être répercutée sur les péages. Selon l'association des sociétés d'autoroutes, qui regroupe des filiales de Vinci et d'Eiffage, ces sociétés paient déjà plus de 500 millions sur les 600 millions de la taxe actuelle.
Le texte doit encore passer au Parlement, et la part exacte qui reviendra à Eiffage n'a pas été chiffrée.
Moins de trésorerie pour un bilan chargé
Le canal est direct. La taxe porte sur le bénéfice des concessions et ne peut pas passer dans le prix du péage, elle réduit donc la trésorerie que ces actifs dégagent. Or cette trésorerie sert à rembourser la dette. Celle d'Eiffage atteint 2,36 fois l'EBITDA, le résultat d'exploitation avant amortissements, contre 0,17 fois pour la médiane des 404 sociétés de son sous-secteur, construction et ingénierie.
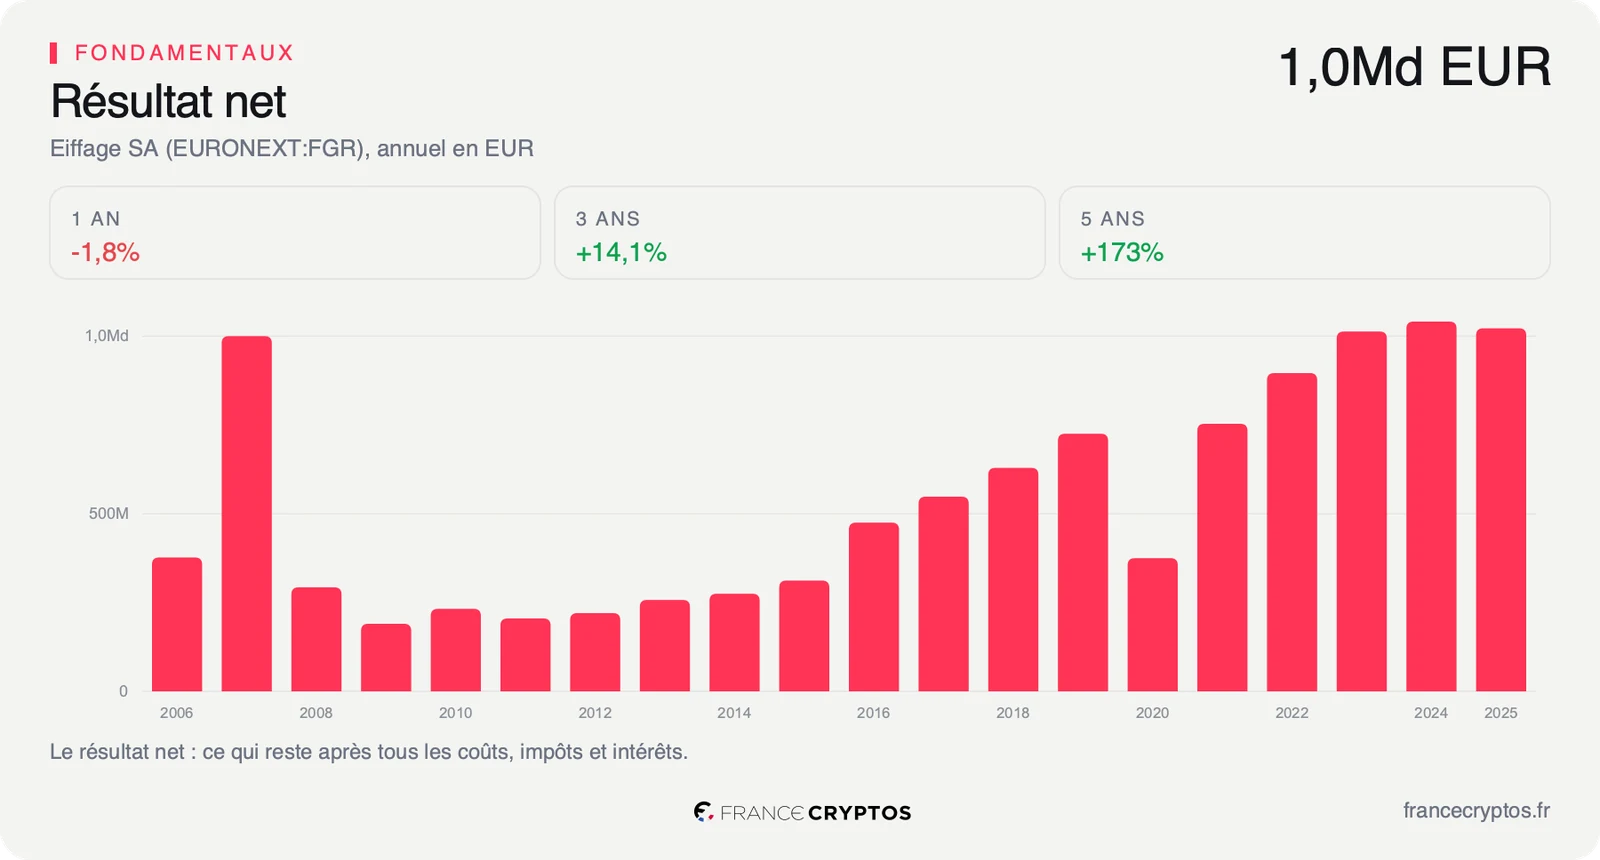
Le groupe part toutefois d'un profil de bénéfices très régulier, porté par des recettes de péage prévisibles. Le résultat net se maintient autour de 1 milliard d'euros par an depuis 2023, et c'est cette base que la taxe vient entamer.
Le marché a déjà intégré un scénario très sombre. Au cours du 29 septembre, il suppose une baisse du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, de 19,27% par an sur dix ans. Le PER, le cours divisé par le bénéfice par action, atteint 9,36 fois contre 17,83 fois pour la médiane du sous-secteur et se situe parmi les 20% les plus faibles de son historique sur cinq ans. L'analyse complète d'Eiffage reprend le dossier dimension par dimension.
La réaction du marché
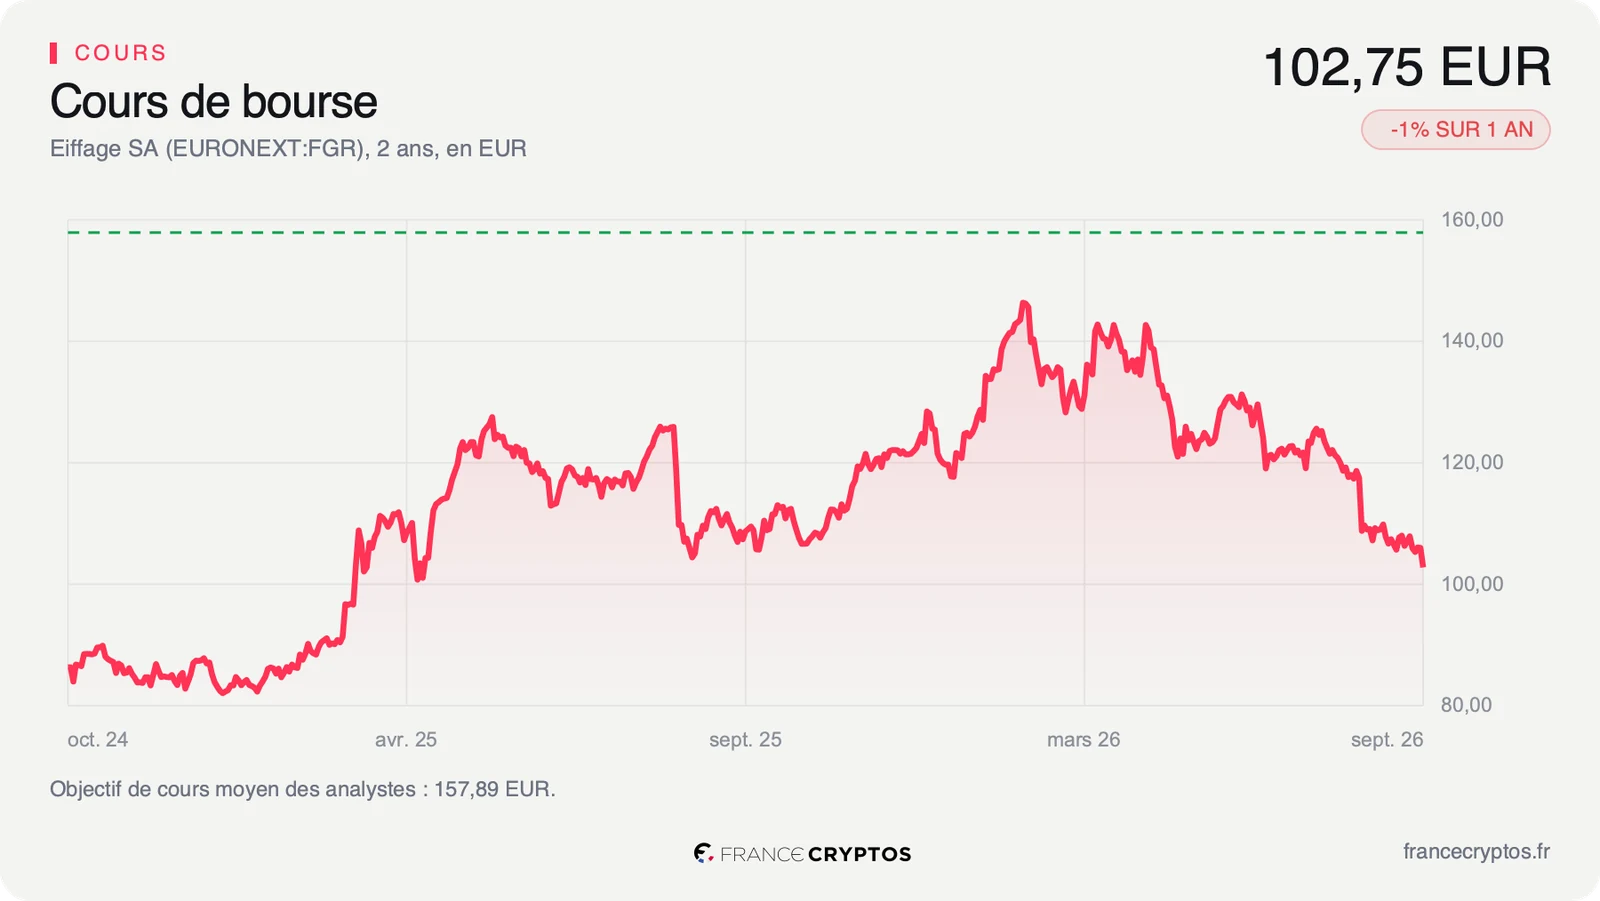
L'action Eiffage a reculé de 3,07% mardi 29 septembre, à 102,75 euros en clôture, après avoir touché 101,05 euros en séance, son plus bas des douze derniers mois. Elle a perdu 16,05% depuis le début de l'année et cote 30,34% sous son plus haut annuel, à 147,50 euros.
Les analystes restent confiants. Sur les 18 qui suivent la valeur, 13 recommandent l'achat et 5 sont neutres. Leur objectif moyen, 157,89 euros, laisse 53,66% de potentiel, avec des cibles de 129 à 197 euros. Le titre suit pourtant la direction négative de la mesure plutôt que ces objectifs et cote 18,64% sous sa moyenne des 200 dernières séances.
Le point de bascule
Le premier rendez-vous est la présentation du projet de budget 2027 en conseil des ministres, puis son vote au Parlement, où le barème de la taxe peut encore changer. Le second est la prochaine publication financière du groupe, attendue le 12 novembre.
Tant que le taux final reste inconnu, la décote du titre intègre le pire scénario. Si le barème se durcit, le désendettement ralentit sur un bilan déjà tendu. Reste à mesurer si le prix actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Taxe sur l'exploitation des infrastructures de transport de longue distance : un prélèvement sur les bénéfices des concessionnaires d'autoroutes et des grands aéroports, créé en 2024 au taux de 4,6%.
- EBITDA : le résultat d'exploitation avant amortissements, une mesure de ce que l'activité rapporte chaque année.
- Dette nette sur EBITDA : le nombre d'années d'EBITDA nécessaires pour rembourser la dette, trésorerie déduite. Eiffage : 2,36 fois, contre 0,17 fois pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Eiffage : 2,893 Md EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. Eiffage : une baisse de 19,27% par an sur dix ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Eiffage : 9,36 fois, contre 17,83 fois pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Eiffage : 157,89 euros pour 18 analystes, de 129 à 197 euros.