
Le numéro un mondial de la croisière Carnival (CCL) a publié le trimestre le plus lucratif de son histoire et relevé sa prévision de bénéfice annuel. Mais au cours actuel, le marché intègre encore un recul de ses flux de trésorerie, freiné par une dette nette de près de 24 milliards de dollars.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Un trimestre au-dessus de sa propre prévision
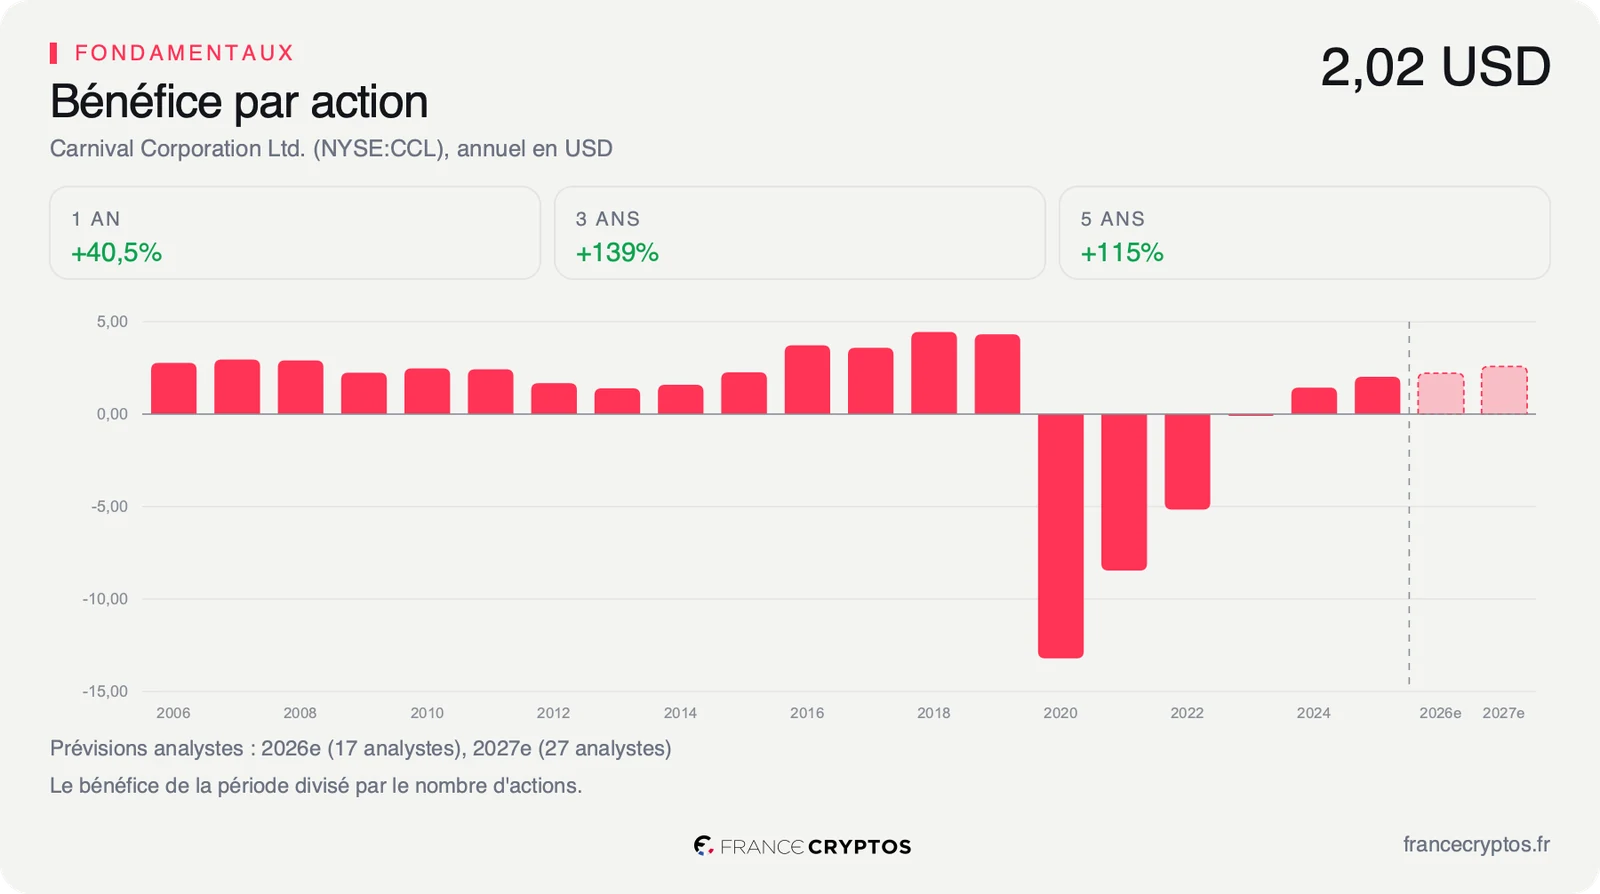
Carnival a publié mardi 29 septembre ses comptes du troisième trimestre, clos le 31 août. Le chiffre d'affaires atteint un record de 8,435 Md USD, contre 8,153 Md USD un an plus tôt. Selon la présentation de la société relayée par Investing.com, le bénéfice par action ajusté ressort à 1,43 dollar, contre 1,35 dollar visé par sa propre prévision.
Le groupe relève dans la foulée son objectif annuel de bénéfice par action ajusté à 2,24 dollars, contre 2,22 dollars auparavant. Les acomptes versés par les clients atteignent 7,6 milliards de dollars, contre 7,1 milliards un an plus tôt. Ces chiffres ajustés viennent de la communication de l'entreprise, qui exclut certains éléments comptables : le bénéfice par action publié selon les normes comptables s'établit à 1,40 dollar.
Des attentes relevées, un prix qui doute encore
La guidance, la prévision que la société publie sur ses propres résultats, touche d'abord les attentes des analystes. Avant la publication, le consensus attendait 2,21 dollars de bénéfice par action pour l'exercice, une attente abaissée de 1,65% en 90 jours. La nouvelle prévision le place désormais en dessous de ce que la direction annonce, ce qui l'oblige à remonter.
Le prix raconte une autre histoire. Au cours du 29 septembre, le marché intègre un recul du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, de 4,72% par an sur dix ans. Le PER, le cours divisé par le bénéfice par action des douze derniers mois, atteint 11,31 fois contre 20,28 fois pour la médiane des 115 sociétés d'hôtellerie et de croisière de son sous-secteur. Il se situe dans les 10% les plus faibles de son propre historique sur cinq ans.
La décote tient au bilan. La dette nette représente 3,63 fois l'EBITDA, l'excédent brut d'exploitation, contre 1,94 fois pour la médiane du sous-secteur. L'analyse complète de Carnival reprend le dossier dimension par dimension.
La réaction du marché
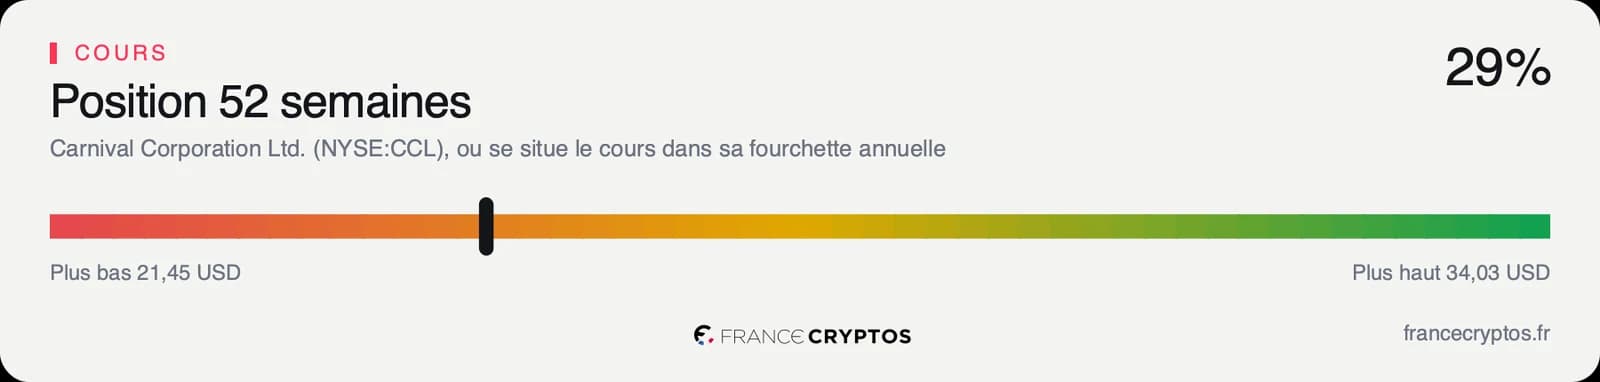
L'action Carnival a bondi de 13,41% mardi 29 septembre, pour clôturer à 25,11 dollars à Wall Street. Elle reste en recul de 17,78% depuis le début de l'année et cote 26,21% sous son plus haut des douze derniers mois, à 34,03 dollars. Elle évolue aussi 8,77% sous sa moyenne des 200 dernières séances.
Les 29 analystes qui suivent la valeur sont majoritairement positifs, 24 à l'achat et 5 neutres. Leur objectif de cours moyen atteint 34,05 dollars, selon le consensus. Le rebond de la séance efface donc à peine une partie de la baisse accumulée depuis l'hiver, alors que les fondamentaux publiés vont dans l'autre sens : c'est ce décalage que la prévision relevée met à l'épreuve.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 18 décembre, face à un bénéfice par action attendu à 0,20 dollar pour le trimestre en cours, la saison basse du secteur.
Tant que la dette nette reste loin de la médiane du sous-secteur, la décote a une raison d'être. Si les flux de trésorerie servent à la réduire au rythme de ce trimestre, l'écart de valorisation devient difficile à justifier. Reste à mesurer si le prix actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Guidance : la prévision de résultats que la société publie elle-même. Carnival : 2,24 dollars de bénéfice par action ajusté attendu sur l'exercice, contre 2,22 dollars auparavant.
- Consensus : la moyenne des prévisions publiées par les analystes qui suivent la valeur. Carnival : 2,21 dollars de bénéfice par action attendu pour l'exercice avant la publication.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Carnival : 3,171 Md USD sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours actuel suppose. Carnival : un recul de 4,72% par an sur dix ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Carnival : 11,31 fois, contre 20,28 fois pour la médiane de son sous-secteur.
- Dette nette / EBITDA : le nombre d'années d'excédent brut d'exploitation nécessaires pour rembourser la dette, trésorerie déduite. Carnival : 3,63 fois, contre 1,94 fois pour la médiane de son sous-secteur.