
Renault (RNO) a dévoilé mardi Forefront Concept avec le groupe belge John Cockerill, un drone terrestre téléopéré capable de porter une tonne de matériel. Le projet n'a encore ni client ni prix, face aux 60,53 milliards d'euros de ventes annuelles du constructeur.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Diversification des revenus |
Ce qui a été présenté
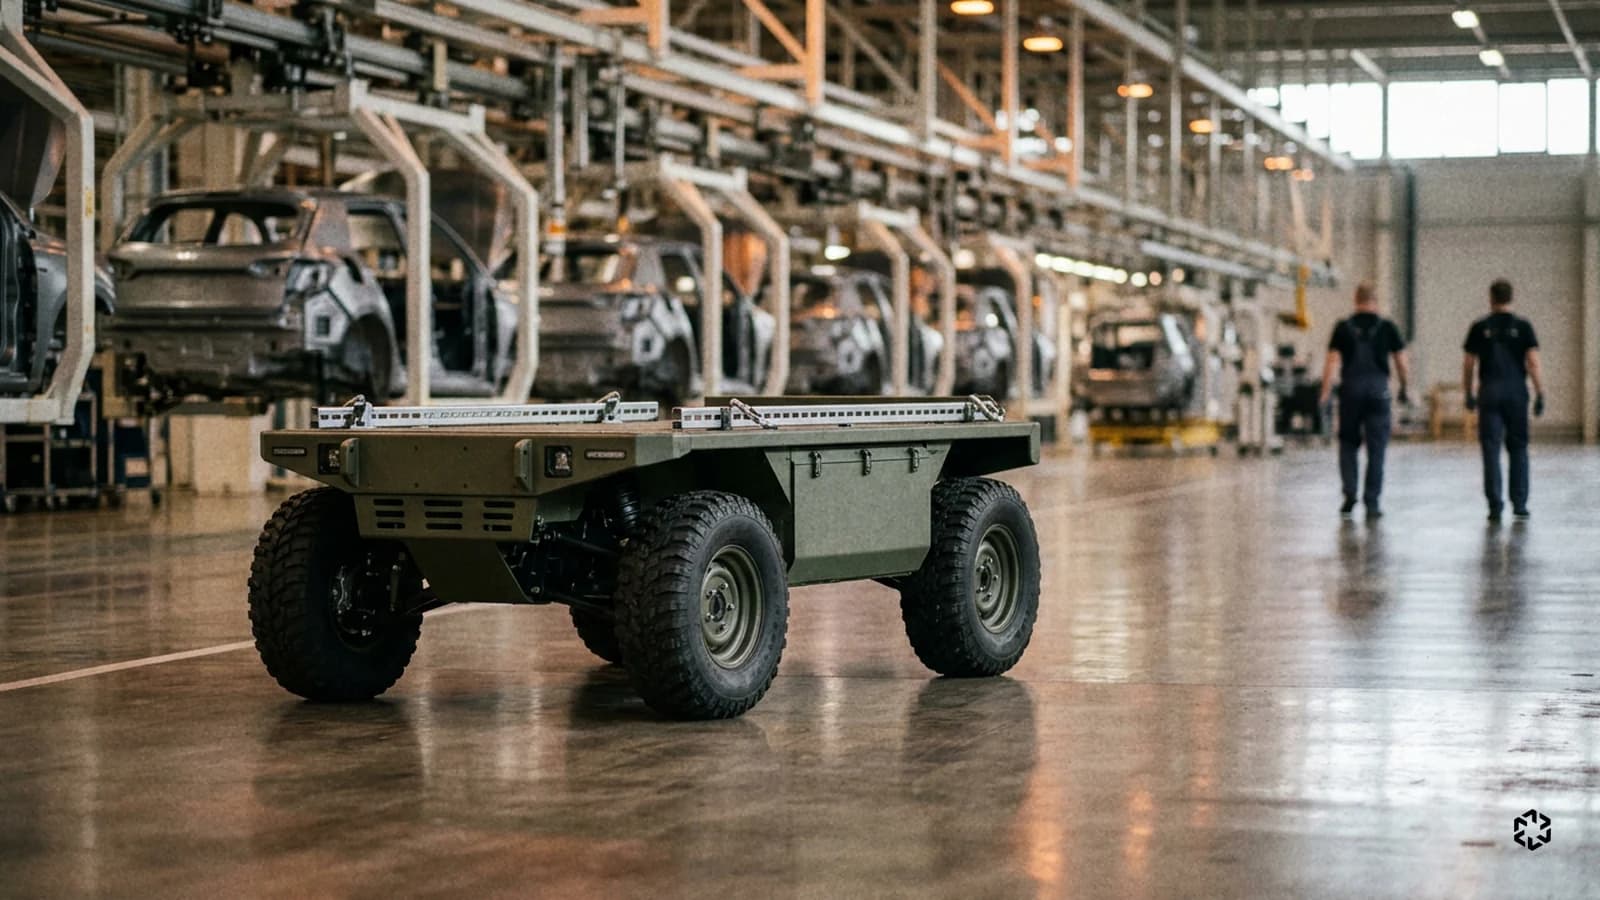
Renault Group et John Cockerill ont présenté mardi 3 novembre Forefront Concept, une plateforme terrestre pilotée à distance pour les missions à haut risque, selon le communiqué commun des deux groupes repris par Le Monde. Renault a conçu la base roulante, tandis que John Cockerill, groupe belge d'ingénierie et de défense connu pour ses véhicules blindés, a développé la conduite à distance et les fonctions de conduite autonome.
Renault, c'est le groupe des marques Renault, Dacia et Alpine, dont les voitures et les utilitaires légers remplissent les parkings de France. Le constructeur apporte ici ce qu'il sait faire en série, des composants automobiles déjà éprouvés et des moteurs électriques issus de plus de 15 ans de travail sur l'électrification.
Le véhicule roule sur quatre roues motrices et directrices, entraînées par deux moteurs électriques. Il porte jusqu'à une tonne de matériel sur un rayon d'action d'environ 400 km, extensible avec un prolongateur d'autonomie. Les deux groupes le destinent au soutien logistique et à la reconnaissance, mais aussi à la lutte anti-drone, à l'appui-feu ou à l'évacuation de blessés.
Le communiqué ne donne ni prix ni volume ni client pour ce concept, élaboré avec la contribution des forces armées françaises. Le véhicule doit encore participer à des exercices et passer des essais « dans les semaines qui viennent ». Jean-Luc Maurange, directeur général de John Cockerill, y voit « une nouvelle génération de systèmes robotisés terrestres ».
Forefront prolonge une série de projets de défense lancés par le constructeur depuis le début de l'année. Renault a signé en janvier un accord avec Turgis Gaillard pour fabriquer des drones dans l'usine Renault du Mans, puis présenté en juin 4Troop, un véhicule multirôle conçu avec Thales. Ces projets répondent à la demande de l'État, actionnaire du groupe, qui pressait les industriels d'accélérer la production de drones.
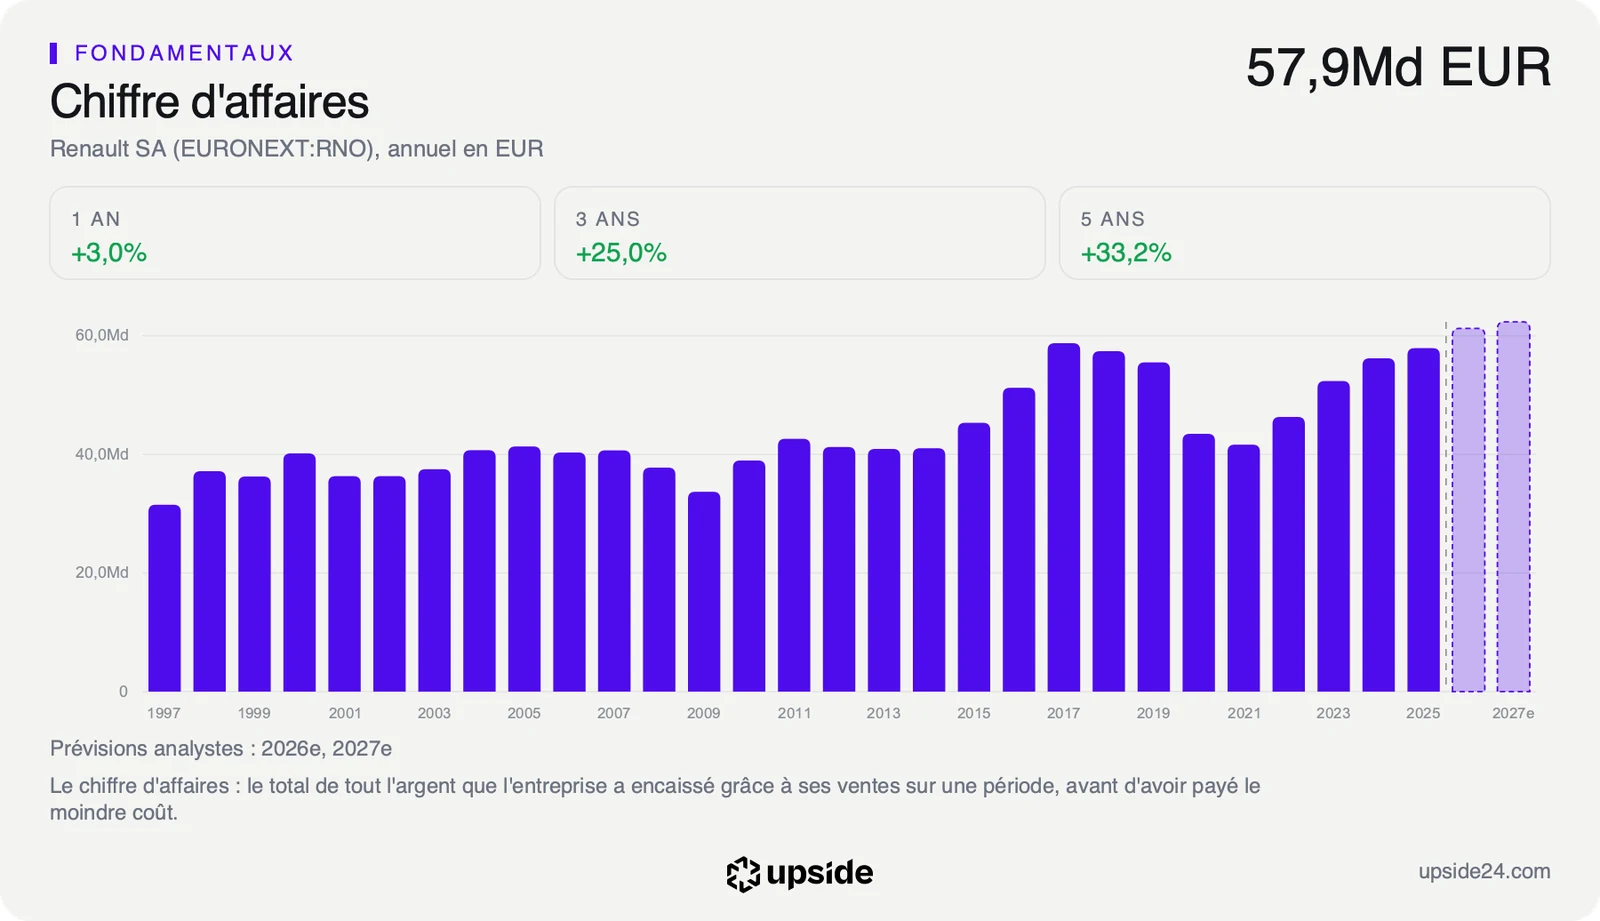
Faute de montant, l'annonce ne se rapporte encore à aucun poste des comptes. À titre d'échelle, chaque tranche de 100 millions d'euros de commandes représenterait environ 0,17% des ventes annuelles du groupe.
Une action bon marché, sans prime pour la défense
Un concept encore à l'essai agit sur la croissance de long terme du groupe en tout ou rien. Il ne pèse rien tant qu'aucune commande n'est signée, puis il ouvre une nouvelle source de revenus si l'armée l'achète en série.
Sur 5 ans, le chiffre d'affaires de Renault a progressé de 5,91% par an dans son activité principale, contre 10,88% pour la médiane des 72 constructeurs de son sous-secteur. La diversification dans la défense cherche donc une source de ventes que la voiture ne garantit plus à elle seule.
Le ROIC, ce que le groupe gagne sur l'argent investi dans son activité, ressort à 3,62% contre 2,34% pour la médiane du sous-secteur. Renault tire un peu plus de ses usines que le constructeur moyen, mais moins de 4 euros par an pour 100 euros investis. Une activité de défense ne relèverait ce ratio qu'en réutilisant des lignes et des pièces existantes, ce que promet justement la conception à coût maîtrisé décrite par les deux groupes.
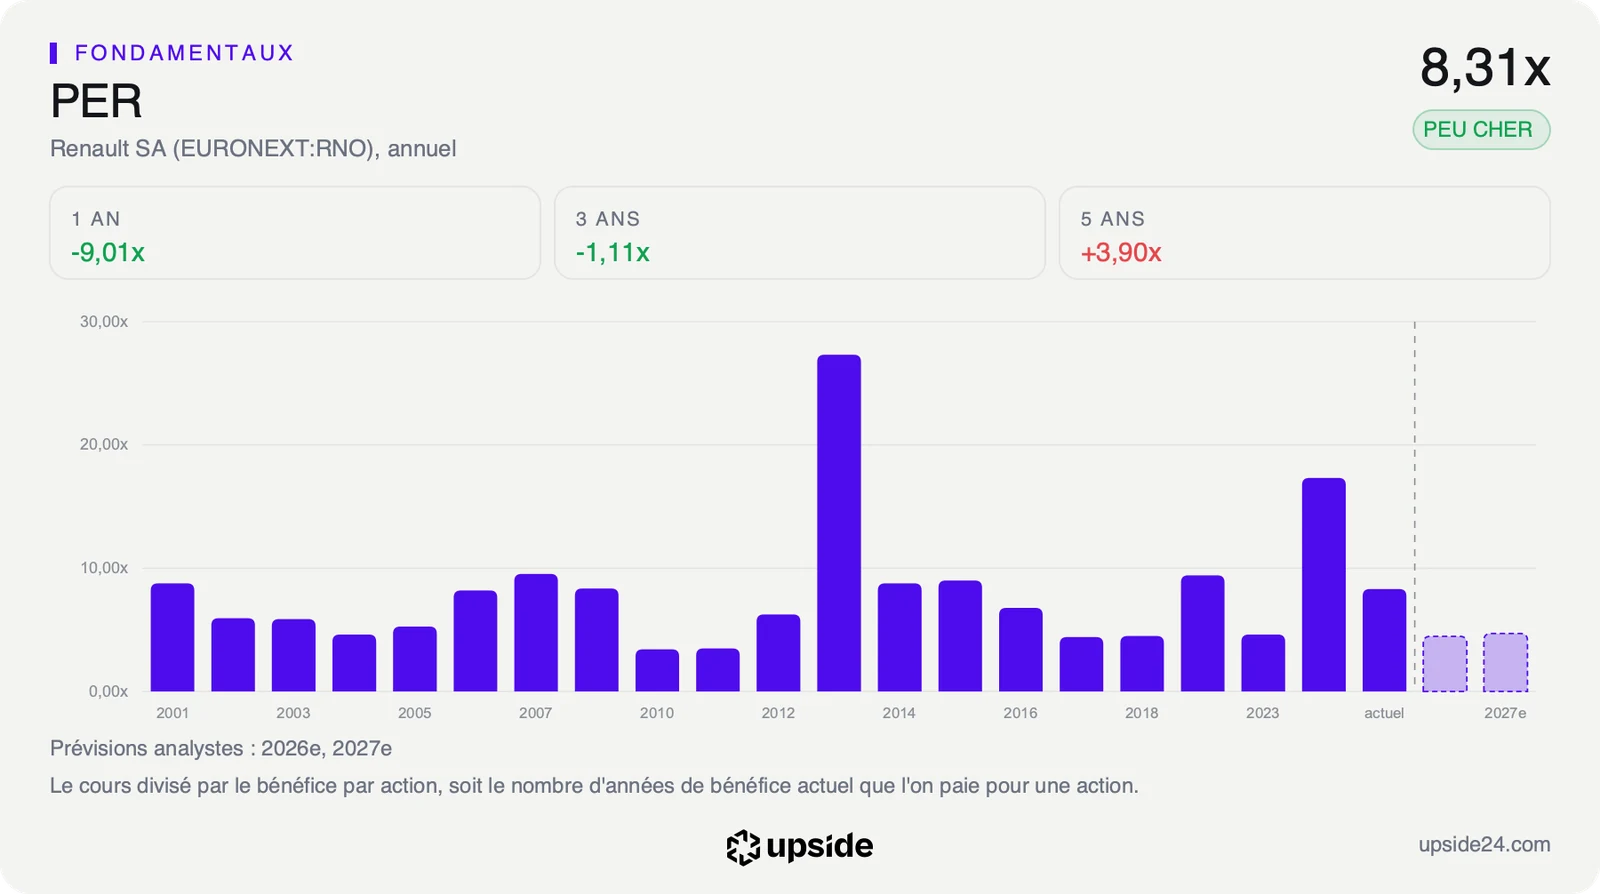
Le repère le plus parlant est ici le PER anticipé, le cours divisé par le bénéfice par action attendu cette année. Il ressort à 4,65 fois pour Renault contre 18,67 fois pour la médiane du sous-secteur, soit un titre environ 4 fois moins cher que le constructeur moyen.
La trésorerie disponible du groupe mélange l'usine et la banque qui finance les acheteurs de voitures, ce qui la rend peu utile comme référence.
Au rythme des bénéfices attendus, un investisseur qui achète l'action aujourd'hui récupérerait sa mise en un peu moins de 5 ans. Un délai aussi court traduit une défiance plutôt qu'une aubaine.
La défense pourrait surtout soutenir la marge, que le volume ne suffit pas à protéger. Le groupe garde 1,58 euro de bénéfice pour 100 euros de ventes sur douze mois, sa marge nette, contre 1,77 euro pour la médiane du sous-secteur. Des commandes publiques passées sur plusieurs années donneraient à une partie des usines un débouché moins exposé aux cycles de la voiture.
Un multiple aussi bas signifie que le marché ne paie aujourd'hui aucune prime pour la défense. Il valorise en fait un constructeur dont le retour durable aux bénéfices, après la perte de 2025, reste incertain. La comparaison avec les 72 constructeurs du sous-secteur montre ce que cette décote suppose sur les bénéfices à venir.
Ce que le marché en fait déjà
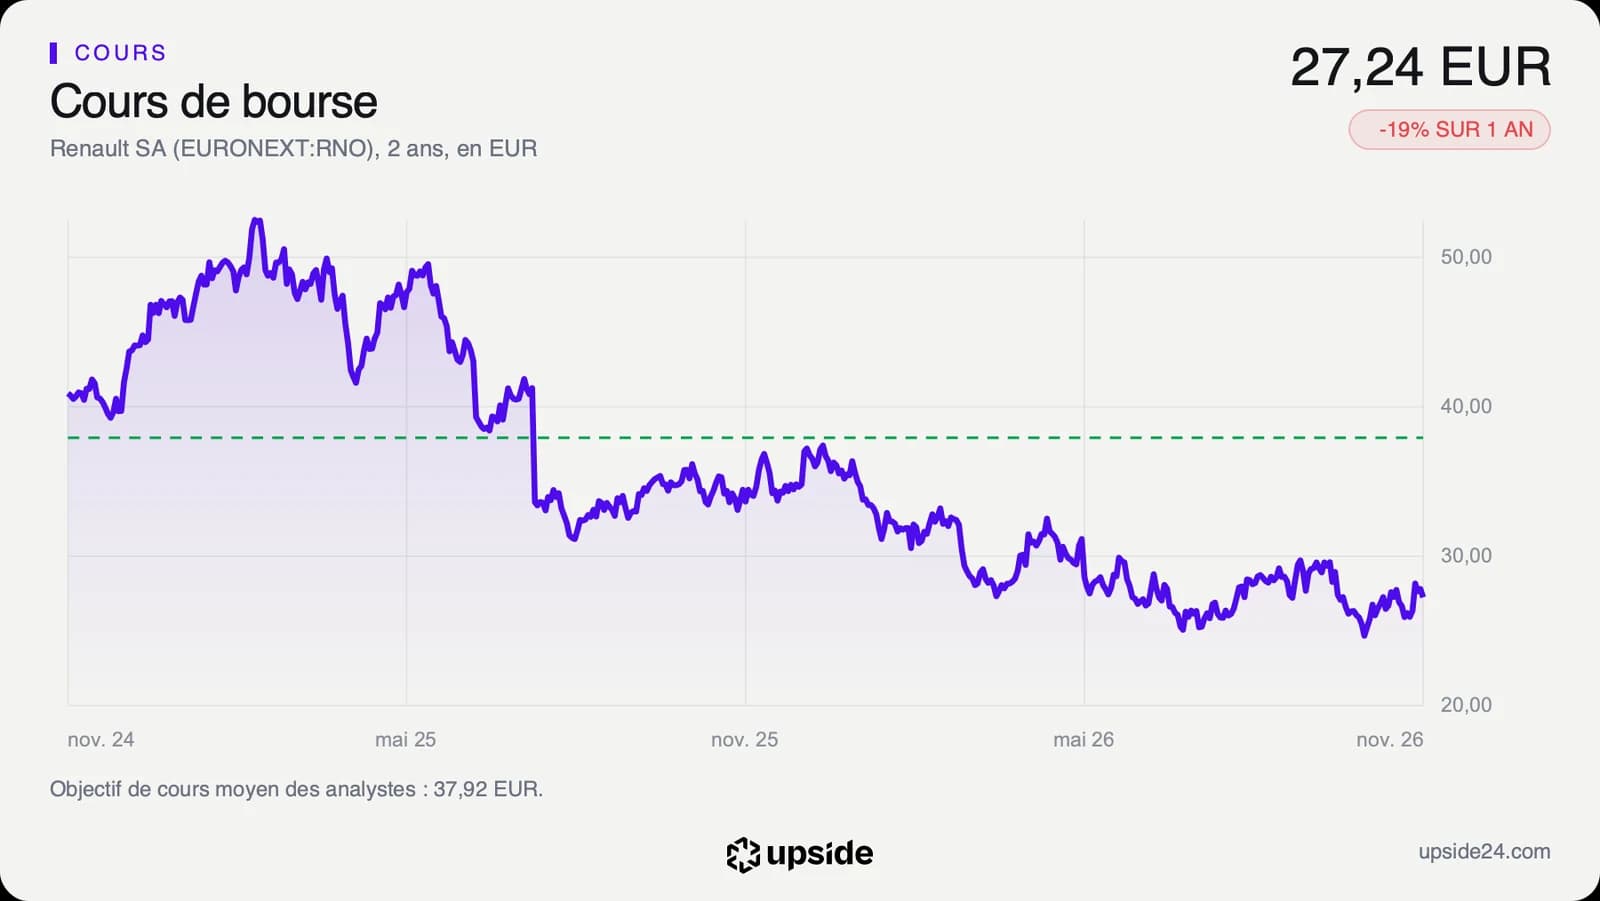
L'action Renault a clôturé à 27,24 euros mardi 3 novembre, en baisse de 2,01% le jour même de l'annonce. Elle se situe 28,26% sous son plus haut de l'année à 37,97 euros et 11,73% au-dessus de son plus bas annuel de 24,38 euros. Sur un an, le titre a perdu 19,38%, contre une baisse de 24,38% pour la médiane du sous-secteur.
Le recul de mardi efface une partie du rebond de la semaine précédente. Le 29 octobre, Renault avait publié un chiffre d'affaires du troisième trimestre en hausse de 1,5% et confirmé ses objectifs pour 2026, ce qui avait fait gagner 6,91% au titre en une séance. Le drone n'a pas prolongé ce mouvement, signe que le marché juge avant tout l'activité automobile.
Sur les 18 analystes qui suivent la valeur, 9 sont positifs, 8 neutres et 1 négatif. Leur objectif moyen ressort à environ 38 euros, pour des cibles qui s'étalent de 26 à 68,30 euros, signe d'un fort désaccord sur la trajectoire des bénéfices.
Le dividende de 2,20 euros par action, maintenu malgré la perte de 2025, rapporte 8,08% par an au cours actuel contre 1,52% pour la médiane du sous-secteur. Ce rendement traduit autant la baisse du cours que la générosité du groupe, qui n'avait rien versé au titre de 2020 et 2021.
À 8,05 milliards d'euros de capitalisation, Renault pèse en Bourse moins que 2 mois de ventes. Les constructeurs européens sont de plus en plus nombreux à proposer leurs lignes de production à l'industrie de défense. Pour Renault, cette piste ne se traduira dans le cours qu'au moment où une commande donnera un ordre de grandeur aux revenus attendus.
Le point de bascule
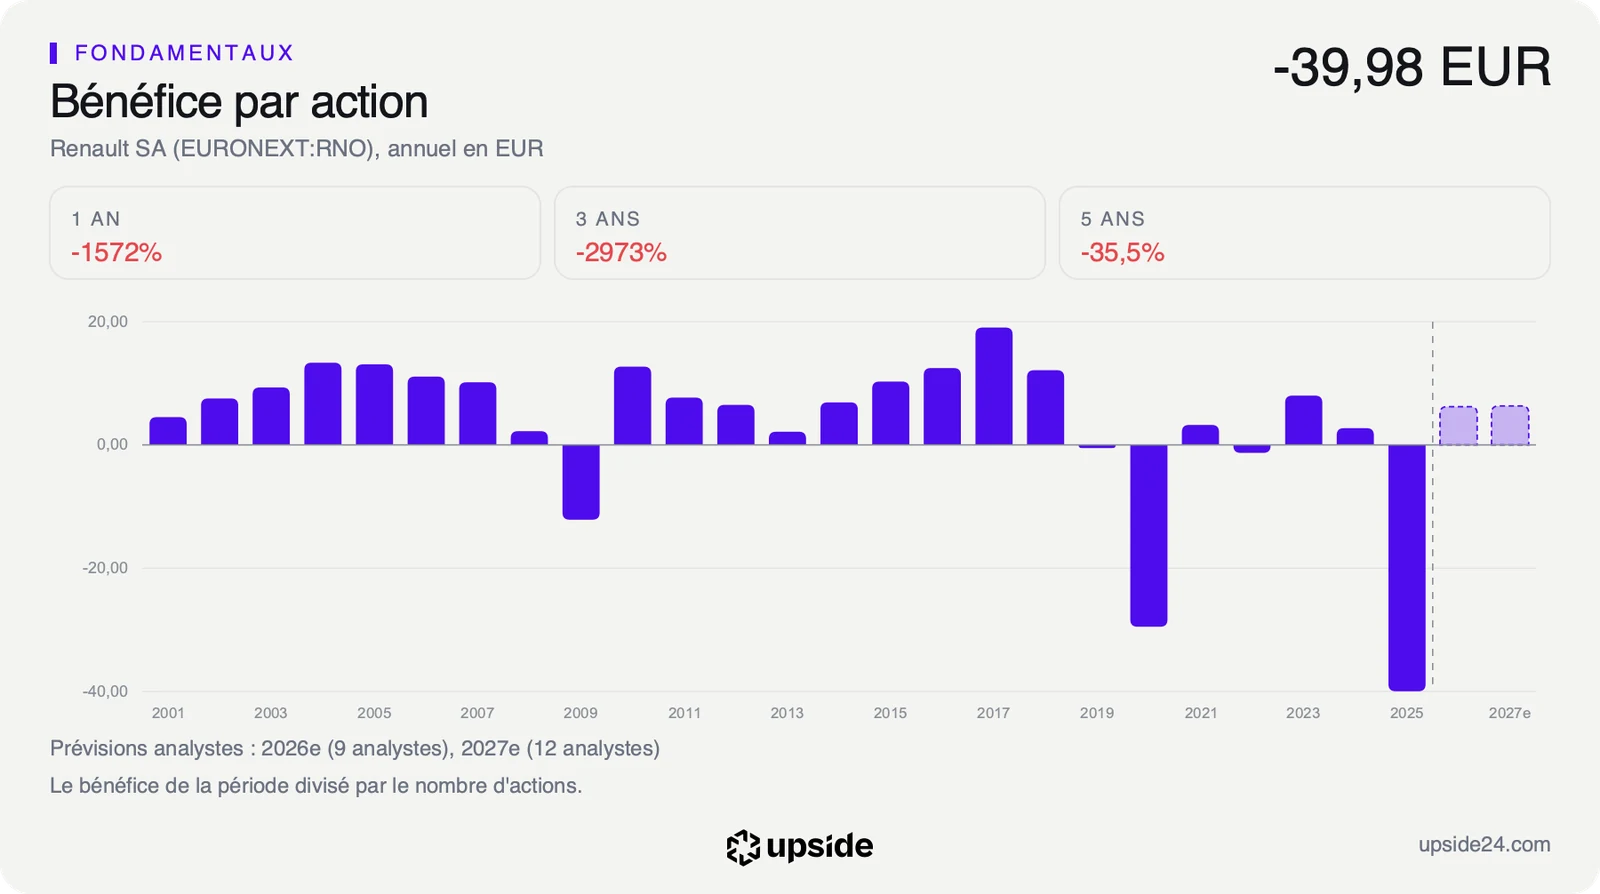
Deux rendez-vous décident de la suite, les essais de Forefront avec les forces armées dans les prochaines semaines puis les résultats annuels du groupe le 18 février 2027. Les analystes attendent un bénéfice par action d'environ 6 euros sur l'exercice en cours, après -39,98 euros en 2025. Cette prévision a été révisée à la baisse de 6,63% en 3 mois. Côté défense, le signal concret serait une commande ou un calendrier de production. Les deux groupes promettent une mise en production rapide, sans donner de date.
Tant que Forefront reste un concept sans commande et que le bénéfice attendu continue de glisser sous 6 euros par action, le multiple de 4,65 fois demeure celui d'un constructeur dont le marché doute. La défense reste alors une piste sans effet sur les comptes de l'exercice.
Si les essais débouchent sur une première commande en série et que le consensus se stabilise autour de 6 euros, Renault ajoute une seconde source de revenus à des usines qui rapportent 3,62% du capital engagé. La diversification commencerait alors à se lire dans les comptes, au rythme des contrats et non plus des communiqués.