
Renault (RNO) voit disparaître la Fonderie de Bretagne, créée par le groupe en 1966, faute de repreneur pour ses 244 salariés. Mais le constructeur n'en est plus propriétaire, et sa marge nette de 1,58% dit pourquoi la fragilité de ses fournisseurs le concerne.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Marge, Chaîne d'approvisionnement |
Une fonderie sans repreneur
Aucune offre de reprise n'a été confirmée pour la Fonderie de Bretagne, qui devrait être placée en liquidation judiciaire jeudi par le tribunal de commerce de Lorient, selon le gouvernement et la CGT cités par BFM Business. Trois offres avaient été déposées au départ. Le ministre chargé du dossier indique avoir proposé un soutien financier de l'État à un groupe industriel intéressé, qui n'a pas confirmé son offre.
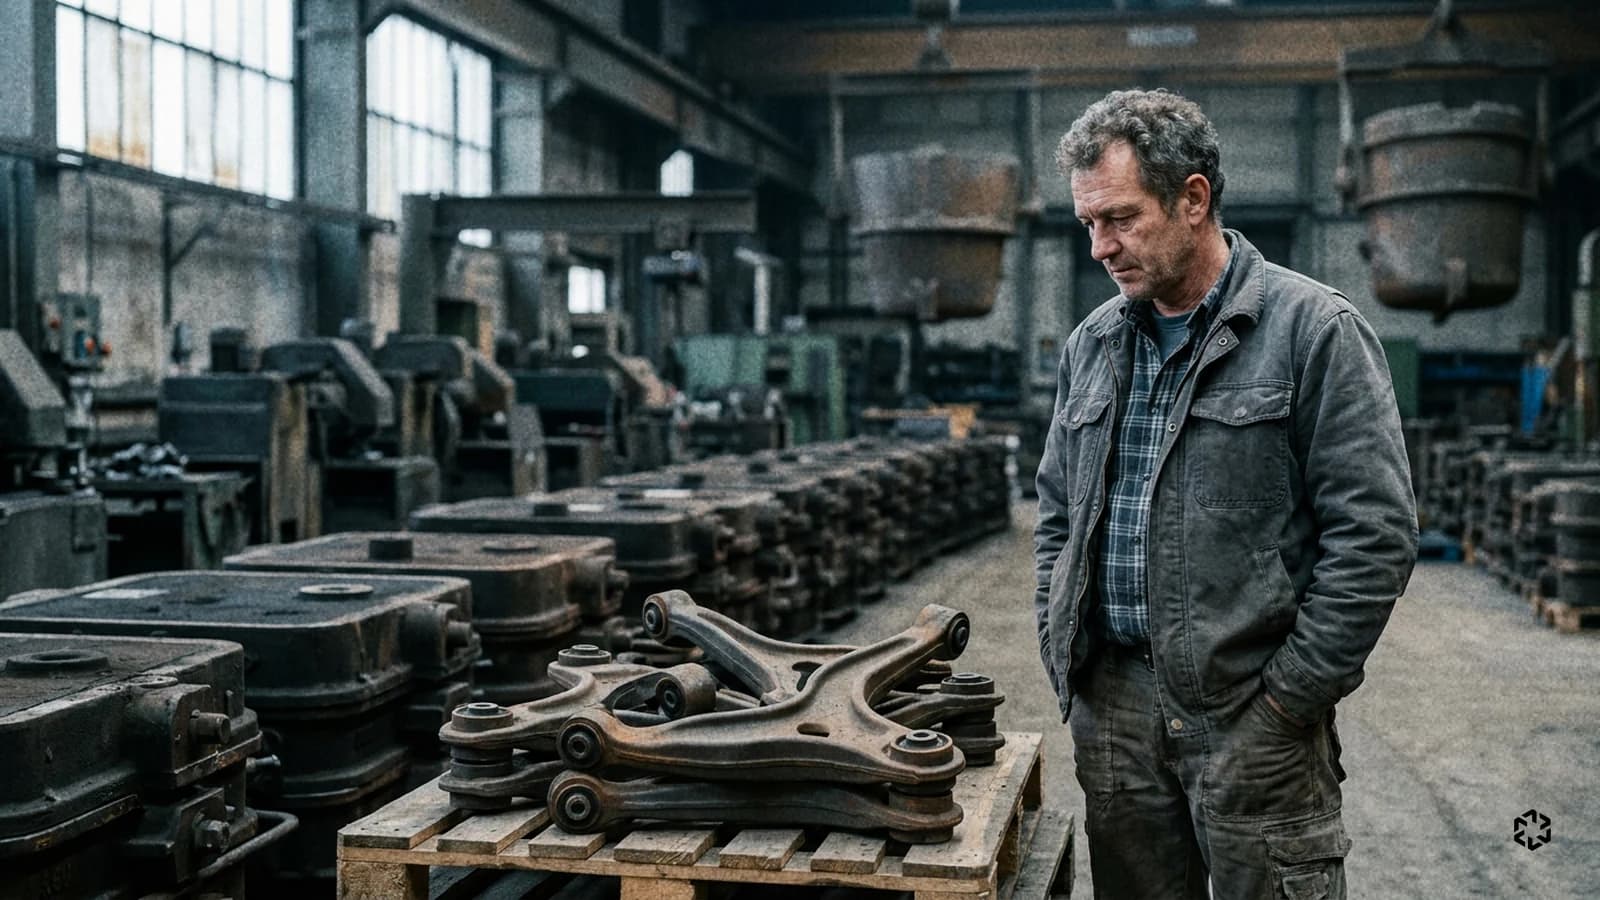
Renault, c'est le constructeur au losange dont les voitures et les utilitaires roulent sur toutes les routes de France. L'usine de Caudan, dans le Morbihan, lui fournissait des pièces depuis soixante ans. Elle coule de la fonte dans des moules pour produire des bras de suspension et des porte-fusées, les pièces qui relient la roue au reste de la voiture.
Renault a créé la fonderie en 1966 et en reste le donneur d'ordre historique, c'est-à-dire son client de toujours. L'usine appartient pourtant depuis 2025 à Europlasma, un groupe spécialisé dans la dépollution et les pièces forgées pour la défense. Le nouveau propriétaire avait promis 15 millions d'euros sur trois ans et une diversification vers les corps creux d'obus de mortier. Selon la CGT, ces sommes n'ont jamais été versées en totalité.
La fonderie est en redressement judiciaire depuis début juillet, à peine plus d'un an après sa reprise. Sa production, interrompue par un incendie en janvier 2026, n'a pas réellement repris. Le repreneur pressenti, un « industriel européen » selon la CGT, n'a pas été nommé. Rapportés à Renault, les 15 millions promis par Europlasma pèsent moins de 0,03% de son chiffre d'affaires annuel.
L'annonce tombe neuf jours après la promesse de Renault d'investir plus de 10 milliards d'euros en France sur cinq ans, analysée ici. Le groupe annonçait alors un effort national pendant que l'un de ses fournisseurs historiques s'éteignait.
Une marge trop mince pour une filière fragile
La disparition d'un fournisseur agit sur les coûts du constructeur, pas sur ses ventes. Une pièce qui ne peut plus être coulée près des usines d'assemblage doit l'être ailleurs, souvent plus loin. Comme la production de Caudan n'a pas vraiment repris depuis janvier, la fermeture ne retire aucun volume livré à pleine cadence. Elle réduit en revanche le nombre de fonderies capables de produire ces pièces en France, et donc le choix dont dispose le constructeur pour négocier ses prix d'achat.
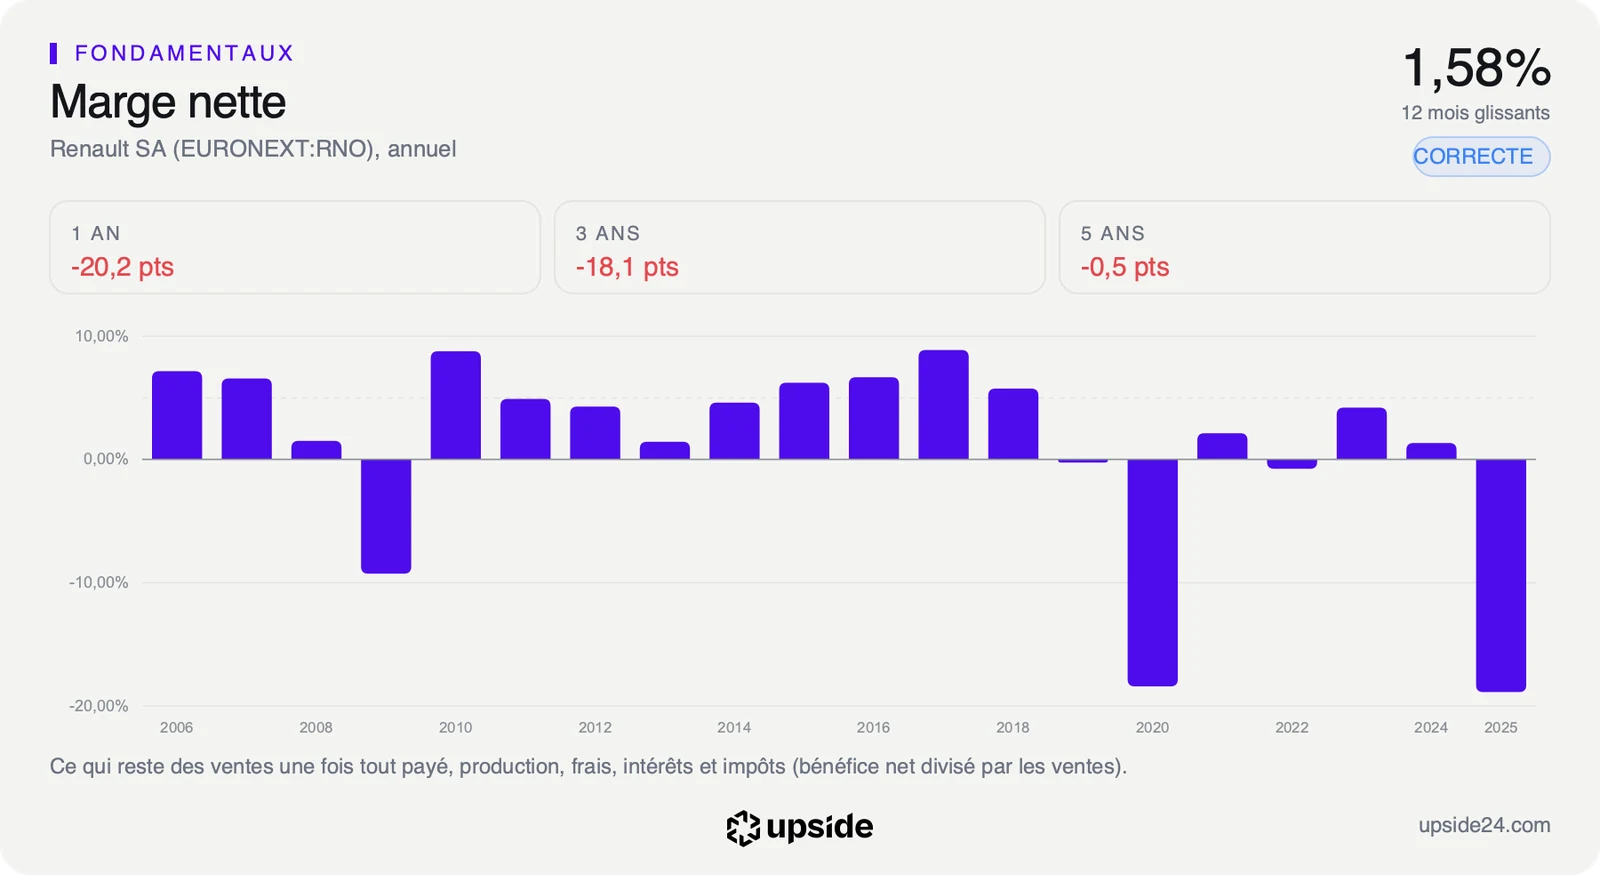
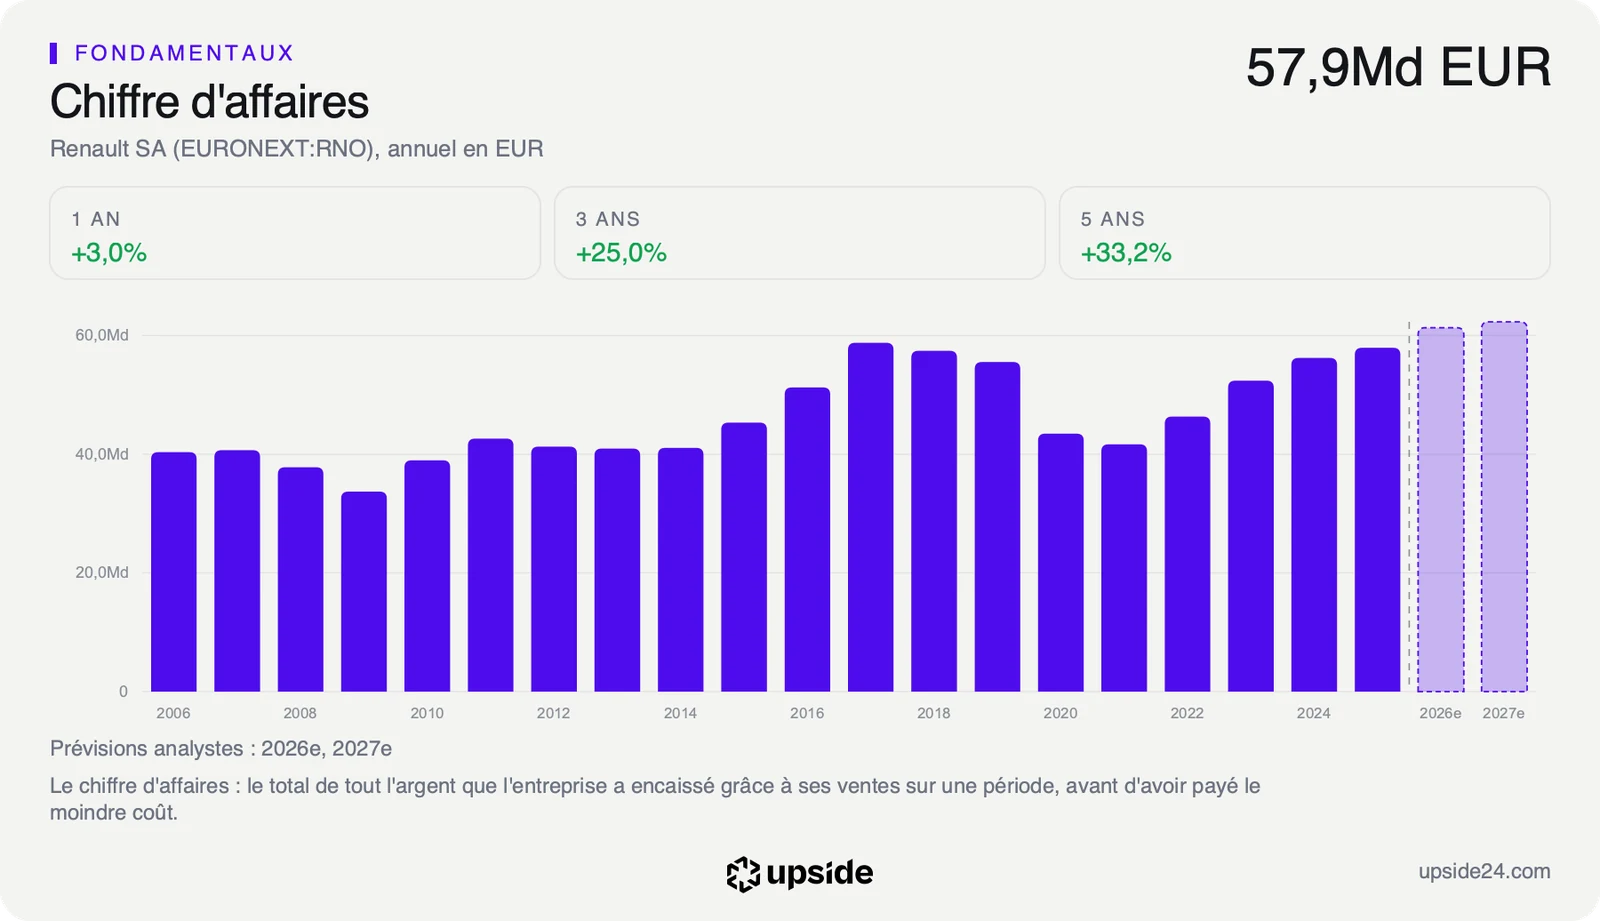
Cette mécanique pèse sur un groupe qui garde 1,58 euro de bénéfice pour 100 euros de ventes, sa marge nette sur douze mois. La médiane des 74 constructeurs de son sous-secteur en garde 1,77 euro. Sur 60,53 Md EUR de chiffre d'affaires en douze mois, chaque point de marge représente environ 600 millions d'euros de résultat. Renault a donc peu de place pour absorber une hausse du coût de ses pièces sans la répercuter sur ses prix de vente.
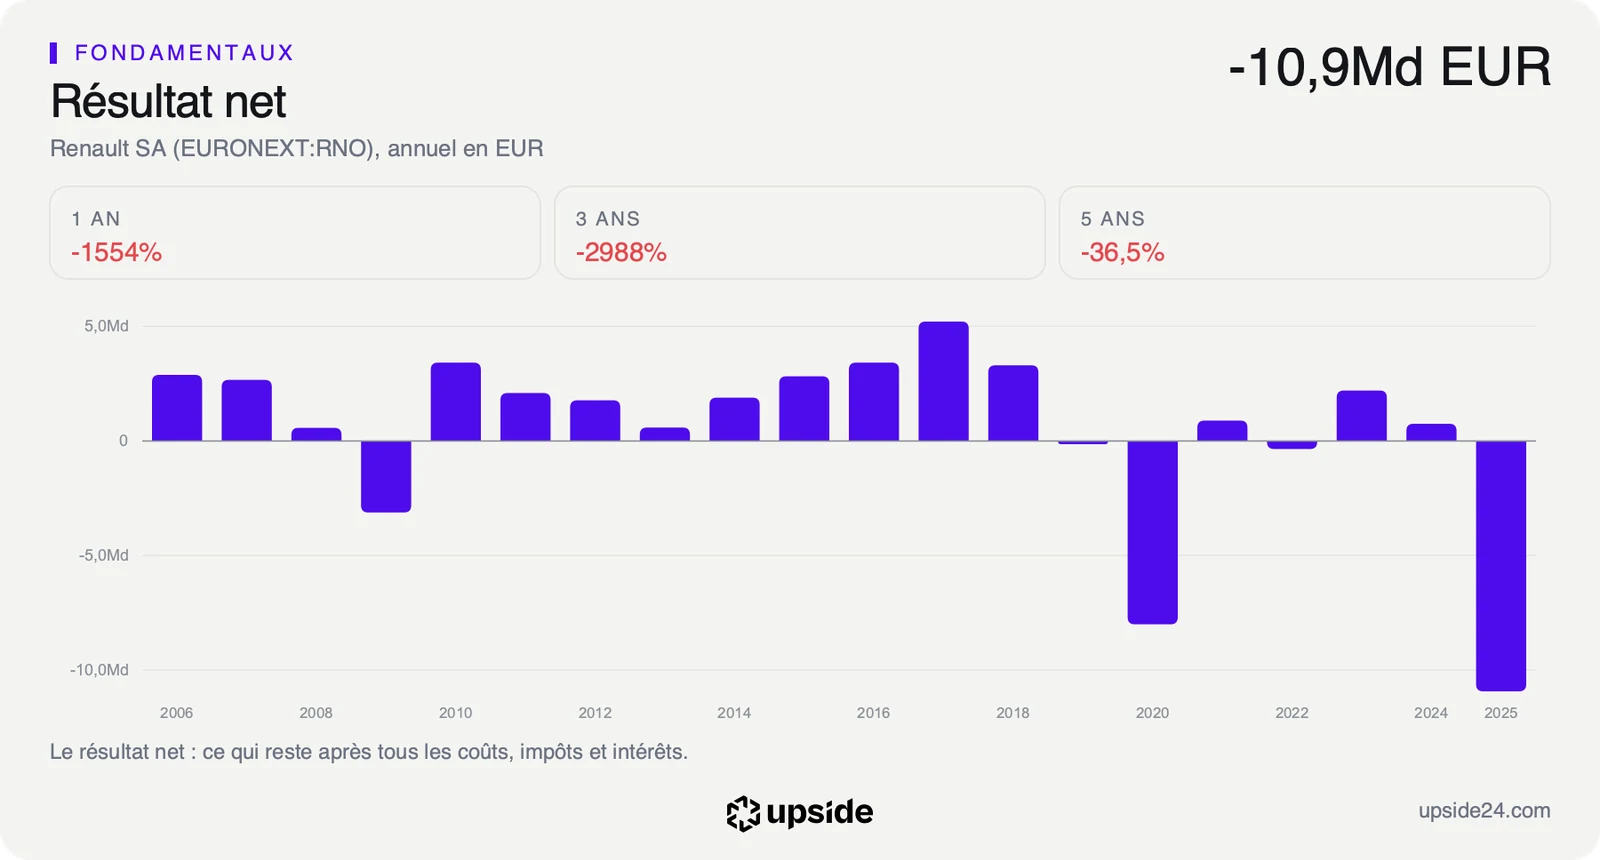
Son résultat varie aussi fortement d'une année sur l'autre. La marge nette présente un écart type de 9,31 points sur les derniers exercices, ce qui veut dire qu'elle s'éloigne souvent de plusieurs points de son niveau habituel. Elle est tombée à -18,87% en 2025, avec une perte de 10,93 Md EUR. Un résultat aussi irrégulier laisse peu de réserve pour soutenir des fournisseurs en difficulté pendant une mauvaise année.
La dette nette atteint 6,71 fois l'EBITDA, le bénéfice avant intérêts, impôts et amortissements, contre 0,38 fois pour la médiane du sous-secteur. Ce ratio se lit avec précaution, car il mélange l'usine et la banque du groupe. Celle-ci prête aux acheteurs de voitures, et ses crédits sont des dettes par nature. Il ne mesure donc pas ce que le constructeur peut consacrer seul à ses sous-traitants.
Le PER anticipé, le cours divisé par le bénéfice par action attendu cette année, ressort à 4,62 fois pour Renault contre 14,22 fois pour la médiane du sous-secteur. L'action coûte ainsi moins d'un tiers du prix payé pour le constructeur moyen. Au rythme des bénéfices attendus, un acheteur récupérerait sa mise en moins de cinq ans, un délai si court qu'il signale un marché qui doute du retour aux bénéfices. La comparaison avec les 74 constructeurs du sous-secteur dit si cette décote rémunère le risque.
Ce que le marché en fait déjà
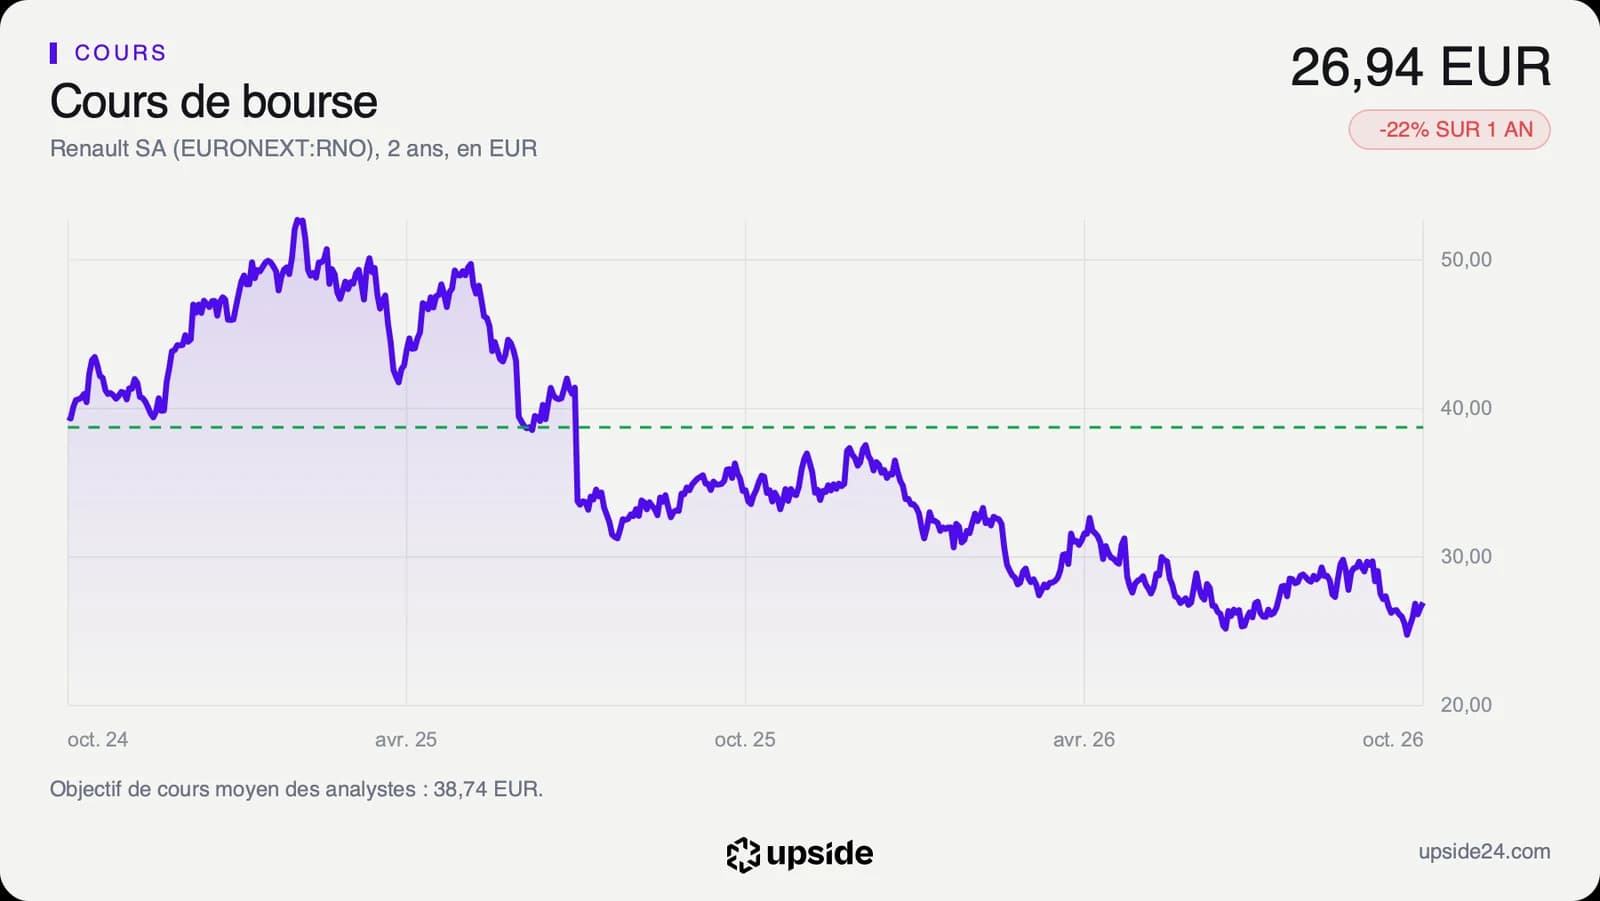
L'action Renault cotait 26,94 euros vers 13h35 ce mardi 13 octobre, en hausse de 9,16% depuis la clôture du vendredi 2 octobre. Elle reste 29,05% sous son plus haut de l'année, à 37,97 euros, et seulement 10,5% au-dessus de son plus bas annuel de 24,38 euros, touché le 5 octobre. Sur un an, le titre a reculé de 21,62%, à peine moins que la médiane du sous-secteur à 22,07%. La baisse de Renault suit donc celle de toute la filière, et ne lui est pas propre.
Sur les 18 analystes qui suivent la valeur, 9 sont positifs, 8 neutres et 1 négatif. Leur objectif moyen ressort à environ 39 euros, et les 17 cibles publiées s'étalent de 30 à 68,30 euros. Le cours actuel se situe sous la cible la plus basse, ce qui signifie que le marché retient pour Renault une hypothèse plus sombre que celle de l'analyste le plus prudent.
La liquidation d'un fournisseur que Renault ne possède plus n'a pas de prise directe sur ses comptes, et le tableau d'impact la classe donc en neutre. Le cours, lui, reflète une défiance plus large envers la rentabilité des constructeurs automobiles, que cette fermeture vient illustrer sans la créer. Les séances des derniers jours n'ont d'ailleurs pas attendu la décision du tribunal pour remonter.
Le dividende de 2,20 euros par action rapporte 8,17% par an au cours actuel, contre 1,49% pour la médiane du sous-secteur. Un rendement de ce niveau traduit autant la baisse du cours que la générosité du groupe. Renault n'avait rien versé au titre de 2020 et 2021, puis 0,25 euro au titre de 2022. Les 2,20 euros de l'exercice 2025 ont été maintenus malgré la perte annuelle, ce qui en fait un choix de la direction plus qu'un reflet des comptes de l'année.
Le point de bascule
L'indicateur à suivre est la marge nette, et le prochain rendez-vous est la publication des résultats annuels le 18 février 2027. Les analystes attendent un bénéfice par action d'environ 6,5 euros sur l'exercice en cours, après -39,98 euros en 2025. Ce consensus ne dit rien du coût de la chaîne de fournisseurs, que le groupe ne détaille pas dans ses comptes. Pour les ventes, le consensus attend environ 61 milliards d'euros de chiffre d'affaires sur l'exercice, une progression modeste qui laisse peu de marge à des coûts d'achat en hausse.
Tant que la marge nette reste positive autour de 1,58% et que le consensus tient près de 6,5 euros par action, la fermeture de Caudan reste un fait de filière. Le multiple de 4,62 fois continue alors de refléter une défiance que les comptes ne justifient pas encore, et chaque nouvelle fermeture de sous-traitant se lit comme un signal sectoriel plus que comme un risque propre au groupe.
Si la marge nette repasse sous zéro comme en 2025, la fragilité des sous-traitants devient un coût que Renault devra absorber ou partager avec eux. Avec une dette nette à 6,71 fois l'EBITDA, le dividende de 2,20 euros redeviendrait la première variable d'ajustement, comme en 2020.