
Renault (RNO), le constructeur au losange, promet plus de 10 milliards d'euros d'investissements en France sur cinq ans, davantage que les 7,14 Md EUR qu'il vaut en Bourse. Mais la promesse reste suspendue au « contexte social et politique », après une perte de 10,93 Md EUR.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Allocation du capital |
Ce qui a été annoncé
François Provost, directeur général de Renault, a annoncé sur France Inter que le groupe investirait plus de 10 milliards d'euros en France au cours des cinq prochaines années. L'argent ira à la voiture électrique et à des modèles plus abordables. Le dirigeant a assorti la promesse d'une condition explicite, que l'enveloppe ne sera engagée « si le contexte social et politique le permet ». Aucun calendrier ni répartition par usine n'a été donné, et la part éventuelle d'aides publiques n'a pas été précisée. Le chiffre reste donc une intention, pas un budget voté par le conseil d'administration.
Renault, ce sont les Clio et les Captur, mais aussi les Sandero de Dacia et les Alpine, des voitures que l'on croise sur toutes les routes de France, produites en partie dans les usines du pays. Le groupe y a fabriqué 500 000 voitures en 2025, selon son directeur général.
Rapportée aux comptes, l'enveloppe représente environ 2 milliards d'euros par an, soit un peu plus de 3% du chiffre d'affaires annuel du groupe. L'enveloppe pèse aussi environ 1,4 fois la capitalisation boursière du groupe, ce qui explique l'écho de l'annonce. Elle se situe pourtant sous le rythme passé, puisque Renault indique avoir investi 13 milliards d'euros en France ces cinq dernières années. L'annonce prolonge donc un effort existant plus qu'elle ne l'accélère.
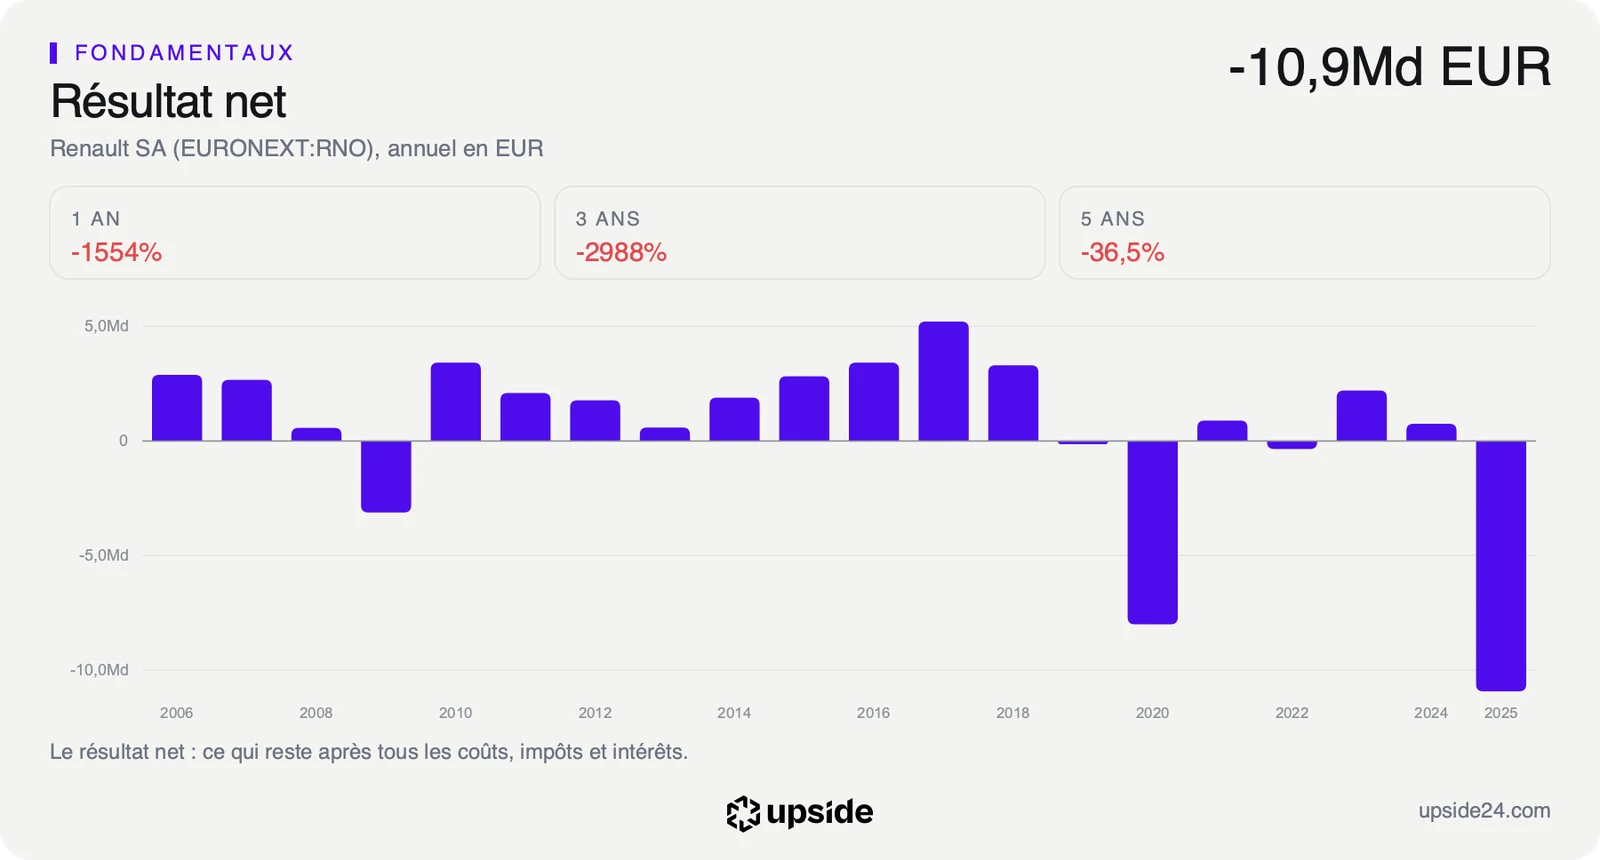
Le contexte comptable pèse sur la lecture. Renault a perdu 10,93 Md EUR sur l'exercice 2025, soit -18,87% de marge nette, la pire année des vingt dernières. Le groupe avait déjà annoncé mi-septembre un investissement au Brésil avec son partenaire Geely, analysé ici. Le constructeur continue d'investir alors que ses comptes sortent d'une perte historique.
Un multiple qui parie contre le rebond
Un plan d'investissement agit sur la croissance de long terme. Il ne change rien aux ventes de l'année, il dit où le groupe compte être dans cinq ans. La question devient alors ce que le prix de l'action suppose déjà de cet avenir.
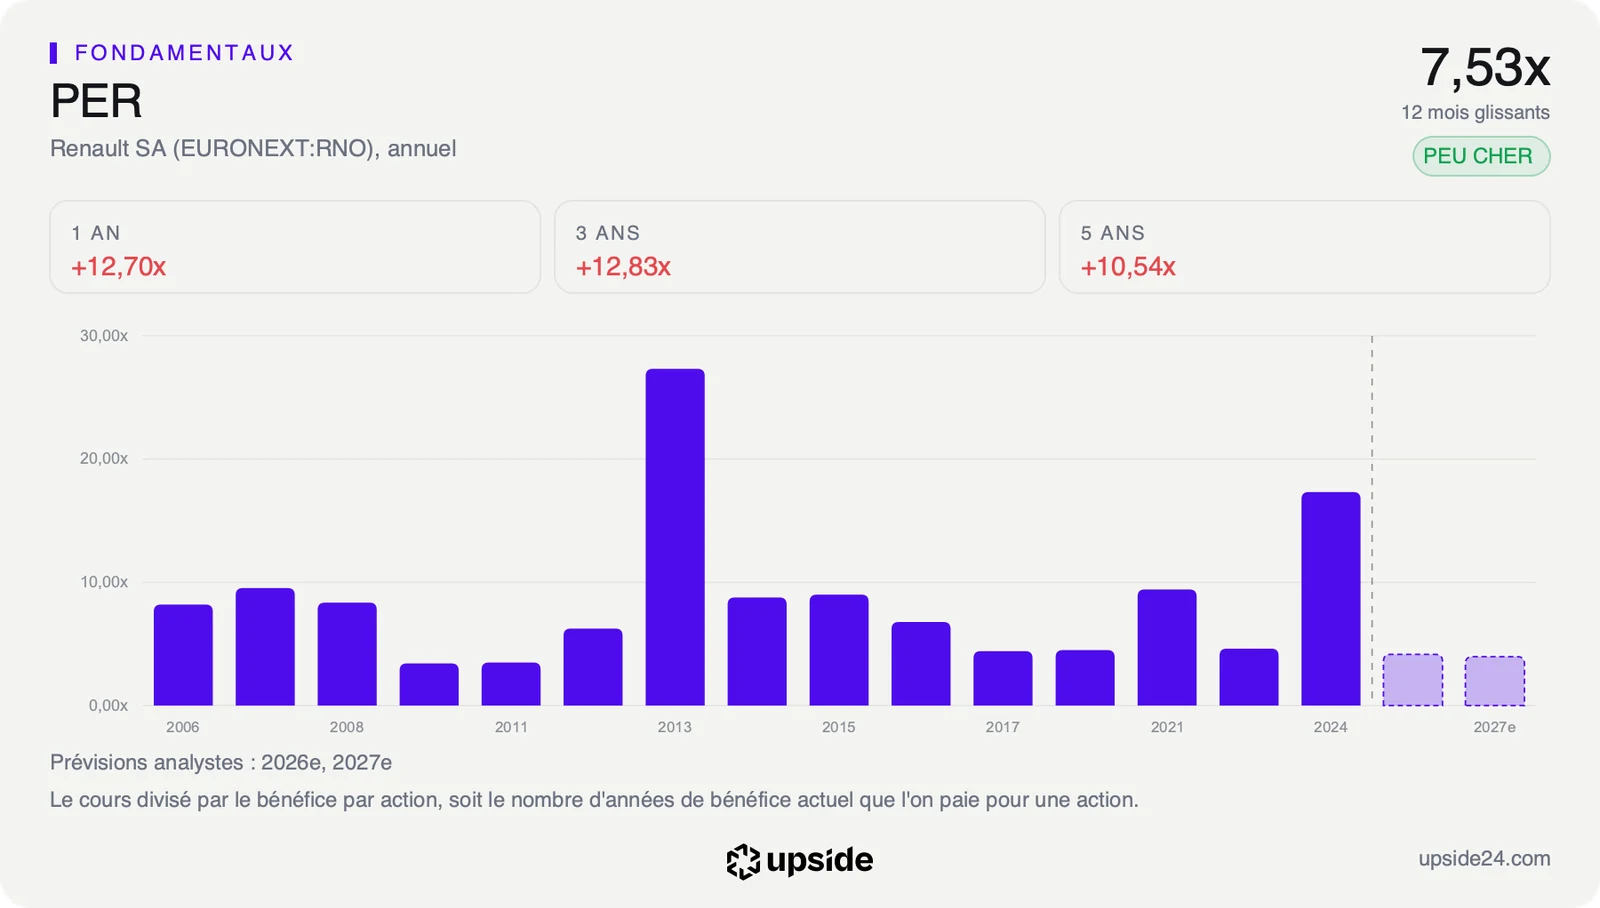
Le premier repère est le prix payé pour un euro de bénéfice. Le PER anticipé, le cours divisé par le bénéfice par action attendu sur l'exercice, ressort à 4,04 fois pour Renault, contre 11,80 fois pour la médiane des 70 constructeurs automobiles de son sous-secteur. L'acheteur de l'action paie donc environ un tiers du prix demandé pour le constructeur moyen.
Le deuxième repère nuance ce constat. Rapporté à sa propre histoire, le PER des douze derniers mois se situe au 78e centile sur cinq ans, c'est-à-dire plus cher que 78% du temps depuis cinq ans. Ce n'est pas le cours qui a monté, ce sont les bénéfices qui ont fondu. Le multiple paraît bas face aux pairs parce que le marché doute du rebond attendu.
La croissance passée ne suffit pas à lever ce doute. Le chiffre d'affaires a progressé de 25,03% en cumul sur trois exercices, une base commerciale solide. Mais le ROIC, ce que l'entreprise gagne pour chaque euro de capital investi, n'atteint que 3,62%, contre 2,78% pour la médiane des pairs. Renault fait mieux que le constructeur moyen, à un niveau qui reste faible pour un groupe qui s'apprête à engager plus que sa valeur boursière. C'est le coeur du sujet pour l'actionnaire, car chaque euro investi dans une usine électrique ne crée de la valeur que s'il rapporte davantage que ce que coûte son financement, et un rendement sous 4% laisse peu de marge pour des projets dont le retour prendra plusieurs années.
Le bilan consolidé complique la mesure, car il inclut l'activité de financement des ventes, dont les crédits accordés aux clients sont une dette par nature. Le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, n'est donc pas retenu comme ancrage dans ce dossier. La comparaison détaillée avec les 70 constructeurs du sous-secteur montre où se situe Renault sur chaque dimension.
Un titre au plus bas de l'année
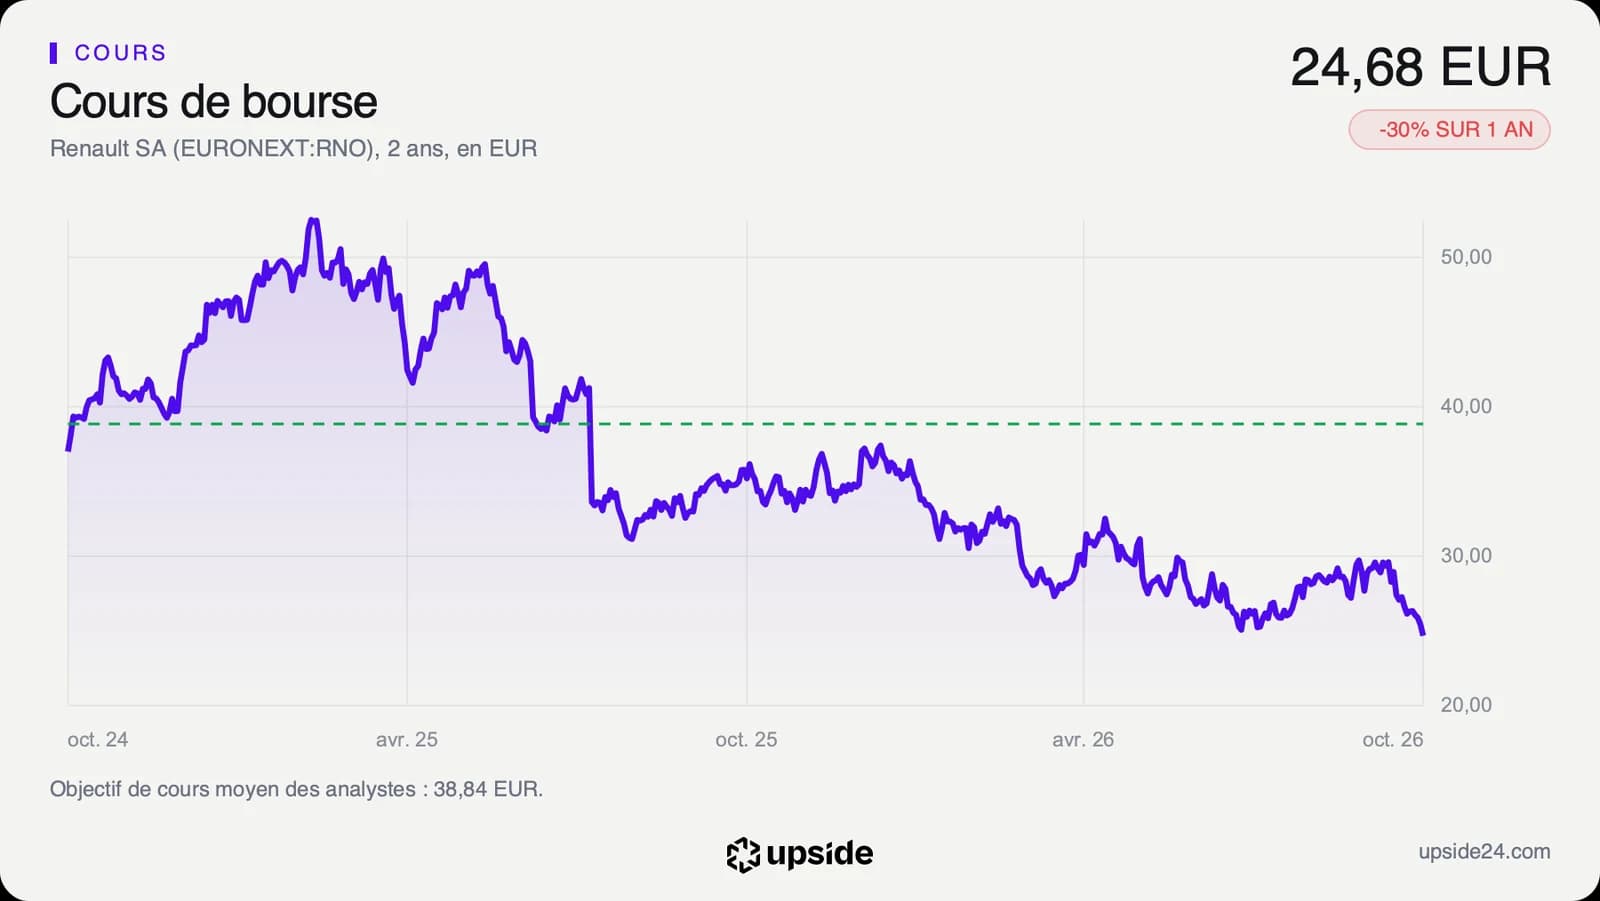
L'action Renault a terminé la séance du vendredi 2 octobre à 24,68 euros à Paris, à quelques centimes de son plus bas des douze derniers mois, 24,66 euros. Le titre a perdu 30,44% depuis le 1er janvier et se situe 35,0% sous son plus haut annuel de 37,97 euros. Il évolue aussi 15,9% sous sa moyenne des 200 dernières séances, ce qui signale une tendance baissière installée. L'indicateur RSI, qui mesure la vitesse des dernières variations sur 14 séances, ressort à 29,19. Sous le seuil de 30, les techniciens parlent d'un titre survendu, qui a baissé plus vite que d'habitude.
La promesse française arrive sur un titre en repli quasi continu depuis le début de l'année. Le contraste avec les analystes est net. Sur les 19 qui suivent la valeur, 9 sont positifs, 9 neutres et 1 négatif. Leur objectif moyen ressort à environ 39 euros, et les cibles s'étalent de 28 à 68,30 euros.
Le point le plus parlant est là. Le cours actuel se situe sous l'objectif le plus bas du consensus. Le marché retient donc pour Renault une hypothèse plus sombre que celle de l'analyste le plus prudent, et une annonce d'investissement conditionnelle ne suffit pas à le faire changer d'avis. La prochaine séance dira si la promesse modifie cette lecture.
Le dividende raconte la même défiance. Au cours actuel, les 2,20 euros versés par action rapportent 8,91% par an, contre 1,11% pour la médiane du sous-secteur. Un rendement aussi élevé signale un marché qui doute de sa durée. L'histoire lui donne des arguments, puisque Renault n'a rien versé au titre de 2020 et 2021 avant de remonter à 2,20 euros.
Le point de bascule
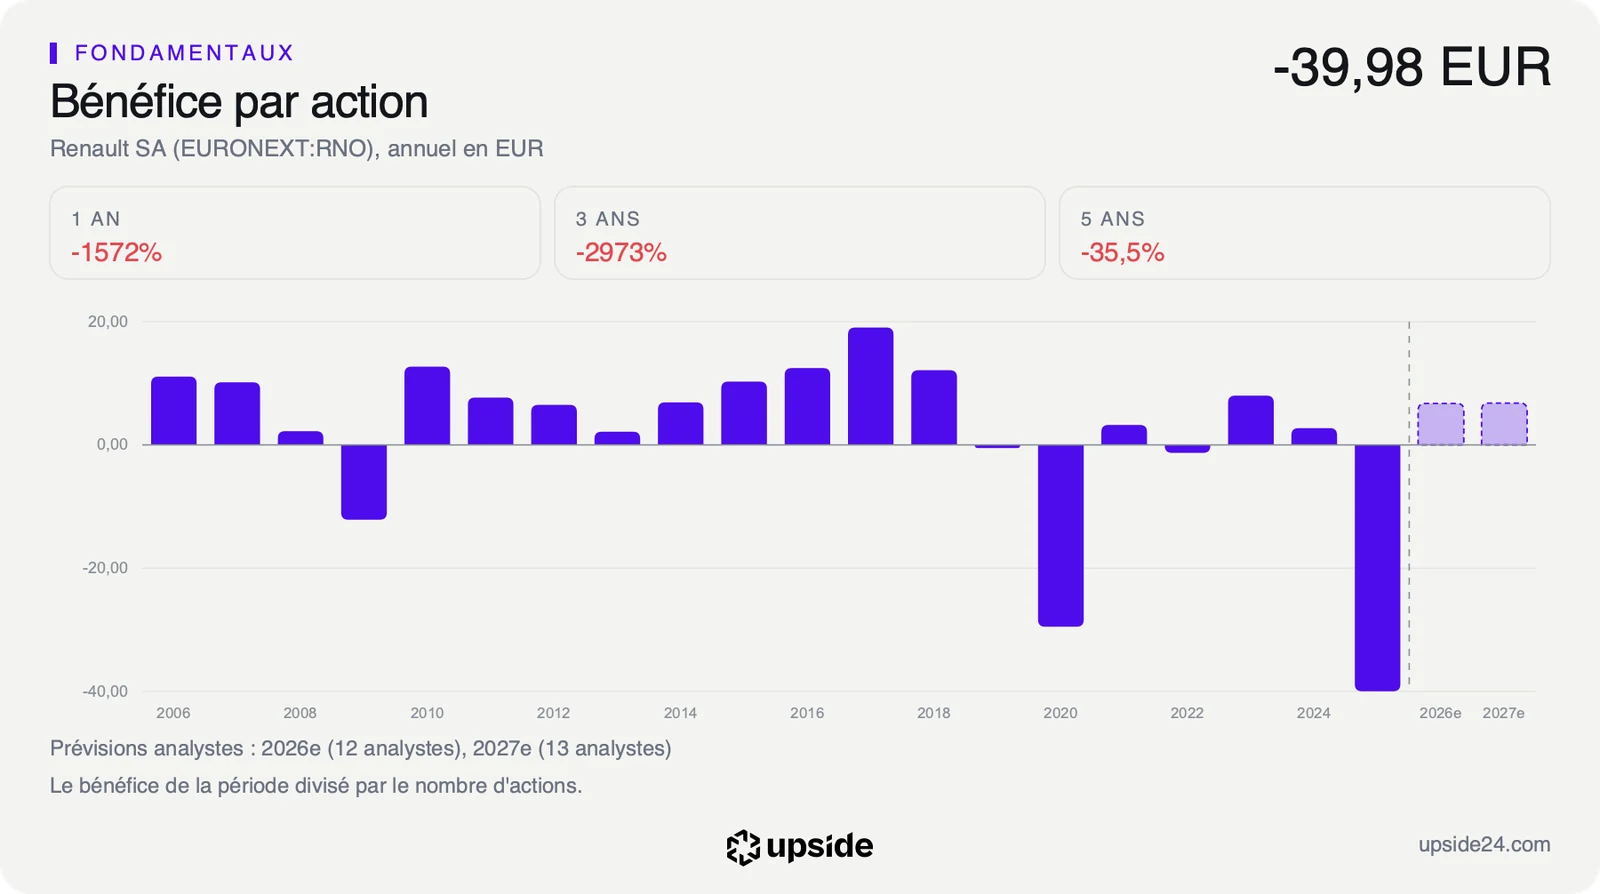
Le rendez-vous qui comptera est la publication des résultats annuels, le 18 février 2027. Les analystes attendent un bénéfice par action d'environ 6,7 euros sur l'exercice en cours, après -39,98 euros en 2025, une estimation relevée de 1,98% en trente jours. Ce consensus n'intègre pas encore le plan français, dont le groupe n'a chiffré ni le rythme annuel ni le mode de financement.
Dans le scénario favorable, les comptes de février confirment ce rebond. Le groupe finance alors son plan français sur ses propres bénéfices, et le multiple de 4,04 fois devient l'un des plus bas du secteur pour une rentabilité comparable. Dans le scénario défavorable, le bénéfice manque la cible et la marge nette, à 1,58% sur douze mois, repasse sous zéro. Le plan devient alors une charge que le dividende de 2,20 euros risque de payer.
Tant que le consensus tient autour de 6,7 euros par action, le multiple bas reste le reflet d'une défiance que les chiffres n'ont pas encore justifiée. Si la marge nette retombe sous zéro, la promesse de 10 milliards se lit d'abord comme une question de financement. Reste à mesurer si le cours rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Capitalisation boursière : la valeur de toutes les actions au cours du jour. Renault : 7,14 Md EUR au 2 octobre 2026.
- Résultat net : ce qui reste après tous les coûts, impôts et intérêts. Renault : -10,93 Md EUR sur l'exercice 2025.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice. Renault : -18,87% sur l'exercice 2025, 1,58% sur les douze derniers mois, contre 1,64% pour la médiane du sous-secteur.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Renault : 4,04 fois, contre 11,80 pour la médiane des 70 sociétés de son sous-secteur.
- Valo vs histoire : la position du PER actuel dans sa propre distribution sur cinq ans. Renault : 78e centile.
- ROIC : ce que l'entreprise gagne pour chaque euro de capital investi. Renault : 3,62%, contre 2,78% pour la médiane du sous-secteur.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. Non retenu ici, car le financement des ventes en brouille la définition.
- Rendement du dividende : le dividende annuel rapporté au cours. Renault : 8,91% pour 2,20 euros par action, contre 1,11% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Renault : 38,84 euros pour 19 analystes, de 28 à 68,30 euros.