
PTC (PTC), l'éditeur américain de logiciels de conception industrielle, va être racheté par Schneider Electric 205 dollars par action en numéraire, 42,3% au-dessus de sa dernière clôture. Mais l'offre s'arrête juste sous le plus haut annuel du titre, 206,82 dollars.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Valorisation, Actionnariat |
Ce qui a été signé
Schneider Electric a annoncé lundi 5 octobre, à 7h00, un accord définitif pour racheter PTC. Le groupe français, spécialiste des équipements électriques et de la gestion de l'énergie, paiera 205 dollars par action, entièrement en numéraire. L'opération valorise les titres de PTC à environ 22,6 milliards de dollars et l'entreprise, dette comprise, à 23,7 milliards. C'est la plus importante acquisition de l'histoire de Schneider, révélée vendredi soir par le Financial Times puis par Bloomberg.
PTC, c'est l'éditeur des logiciels sur lesquels les ingénieurs dessinent en 3D les pièces d'une voiture, d'une machine ou d'un appareil médical, puis suivent le produit de sa conception jusqu'à sa maintenance. Son logiciel de conception Creo et sa plateforme Windchill jouent sur le même terrain que le français Dassault Systèmes.
Les deux conseils d'administration ont approuvé l'accord à l'unanimité, mais rien n'est encore acquis. L'opération doit être votée par les actionnaires de PTC et autorisée par les autorités de la concurrence, et sa finalisation est attendue au troisième trimestre 2027. Schneider la financera par un crédit relais de Morgan Stanley et de la Société Générale, puis par 5 à 6 milliards d'euros d'actions nouvelles et 16 à 17 milliards d'euros de dette.
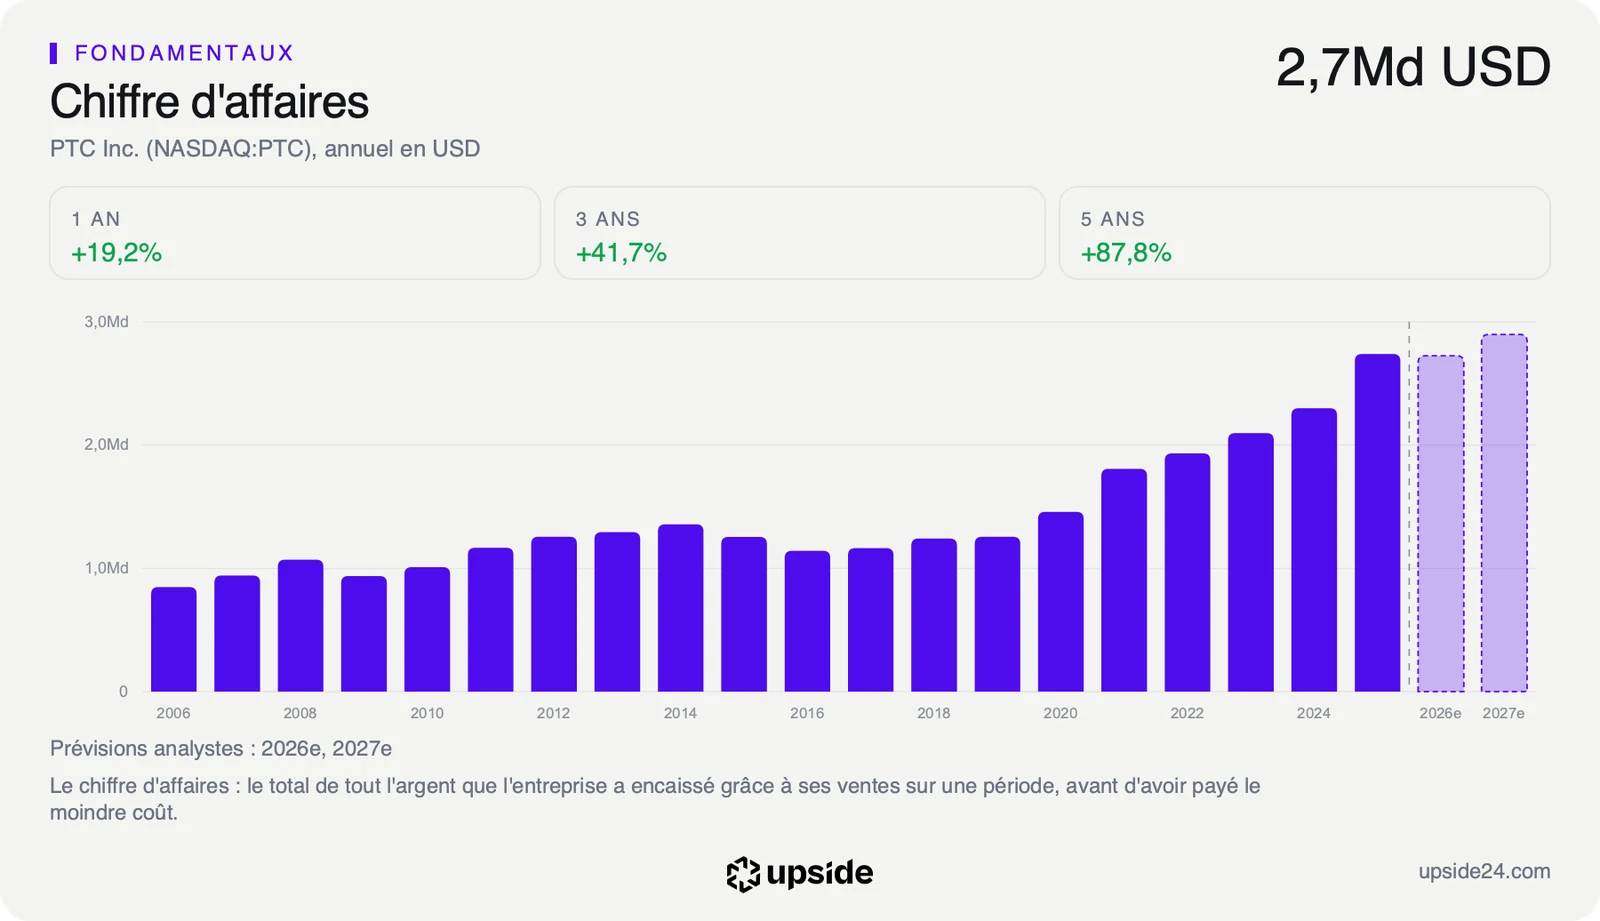
Rapporté aux comptes, le prix est élevé. PTC a réalisé 2,74 milliards de dollars de chiffre d'affaires sur son dernier exercice complet, clos fin septembre 2025 : Schneider paie donc près de neuf fois les ventes annuelles de l'éditeur. La même valeur d'entreprise représente environ 25 fois les 934,31 millions de dollars de trésorerie disponible dégagés sur douze mois. L'acquéreur justifie ce prix par 250 millions d'euros d'économies annuelles attendues à la troisième année et environ 800 millions d'euros de ventes supplémentaires.
Ce que Schneider paie, et que la Bourse ne payait plus
Pour l'actionnaire de PTC, une offre en numéraire agit sur une seule ligne : la valorisation. Elle fixe le prix auquel ses titres seront rachetés, quelle que soit la suite des comptes. La question utile devient l'écart entre ce que la Bourse supposait vendredi et ce que l'acheteur accepte de payer lundi. Les marges, la croissance et le bilan servent désormais à juger si ce prix est juste, plus à deviner le cours de demain.
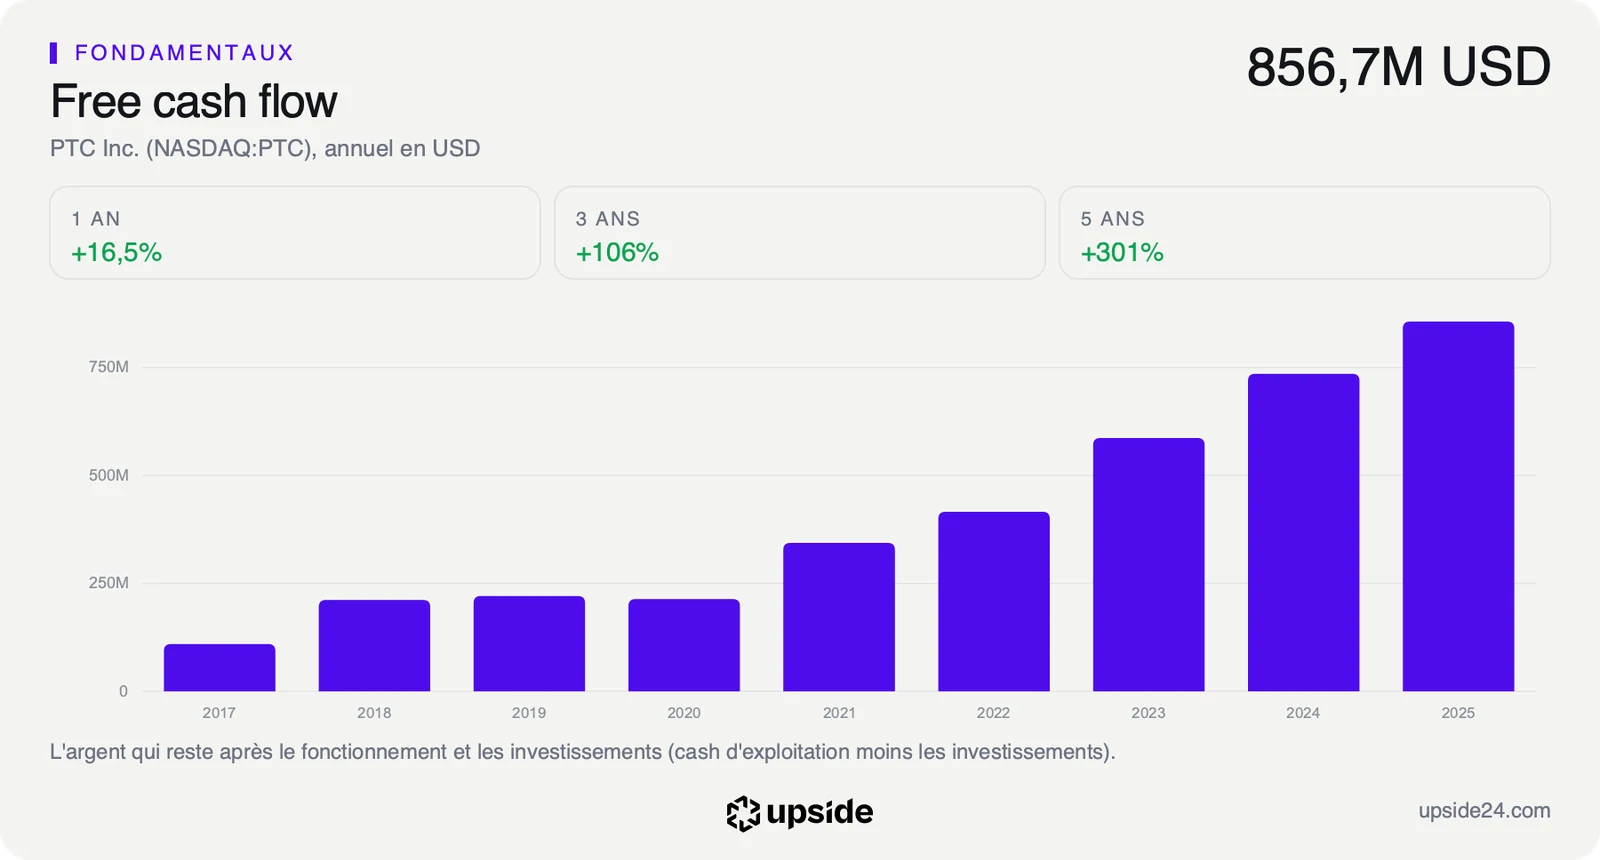
Le premier repère est le plus parlant. Le free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, a fortement progressé depuis 2020, comme le montre le graphique ci-dessous. Pourtant, au cours de clôture du 2 octobre, le marché n'intégrait qu'une croissance d'environ 2,7% par an de cette trésorerie sur dix ans. Autrement dit, le prix de l'action décrivait une entreprise qui aurait presque cessé de grandir. Un chiffre aussi bas traduisait un marché qui doutait de la reprise, après un trimestre de ventes en repli.
Le deuxième repère confirme ce pessimisme. Rapporté à sa propre histoire, le PER des douze derniers mois, le cours divisé par le bénéfice par action, se situait au 11e centile sur cinq ans : l'action n'avait été moins chère qu'environ une fois sur dix depuis cinq ans. Ce multiple était même flatté par un produit exceptionnel, hors activité courante, enregistré au trimestre clos fin mars 2026.
Sur les bénéfices attendus, l'action ne coûtait pas plus cher que ses concurrents. Son PER anticipé, le cours divisé par le bénéfice attendu sur l'exercice en cours, ressortait à 17,58 fois, contre 17,49 fois pour la médiane des 330 éditeurs de logiciels de son sous-secteur. Au prix offert, ce multiple passe à environ 25 fois, soit une prime d'environ 40% sur l'éditeur moyen.
Ce supplément s'explique par la qualité du métier. Le ROIC, ce que l'entreprise gagne pour chaque dollar de capital investi, atteint 24,86%, contre 3,54% pour la médiane du sous-secteur : PTC rapporte environ sept fois plus que l'éditeur moyen sur chaque dollar engagé. Un industriel qui achète une société aussi rentable paie une prime sur un cours que la Bourse avait laissé glisser. La comparaison détaillée de PTC avec les 330 éditeurs de son sous-secteur montre où la société se situe sur chaque dimension.
Une offre juste sous le sommet de l'année
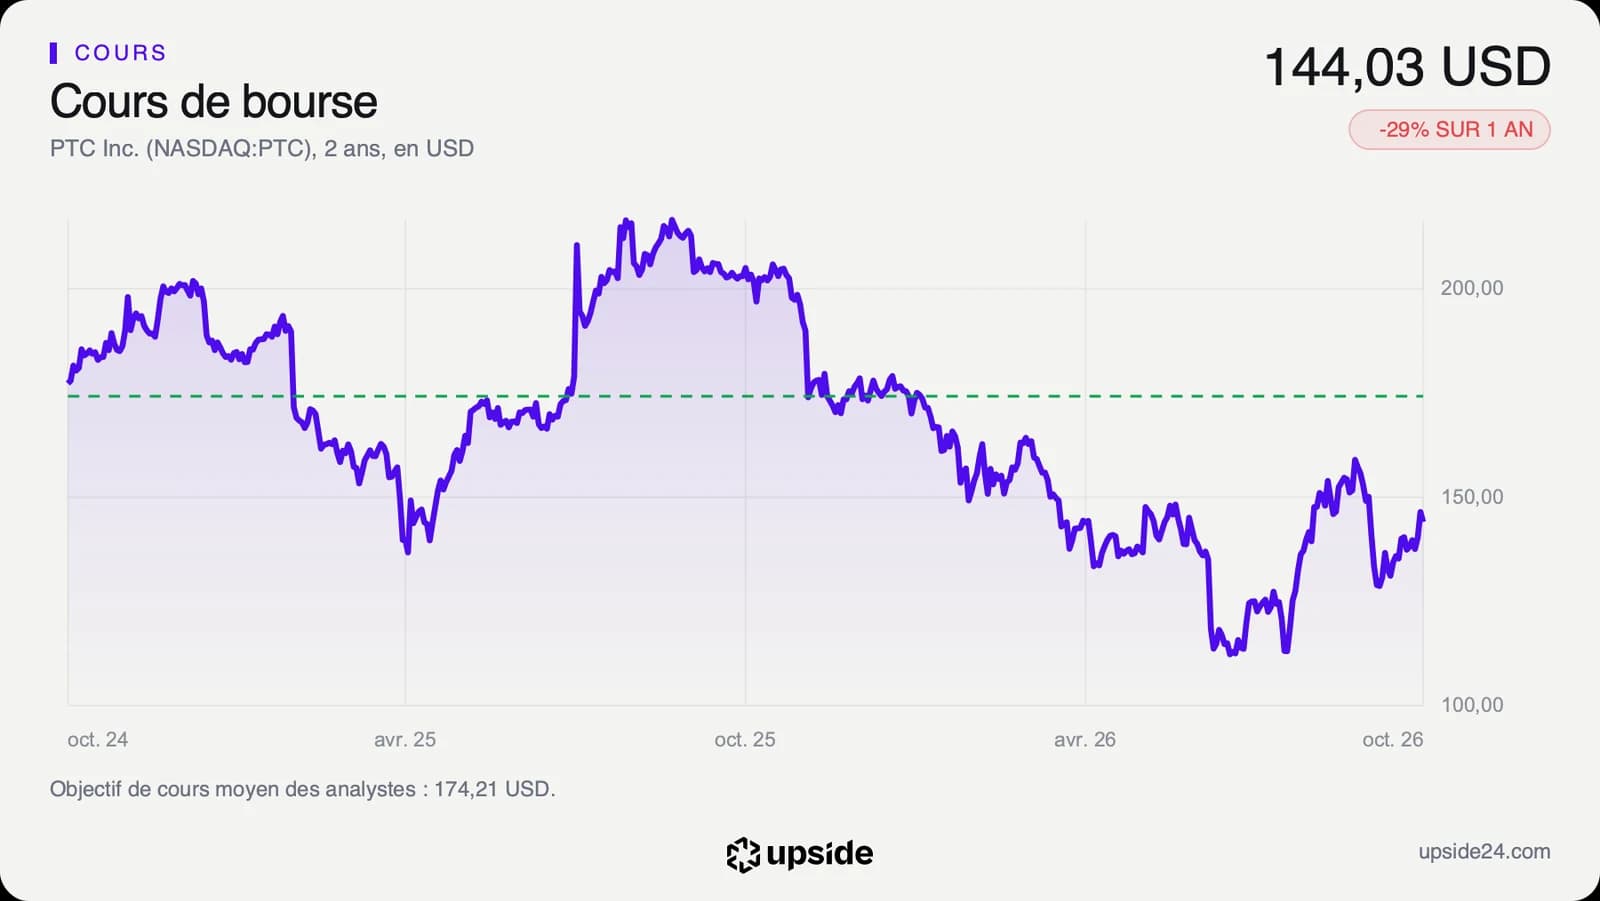
L'action PTC a terminé la séance du vendredi 2 octobre à 144,03 dollars sur le Nasdaq, en baisse de 1,67%. Le titre accusait alors un recul de 28,87% sur un an et se situait 30,36% sous son plus haut des douze derniers mois, 206,82 dollars, atteint le 21 octobre 2025, malgré un rebond depuis son plus bas de 108,50 dollars touché le 12 juin. La première séance après l'annonce, lundi à partir de 15h30 heure de Paris, dira à quel prix le marché place le titre face à l'offre.
Avant l'annonce, les analystes étaient déjà plus confiants que la Bourse. Sur les 19 qui suivent la valeur, 13 étaient positifs, 5 neutres et 1 négatif. Leur objectif moyen ressortait à environ 174 dollars, et les cibles s'étalaient de 140 à 230 dollars.
Le point le plus parlant est là. L'offre de 205 dollars dépasse d'environ 18% l'objectif moyen du consensus, mais elle s'arrête à 1,82 dollar du plus haut annuel. Les actionnaires entrés au sommet d'octobre 2025 récupèrent presque leur mise, et ceux qui visaient l'objectif le plus haut, 230 dollars, voient leur hausse bornée par le prix fixé par Schneider.
Jusqu'à la finalisation, le cours d'une société rachetée en numéraire évolue en général légèrement sous le prix offert. L'écart mesure alors le temps qui reste avant le paiement et le risque que l'opération échoue. Pour un actionnaire, c'est désormais la seule source de gain restante : détenir le titre sous 205 dollars revient à parier que l'opération ira à son terme, en acceptant d'attendre jusqu'au troisième trimestre 2027.
L'analyse technique du titre ne pèse plus grand-chose face à une offre en numéraire. Vendredi, l'action évoluait pile sur sa moyenne des 200 dernières séances, 0,75% en dessous, sans tendance nette après la chute du printemps. Lundi, c'est l'offre qui fixe le plafond.
Le point de bascule
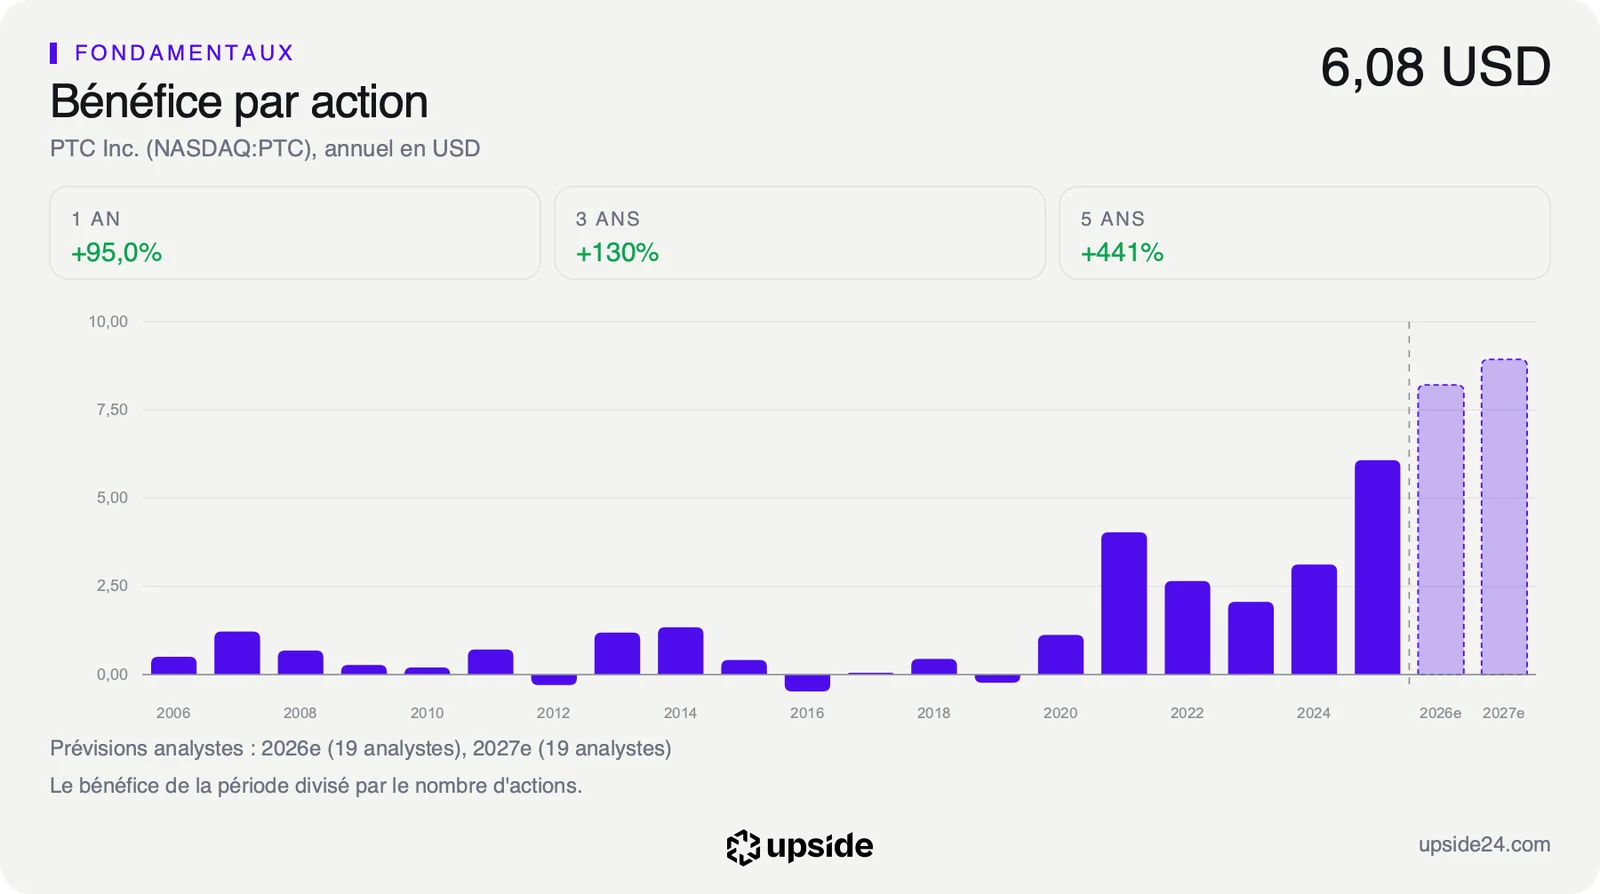
Le rendez-vous qui comptera est le vote des actionnaires de PTC, puis le feu vert des autorités de la concurrence, avec une finalisation visée au troisième trimestre 2027. D'ici là, les résultats annuels de l'éditeur, attendus en novembre, diront si le métier tient : les analystes attendent un bénéfice par action d'environ 8,2 dollars sur l'exercice en cours.
Dans le scénario favorable, l'opération aboutit dans les délais et chaque action est rachetée 205 dollars en numéraire, 42,3% au-dessus de la clôture du 2 octobre. Dans le scénario défavorable, un régulateur ou les actionnaires bloquent l'accord. Le titre retrouve alors ses seuls fondamentaux, avec un chiffre d'affaires trimestriel en recul de 6,82% sur un an et un objectif le plus bas des analystes à 140 dollars, sous le cours d'avant l'annonce.
Tant que le calendrier tient, l'action PTC se lit comme une promesse de 205 dollars payable d'ici le troisième trimestre 2027. Si l'accord échoue, le repère redevient l'objectif moyen du consensus, environ 174 dollars, nettement sous l'offre. Reste à savoir si 205 dollars rémunèrent vraiment la société : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Capitalisation boursière : la valeur de toutes les actions au cours du jour. PTC : 15,63 milliards de dollars à la clôture du 2 octobre 2026.
- Valeur d'entreprise : la capitalisation augmentée de la dette nette, soit le prix de toute l'entreprise. PTC : 16,88 milliards de dollars avant l'offre, 23,7 milliards au prix de Schneider Electric.
- Prime : l'écart entre le prix offert et le dernier cours. 42,3% sur la clôture de 144,03 dollars, 46,1% sur le cours moyen des 30 dernières séances, selon Schneider Electric.
- Chiffre d'affaires : le total des ventes sur une période. PTC : 2,74 milliards de dollars sur l'exercice clos fin septembre 2025, 600,05 millions sur le trimestre clos fin juin 2026, en recul de 6,82% sur un an.
- Free cash flow : la trésorerie qui reste une fois payés l'exploitation et les investissements. PTC : 934,31 millions de dollars sur douze mois.
- Croissance implicite : la croissance annuelle de la trésorerie disponible que suppose le cours, sur dix ans. PTC : 2,66% au 2 octobre 2026.
- Valo vs histoire : la position du PER actuel dans sa propre distribution sur cinq ans. PTC : 11e centile.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. PTC : 17,58 fois, contre 17,49 pour la médiane des 330 sociétés de son sous-secteur.
- ROIC : ce que l'entreprise gagne pour chaque dollar de capital investi. PTC : 24,86%, contre 3,54% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. PTC : 174,21 dollars pour 19 analystes, de 140 à 230 dollars.