
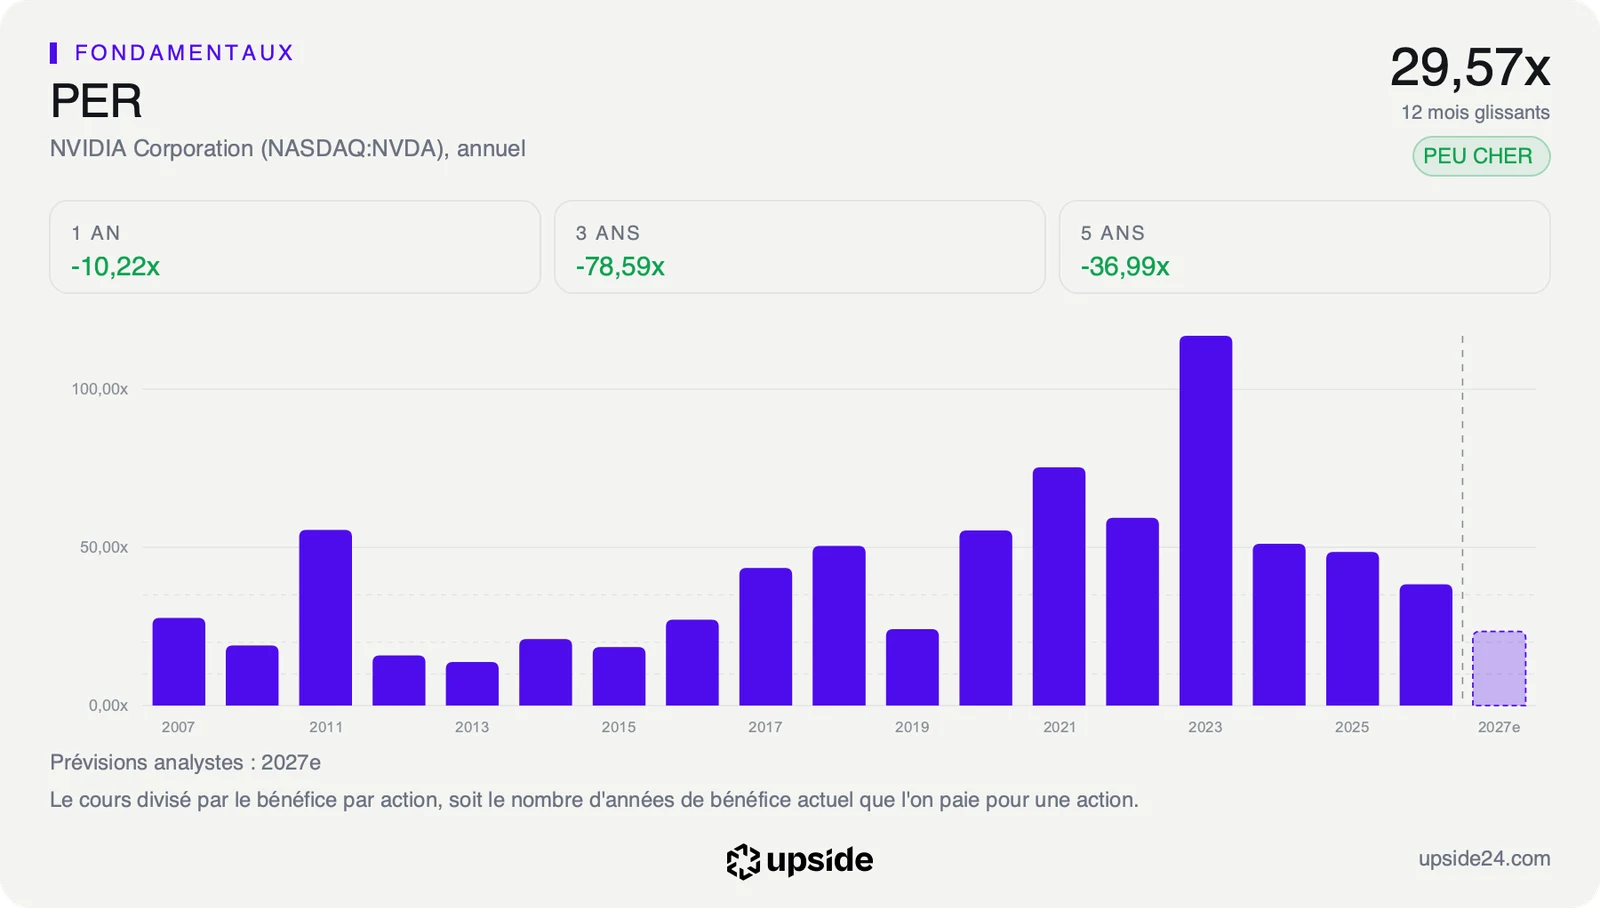
Nvidia (NVDA), le concepteur des puces de l'intelligence artificielle, a touché le 2 octobre un plus haut historique en séance, à 237,88 dollars. Mais le record du cours ne s'accompagne pas d'un record de prix : le titre se paie 29,57 fois ses bénéfices, contre 51,25 pour les semi-conducteurs.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, perception, valorisation |
Une note de courtier, un record en séance
Morgan Stanley a replacé Nvidia en tête de ses valeurs préférées parmi les semi-conducteurs, rapporte Seeking Alpha vendredi 2 octobre. La banque estime que le groupe se trouve au début d'un nouveau cycle de produits, qu'il profite de contraintes d'approvisionnement qui soutiennent ses prix, que sa valorisation reste attractive, et qu'il devrait restituer la moitié de sa trésorerie à ses actionnaires.
Nvidia, ce sont les cartes graphiques des ordinateurs de jeu, mais surtout les processeurs et les systèmes qui font tourner l'essentiel des centres de calcul d'intelligence artificielle dans le monde.
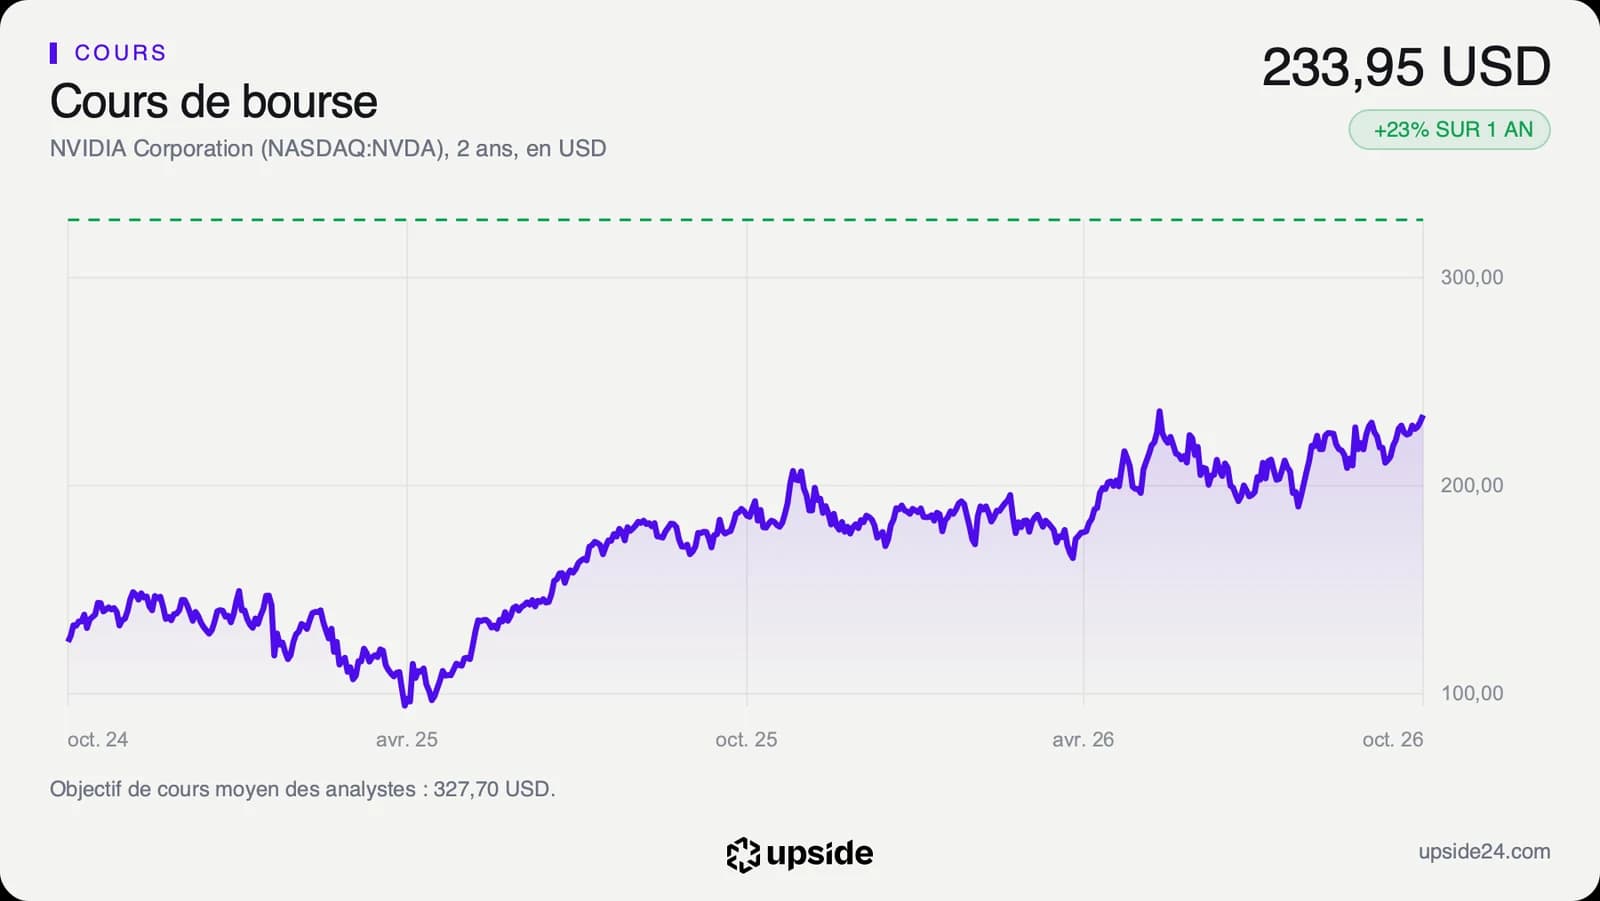
Dans la séance, l'action a touché un plus haut historique, le premier depuis mai, relèvent Bloomberg et CNBC, et la valeur du groupe s'est approchée des 6 000 milliards de dollars. Le détail compte : le record a été atteint en cours de séance, à 237,88 dollars. À la clôture, le titre est revenu à 233,95 dollars, encore un peu sous sa clôture record du 14 mai, à 235,74 dollars. La capitalisation de clôture s'établit à 5 638 milliards de dollars.
La note elle-même n'a pas été rendue publique, et Nvidia n'a pas commenté. Elle s'ajoute à une couverture déjà très favorable : la dernière révision recensée avant elle, celle de Cantor Fitzgerald le 1er octobre, maintenait déjà une opinion positive.
L'argument du retour aux actionnaires se mesure dans les comptes. Sur les douze derniers mois, Nvidia a racheté pour 55 315 M USD de ses propres actions et versé 6 729 M USD de dividendes, alors qu'il a dégagé 127 006 M USD de trésorerie disponible. Le groupe rend donc déjà près de la moitié de ce qu'il encaisse : la prévision de Morgan Stanley décrit le rythme actuel plus qu'un changement de politique.
Le record du cours n'est pas un record de prix
Une note de courtier agit sur les attentes. Elle ne modifie pas les comptes, elle modifie la manière dont les investisseurs regardent les comptes existants. La question utile est donc celle du prix : ce que coûte chaque dollar de bénéfice à ce niveau de cours.
La réponse surprend. Le titre se paie 29,57 fois ses bénéfices des douze derniers mois, contre 51,25 fois pour la médiane des semi-conducteurs, un groupe de 408 sociétés. Autrement dit, un investisseur paie le dollar de bénéfice de Nvidia nettement moins cher que celui d'une société moyenne du secteur. Face à sa propre histoire, le multiple se situe dans les 40% les plus faibles des cinq dernières années : l'action a rarement coûté aussi peu par rapport à ce qu'elle gagne, au moment même où son cours touche un sommet.
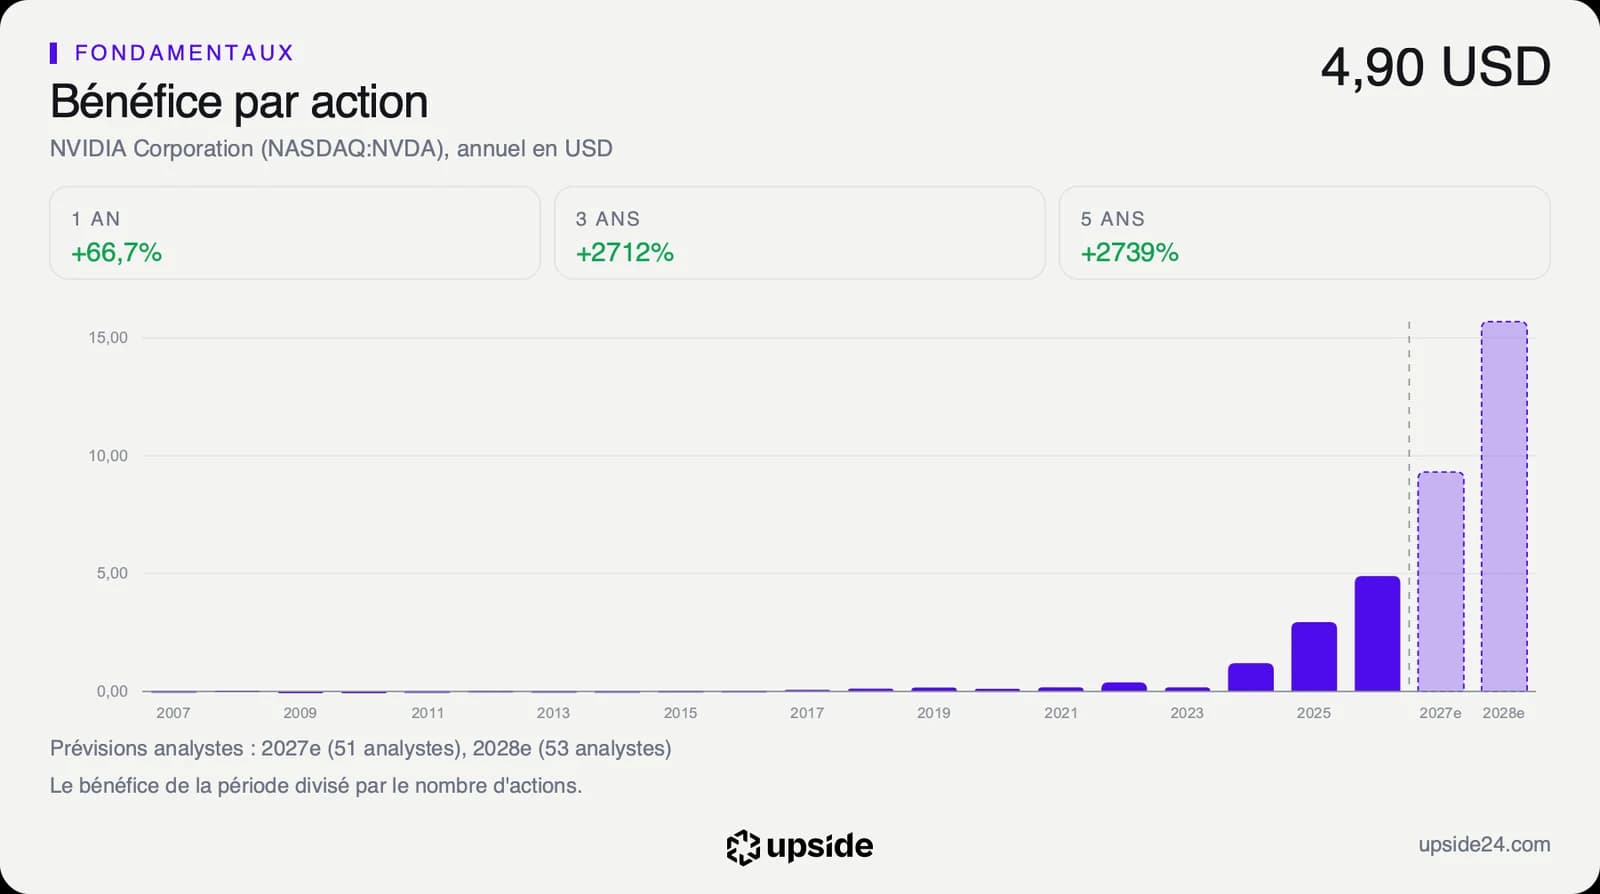
L'explication tient en un chiffre : le bénéfice par action a progressé de 128,21% en un an, beaucoup plus vite que le cours. Le prix monte, mais les bénéfices montent plus vite encore, si bien que le multiple baisse. C'est précisément l'argument de valorisation que reprend Morgan Stanley. Il se vérifie dans les chiffres, à une réserve près : un multiple bas peut aussi traduire le doute du marché sur la durée du cycle d'investissement dans l'intelligence artificielle, plutôt qu'une simple aubaine.
Ce que le prix suppose pour l'avenir se lit à l'envers. En partant du cours actuel, il est possible de calculer la croissance qu'il faudrait au free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, pour justifier ce prix. Au cours du 2 octobre, le marché intègre une croissance d'environ 15% par an pendant dix ans. C'est très en dessous de ce que le groupe a réalisé : son chiffre d'affaires a progressé de 66,90% par an sur cinq ans. Le cours ne demande donc pas à Nvidia de prolonger son rythme passé, seulement d'en garder une fraction.
Les estimations restent stables : celle du bénéfice par action pour l'exercice en cours a progressé de 0,14% en trente jours, à 9,31 dollars. L'incertitude porte sur l'exercice suivant : les prévisions des analystes vont de 9,80 à 18,75 dollars par action, du simple au presque double. Le détail des multiples, des flux et des comparables reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
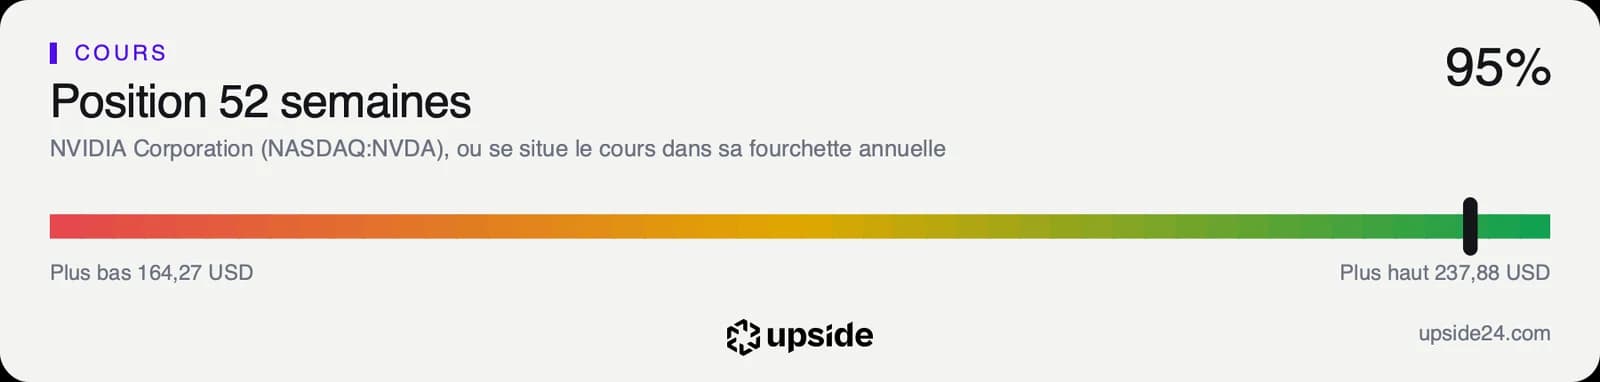
L'action a terminé la séance du vendredi 2 octobre à 233,95 dollars à New York, 1,65% sous le plus haut touché le même jour. Elle évolue tout en haut de sa fourchette sur un an, entre 164,27 et 237,88 dollars, et 7,18% au-dessus de sa moyenne des cinquante dernières séances : la tendance est nettement haussière. La séance referme près de cinq mois sans nouveau sommet, une pause pendant laquelle les bénéfices, eux, ont continué de grimper.
Le consensus était presque unanime avant même la note de Morgan Stanley. Sur les 61 analystes qui suivent la valeur, 58 sont positifs, 2 neutres et 1 négatif. Les dernières semaines l'ont confirmé : Piper Sandler a commencé à suivre la valeur le 10 septembre avec une opinion positive, puis Rosenblatt et Cantor Fitzgerald ont réitéré la leur fin septembre et début octobre. Leur objectif moyen s'établit à environ 328 dollars, soit un potentiel d'environ 40%, avec des cibles allant de 180 à 515 dollars. L'écart entre la plus basse et la plus haute dit à quel point le scénario reste débattu, même quand tout le monde s'accorde sur la direction.
C'est là que la note de Morgan Stanley prend son sens. Dans une couverture déjà positive, elle place Nvidia en tête d'un classement interne, ce que les gérants qui suivent la banque lisent comme une priorité. Son effet porte sur les achats à court terme.
Cette unanimité a son revers. Quand la quasi-totalité des analystes est positive, le scénario favorable est largement partagé, et la prochaine révision a plus de place pour décevoir que pour surprendre. Le cours au sommet et le multiple en baisse racontent deux histoires compatibles : le marché paie davantage la société, mais il paie moins chaque dollar de bénéfice, signe qu'il ne valorise pas la croissance actuelle comme si elle devait durer.
Le point de bascule
Le prochain rendez-vous est la publication du troisième trimestre, attendue en novembre. L'indicateur à surveiller est le chiffre d'affaires trimestriel, pour lequel le consensus attend environ 109 milliards de dollars, contre 96 222 M USD au trimestre précédent.
Le scénario favorable prolonge la trajectoire. Des ventes au niveau du consensus ou au-dessus feraient encore monter les bénéfices plus vite que le cours, et le multiple continuerait de baisser même si l'action restait à son sommet. L'argument de valorisation de Morgan Stanley se renforcerait alors mécaniquement.
Le scénario défavorable tient aux attentes de l'exercice suivant. Le consensus y prévoit un bénéfice par action proche de 16 dollars, soit une hausse d'environ 69%. Un ralentissement des commandes des centres de calcul toucherait d'abord ce chiffre, et le multiple de 29,57 fois cesserait de paraître modeste.
Tant que les ventes trimestrielles dépassent environ 109 milliards de dollars, le record du 2 octobre reste celui d'une société dont les bénéfices montent plus vite que le cours. Si elles retombent sous environ 105 milliards, l'estimation la plus basse des analystes, le même cours aura anticipé une croissance qui ne vient pas.
Les données, en clair
- Plus haut historique en séance : le prix le plus élevé jamais atteint pendant une séance de Bourse. Nvidia : 237,88 dollars le 2 octobre 2026, clôture à 233,95 dollars, sous la clôture record du 14 mai à 235,74 dollars.
- Capitalisation boursière : le cours multiplié par le nombre d'actions. Nvidia : 5 638 milliards de dollars à la clôture du 2 octobre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Nvidia : 29,57 fois, contre 51,25 fois pour la médiane du sous-secteur des semi-conducteurs, soit 408 sociétés, au 3 octobre 2026.
- Free cash flow : l'argent qui reste à l'entreprise une fois ses dépenses et ses investissements payés. Nvidia : 127 006 M USD sur douze mois.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible. Nvidia : environ 15% par an sur dix ans, au cours du 2 octobre 2026.
- Bénéfice par action : le bénéfice net divisé par le nombre d'actions. Nvidia : en hausse de 128,21% sur un an ; consensus de 9,31 dollars sur l'exercice en cours, et de 9,80 à 18,75 dollars sur le suivant.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Nvidia : 327,70 dollars pour 61 analystes, de 180 à 515 dollars.