
The Walt Disney Company (DIS), maison mère de Marvel et de 20th Century, voit Avengers : Endgame repasser devant Avatar avec 2,9255 milliards de dollars de recettes mondiales. Mais la ressortie qui lui offre ce record pèse moins d'une demi-journée de chiffre d'affaires du groupe.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Chiffre d'affaires, valeur des franchises |
Un record qui ne change pas de propriétaire
Après le week-end clos le 4 octobre, Avengers : Endgame totalise 2,9255 milliards de dollars de recettes mondiales en salles, contre 2,9237 milliards pour Avatar, d'après Media Play News et Deadline. L'écart tient à environ 2 millions de dollars. Le film de 2019 doit ce retour en tête à une ressortie baptisée Encore, lancée le 25 septembre avec un aperçu d'Avengers : Doomsday, qui a rapporté 126 millions de dollars dans le monde.
Disney, ce sont les films que l'on voit en salles puis sur ses plateformes de streaming, le sport diffusé sur ses chaînes et des parcs à thèmes qui n'existent nulle part ailleurs.
Le détail qui compte se trouve dans le générique. Avatar est un film 20th Century Studios, un studio entré dans le groupe avec le rachat des activités de divertissement de 21st Century Fox, finalisé en 2019. Endgame est un film Marvel Studios. Le premier et le deuxième plus gros succès de l'histoire du cinéma appartiennent donc au même groupe, et le record change de film sans changer de propriétaire.
Les chiffres cités sont des recettes brutes en salles, compilées par la presse spécialisée. Disney n'en publie pas le détail dans ses comptes, et la part qui lui revient une fois la recette partagée avec les exploitants n'est pas communiquée.
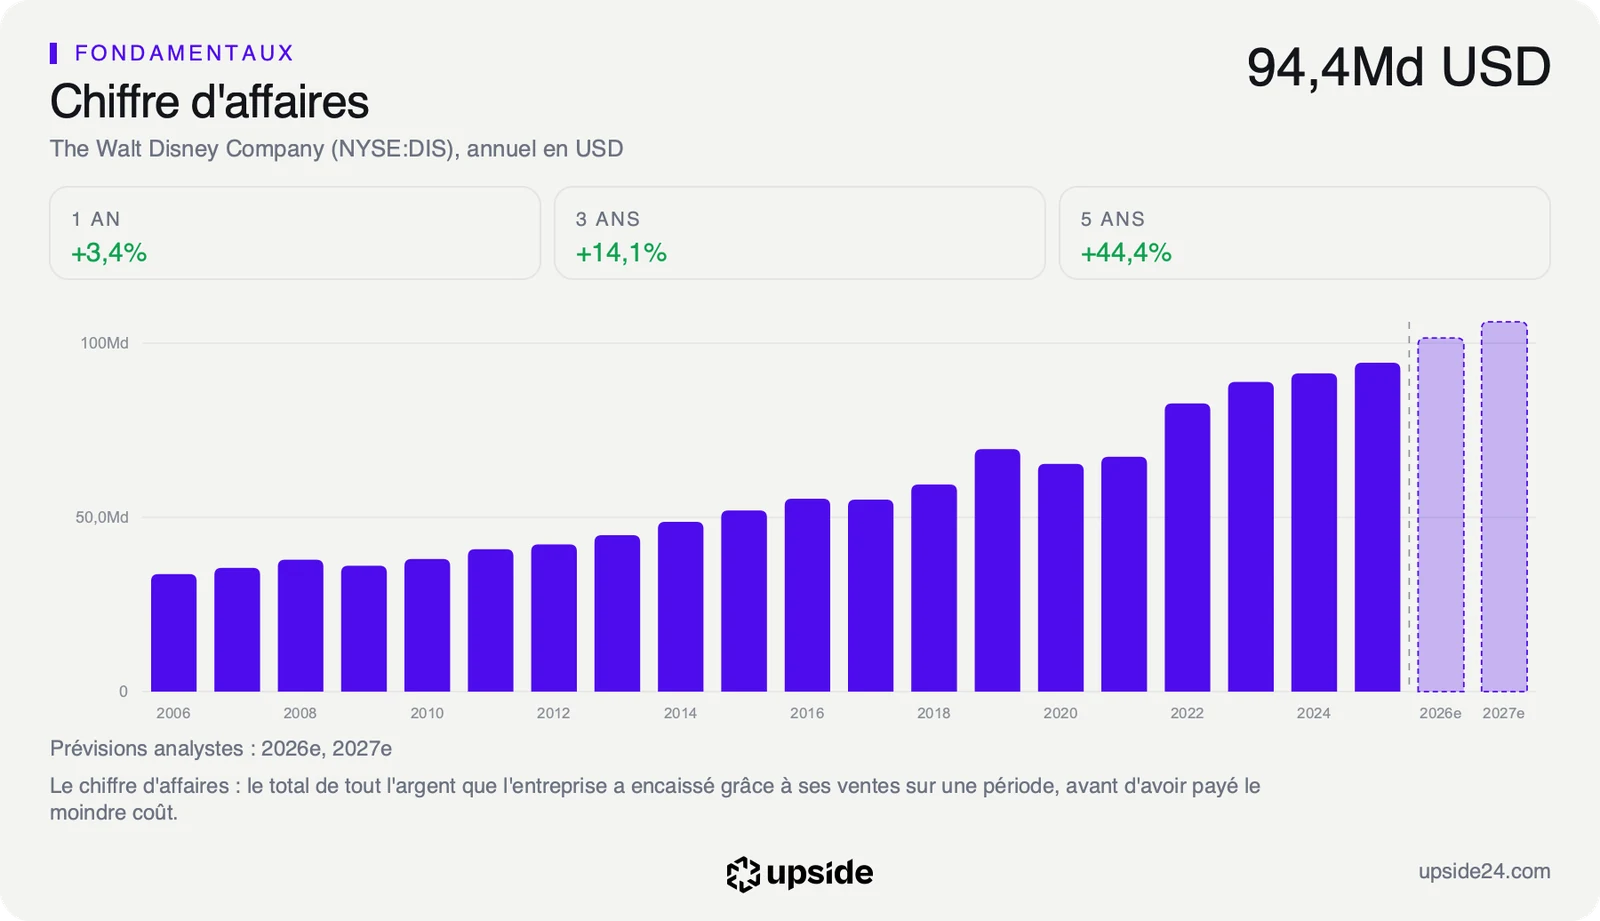
Rapportés au groupe, ces montants restent modestes. Les 126 millions de dollars de la ressortie représentent moins d'une demi-journée des 99,13 Md USD de chiffre d'affaires encaissés sur douze mois. Toute la carrière du film en salles, sept ans d'exploitation comprise, équivaut à environ 11 jours d'activité. Le mécanisme d'une ressortie a déjà été détaillé à l'occasion de celle de Cars, fin septembre. Ce qui change ici, c'est l'échelle de la franchise et le calendrier, puisque Doomsday sort le 18 décembre.
Une vitrine plus qu'une recette
Les recettes en salles entrent dans une seule ligne des comptes de Disney, celle des ventes de contenus. Au trimestre clos le 27 juin, elle pesait 1 596 M USD sur 25 248 M USD de chiffre d'affaires, soit environ 6% du total. Une ressortie, même record, se dilue dans cette ligne avant d'atteindre le résultat.
La valeur du record est donc d'une autre nature. Une franchise qui revient en tête du box-office sept ans après sa sortie prouve que son public est intact, et elle le prouve à moins de trois mois d'un nouvel épisode. Encore fonctionne comme une bande-annonce payée par les spectateurs, qui remet Marvel au centre de l'attention au moment exact où Disney prépare la sortie de l'épisode suivant. La différence avec Cars tient à cela. Cars entretenait une franchise, Endgame prépare un lancement.
Une franchise de cette taille ne se monétise d'ailleurs pas au guichet. Elle revient ensuite sur les plateformes de streaming du groupe, dans les rayons de produits dérivés et dans les parcs, des activités qui pèsent bien plus lourd que la recette des salles. C'est là que se mesure l'effet d'un record, et il ne se lit qu'avec plusieurs trimestres de recul.
Reste à savoir ce que le cours demande déjà. Le titre se paie 21,08 fois ses bénéfices des douze derniers mois, quand la médiane des 91 sociétés de son sous-secteur du cinéma et du divertissement s'établit à 25,08 fois. Ce multiple se situe parmi les 10% les plus bas de son propre historique sur cinq ans, c'est-à-dire que l'action a presque toujours coûté plus cher que cela depuis 2021. La comparaison avec les 91 sociétés du sous-secteur situe chacune de ces lignes.
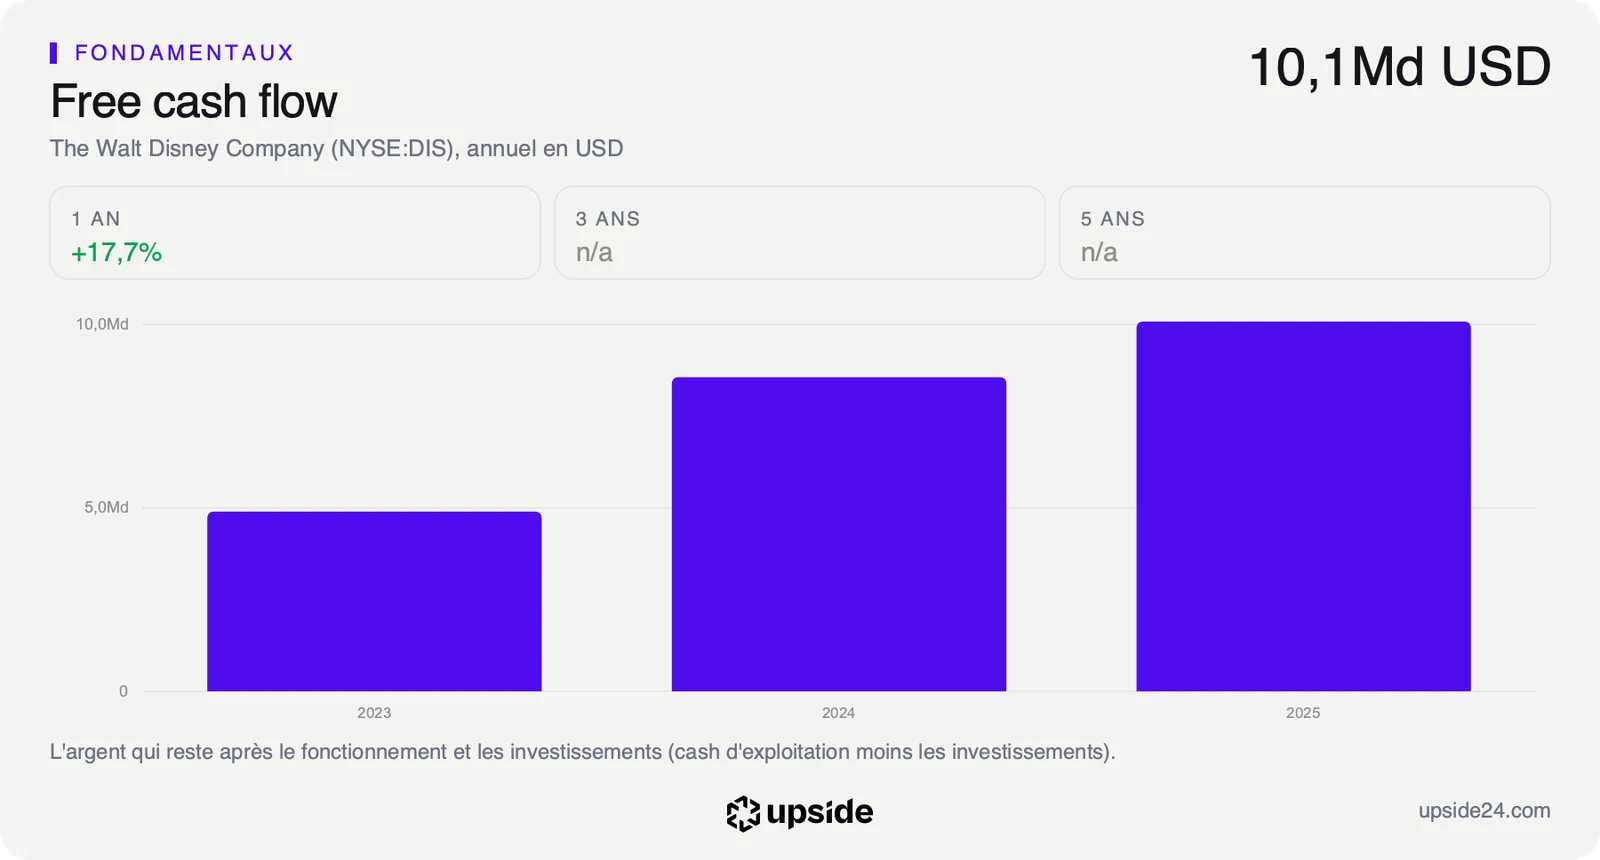
Remonter le calcul de valorisation à l'envers donne l'hypothèse que contient ce prix, soit près de 6% de croissance par an sur dix ans du free cash flow, c'est-à-dire l'argent qui reste une fois les dépenses courantes et les investissements payés. Sur les cinq dernières années, le chiffre d'affaires de Disney a progressé de 7,66% par an. Le cours demande donc un peu moins que ce que le groupe a déjà livré, et un record de box-office ne suffit pas à combler cet écart dans un sens ou dans l'autre.
Ce que le marché en fait déjà
L'action a clôturé à 102,19 dollars vendredi 2 octobre. Le jour du lancement d'Encore, le 25 septembre, elle valait 106,15 dollars. Le titre a donc perdu 3,73% pendant que le film reprenait la tête du classement, dont 3,40% sur la seule séance du 1er octobre. Le record n'a pas fait bouger le cours, ce qui est cohérent avec une intensité faible.
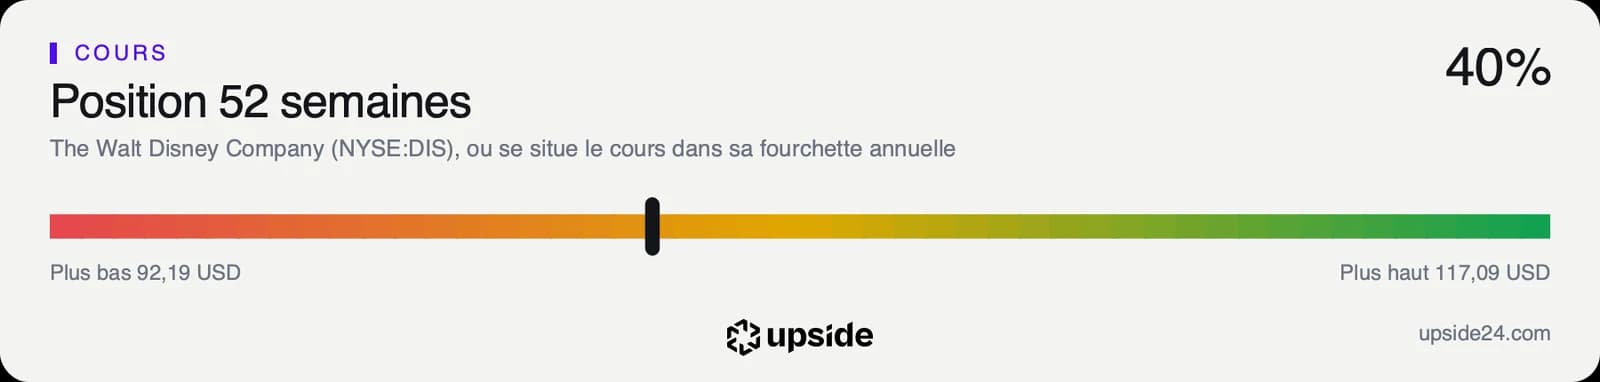
Sur un an, l'action recule de 8,87%, quand la médiane de son sous-secteur perd 15,20%. Elle se place à 40,17% de sa fourchette annuelle, comprise entre 92,19 et 117,09 dollars, et reste 12,72% sous son plus haut des douze derniers mois. Rien n'est tendu à court terme, puisque l'indice de force relative sur quatorze séances ressort à 42,38, sous le milieu de son échelle, et le cours évolue juste sous sa moyenne mobile à deux cents séances, située à 103,85 dollars.
Le consensus reste très favorable. Sur 33 analystes, 29 sont positifs, 3 neutres et 1 négatif, pour des objectifs allant de 88 à 144 dollars autour d'une moyenne d'environ 127 dollars, soit près de 24% au-dessus du cours. Leurs attentes de bénéfice par action ont été relevées de 1,79% sur soixante jours. Le mouvement va dans le bon sens, mais il reste de faible ampleur face à un cours qui n'a pas retrouvé son niveau d'il y a un an. Le signal à suivre est donc celui des bénéfices, pas celui du box-office.
La divergence se lit là. Les analystes relèvent leurs estimations et le groupe possède les deux plus grosses recettes de l'histoire du cinéma, mais l'action recule depuis un an. Le marché paie Disney pour l'ensemble de ses activités, dont la télévision traditionnelle et les droits sportifs restent les points d'interrogation, et non pour la force de ses franchises prises une à une.
Le point de bascule
Deux dates comptent. La prochaine publication de résultats est estimée au 11 novembre, et Avengers : Doomsday sort le 18 décembre. L'indicateur à surveiller est le chiffre d'affaires, en hausse de 7,48% sur un an, parce que c'est lui qui dira si les franchises se transforment en croissance.
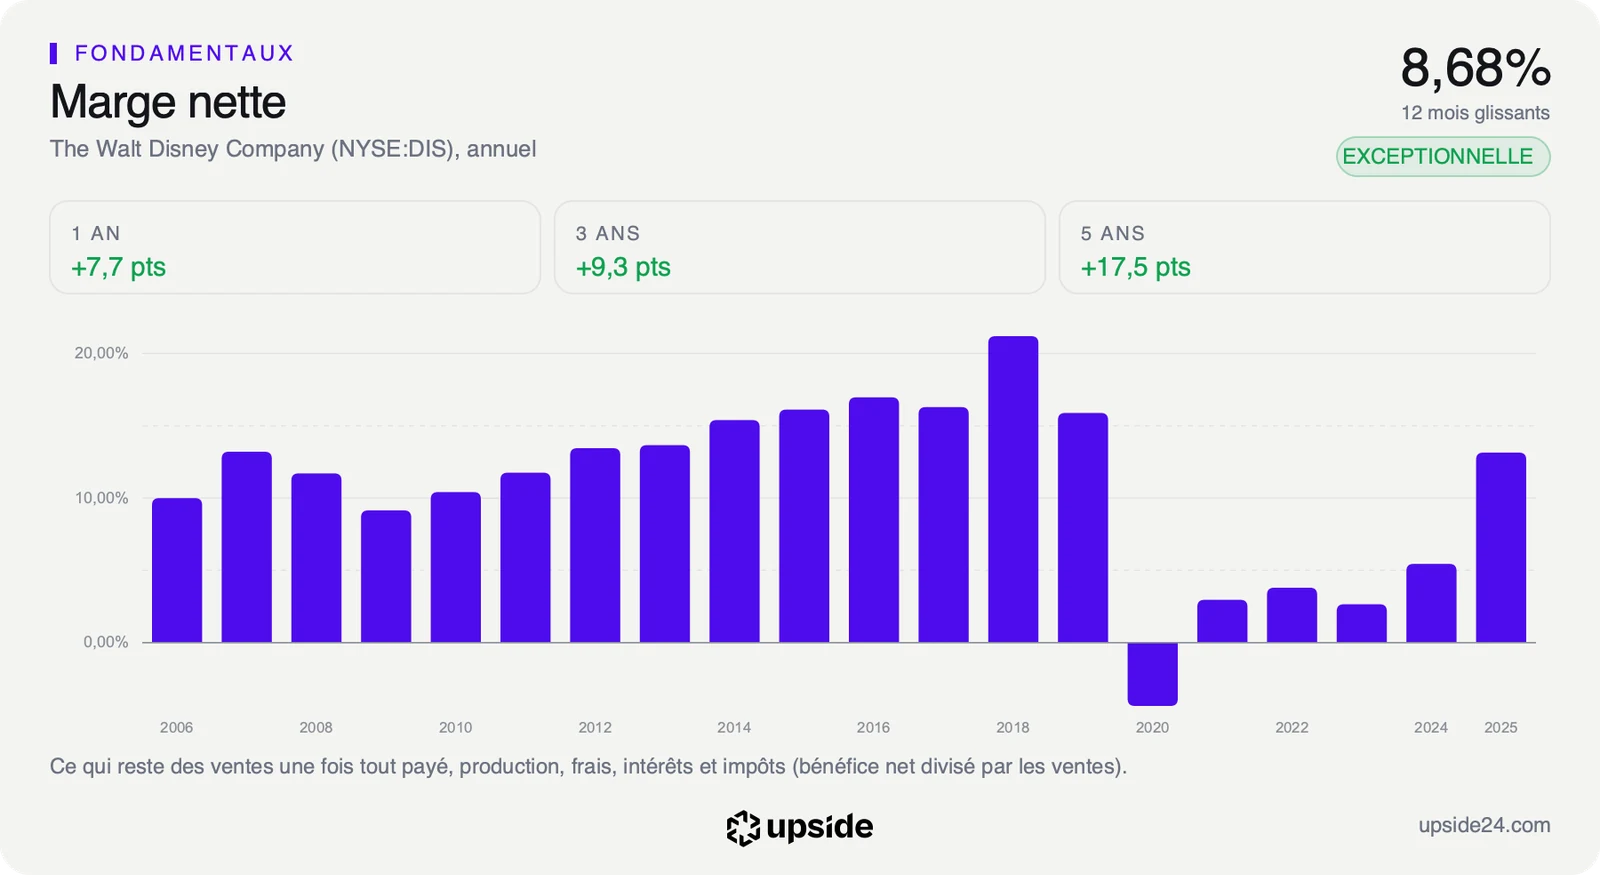
Le scénario favorable est celui d'un lancement qui confirme la vitrine. Si Doomsday entraîne les produits dérivés et la fréquentation des parcs, la croissance reste au-dessus des 6% que le cours suppose, et la marge nette de 8,68% peut se rapprocher de la médiane du S&P 500, à 12,97%.
Le scénario défavorable est celui d'une franchise qui vit sur son passé. Un record obtenu par une ressortie ne garantit rien au film suivant, et si le chiffre d'affaires ralentit sous les 6% par an, le multiple bas cesse d'être une anomalie.
Tant que le chiffre d'affaires progresse au-dessus de 6% par an, le PER de 21,08 fois reste un écart face aux 25,08 fois du sous-secteur. Si la croissance passe durablement sous ce seuil, ce même multiple devient le juste prix d'un groupe qui ne grandit plus.
Les données, en clair
- Recettes mondiales en salles : le total des billets vendus dans le monde, avant partage avec les exploitants. Avengers : Endgame : 2,9255 milliards de dollars, contre 2,9237 milliards pour Avatar, après le week-end clos le 4 octobre 2026 (Media Play News, Deadline).
- Ventes de contenus : la ligne des comptes de Disney qui porte l'exploitation en salles et la vente de films et séries. 1 596 M USD sur 25 248 M USD de chiffre d'affaires au trimestre clos le 27 juin 2026.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Disney : 8,29 Md USD sur les douze derniers mois.
- Croissance implicite du free cash flow : le rythme de progression que le cours actuel suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Disney : près de 6% par an, quand le chiffre d'affaires a progressé de 7,66% par an sur cinq ans.
- PER glissant : le cours divisé par le bénéfice par action des douze derniers mois. Disney : 21,08 fois, contre 25,08 fois pour la médiane de son sous-secteur du cinéma et du divertissement, soit 91 sociétés, au 5 octobre 2026.
- Position du PER dans son historique : la place du multiple actuel parmi ses valeurs des cinq dernières années. Disney : parmi les 10% les plus bas.
- Marge nette : la part du chiffre d'affaires qui subsiste une fois tout payé, impôts et intérêts compris. Disney : 8,68%, contre 3,42% pour la médiane de son sous-secteur et 12,97% pour celle du S&P 500.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Disney : environ 127 dollars pour 33 analystes, avec des cibles de 88 à 144 dollars.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Disney : 40,17% d'une fourchette allant de 92,19 à 117,09 dollars.